وولفسبيد تراهن على أن جودة رقائقها الفاخرة تهزم آلة الأسعار الصينية عند 500 دولار
بعد عام على خروجها من الفصل الحادي عشر، تبيع وولفسبيد أعداد العيوب بدلاً من الخصومات إلى رفوف الذكاء الاصطناعي التي تضاعف فيها خطها الوحيد النامي. ورهان كهذا مطالَب بأن يحرّك شركة لا تزال توجيهاتها تشير إلى هامش ربح إجمالي سالب، وسط تحقيق مفتوح في الأوراق المالية ومنافسين صينيين يحددون أرضية السعر.
 Vincent Jiang · 3 min read
جوهر العرض هو ما تخلو منه الرقاقة
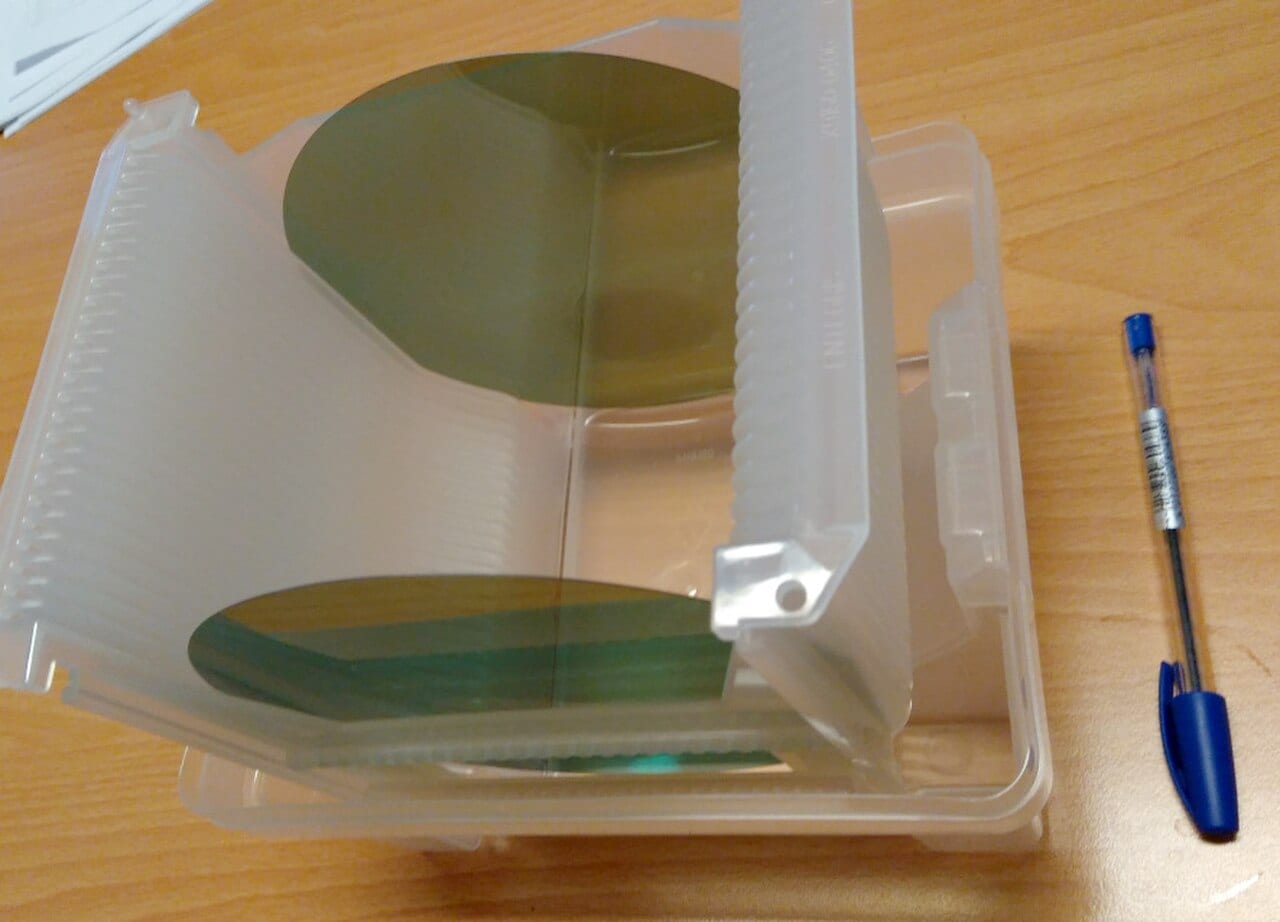
طرحت وحدة المواد في وولفسبيد منتجاً جديداً للطلب في 27 سبتمبر: ركيزة كربيد سيليكون مقاس 200 ملم من النوع N بفئة «بريميوم» (Premium)، مواصفاتها أقل من 0.01 أنبوب دقيق (micropipe) لكل سنتيمتر مربع وأقل من ثلاثة عيوب لكل رقاقة، والتحقق منها يتم بطوبوغرافيا الأشعة السينية 1. «نمنح العملاء أساساً أكثر متانة» لأجهزة كربيد السيليكون ذات المتطلبات المتصاعدة، على لسان جنكيز بالقاش الذي يدير أعمال المواد 1. ويَعِد البيان الصحفي صانعي الرقائق الذين يتجهون إلى قوالب (die) أكبر عند جهود أعلى بإنتاجية أعلى ودورة تأهيل أقصر. لكن لا ذكر للسعر فيه إطلاقاً. وفي سوق علّمتها الصين عدّ الدولارات، هذا الصمت هو الاستراتيجية.
المشتري رفّ الذكاء الاصطناعي، لا السيارة الكهربائية
تصل هذه الركيزة إلى حيث يكمن النمو الفعلي لوولفسبيد. فقد ارتفعت إيرادات مراكز بيانات الذكاء الاصطناعي إلى أكثر من الضعف في السنة المالية 2026، ونمت نحو 20% على أساس ربعي في الربع المنتهي في يونيو 2. وفي أغسطس، اعتمدت ليتيون (LITEON) كربيد سيليكون وولفسبيد داخل حجرة تغذية الطاقة الجانبية (sidecar) العاملة بجهد 800 فولت تيار مستمر (VDC)، وفي وحدات إمداد الطاقة لرفوف الحوسبة المصممة لعملائها من الشركات فائقة النطاق (hyperscale) 3. والفيزياء ترجّح وجود قوة تسعيرية هنا: فعند 800 فولت، أي عيب يفلت إلى دائرة القدرة يتعطل أثناء الخدمة، وترتد كلفته على جاهزية تشغيل الشركة فائقة النطاق لا على فاتورة رقاقة. ووولفسبيد نفسها لا تزال تصف خط الذكاء الاصطناعي بأنه «معتدل لكنه ينمو» 4.
الصين هي التي وضعت أرضية السعر
فئة «بريميوم» قائمة لأن أرضية السعر انهارت. فالطاقة الإنتاجية التي أضافها البر الصيني بين عامي 2022 و2024 خفّضت أسعار ركائز مقاس 6 بوصات داخل الصين بنحو 30%، وباتت رقائق وولفسبيد المسعّرة عند 1,500 دولار تواجه مواد مماثلة بسعر 500 دولار أو أقل 5. وفي 2024، كانت وولفسبيد لا تزال تستحوذ على 33.7% من سوق الركائز، مقابل 17.3% لتانك بلو (TanKeBlue) و17.1% لشركة SICC؛ غير أن الصانعين الصينيين مجتمعين يتقدمان عليها بالفعل 5. والطبقة الأعلى من سلسلة القيمة تتركّز هي الأخرى: فقد كشفت في 24 سبتمبر شركة إيبيوورلد (Epiworld) — وهي مصنع نمو طبقي بالوكالة (epitaxy foundry) في مدينة شيامن الصينية، ومن بين مستثمريها قبل الطرح العام ذراع هواوي لرأس المال الجريء — أنّ عميلاً دولياً لم يُفصح عن اسمه تعهّد بشراء ما يصل إلى 95.8 مليون دولار من رقائق النمو الطبقي (epi wafers) بمقاسي 6 بوصات و8 بوصات، على أن يتم التسليم بحلول 31 ديسمبر، وذلك في مقابل إيرادات تقارب 112 مليون دولار في عام 2025 بأكمله 65.
منافسان صينيان يتجاوزان وولفسبيد معاً في ركائز كربيد السيليكون
Data
| Value | |
|---|---|
| وولفسبيد | 33.7% |
| تانك بلو | 17.3% |
| SICC | 17.1% |
نموذج خسائر ينتظر أن يغيّره «بريميوم»
قدّمت وولفسبيد طلب حماية من الدائنين بموجب الفصل الحادي عشر من قانون الإفلاس الأمريكي في 30 يونيو 2025، وخرجت منه في 29 سبتمبر 2025 بعد شطب ديون بقيمة 4.6 مليار دولار 7. وأغلقت منذ ذلك الحين أربعة أرباع «نظيفة»: إيرادات 196.8 مليون دولار، ثم 168.5 مليون، ثم 150.2 مليون، ثم 149.6 مليون دولار 8. وسجّل الربع المنتهي في يونيو هامش ربح إجمالي وفق المبادئ المحاسبية المقبولة عموماً (GAAP) في حدود سالب 25%، وصافي خسارة 145 مليون دولار، وتدفقاً نقدياً تشغيلياً سالباً بقيمة 54 مليون دولار، لتبقى لديها نحو 1.1 مليار دولار نقداً مقابل ديون والتزامات قابلة للتحويل بنحو 1.69 مليار دولار 42. وتتوقع الشركة إيرادات تتراوح بين 140 و160 مليون دولار للربع الجاري، مع بقاء هامش الربح الإجمالي سالباً مجدداً 24. أما سسكويهانا (Susquehanna)، فتقيّم السهم بـ«محايد» وبهدف سعري يبلغ 30 دولاراً، وتُظهر نماذجها استمرار الخسائر حتى السنة المالية 2028 9.
الإيرادات تتراجع كل ربع منذ خروج وولفسبيد من الفصل الحادي عشر
Data
| الإيرادات | |
|---|---|
| ربع سبتمبر 2025 | $196.8M |
| ربع ديسمبر 2025 | $168.5M |
| ربع مارس 2026 | $150.2M |
| ربع يونيو 2026 | $149.6M |
الفيصل هو الرقم المعلن لهامش الربح الإجمالي
لدى المتفائلين ما يستندون إليه: السهم ارتفع نحو 68% منذ بداية العام، ومزاج المستثمرين الأفراد انقلب إلى التفاؤل، كما حوّل حاملو سندات بقيمة 46 مليون دولار سنداتهم إلى أسهم خلال الربع الماضي 24. لكن ذلك كله لا يمسّ خط هامش الربح الإجمالي، الذي أقرت الإدارة سلفاً بأنه سيبقى في المنطقة السالبة لربع آخر. ففي 24 سبتمبر، فتحت بوميرانتز (Pomerantz) تحقيقاً في شبهة احتيال بالأوراق المالية بشأن تقرير أغسطس؛ وكان السهم قد أغلق منخفضاً 9.42% في اليوم التالي لإعلان النتائج، وافتتح تعاملات الاثنين عند 27.64 دولاراً، أي نحو 66% دون أعلى مستوى له في 52 أسبوعاً 109. ثمة سطر واحد يستحق الرصد في تقرير الربع الأول. فما لم يقل هامش الربح الإجمالي غير ذلك، تبقى أعداد العيوب ادعاءً لا هامش ربح.
بعد أربعة أرباع، هامش الربح الإجمالي يتعافى لكنه لا يزال غائراً تحت الصفر
Data
| هامش الربح الإجمالي | |
|---|---|
| ربع سبتمبر 2025 | -39.2% |
| ربع ديسمبر 2025 | -46.5% |
| ربع مارس 2026 | -26.6% |
| ربع يونيو 2026 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.