Qualität gegen Chinas 500-Dollar-Preisdruck: Wolfspeed setzt auf Premium-Wafer
Ein Jahr nach dem Aus aus Chapter 11 verkauft Wolfspeed Defektzahlen statt Rabatte – in die KI-Racks, in denen die einzige wachsende Sparte des Unternehmens zuletzt ihren Umsatz verdoppelt hat. Die Wette muss ein Unternehmen verändern, das weiterhin eine negative Bruttomarge prognostiziert – bei laufender Untersuchung wegen des Verdachts auf Wertpapierbetrug und mit chinesischen Wettbewerbern, die den Preisboden diktieren.
 Vincent Jiang · 3 min read
Das Verkaufsargument ist, was dem Wafer fehlt
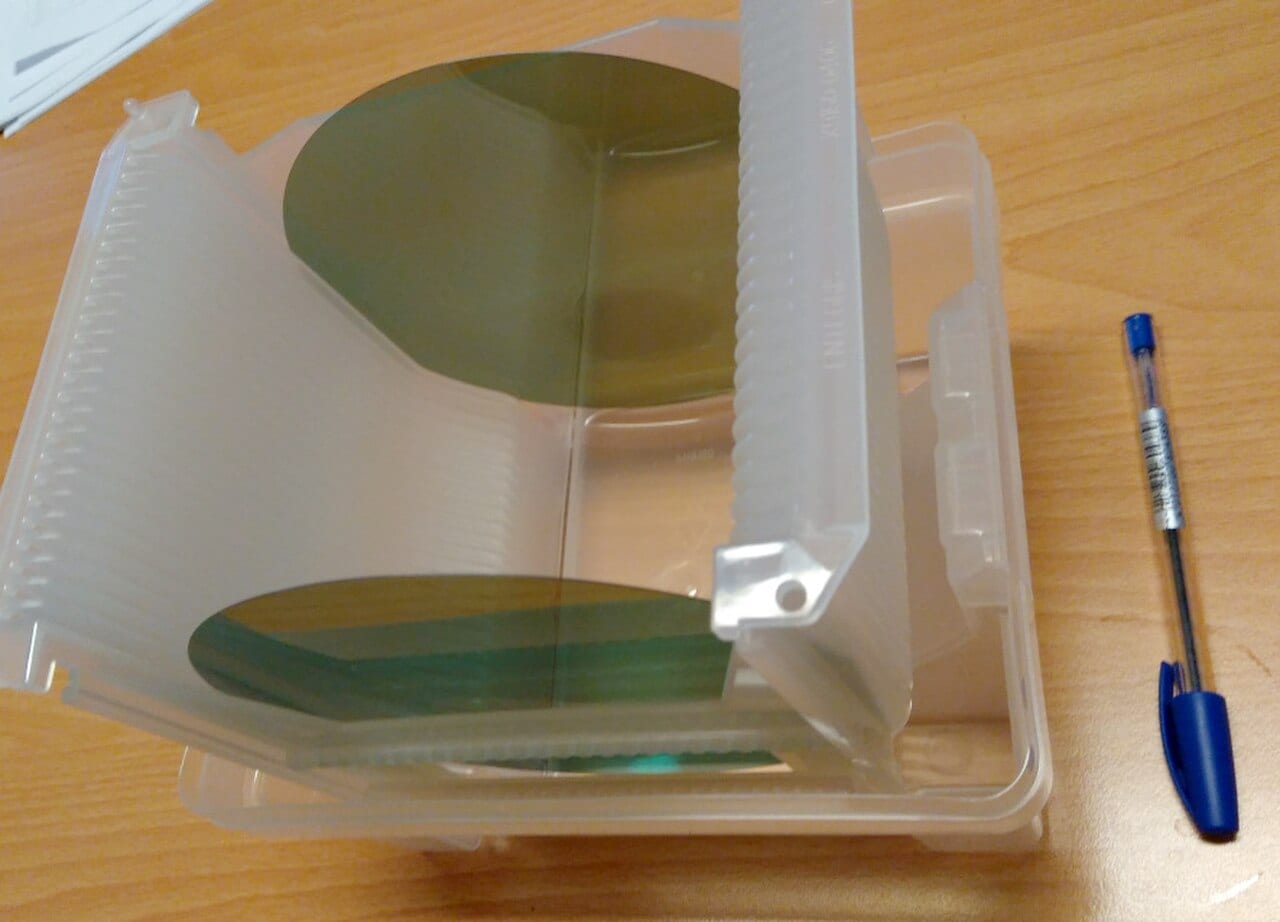
Die Materialsparte von Wolfspeed hat ab dem 27. September ein neues Produkt bestellbar gemacht: ein Premium-Substrat aus n-leitendem Siliziumkarbid mit 200 Millimetern Durchmesser, spezifiziert mit weniger als 0,01 Micropipes pro Quadratzentimeter und weniger als drei Defekten pro Wafer, verifiziert per Röntgentopografie 1. „Wir geben den Kunden eine stärkere Grundlage“ für zunehmend anspruchsvollere Siliziumkarbid-Bauelemente, sagt Cengiz Balkas, der das Materialgeschäft leitet 1. Die Pressemitteilung verspricht Chipherstellern, die größere Chips für immer höhere Spannungen entwickeln, höhere Ausbeute und kürzere Qualifizierungszeiten. Einen Preis nennt sie nicht. In einem Markt, den China das Rechnen in Dollar beigebracht hat, ist dieses Schweigen die Strategie.
Der Käufer ist das KI-Rack, nicht das E-Auto
Das Substrat landet genau dort, wo Wolfspeeds Wachstum tatsächlich liegt. Der Umsatz mit KI-Rechenzentren hat sich im Geschäftsjahr 2026 mehr als verdoppelt und lag im Juni-Quartal um rund 20 Prozent über dem Vorquartal 2. Im August hat LITEON Wolfspeeds Siliziumkarbid in seinem 800-VDC-Power-Sidecar und in Netzteilen für Compute-Racks qualifiziert, die für Hyperscale-Kunden gebaut werden 3. Die Physik spricht für Preissetzungsmacht: Bei 800 Volt fällt ein Defekt, der in eine Leistungsstufe entwischt, erst im Betrieb aus – und die Kosten landen dann auf der Uptime eines Hyperscalers, nicht auf einer Wafer-Rechnung. Wolfspeed selbst nennt das KI-Geschäft weiterhin „moderat, aber wachsend“ 4.
China hat den Preisboden gesetzt
Das Preispremium gibt es nur, weil der Preisboden eingebrochen ist. Neu aufgebaute Kapazitäten in Festlandchina haben zwischen 2022 und 2024 die Preise für 6-Zoll-Substrate dort um rund 30 Prozent gesenkt; Wolfspeed traf mit seinen 1.500-Dollar-Wafern auf vergleichbares Material, das 500 Dollar oder weniger kostete 5. 2024 hielt Wolfspeed noch 33,7 Prozent des Substratmarkts, TanKeBlue 17,3 Prozent und SICC 17,1 Prozent; zusammen liegen die beiden chinesischen Hersteller damit bereits vor Wolfspeed 5. Auch die Stufe darüber konsolidiert sich: Epiworld, eine Epitaxie-Foundry aus Xiamen, zu deren Geldgebern vor dem Börsengang auch Huaweis Venture-Capital-Sparte zählt, meldete am 24. September, ein namentlich nicht genannter internationaler Kunde habe sich verpflichtet, 6-Zoll- und 8-Zoll-Epitaxie-Wafer im Wert von bis zu 95,8 Millionen Dollar abzunehmen, mit Auslieferung bis zum 31. Dezember – zum Vergleich: rund 112 Millionen Dollar Umsatz im gesamten Jahr 2025 65.
Zwei chinesische Rivalen liegen bei SiC-Substraten gemeinsam vor Wolfspeed
Data
| Value | |
|---|---|
| Wolfspeed | 33.7% |
| TanKeBlue | 17.3% |
| SICC | 17.1% |
Das Preispremium muss ein Verlustmodell bewegen
Wolfspeed hat am 30. Juni 2025 Chapter 11 beantragt und ist am 29. September 2025 mit 4,6 Milliarden Dollar weniger Schulden aus dem Verfahren hervorgegangen 7. Seitdem vier saubere Quartale: zuerst 196,8 Millionen Dollar Umsatz, dann 168,5 Millionen, 150,2 Millionen und 149,6 Millionen Dollar 8. Das Juni-Quartal wies eine Bruttomarge nach US-GAAP von nahezu minus 25 Prozent aus, einen Nettoverlust von 145 Millionen Dollar und einen operativen Cashflow von minus 54 Millionen Dollar; übrig bleiben rund 1,1 Milliarden Dollar an Barmitteln, denen etwa 1,69 Milliarden Dollar an Schulden und Wandelanleihen gegenüberstehen 42. Für das laufende Quartal liegt die Umsatzprognose bei 140 bis 160 Millionen Dollar, erneut mit negativer Bruttomarge 24. Susquehanna stuft die Aktie mit „Neutral“ und einem Kursziel von 30 Dollar ein und rechnet bis einschließlich Geschäftsjahr 2028 mit Verlusten 9.
Seit dem Ausstieg aus Chapter 11 sinkt der Umsatz Quartal für Quartal
Data
| Umsatz | |
|---|---|
| Quartal bis Sep 2025 | $196.8M |
| Quartal bis Dez 2025 | $168.5M |
| Quartal bis Mrz 2026 | $150.2M |
| Quartal bis Jun 2026 | $149.6M |
Der Lackmustest ist die Bruttomarge
Die Bullen haben Material: Die Aktie ist in diesem Jahr um rund 68 Prozent gestiegen, die Stimmung unter Kleinanlegern ist ins Positive gekippt, und Anleihegläubiger haben im vergangenen Quartal Papiere im Wert von 46 Millionen Dollar in Aktien umgewandelt 24. Nichts davon berührt die Zeile Bruttomarge, die das Management für ein weiteres Quartal bereits abgeschrieben hat. Die Kanzlei Pomerantz hat am 24. September eine Untersuchung wegen Wertpapierbetrugs im Zusammenhang mit dem Bericht vom August eingeleitet; die Aktie hatte am Tag nach den Zahlen mit einem Minus von 9,42 Prozent geschlossen und war am Montag bei 27,64 Dollar in den Handel gegangen, rund 66 Prozent unter ihrem 52-Wochen-Hoch 109. Im Bericht zum ersten Quartal kommt es auf eine einzige Zeile an. Solange die Bruttomarge nicht das Gegenteil zeigt, sind Defektzahlen eine Behauptung – keine Marge.
Vier Quartale später erholt sich die Bruttomarge – bleibt aber tief im Minus
Data
| Bruttomarge | |
|---|---|
| Quartal bis Sep 2025 | -39.2% |
| Quartal bis Dez 2025 | -46.5% |
| Quartal bis Mrz 2026 | -26.6% |
| Quartal bis Jun 2026 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.