Wolfspeed apuesta a que su oblea premium puede con la maquinaria china de los 500 dólares
Un año después de salir del capítulo 11, Wolfspeed vende recuentos de defectos en vez de descuentos a los racks de IA, el mercado donde se duplicó su única línea de crecimiento. La apuesta tiene que mover a una empresa que sigue previendo un margen bruto negativo, con una investigación por fraude de valores abierta y rivales chinos marcando el suelo de precios.
 Vincent Jiang · 3 min read
El argumento de venta es lo que a la oblea le falta
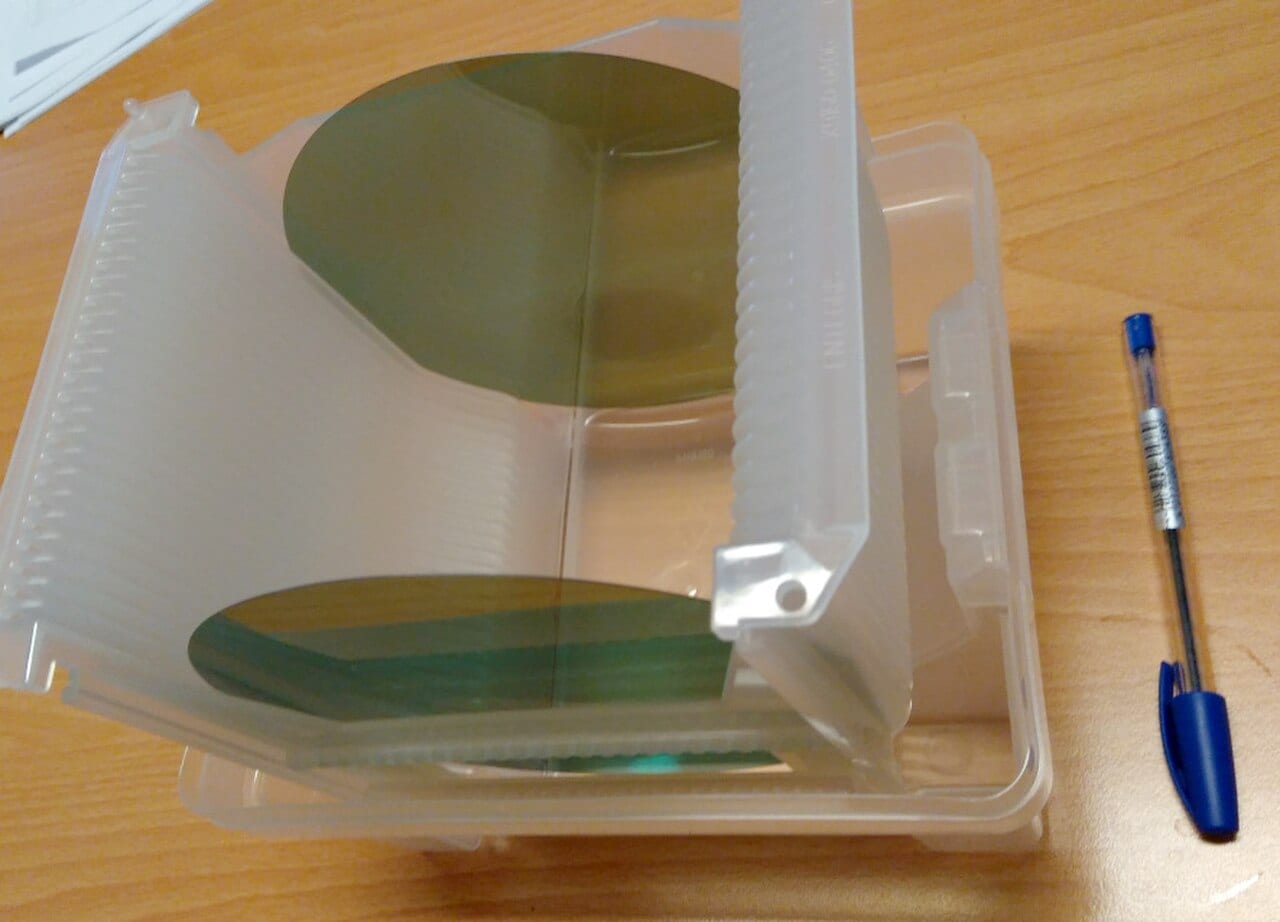
La división de materiales de Wolfspeed abrió los pedidos de un nuevo producto el 27 de septiembre: un sustrato Premium de carburo de silicio tipo n de 200 milímetros, especificado con menos de 0,01 microporos por centímetro cuadrado y menos de tres defectos por oblea, verificado por topografía de rayos X 1. «Estamos dando a los clientes una base más sólida» para dispositivos de carburo de silicio cada vez más exigentes, dice Cengiz Balkas, que dirige el negocio de materiales 1. La nota de prensa vende mayor rendimiento y procesos de calificación más cortos a los fabricantes de semiconductores que apuestan por chips más grandes a tensiones más altas. Nunca menciona un precio. En un mercado al que China enseñó a contar dólares, ese silencio es la estrategia.
El comprador es el rack de IA, no el coche eléctrico
El sustrato aterriza justo donde está el crecimiento de Wolfspeed. Los ingresos del negocio de centros de datos de IA más que se duplicaron en el año fiscal 2026 y crecieron en torno al 20% en el trimestre cerrado en junio respecto al anterior 2. En agosto, LITEON calificó el carburo de silicio de Wolfspeed para su módulo de alimentación lateral (sidecar) de 800 VCC y para las fuentes de alimentación de racks de cómputo que fabrica para clientes de hiperescala 3. La física sugiere el poder de fijación de precios: a 800 voltios, un defecto que se cuela en una etapa de potencia falla en servicio, y el coste recae sobre la disponibilidad del hiperescalador y no sobre la factura de una oblea. La propia Wolfspeed sigue describiendo la línea de IA como «moderada pero en crecimiento» 4.
China fijó el suelo de precios
El sobreprecio existe porque el suelo de precios se hundió. La capacidad añadida en China continental entre 2022 y 2024 recortó en torno a un 30% los precios de los sustratos de 6 pulgadas en el país, y las obleas de 1.500 dólares de Wolfspeed se toparon con material comparable a 500 dólares o menos 5. En 2024 Wolfspeed aún controlaba el 33,7% del mercado de sustratos, frente al 17,3% de TanKeBlue y el 17,1% de SICC; sumadas, las dos fabricantes chinas ya la superan 5. El escalón superior de la cadena también se consolida: Epiworld, una fundición de epitaxia de Xiamén cuyos inversores previos a la salida a bolsa incluyen al brazo de capital riesgo de Huawei, reveló el 24 de septiembre que un cliente internacional cuyo nombre no trascendió se ha comprometido a comprar obleas epitaxiales de 6 y 8 pulgadas por un importe máximo de 95,8 millones de dólares, con entrega antes del 31 de diciembre, frente a unos 112 millones de ingresos en el conjunto de 2025 65.
Dos rivales chinas ya superan juntas a Wolfspeed en sustratos de carburo de silicio
Data
| Value | |
|---|---|
| Wolfspeed | 33.7% |
| TanKeBlue | 17.3% |
| SICC | 17.1% |
El modelo en pérdidas que el sobreprecio tiene que mover
Wolfspeed solicitó acogerse al capítulo 11 el 30 de junio de 2025 y salió del proceso el 29 de septiembre de 2025 con 4.600 millones de dólares de deuda eliminada 7. Desde entonces encadena cuatro trimestres limpios: ingresos de 196,8 millones de dólares, luego 168,5 millones, 150,2 millones y 149,6 millones 8. El trimestre de junio arrojó un margen bruto GAAP (criterios contables estadounidenses) cercano al -25%, una pérdida neta de 145 millones y un flujo de caja operativo negativo de 54 millones, lo que deja unos 1.100 millones de caja frente a unos 1.690 millones de deuda y obligaciones convertibles 42. La previsión para el trimestre en curso es de 140 a 160 millones de dólares, con el margen bruto de nuevo en negativo 24. Susquehanna, con recomendación neutral y precio objetivo de 30 dólares, proyecta pérdidas hasta el año fiscal 2028 9.
Los ingresos caen cada trimestre desde que Wolfspeed salió del capítulo 11
Data
| Ingresos | |
|---|---|
| Trim. sept. 2025 | $196.8M |
| Trim. dic. 2025 | $168.5M |
| Trim. mar. 2026 | $150.2M |
| Trim. jun. 2026 | $149.6M |
La pista está en el margen bruto
Los alcistas tienen munición: las acciones se han revalorizado cerca de un 68% este año, el ánimo del pequeño inversor ha virado al optimismo y los tenedores de deuda convirtieron en acciones obligaciones por valor de 46 millones de dólares el pasado trimestre 24. Nada de eso toca la línea del margen bruto, que la dirección ya ha dado por perdida otro trimestre. Pomerantz abrió el 24 de septiembre una investigación por fraude de valores sobre el informe de agosto; la acción había cerrado con una caída del 9,42% el día siguiente a los resultados y abrió el lunes a 27,64 dólares, en torno a un 66% por debajo de su máximo de 52 semanas 109. Hay que vigilar una sola línea en el informe del primer trimestre. Hasta que el margen bruto diga lo contrario, el recuento de defectos es una promesa, no un margen.
Cuatro trimestres después, el margen bruto se recupera, pero sigue muy por debajo de cero
Data
| Margen bruto | |
|---|---|
| Trim. sept. 2025 | -39.2% |
| Trim. dic. 2025 | -46.5% |
| Trim. mar. 2026 | -26.6% |
| Trim. jun. 2026 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.