Wolfspeed parie que la qualité de ses wafers premium vaincra la machine chinoise du wafer à 500 dollars
Un an après sa sortie du chapitre 11, Wolfspeed vend des taux de défauts plutôt que des remises aux baies IA, où son unique ligne de croissance a doublé. Le pari doit faire bouger une entreprise qui table encore sur une marge brute négative, visée par une enquête pour fraude boursière et face à des rivaux chinois qui fixent le plancher des prix.
 Vincent Jiang · 3 min read
L'argument de vente, c'est ce que le wafer n'a pas
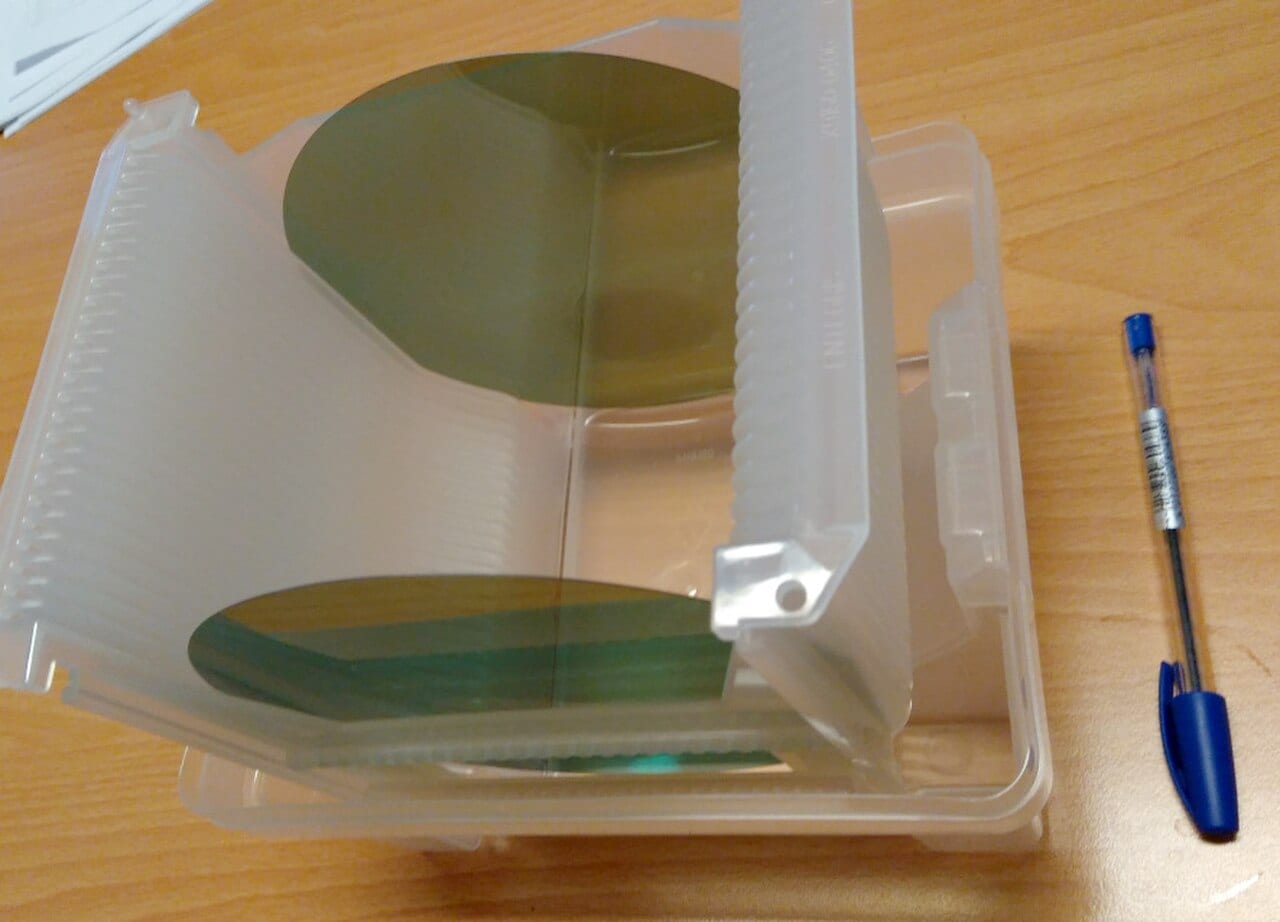
L'activité Matériaux de Wolfspeed a ouvert le 27 septembre les commandes d'un nouveau produit : un substrat Premium 200 mm en carbure de silicium de type n, spécifié à moins de 0,01 micropipe par centimètre carré et moins de trois défauts par wafer, vérifié par topographie aux rayons X 1. « Nous donnons à nos clients des fondations plus solides » pour des composants en carbure de silicium toujours plus exigeants, explique Cengiz Balkas, qui dirige l'activité Matériaux 1. Le communiqué promet un rendement supérieur et une qualification plus rapide aux fabricants de puces qui poussent des matrices toujours plus grandes sous des tensions plus élevées. Aucun prix n'y est annoncé. Sur un marché que la Chine a habitué à compter les dollars, ce silence est une stratégie en soi.
Le client, c'est la baie IA, pas la voiture électrique
Le substrat atterrit là où se trouve vraiment la croissance de Wolfspeed. Sur l'exercice 2026, le chiffre d'affaires des centres de données IA a plus que doublé ; au trimestre clos en juin, il a encore progressé d'environ 20 % par rapport au trimestre précédent 2. En août, LITEON a qualifié le carbure de silicium de Wolfspeed dans son alimentation « sidecar » 800 VDC et dans les alimentations de baies de calcul destinées aux hyperscalers 3. La physique laisse entrevoir un pouvoir de fixation des prix : à 800 volts, un défaut qui parvient jusqu'à un étage de puissance provoque une défaillance en exploitation, et le coût se paie en disponibilité chez l'hyperscaler plutôt qu'en facture de wafers. Wolfspeed elle-même décrit encore cette activité IA comme « modérée mais en croissance » 4.
La Chine a fixé le plancher des prix
Le premium n'existe que parce que le plancher s'est effondré. Les capacités mises en service en Chine continentale entre 2022 et 2024 ont fait chuter d'environ 30 % les prix des substrats de 6 pouces dans le pays ; à 1 500 dollars, les wafers de Wolfspeed se sont retrouvés face à un matériau comparable proposé à 500 dollars, voire moins 5. En 2024, Wolfspeed détenait encore 33,7 % du marché des substrats, contre 17,3 % à TanKeBlue et 17,1 % à SICC ; réunis, les deux fabricants chinois la dépassent déjà 5. L'étage au-dessus se concentre, lui aussi : Epiworld, une fonderie d'épitaxie de Xiamen dont les investisseurs d'avant-introduction en Bourse comptent la structure de capital-risque de Huawei, a annoncé le 24 septembre qu'un client international non identifié s'était engagé à acheter pour un montant pouvant atteindre 95,8 millions de dollars de wafers épitaxiés de 6 et 8 pouces, à livrer d'ici au 31 décembre — à comparer aux quelque 112 millions de dollars de chiffre d'affaires réalisés sur l'ensemble de l'année 2025 65.
Substrats de SiC : deux rivaux chinois dépassent désormais Wolfspeed à eux deux
Data
| Value | |
|---|---|
| Wolfspeed | 33.7% |
| TanKeBlue | 17.3% |
| SICC | 17.1% |
Le modèle en pertes que le premium doit faire bouger
Wolfspeed s'est placée sous la protection du chapitre 11 le 30 juin 2025 et en est sortie le 29 septembre 2025, débarrassée de 4,6 milliards de dollars de dette 7. Quatre trimestres propres depuis : 196,8 millions de dollars de chiffre d'affaires, puis 168,5 millions, 150,2 millions et 149,6 millions 8. Le trimestre clos en juin s'est soldé par une marge brute GAAP proche de −25 %, une perte nette de 145 millions de dollars et un flux de trésorerie d'exploitation négatif de 54 millions, avec environ 1,1 milliard de dollars de trésorerie face à quelque 1,69 milliard de dettes et d'obligations convertibles 42. Les prévisions pour le trimestre en cours se situent entre 140 et 160 millions de dollars, avec une marge brute à nouveau négative 24. Susquehanna, qui affiche un conseil Neutral avec un objectif de cours de 30 dollars, anticipe des pertes jusqu'à l'exercice 2028 9.
Le chiffre d'affaires de Wolfspeed recule chaque trimestre depuis sa sortie du chapitre 11
Data
| Chiffre d'affaires | |
|---|---|
| T3 2025 | $196.8M |
| T4 2025 | $168.5M |
| T1 2026 | $150.2M |
| T2 2026 | $149.6M |
Le révélateur, c'est la marge brute publiée
Les haussiers ne manquent pas d'arguments : le titre a gagné environ 68 % depuis le début de l'année, le sentiment des investisseurs particuliers a basculé à la hausse et les porteurs ont converti 46 millions de dollars d'obligations en actions au dernier trimestre 24. Rien de tout cela ne touche la ligne de marge brute, que la direction a d'ores et déjà donnée perdue pour un trimestre supplémentaire. Pomerantz a ouvert le 24 septembre une enquête pour fraude boursière sur le rapport d'août ; le titre avait clôturé en recul de 9,42 % le lendemain de la publication et a ouvert lundi à 27,64 dollars, soit environ 66 % sous son plus haut sur cinquante-deux semaines 109. Surveillez une seule ligne dans le rapport du premier trimestre. Tant que la marge brute ne dit pas le contraire, les taux de défauts sont une affirmation, pas une marge.
Quatre trimestres plus tard, la marge brute se redresse mais reste profondément négative
Data
| Marge brute | |
|---|---|
| T3 2025 | -39.2% |
| T4 2025 | -46.5% |
| T1 2026 | -26.6% |
| T2 2026 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.