Wolfspeed का दांव: प्रीमियम वेफर की क्वालिटी चीन की 500 डॉलर वाली कीमत-मशीन को हरा सकती है
चैप्टर 11 (Chapter 11) से बाहर आए को एक साल हो गया है। Wolfspeed अब AI रैकों के लिए छूट नहीं बेच रहा — अपने वेफरों में दोषों की कम गिनती बेच रहा है; यही वह कोना है जिसमें कंपनी की एकमात्र बढ़ती लाइन दोगुनी हुई। अब इस दांव को एक ऐसी कंपनी को हिलाना है जो अभी भी नकारात्मक सकल मार्जिन का गाइडेंस दे रही है, जिस पर प्रतिभूतियों से जुड़ी जांच चल रही है और जिसके बाजार की कीमतों की निचली सीमा (price floor) चीनी प्रतिद्वंद्वी तय करते हैं।
 Vincent Jiang · 3 min read
बिक्री का तर्क: वेफर में जो नहीं है
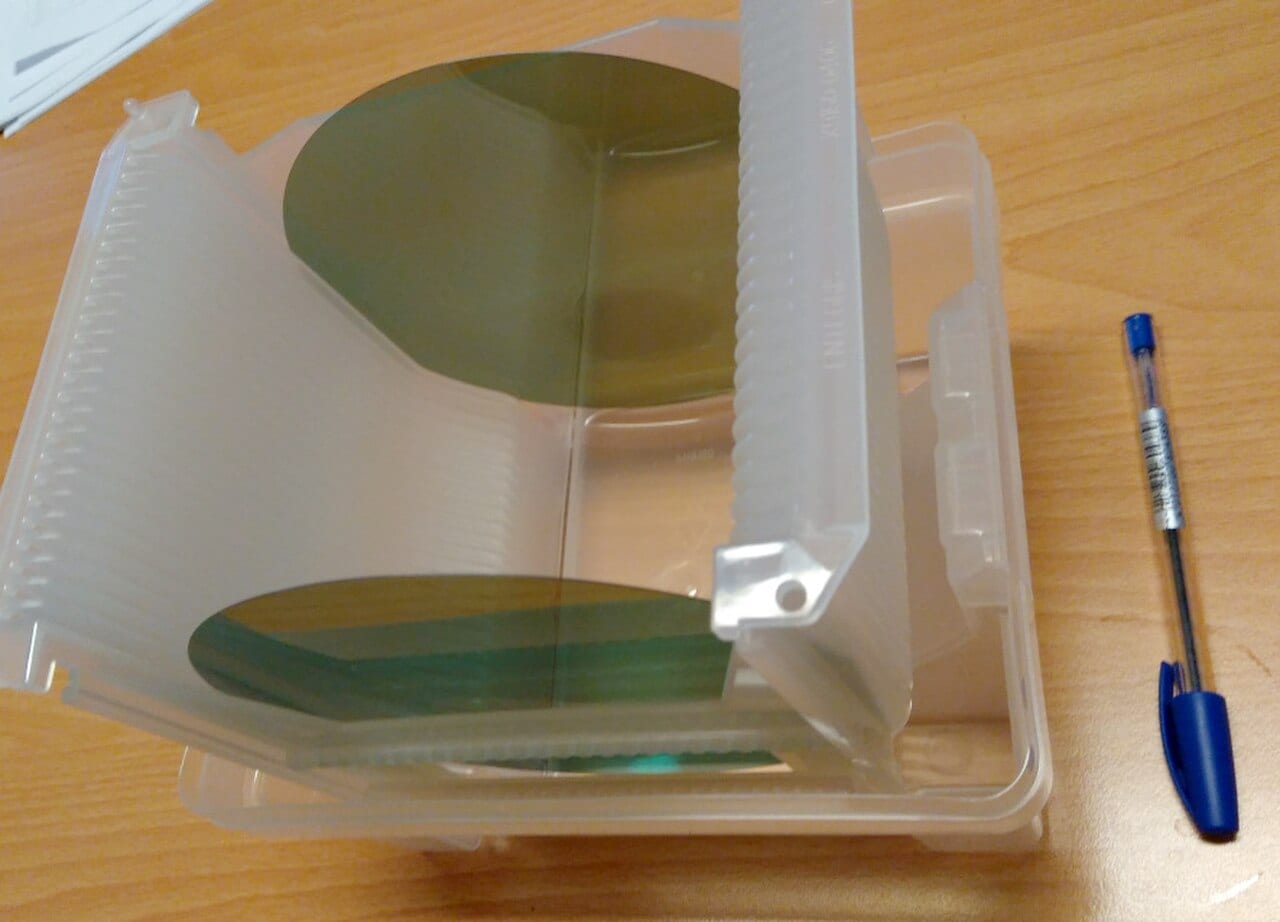
Wolfspeed की मटीरियल्स यूनिट ने 27 सितंबर को एक नया प्रोडक्ट ऑर्डर के लिए उपलब्ध करा दिया है — प्रीमियम 200 मिमी एन-टाइप सिलिकॉन कार्बाइड सब्सट्रेट। स्पेसिफिकेशन भी साफ है: प्रति वर्ग सेंटीमीटर 0.01 से कम माइक्रोपाइप (micropipes) और प्रति वेफर तीन से कम दोष, जिन्हें एक्स-रे टोपोग्राफी (X-ray topography) से सत्यापित किया गया है 1। लगातार बढ़ती ज़रूरतों वाले सिलिकॉन कार्बाइड डिवाइसों के लिए “हम ग्राहकों को एक मजबूत नींव दे रहे हैं” — यह शब्द Cengiz Balkas के हैं, जो कंपनी का मटीरियल्स कारोबार संभालते हैं 1। प्रेस रिलीज़ उन चिपमेकर्स को बेहतर यील्ड और जल्दी पूरी होने वाली क्वालिफिकेशन (qualification) का वादा करती है, जो ऊंचे वोल्टेज पर बड़े डाई (die) की तरफ बढ़ रहे हैं। कीमत का ज़िक्र तक नहीं है। और उस बाजार में, जिसे चीन ने डॉलर गिनना सिखा दिया है, यह चुप्पी ही असली रणनीति है।
खरीदार इलेक्ट्रिक व्हीकल नहीं, AI रैक है
यह सब्सट्रेट वहीं पहुंच रहा है, जहां Wolfspeed की असली बढ़त है। वित्त वर्ष 2026 में AI डेटा सेंटर से आमदनी दोगुने से ज़्यादा बढ़ गई और जून की तिमाही में यह पिछली तिमाही के मुकाबले करीब 20 प्रतिशत और ऊपर गई 2। अगस्त में LITEON ने हाइपरस्केल (hyperscale) ग्राहकों के लिए बनने वाली अपनी 800 VDC पावर साइडकार (power sidecar) और कंप्यूट रैक की पावर सप्लाई में Wolfspeed के सिलिकॉन कार्बाइड को क्वालिफाई कर लिया 3। दाम वसूलने की ताकत सीधे फिजिक्स से आती है: 800 वोल्ट पर पावर स्टेज तक बच निकलने वाला कोई दोष इस्तेमाल के दौरान ही फेल हो जाता है, और उसका खर्च वेफर के इनवॉइस पर नहीं, हाइपरस्केलर के अपटाइम (uptime) पर आ जाता है। खुद Wolfspeed आज भी इस AI कारोबार को “मध्यम लेकिन बढ़ता हुआ” बताता है 4।
कीमत की निचली सीमा चीन ने तय कर रखी है
प्रीमियम इसलिए मौजूद है क्योंकि कीमत की निचली सीमा ढह चुकी है। 2022 से 2024 के बीच मेनलैंड चीन में जुड़ी क्षमता ने चीन में 6 इंच सब्सट्रेट के दाम करीब 30 प्रतिशत गिरा दिए, और Wolfspeed के 1,500 डॉलर वाले वेफरों के सामने उसी किस्म का माल 500 डॉलर या उससे कम दाम पर आ गया 5। 2024 में सब्सट्रेट के बाज़ार में Wolfspeed के पास अब भी 33.7 प्रतिशत हिस्सेदारी थी, जबकि TanKeBlue के पास 17.3 प्रतिशत और SICC के पास 17.1 प्रतिशत — मगर दोनों चीनी कंपनियां मिलकर पहले ही उससे आगे निकल चुकी हैं 5। इसके ऊपर की परत में भी कंसोलिडेशन (consolidation) चल रहा है: चीन के शियामेन की एपिटैक्सी (epitaxy) फाउंड्री Epiworld — जिसके IPO से पहले के निवेशकों में Huawei की वेंचर आर्म भी शामिल है — ने 24 सितंबर को खुलासा किया कि एक अनाम अंतरराष्ट्रीय ग्राहक 6 इंच और 8 इंच के एपि वेफर (epi wafer) 95.8 मिलियन डॉलर तक खरीदने के लिए प्रतिबद्ध है, जिनकी डिलीवरी 31 दिसंबर तक होगी — जबकि पूरे 2025 में Epiworld की कुल आमदनी करीब 112 मिलियन डॉलर ही रही थी 65।
सिलिकॉन कार्बाइड सब्सट्रेट में दो चीनी प्रतिद्वंद्वी मिलकर अब Wolfspeed से आगे
Data
| Value | |
|---|---|
| Wolfspeed | 33.7% |
| TanKeBlue | 17.3% |
| SICC | 17.1% |
घाटे का मॉडल, जिसे प्रीमियम को हिलाना है
Wolfspeed ने 30 जून 2025 को चैप्टर 11 के तहत दिवालियापन की अर्जी दायर की थी और 29 सितंबर 2025 को 4.6 अरब डॉलर का कर्ज़ मिटाकर बाहर निकला 7। तब से चार साफ तिमाहियां गुजर चुकी हैं: आमदनी 196.8 मिलियन डॉलर, फिर 168.5 मिलियन, 150.2 मिलियन और 149.6 मिलियन डॉलर 8। जून की तिमाही में GAAP सकल मार्जिन करीब नकारात्मक 25 प्रतिशत छपा, शुद्ध घाटा 145 मिलियन डॉलर का रहा और ऑपरेटिंग कैश फ्लो नकारात्मक 54 मिलियन डॉलर आया; बैलेंस शीट पर कंपनी के पास करीब 1.1 अरब डॉलर की नकदी है, जबकि कर्ज़ और कन्वर्टिबल देनदारियां मिलाकर करीब 1.69 अरब डॉलर हैं 42। मौजूदा तिमाही के लिए गाइडेंस 140 से 160 मिलियन डॉलर है, और सकल मार्जिन इस बार भी नकारात्मक रहेगा 24। ब्रोकरेज Susquehanna की रेटिंग न्यूट्रल है और टारगेट 30 डॉलर; उसके मॉडल के मुताबिक कंपनी वित्त वर्ष 2028 तक घाटे में रहेगी 9।
चैप्टर 11 से बाहर आने के बाद से हर तिमाही आमदनी गिरी
Data
| आमदनी | |
|---|---|
| सितंबर 2025 तिमाही | $196.8M |
| दिसंबर 2025 तिमाही | $168.5M |
| मार्च 2026 तिमाही | $150.2M |
| जून 2026 तिमाही | $149.6M |
असली संकेत है सकल मार्जिन का आंकड़ा
तेज़ी के समर्थकों (बुल्स) के पास भी अपनी दलीलें मौजूद हैं: शेयर इस साल करीब 68 प्रतिशत चढ़ चुका है, छोटे निवेशकों का रुझान बुलिश हो गया है और पिछली तिमाही में नोटधारकों ने 46 मिलियन डॉलर के नोट्स इक्विटी में बदल दिए हैं 24। लेकिन इनमें से कोई भी बात सकल मार्जिन की लाइन तक नहीं पहुंचती — उसे मैनेजमेंट ने एक और तिमाही के लिए पहले ही हार मान लिया है। 24 सितंबर को लॉ फर्म Pomerantz ने अगस्त की रिपोर्ट को लेकर प्रतिभूति धोखाधड़ी की जांच शुरू की। नतीजों के अगले ही दिन शेयर 9.42 प्रतिशत की गिरावट के साथ बंद हुआ था और सोमवार को वह 27.64 डॉलर पर खुला, जो अपने 52 हफ्ते के हाई से करीब 66 प्रतिशत नीचे है 109। पहली तिमाही की रिपोर्ट में एक लाइन पर नज़र रखिए। सकल मार्जिन जब तक खुद कुछ और नहीं कह देता, तब तक दोषों की गिनती सिर्फ एक दावा है — मार्जिन नहीं।
चार तिमाहियों में सकल मार्जिन सुधरा है, पर अब भी शून्य से काफ़ी नीचे
Data
| सकल मार्जिन | |
|---|---|
| सितंबर 2025 तिमाही | -39.2% |
| दिसंबर 2025 तिमाही | -46.5% |
| मार्च 2026 तिमाही | -26.6% |
| जून 2026 तिमाही | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.