ウルフスピードのプレミアムウェハー、品質で中国の「500ドル」攻勢に挑む
米連邦破産法11条から再生して1年。ウルフスピードは値下げではなく欠陥数の少なさを武器に、唯一の成長戦線が倍増したAIデータセンターのラックに照準を合わせる。売上総利益率は依然としてマイナスを展望し、証券不正の調査は続き、価格の下限は中国勢が握る。この賭けが成功するには、そんな状態の会社を動かす必要がある。
 Vincent Jiang · 3 min read
売りはウェハーの「欠陥の少なさ」
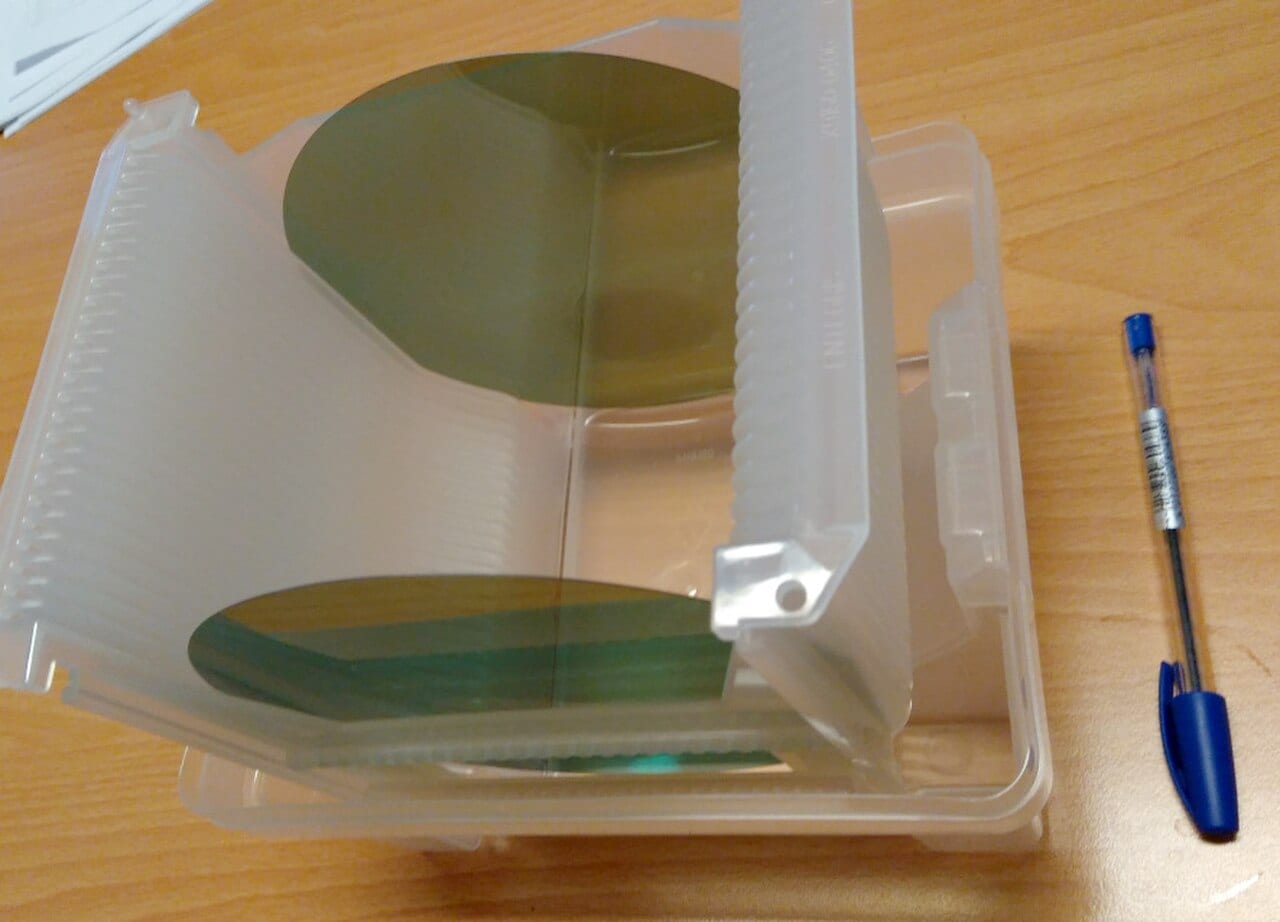
ウルフスピードのマテリアルズ(材料)部門は9月27日、新製品「プレミアム200mm・n型炭化ケイ素基板」の受注を始めた。マイクロパイプ(微小な貫通欠陥)は平方センチメートル当たり0.01本未満、ウェハー1枚当たりの欠陥も3個未満と規定し、X線トポグラフィーで検証する1。「お客様に、より強固な基盤を提供する」――要求が厳しくなる炭化ケイ素デバイスに向けて、とマテリアルズ事業を率いるジェンギズ・バルカシュは語る1。リリースは、より高電圧で大型のダイを開発する半導体メーカーに向けて、歩留まりの向上と認定(クオリフィケーション)期間の短縮を売り込む。ただし価格はどこにも示していない。ドルを数えることを中国に教え込まれた市場で、この沈黙こそが戦略だ。
顧客はEVではなくAIラック
この基板が向かう先は、ウルフスピードの成長が実際に起きている場所だ。AIデータセンター向け売上高は2026年度に2倍超となり、4~6月期も前四半期比で約2割増えた2。8月にはライトオンが、ハイパースケール(超大規模データセンター)事業者向けに製造する800ボルト直流(VDC)の電源サイドカー(計算ラックの脇に置く電源装置)と計算ラック用電源装置で、ウルフスピードの炭化ケイ素の採用認定を完了した3。価格決定力を裏付けるのは物理だ。800ボルトでは、検出をすり抜けてパワーステージに入り込んだ欠陥は運用中に故障し、そのコストはウェハーの請求書ではなく、ハイパースケーラーの稼働率にはね返る。当のウルフスピード自身、AI向けを「穏やかだが、成長している」と表現するにとどまる4。
価格の下限を決めたのは中国
プレミアムが成り立つのは、下限が崩れたためだ。2022~24年に中国本土で増設された生産能力が、中国国内の6インチ基板価格を約3割押し下げた。ウルフスピードの1500ドルのウェハーの前に、同等の材料が500ドル以下の値段で立ちはだかる5。2024年の基板市場シェアは、ウルフスピードが33.7%でなお首位。天科合達(TanKeBlue)が17.3%、山東天岳(SICC)が17.1%と続き、2社を合わせればすでにウルフスピードを上回る5。その上の層でも再編は進む。上場前の出資者にファーウェイのベンチャー投資部門が名を連ねる、中国・厦門のエピタキシー受託メーカー、エピワールド(Epiworld)。同社は9月24日、社名を明かしていない海外の顧客が、6インチと8インチのエピウェハーを最大9580万ドル分、12月31日までの納品で購入することを確約したと明らかにした。2025年通期の売上高約1億1200万ドルに迫る額だ65。
炭化ケイ素基板で中国勢2社の合計がウルフスピードを上回る
Data
| Value | |
|---|---|
| ウルフスピード | 33.7% |
| 天科合達 | 17.3% |
| 山東天岳 | 17.1% |
プレミアムが変えねばならない赤字モデル
ウルフスピードは2025年6月30日に米連邦破産法11条の適用を申請し、同年9月29日、46億ドルの債務を解消して再建を完了した7。その後は四半期4期分の決算が出そろった。売上高は1億9680万ドル、1億6850万ドル、1億5020万ドル、1億4960万ドル8。4~6月期は米国会計基準(GAAP)ベースの売上総利益率がマイナス25%前後で、純損失は1億4500万ドル、営業キャッシュフローはマイナス5400万ドルだった。手元現金は約11億ドルに対し、債務と転換社債は合計約16億9000万ドルに上る42。今四半期の売上高見通しは1億4000万~1億6000万ドルで、売上総利益率は再びマイナスとなる見通しだ24。サスケハナ(Susquehanna)は投資判断「中立」、目標株価30ドル。2028年度まで赤字が続くと試算している9。
再建完了後も売上高は毎四半期減少
Data
| 売上高 | |
|---|---|
| 2025年7~9月期 | $196.8M |
| 2025年10~12月期 | $168.5M |
| 2026年1~3月期 | $150.2M |
| 2026年4~6月期 | $149.6M |
正体を表すのは売上総利益率
強気派にも材料はある。株価は年初来、約68%上昇し、個人投資家のセンチメントも強気に転じた。4~6月期には、転換社債の保有者が4600万ドル分を株式に転換した24。だが、そのいずれも売上総利益率の行方を変えるものではない。売上総利益率については、経営陣自身が今四半期もマイナスになるとすでに認めている。米法律事務所ポメランツ(Pomerantz)は9月24日、8月の決算報告をめぐる証券不正の調査に着手した。株価は決算発表の翌日に9.42%安で終了し、月曜日の始値は27.64ドル。52週高値を約66%下回る水準だ109。第1四半期決算で注目すべきは一行だけ。売上総利益率が別の答えを示すまで、欠陥数は主張であって、利益ではない。
売上総利益率は改善傾向だが、依然として深いマイナス
Data
| 売上総利益率 | |
|---|---|
| 2025年7~9月期 | -39.2% |
| 2025年10~12月期 | -46.5% |
| 2026年1~3月期 | -26.6% |
| 2026年4~6月期 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.