울프스피드, '프리미엄 웨이퍼' 승부수… 中 500달러 가격공세를 품질로 뚫는다
챕터11(미국 연방파산법 제11장)을 나온 지 1년째인 울프스피드는 할인 대신 '결함 수'를 팔고 있다. 판매처는 유일한 성장 라인이 두 배로 뛴 AI 랙이다. 다만 이 승부수가 반전시켜야 할 회사는 여전히 마이너스 매출총이익률을 가이드 중이고, 증권 관련 조사가 열려 있으며, 가격 바닥은 중국 경쟁사가 정해 놓았다.
 Vincent Jiang · 3 min read
내세우는 것은 웨이퍼에 '없는 것'
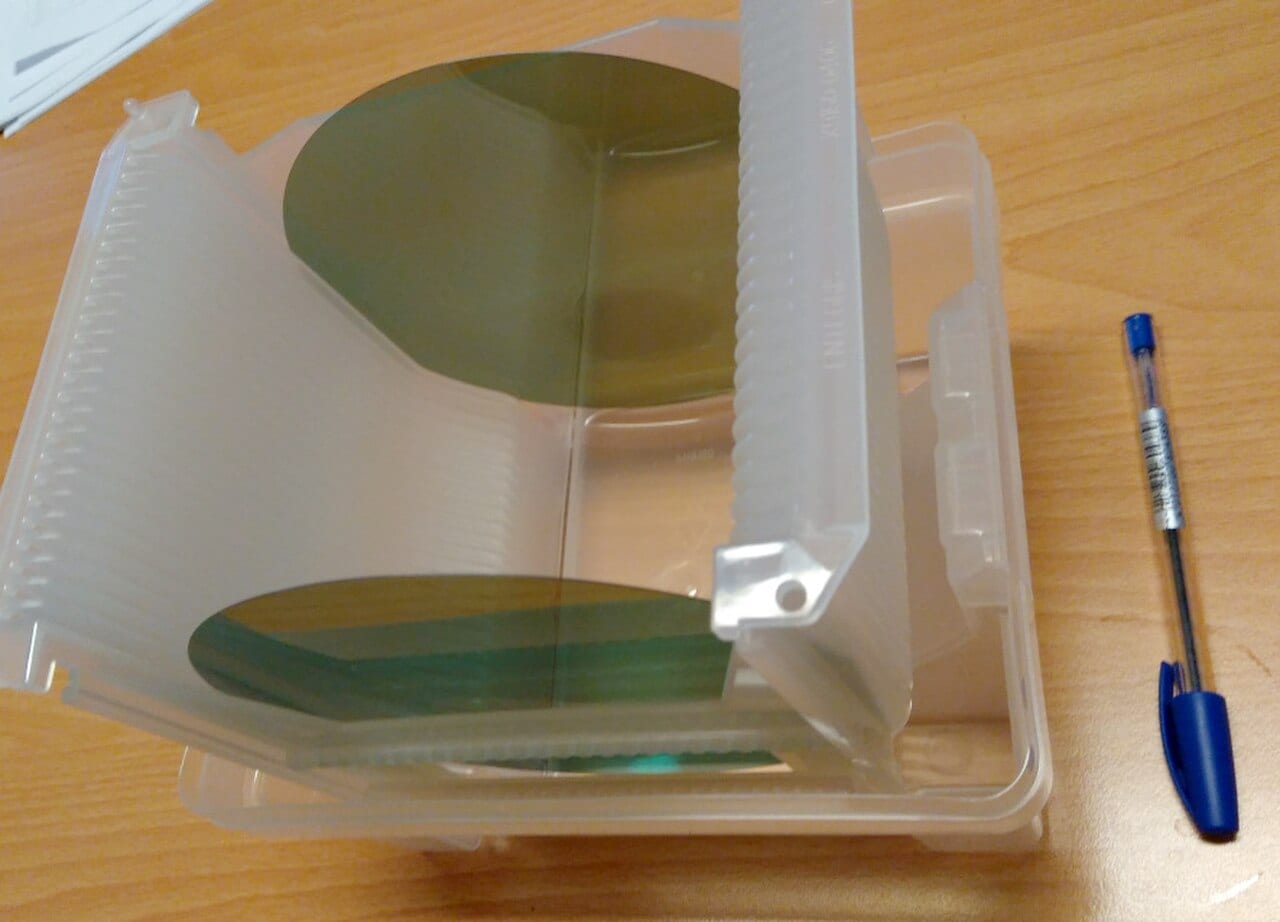
울프스피드의 소재 부문이 9월 27일 신제품 주문 접수에 들어갔다. 제품은 프리미엄 200mm n형 탄화규소 기판. 제곱센티미터당 마이크로파이프(micropipe) 0.01개 미만, 웨이퍼당 결함 3개 미만이 사양이고 X선 토포그래피로 검증한다 1. 소재 사업을 맡은 젠기즈 발카스는 갈수록 까다로워지는 탄화규소 소자를 향해 “고객에게 더 단단한 기반을 제공하는 것”이라고 말했다 1. 보도자료는 더 높은 전압에서 더 큰 다이(die)를 밀어붙이는 칩 업체들에게 더 높은 수율과 더 짧아진 퀄리파이(적용 인증) 기간을 내세운다. 가격은 끝내 언급하지 않는다. 중국이 값을 따지는 법을 가르쳐 놓은 시장에서 이 침묵이 곧 전략이다.
고객은 전기차가 아니라 AI 랙
이 기판이 자리 잡는 곳이 울프스피드 성장의 실제 현장이다. AI 데이터센터 매출은 2026 회계연도에 두 배 넘게 늘었고, 6월 분기에는 전 분기 대비 약 20% 올랐다 2. 8월에는 라이톤(LITEON)이 하이퍼스케일러(초대형 데이터센터 사업자) 고객용 800VDC 전원 사이드카와 컴퓨트 랙 전원공급장치에 울프스피드의 탄화규소를 퀄리파이했다 3. 가격 결정력의 근거는 물리다. 800V에서 파워 스테이지로 새어 들어간 결함 하나는 실제 운영 중에 고장나고, 그 비용은 웨이퍼 청구서가 아니라 하이퍼스케일러의 가동률에 부과된다. 울프스피드 스스로도 이 AI 라인을 “완만하지만 성장 중”이라 부르고 있다 4.
가격 바닥을 그은 건 중국
바닥이 무너지면서 프리미엄이 생겨났다. 2022년부터 2024년까지 중국 본토에 추가된 생산능력은 중국 내 6인치 기판 가격을 약 30% 끌어내렸고, 울프스피드의 1,500달러짜리 웨이퍼는 500달러 이하에 팔리는 동급 소재와 경쟁하게 됐다 5. 2024년 기판 시장 점유율은 울프스피드가 33.7%로 탄커허다(TanKeBlue) 17.3%, SICC 17.1%를 여전히 앞선다. 다만 중국 두 업체를 합치면 이미 울프스피드를 넘어선다 5. 기판 한 단계 위인 에피택시 시장도 재편이 진행 중이다. 화웨이의 벤처 투자 부문이 상장 전 투자자로 참여한 시아먼 소재 에피택시 파운드리 에피월드(Epiworld)는 9월 24일 공시에서 이름이 공개되지 않은 국제 고객 한 곳이 6인치와 8인치 에피 웨이퍼를 최대 9,580만 달러어치 사들이기로 했다고 밝혔다 6. 납품 기한은 12월 31일까지다. 에피월드의 2025년 한 해 매출은 약 1억1,200만 달러다 5.
SiC 기판 시장, 중국 2사 합산이 울프스피드 넘어섰다
Data
| Value | |
|---|---|
| 울프스피드 | 33.7% |
| 탄커허다 | 17.3% |
| SICC | 17.1% |
프리미엄이 뒤집어야 할 적자 구조
울프스피드는 2025년 6월 30일 챕터11을 신청했고 같은 해 9월 29일 46억 달러의 부채를 정리하며 회생 절차를 마쳤다 7. 이후 네 개 분기 실적은 매출 1억9,680만 달러를 시작으로 1억6,850만 달러, 1억5,020만 달러, 1억4,960만 달러로 이어졌다 8. 6월 분기는 GAAP 기준 매출총이익률이 마이너스 25% 안팎이었고 순손실 1억4,500만 달러, 영업현금흐름 마이너스 5,400만 달러를 기록했다. 수중 현금은 약 11억 달러지만 부채와 전환사채 등 채무는 약 16억9,000만 달러에 이른다 42. 이번 분기 매출 가이던스는 1억4,000만~1억6,000만 달러로, 매출총이익률은 또다시 마이너스다 24. 서스콰해나(Susquehanna)는 투자의견 '중립'과 목표주가 30달러를 제시한 가운데 2028 회계연도까지 적자가 이어질 것으로 보고 있다 9.
챕터11 벗어난 뒤에도 매출은 네 분기 연속 하락
Data
| 매출 | |
|---|---|
| 2025년 9월 분기 | $196.8M |
| 2025년 12월 분기 | $168.5M |
| 2026년 3월 분기 | $150.2M |
| 2026년 6월 분기 | $149.6M |
모든 것을 말해주는 지표는 매출총이익률
강세 진영에도 재료는 있다. 올해 들어 주가는 약 68% 올랐고, 개인 투자자 심리도 강세로 반전했으며, 지난분기에는 사채 보유자들이 4,600만 달러어치를 주식으로 전환했다 24. 그러나 이런 재료는 그 어느 것도 매출총이익률에는 닿지 못한다. 매출총이익률이 또 한 분기 마이너스가 될 것임은 경영진이 이미 인정한 상태다. 로펌 포머런츠(Pomerantz)는 9월 24일 8월 실적 발표를 둘러싼 증권사기 조사에 착수했다. 실적 발표 다음 날 주가는 9.42% 하락 마감했고, 이후 월요일 장은 27.64달러에 열렸다. 52주 최고가 대비 약 66% 낮은 수준이다 109. 1분기 실적 보고서에서 주목할 것은 단 한 줄이다. 매출총이익률이 다르게 말해주기 전까지 결함 수치는 주장일 뿐 이익률이 아니다.
매출총이익률은 개선 중…그래도 여전히 큰 폭의 마이너스
Data
| 매출총이익률 | |
|---|---|
| 2025년 9월 분기 | -39.2% |
| 2025년 12월 분기 | -46.5% |
| 2026년 3월 분기 | -26.6% |
| 2026년 6월 분기 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.