Wolfspeed aposta que qualidade do wafer premium vence a máquina chinesa de preços de US$ 500
Um ano após sair do Chapter 11, a Wolfspeed vende contagem de defeitos em vez de descontos para os racks de IA, o mercado em que sua única linha em crescimento dobrou. A aposta precisa mudar os rumos de uma companhia que ainda projeta margem bruta negativa, com uma investigação de valores mobiliários em aberto e rivais chineses definindo o piso de preços.
 Vincent Jiang · 3 min read
O argumento de venda é o que o wafer não tem
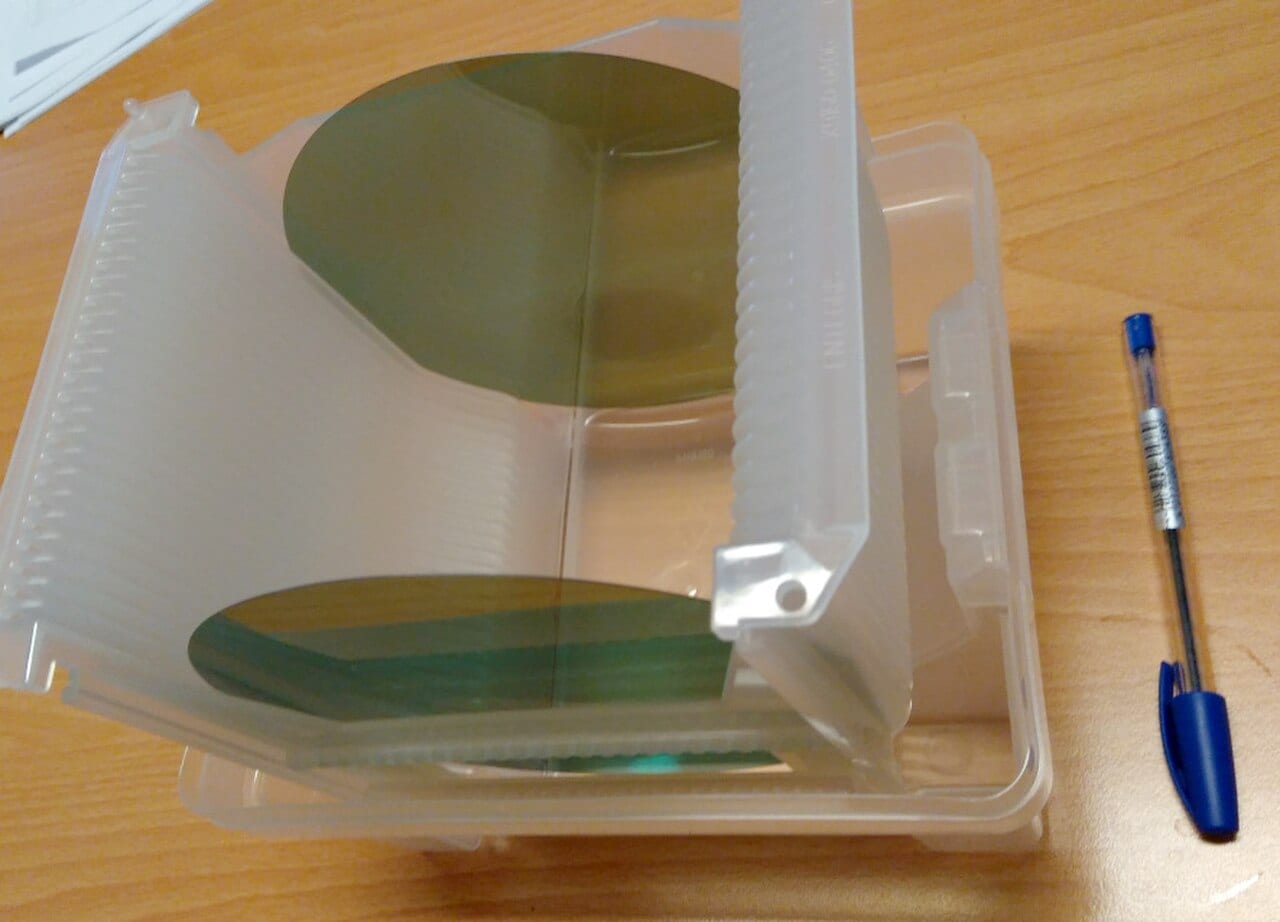
A unidade de materiais da Wolfspeed passou a aceitar pedidos, em 27 de setembro, de um novo produto: um substrato Premium de carboneto de silício de 200 mm, tipo n, especificado com menos de 0,01 micropipe por centímetro quadrado e menos de três defeitos por wafer, números verificados por topografia de raios-X 1. "Estamos oferecendo aos clientes uma base mais sólida" para dispositivos de carboneto de silício cada vez mais exigentes, diz Cengiz Balkas, que comanda o negócio de materiais 1. O comunicado promete maior rendimento e qualificação mais rápida a fabricantes de chips que trabalham com pastilhas maiores em tensões mais altas. Não cita preço em nenhum momento. Num mercado que a China ensinou a contar dólares, o silêncio é a estratégia.
O comprador é o rack de IA, não o veículo elétrico
O substrato chega exatamente onde está o crescimento da Wolfspeed. A receita com data centers de IA mais que dobrou no ano fiscal de 2026 e subiu cerca de 20% na comparação sequencial no trimestre encerrado em junho 2. Em agosto, a LITEON qualificou o carboneto de silício da Wolfspeed em seu sidecar de energia de 800 VDC e nas fontes de alimentação de racks de computação feitas para clientes de hiperscala 3. A física sugere o poder de precificação: a 800 volts, um defeito que escapa para um estágio de potência vai falhar em operação — e o custo recai sobre a disponibilidade do hiperescalador, não sobre a fatura do wafer. A própria Wolfspeed ainda classifica a linha de IA como "moderada, mas em crescimento" 4.
A China fixou o piso de preços
O premium existe porque o piso desabou. A capacidade adicionada na China continental entre 2022 e 2024 derrubou em cerca de 30% os preços de substratos de 6 polegadas no país — e os wafers de US$ 1.500 da Wolfspeed passaram a enfrentar material comparável a US$ 500 ou menos 5. Em 2024, a Wolfspeed ainda detinha 33,7% do mercado de substratos, contra 17,3% da TanKeBlue e 17,1% da SICC; somadas, as duas fabricantes chinesas já superam a companhia 5. A camada acima também está se consolidando: a Epiworld, foundry de epitaxia de Xiamen cujos investidores pré-IPO incluem o braço de venture capital da Huawei, divulgou em 24 de setembro que um cliente internacional não identificado se comprometeu a comprar até US$ 95,8 milhões em wafers epitaxiais de 6 e 8 polegadas, com entrega até 31 de dezembro — contra cerca de US$ 112 milhões de receita em todo o ano de 2025 65.
Juntas, duas rivais chinesas já superam a Wolfspeed em substratos de SiC
Data
| Value | |
|---|---|
| Wolfspeed | 33.7% |
| TanKeBlue | 17.3% |
| SICC | 17.1% |
O modelo de prejuízos que o premium tem de mudar
A Wolfspeed pediu recuperação judicial sob o Chapter 11 em 30 de junho de 2025 e saiu do processo em 29 de setembro de 2025, com US$ 4,6 bilhões em dívidas eliminadas 7. Desde então, quatro trimestros limpos: receita de US$ 196,8 milhões, depois US$ 168,5 milhões, US$ 150,2 milhões e US$ 149,6 milhões 8. O trimestre encerrado em junho fechou com margem bruta GAAP próxima de menos 25%, prejuízo líquido de US$ 145 milhões e fluxo de caixa operacional negativo de US$ 54 milhões, deixando cerca de US$ 1,1 bilhão em caixa contra aproximadamente US$ 1,69 bilhão em dívidas e obrigações conversíveis 42. A projeção para o trimestre atual é de receita entre US$ 140 milhões e US$ 160 milhões, com margem bruta novamente negativa 24. A Susquehanna, com recomendação neutra e preço-alvo de US$ 30, projeta prejuízos até o ano fiscal de 2028 9.
A receita cai a cada trimestre desde a saída da Wolfspeed do Chapter 11
Data
| Receita | |
|---|---|
| Tri set 2025 | $196.8M |
| Tri dez 2025 | $168.5M |
| Tri mar 2026 | $150.2M |
| Tri jun 2026 | $149.6M |
O sinal está no número da margem bruta
Os otimistas têm munição: as ações subiram cerca de 68% neste ano, o sentimento entre investidores de varejo virou otimista e detentores converteram notas de US$ 46 milhões em ações no último trimestre 24. Nada disso muda a linha da margem bruta, que a própria administração já reconheceu como negativa por mais um trimestre. A Pomerantz abriu em 24 de setembro uma investigação de fraude em valores mobiliários sobre o balanço de agosto; as ações fecharam em queda de 9,42% no dia seguinte aos resultados e abriram a segunda-feira em US$ 27,64, cerca de 66% abaixo da máxima de 52 semanas 109. Fique de olho em uma linha do balanço do primeiro trimestre. Até que a margem bruta diga o contrário, as contagens de defeitos são uma afirmação, não uma margem.
Quatro trimestres depois, a margem bruta se recupera, mas segue muito abaixo de zero
Data
| Margem bruta | |
|---|---|
| Tri set 2025 | -39.2% |
| Tri dez 2025 | -46.5% |
| Tri mar 2026 | -26.6% |
| Tri jun 2026 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.