Wolfspeed押注高端晶圆:赌品质敌得过中国的500美元“价格机器”
摆脱第11章破产保护(Chapter 11)一年后,Wolfspeed面向AI机柜客户卖的不是折扣,而是低缺陷指标——这条AI业务线恰恰是公司唯一收入翻倍的增长线。这场豪赌要撬动的,是一家毛利率指引仍为负值、证券调查悬而未决、价格底线由中国对手把持的公司。
 Vincent Jiang · 3 min read
卖点:晶圆“缺”了什么
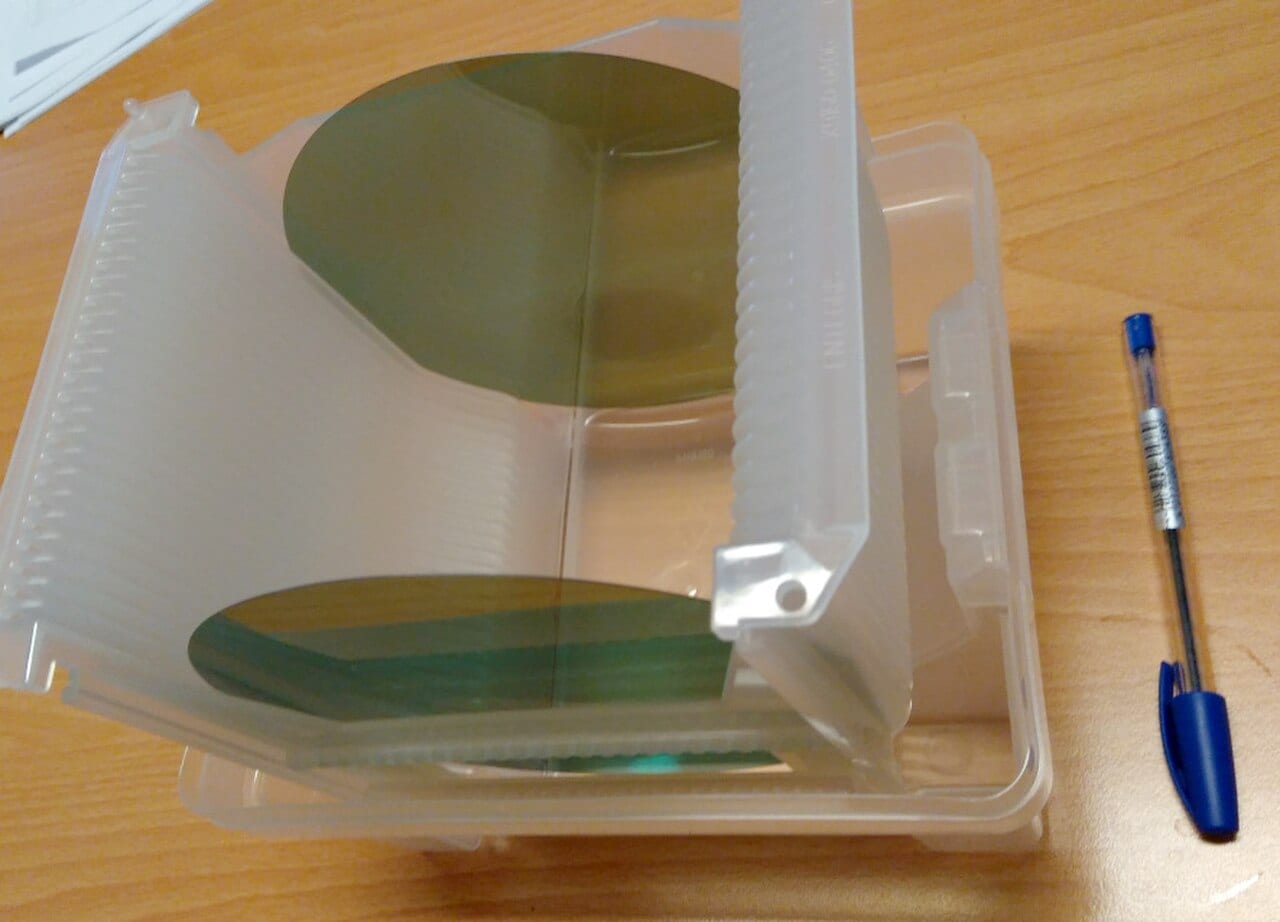
Wolfspeed材料业务部门9月27日开放订购一款新产品:高端(Premium)200毫米n型碳化硅衬底,规格为每平方厘米微管(micropipe)少于0.01个、每片晶圆缺陷少于3个,经X射线形貌术(X-ray topography)验证1。掌管材料业务的Cengiz Balkas表示,面对要求日益严苛的碳化硅器件,“我们正在为客户提供更坚实的基础”1。新闻稿向在更高电压下推进更大裸片(die)的芯片制造商兜售更高良率与更短认证周期,却自始至终未提价格。在这个被中国教会了“数美元”的市场,沉默本身就是策略。
买家是AI机柜,不是电动车
这款衬底落地的市场,正是Wolfspeed真正增长所在。2026财年,公司AI数据中心收入增长超过一倍,截至6月的季度环比再增约20%2。今年8月,光宝科技(LITEON)在其为超大规模客户打造的800伏直流(800 VDC)侧挂式电源柜(power sidecar)和计算机柜电源中,完成了Wolfspeed碳化硅产品的认证导入3。物理规律本身就暗示着定价权:在800伏电压下,任何漏检进入功率级(power stage)的缺陷都会在运行中失效,代价落在超大规模云厂商的正常运行时间上,而非晶圆发票上。Wolfspeed自己对这条AI业务线的说法,至今仍是“规模适中,但正在增长”4。
中国划定了价格底线
溢价的存在,恰恰源于价格底线的崩塌。2022年至2024年间新增的中国大陆产能,将中国6英寸衬底价格压低约30%,Wolfspeed标价1500美元的晶圆,迎面遇上品质相当、售价500美元甚至更低的同类材料5。2024年,Wolfspeed在衬底市场仍握有33.7%的份额,天科合达(TanKeBlue)占17.3%,天岳先进(SICC)占17.1%,两家中国厂商合计已反超Wolfspeed5。衬底之上的一层也在走向整合:厦门外延代工厂瀚天天成(Epiworld)的Pre-IPO投资方包括华为旗下风投机构,该公司9月24日披露,一家未具名国际客户承诺采购最高9580万美元的6英寸和8英寸外延片,今年12月31日前交付;而瀚天天成2025年全年收入约为1.12亿美元65。
碳化硅衬底市场:两家中国厂商合计已反超Wolfspeed
Data
| Value | |
|---|---|
| Wolfspeed | 33.7% |
| 天科合达 | 17.3% |
| 天岳先进 | 17.1% |
高端策略必须扭转的亏损模型
Wolfspeed于2025年6月30日申请第11章破产保护(Chapter 11),并于2025年9月29日走出破产,削减46亿美元债务7。此后连续四个完整季度,收入依次为1.968亿美元、1.685亿美元、1.502亿美元和1.496亿美元8。截至6月的季度,公司按美国通用会计准则(GAAP)计算的毛利率接近负25%,净亏损1.45亿美元,经营性现金流为负5400万美元;账上现金约11亿美元,债务及可转债合计约16.9亿美元42。本季度收入指引为1.4亿至1.6亿美元,毛利率再度为负24。Susquehanna对Wolfspeed的评级为“中性”,目标价30美元,模型显示亏损将一直持续到2028财年9。
走出破产以来,Wolfspeed收入逐季下滑
Data
| 收入 | |
|---|---|
| 2025年9月当季 | $196.8M |
| 2025年12月当季 | $168.5M |
| 2026年3月当季 | $150.2M |
| 2026年6月当季 | $149.6M |
毛利率数据才是真正的信号
多头手里有牌可打:今年以来股价累计上涨约68%,散户情绪翻多,上季度债券持有人还将4600万美元债券转换为股权24。但这些都动不了毛利率这条线,而管理层已经承认,再一个季度它仍将为负。9月24日,Pomerantz律师事务所宣布就8月财报对Wolfspeed展开证券欺诈调查;财报公布次日,公司股价收跌9.42%,周一开盘报27.64美元,较52周高点低约66%109。接下来,盯住第一财季财报里的一行数字。在毛利率给出相反答案之前,缺陷数量只是一个说法,而不是毛利率。
四个季度过去,毛利率有所回升,但仍深度为负
Data
| 毛利率 | |
|---|---|
| 2025年9月当季 | -39.2% |
| 2025年12月当季 | -46.5% |
| 2026年3月当季 | -26.6% |
| 2026年6月当季 | -24.5% |
Deepdive
AI-generated from this story and its cited sources. Not investment advice.