ワークデイ、500人削減 主に製品部門 利益見通しはGAAP以外維持
ワークデイが2026年9月29日付で提出した8-K(臨時報告書)は、2027会計年度の業績見通しのうちGAAP(米国会計基準)による営業利益率を除き、すべてを再確認した。同利益率は年内2回目の組織再編に伴う6500万~8000万ドルの費用を吸収する。削減の中心は、同社のAIを開発するチームだ。
 Richard Tang · 3 min read
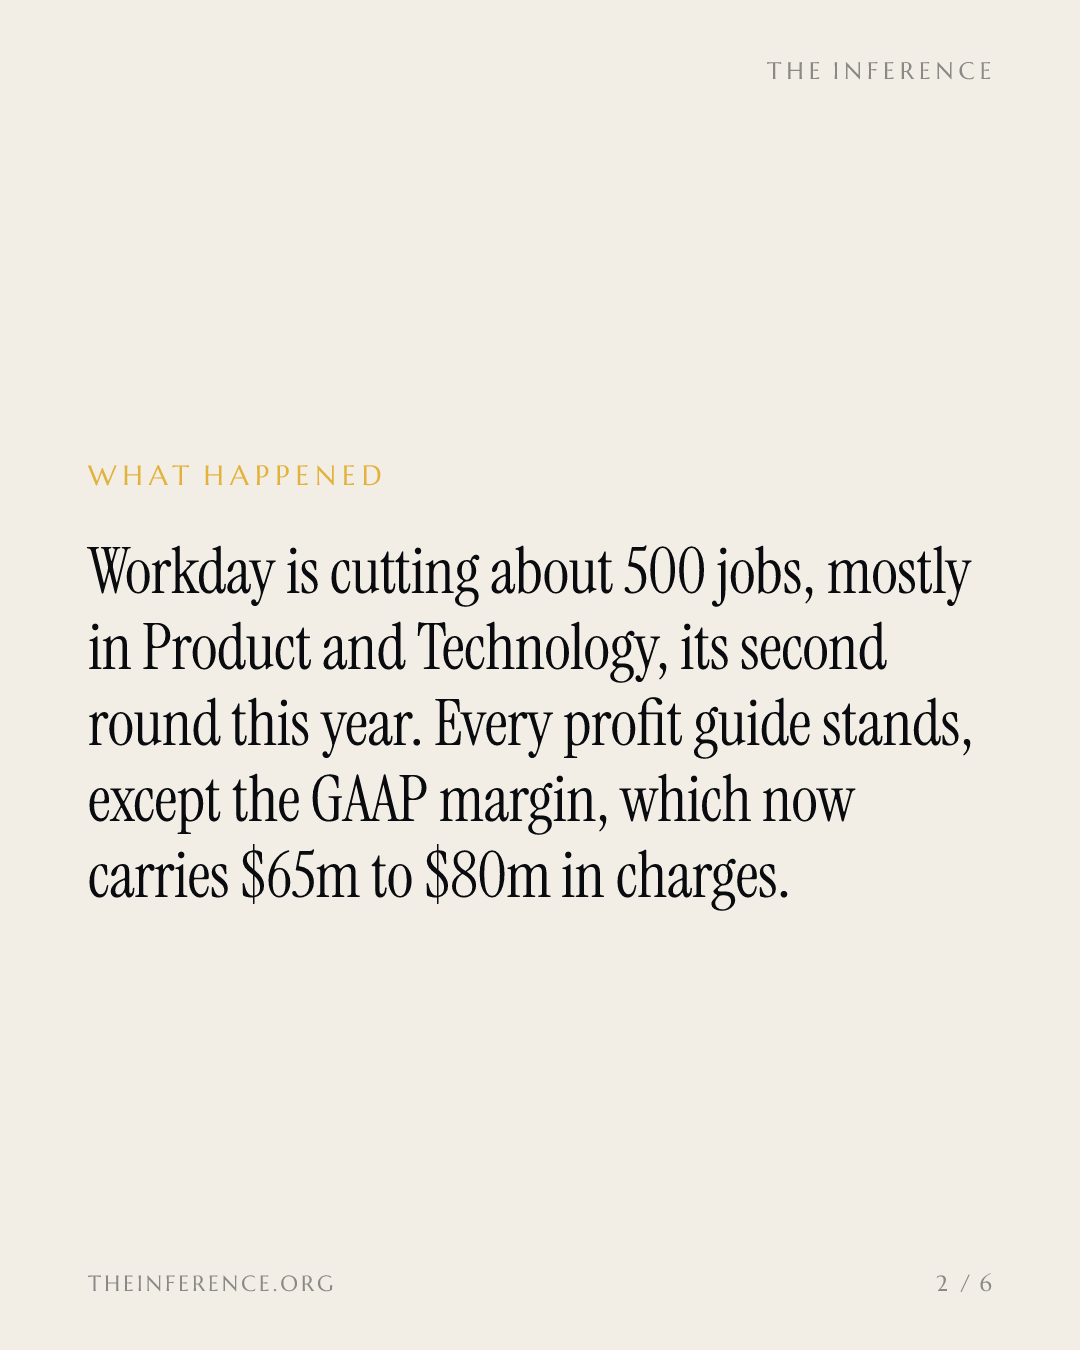
ワークデイ(ナスダック:WDAY)は2026年9月29日付で8-Kを提出し、従業員の約2.5%に当たる約500人の削減を発表した。対象は主に製品・技術部門で、年内2回目の組織再編となる12。費用6500万~8000万ドルのうち4000万~5500万ドルは退職する対象者への現金の退職手当で、残りは株式報酬や賃借オフィスの減損といった非現金費用である1。2月には約400ポジションが削られ、1週間後にはカール・エッシェンバッハ最高経営責任者(CEO)が退任し、共同創業者のアニール・ブスリ氏がCEOに復帰した2。同社は2027会計年度まで、重要な戦略領域では採用を続けるとしている1。
提出書類が動かすのは、費用を吸収する側の帳簿だけ
8月27日の決算説明会で示した業績見通しは、GAAP営業利益率を除きすべて維持された。ワークデイは第3四半期の非GAAP営業利益率30.0%、通期31.0%という見通しを再確認し、GAAP営業利益率については第3四半期で約20~21ポイント、通期で約19ポイント低い水準を新たに示した。8-Kでは再編費用を非GAAP指標から除外するためだ13。この乖離は目新しいものではない。直近に決算を発表した四半期でも、株式報酬だけで二つの帳簿の差の大半を占めていた3。会計上の数字だけが動く構図は、経営陣がどちらの帳簿で値づけしてほしいのかを投資家に示している。
GAAP営業利益率、人員削減前に直近10四半期で最高水準に
Data
| GAAP営業利益率 | |
|---|---|
| 24年度1Q | 3.2% |
| 24年度2Q | 5.3% |
| 24年度3Q | 7.6% |
| 24年度4Q | 3.4% |
| 25年度1Q | 1.7% |
| 25年度2Q | 10.6% |
| 25年度3Q | 10.6% |
| 25年度4Q | 6.9% |
| 26年度1Q | 13.3% |
| 26年度2Q | 11.8% |
見通しのGAAP営業利益率、維持した非GAAP見通しを約20ポイント下回る
- GAAP営業利益率
- Estimate
Data
| GAAP営業利益率 | |
|---|---|
| 27年度1Q | 13.3% |
| 27年度2Q | 11.8% |
| 27年度3Q見通し (estimate) | 9.5% (9–10%) |
| 27年度通期見通し (estimate) | 12% |
ブスリ氏の否定発言、初の費用計上と向き合う
8月の決算説明会でブスリ氏は、「社内開発の製品やスタートアップの提供サービスでワークデイを置き換えようとする顧客には一人も会ったことがない」と述べた。2度の人員削減のいずれでも、会社はAIを動機に挙げていない2。同じ四半期の決算発表では、新規の年間契約額の4分の1超をAIが担い、5,500社超の顧客が少なくとも1つのワークデイのエージェントを利用しているとしている3。だが、その製品を作るチーム内での2度の削減は、内製化の脅威が現実であることの証明ではない。経営陣が現金を投じてまず立て直す部門がどこかを示している。AIによる競争への懸念から企業向けソフトウェア株に投資家の圧力が広がる中、ワークデイ株は年初来で約12%下落している2。この恐れが正しければ、利益を得るのはワークデイの外側だ。顧客がソフトウェアを購入するのではなく自作するために使うエージェント開発ツールのベンダーである。
AIの代償をベンダーに払わせるよう裁判所に求める
9月、求職者側はサンフランシスコの連邦裁判官に対し、ワークデイ自体への差別訴訟を集団訴訟として認定するよう求めた。対象は同社の採用ツールで選考された黒人、女性、高齢者、障害者の求職者という4つのサブクラス(下位集団)で、裁判所は2027年3月9日にこの申立てを審理する5。ワークデイ側は不正を否定し、自社ツールは保護対象の属性ではなく職務上の資格だけをみると主張している5。AIの行為の代償を、顧客ではなくベンダー自身が払うことになれば、その請求は今回の8-Kが動かしたばかりのGAAPの勘定に落ちる。
8-Kが動かした数字に注目
8-Kと裁判記録が指し示す方向は一つだ。エージェント型AIへの移行にはどこかで代償が伴い、経営陣はその請求をどの帳簿に負わせたくないかを示した。ブスリ氏が正しければ、この費用は機械の調整に必要な対価だ。恐れが正しければ、それはより少ない人手で築き直した堀の音だ。答えを握るのは2つの日付である。1つは2027会計年度第3四半期の決算で、20~21ポイントの費用の乖離が計上される場だ。もう1つは2027年3月9日、裁判所が求職者側を集団訴訟として認めるかどうかを審理する日だ。8-Kが動かした帳簿を値付けせよ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.