صعود سهم YTL Power بنسبة 72.7% يسعّر إدراجاً لمراكز البيانات لم تعلنه الشركة
يمنح 14 من أصل 15 بيتاً من بيوت الأبحاث سهم YTL Power تقييماً إيجابياً، من دون توصية واحدة بالبيع، فيما تتراوح تقييماتها لقطاع مراكز البيانات بين 1.40 و5.13 رينغيت للسهم. غير أن الربع الذي صنع هذا الصعود كان نصفه تحصيلات فوترة متأخرة، وفي الوقت نفسه عيّنت عائلة يوه للتو الورثة الذين سيؤول إليهم قرار الإدراج.
 Vincent Jiang · 3 min read
*يمنح 14 من أصل 15 بيتاً من بيوت الأبحاث سهم YTL Power تقييماً إيجابياً، من دون أي توصية بالبيع، فيما تتراوح تقييماتها لقطاع مراكز البيانات بين 1.40 و5.13 رينغيت للسهم. غير أن الربع الذي قاد الموجة كان نصفه تحصيلات فوترة متأخرة، في وقت عيّنت فيه عائلة يوه للتو الورثة الذين سيؤول إليهم قرار الإدراج.*
الوريث والوحدة التي تحرّك السهم
في 24 سبتمبر، كشفت إفصاحات بورصة ماليزيا تعيين 12 من أحفاد المؤسس الراحل يوه تيونغ لاي في مجالس إدارات شركات YTL Corp وYTL Power وMalayan Cement، ممن تتراوح أعمارهم بين 25 و41 عاماً 1. ومثّلت الفروع السبعة كافة للجيل الثاني للمؤسس في هذه الخطوة 1.
الأهم بينهم هو يوه كيونغ هان، البالغ من العمر 40 عاماً، نجل العضو المنتدب لشركة YTL Power يوه سيوك هونغ، وقد حصل في اليوم نفسه على عضوية تنفيذية كاملة في مجلس إدارة YTL Power وعضوية بديلة في مجلس إدارة YTL Corp 134. وقاد يوه كيونغ هان شركة YTL Data Center Holdings 2، ويدير محفظة المجموعة للاستثمارات والأعمال الرقمية والبنية التحتية التي تقف خلف شراكة إنفيديا 3، كما يجلس في مجلسي إدارة PowerSeraya وWessex Water 2.
تفكيك ارتفاع 72.7%
أغلق سهم YTL Power تداولات 17 سبتمبر عند 5.66 رينغيت، مرتفعاً بنسبة 72.7% منذ بداية العام، فيما تراوح نطاق تداوله خلال 52 أسبوعاً بين 2.51 و6.02 رينغيت 56. وفي 24 سبتمبر، اليوم الذي قُدّمت فيه إفصاحات تعيين الأحفاد، أنهى السهم الجلسة منخفضاً بنسبة 1.86% عند 5.80 رينغيت، بقيمة سوقية بلغت 50.7 مليار رينغيت، فيما تمتلك YTL Corp حصة قدرها 52.46% من رأسماله 1. ويحظى السهم بتقييم إيجابي من 14 من أصل 15 بيتاً من بيوت الأبحاث، من دون أي توصية بالبيع، عند متوسط سعر مستهدف يبلغ 6.52 رينغيت 5.
الربع كان نصفه تحصيلات فوترة متأخرة
سجّل قطاع مراكز البيانات، الذي بدأ يُفصح عنه بنداً مستقلاً منذ الربع الثالث من السنة المالية 2026، ربحاً قبل الضريبة قدره 244.3 مليون رينغيت في الربع الرابع، بارتفاع يتجاوز 300% على أساس ربعي، وهو الرقم الذي يقف خلف إعادة التقييم 5. وتقدّر إم بي إس بي للأبحاث (MBSB Research) أن التحصيلات الرجعية بموجب بنود تصعيد الأسعار التعاقدية شكّلت نحو 30% من إيرادات القطاع ونصف أرباحه قبل الضريبة، وأن الأعمال الأساسية بعد استبعادها حققت نحو 122 مليون رينغيت ربحاً قبل الضريبة على إيرادات بلغت 320 مليون رينغيت، بهامش 38%، من واقع طاقة قيد التشغيل تبلغ 150 ميغاواط 5.
تُقيّم بيوت الأبحاث هذه الأعمال في نطاق يتراوح بين 1.40 و5.13 رينغيت للسهم، بفارق يعادل 3.7 أضعاف، هو في حقيقته خلاف يدور حول الطاقة المستقبلية لا حول نتائج الربع المُفصح عنها 5. ومن يشتري السهم عند 5.66 رينغيت، مقابل متوسط سعر مستهدف يبلغ 6.52 رينغيت، يجد سنداً لهذه الصفقة في الوتيرة الراهنة للأعمال: نحو 122 مليون رينغيت من الأرباح الأساسية قبل الضريبة في الربع من واقع 150 ميغاواط، شريطة ألا تتكرر تحصيلات فوترة متأخرة 5.
150 ميغاواط قيد التشغيل وتدرّ أرباحاً؛ والقدرات التي يجري تقييمها تمتد إلى 4.5 غيغاواط
- الطاقة (ميغاواط)
- Estimate
Data
| الطاقة (ميغاواط) | |
|---|---|
| قيد التشغيل، السنة المالية 2026 | 150MW |
| متعاقد عليها، السنة المالية 2026 | 298MW |
| تقديرات إم بي إس بي، نهاية السنة المالية 2027 (estimate) | 258MW |
| تقديرات جي بي مورغان، السنة المالية 2030 (estimate) | 898MW |
| الطموح المعلن، 2030 (estimate) | 2,400MW |
| سيدناك، الحد النظري (estimate) | 4,500MW |
فاتورة الطموح
وتُظهر السنة المالية 2026 جانب التكاليف: هبط صافي الربح المنسوب إلى المساهمين 33.7% إلى 1.69 مليار رينغيت على إيرادات بلغت 22.02 مليار رينغيت 5. واستهلكت أعمال البناء 7.91 مليار رينغيت من الإنفاق الرأسمالي، فيما تراجعت النقدية إلى 8.65 مليار رينغيت من 12.22 مليار قبل عام، وبلغت الاقتراضات 39.88 مليار رينغيت بنهاية يونيو 5.
النقدية تهبط قرابة الثلث في السنة المالية 2026 والاقتراضات قرب 40 مليار رينغيت
Data
| مليارات الرينغيت | |
|---|---|
| النقدية، السنة المالية 2025 | RM12.22B |
| النقدية، السنة المالية 2026 | RM8.65B |
| الإنفاق الرأسمالي، السنة المالية 2026 | RM7.91B |
| الاقتراضات، نهاية السنة المالية 2026 | RM39.88B |
تقوم خطة التمويل على إصدار صكوك بقيمة 10 مليارات رينغيت لأعمال مراكز البيانات، يُتوقع طرحها قبل نهاية 2026. ويرى بنك هونغ ليونغ للاستثمار أن هذا الإصدار يمهد الطريق لطرح عام أولي (IPO) محتمل، في وقت تسعى فيه الإدارة إلى الحصول على تصنيف ائتماني وتزن خيار إدراج الشركة في مقابل صندوق استثمار عقاري (REIT) 5. غير أن YTL Power لم تعلن حتى الآن عن أي إدراج 5.
الأصول حقيقية.. والرهان على التوقيت
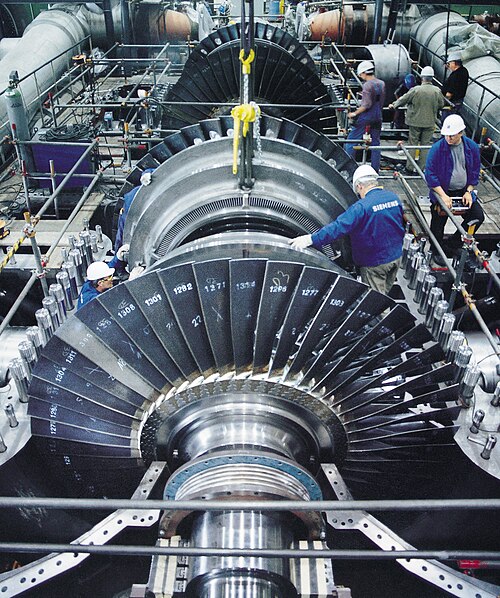
ستحصل PowerSeraya على محطة توليد بقدرة 600 ميغاواط جاهزة للعمل بالهيدروجين بحلول نهاية 2027، بينما ارتفعت تعرفة الكهرباء المنظمة على المنازل في سنغافورة 17% مع دخول ربع سبتمبر 5. وتغطي سبع توربينات محجوزة من سيمنس قدرة كامنة تبلغ 5.25 غيغاواط، تقدّر شركة TA Securities ما تدرّه من أرباح سنوية بما يتراوح بين 450 و500 مليون رينغيت في حال تشغيلها بالكامل 57. والعضو المنتدب يوه سيوك هونغ يصف الطاقة بأنها «حجر الأساس في اقتصاد الذكاء الاصطناعي» 7.
واشترت شركة SIPP Power مساحة 145 فداناً في القسم الغربي من مجمّع سيدناك التقني، مع خيار شراء 400 فدان إضافية، في سياق تحقيق الهدف المعلن البالغ 2.4 غيغاواط 8. وفي المقابل، يشير جي بي مورغان إلى احتمال فائض عرض في خدمات الاستضافة المشتركة (الكولوكيشن) في ولاية جوهور 5.
ما الذي يحسم المسار؟
لا شيء في الإفصحات يشير إلى أن العائلة بصدد البيع؛ فكيونغ هان نفسه يحوز 3.19 مليون سهم في YTL Power إلى جانب مليوني خيار شراء أسهم، فيما يُظهر السجل أن الورثة باتوا جالسين إلى طاولة القرار 14. وينبغي مراقبة تسعير الصكوك وأي طلب إدراج قبل نهاية 2026، إضافة إلى الربع الأول الخالي من تحصيلات الفوترة المتأخرة، والذي تتوقع إم بي إس بي للأبحاث أن ينطلق والطاقة قيد التشغيل ما تزال عند 150 ميغاواط 5. السهم يسعّر الإدراج. أما العائلة فلم تحدد سوى حجم الصكوك.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.