El rally del 72,7% de YTL Power descuenta una salida a bolsa de centros de datos que la compañía no ha anunciado
Catorce de las quince casas de análisis otorgan a YTL Power una recomendación positiva —ninguna de venta— por una división de centros de datos a la que valoran entre RM1,40 y RM5,13 por acción. El trimestre que impulsó el rally se apoyó a medias en una regularización de facturación, y la familia Yeoh acaba de sentar en los consejos a los herederos que heredarán la decisión sobre la salida a bolsa.
 Vincent Jiang · 3 min read
*Catorce de las quince casas de análisis otorgan a YTL Power una recomendación positiva —ninguna de venta— por una división de centros de datos a la que valoran entre RM1,40 y RM5,13 por acción. El trimestre que impulsó el rally se apoyó a medias en una regularización de facturación, y la familia Yeoh acaba de sentar en los consejos a los herederos que heredarán la decisión sobre la salida a bolsa.*
El heredero y la división que sostiene la acción
El 24 de septiembre, los escritos presentados ante Bursa sentaron a 12 nietos del difunto fundador, Yeoh Tiong Lay, en los consejos de YTL Corp, YTL Power y Malayan Cement, con edades de entre 25 y 41 años 1. Las siete ramas de la segunda generación del fundador estuvieron representadas en la operación 1.
El que importa es Yeoh Keong Hann, de 40 años, hijo del consejero delegado de YTL Power, Yeoh Seok Hong, que ese día fue ascendido a consejero ejecutivo pleno en YTL Power y a consejero suplente en YTL Corp 134. Fue el impulsor de YTL Data Center Holdings 2, dirige la cartera de inversiones, digital y de infraestructuras del grupo que está detrás de la alianza con Nvidia 3, y forma parte de los consejos de PowerSeraya y Wessex Water 2.
De qué está hecho el 72,7%
YTL Power cerró el 17 de septiembre en RM5,66, con una revalorización del 72,7% en lo que va de año; la horquilla de las últimas 52 semanas va de RM2,51 a RM6,02 56. El 24 de septiembre, el día en que los nietos hacían su entrada, la acción cerró con una caída del 1,86%, en RM5,80, lo que la valoraba en RM50.700 millones; YTL Corp controla el 52,46% 1. Catorce de las quince casas de análisis lo recomiendan en positivo —ninguna de venta—, con un precio objetivo medio de RM6,52 5.
La mitad del trimestre fue regularización de facturación
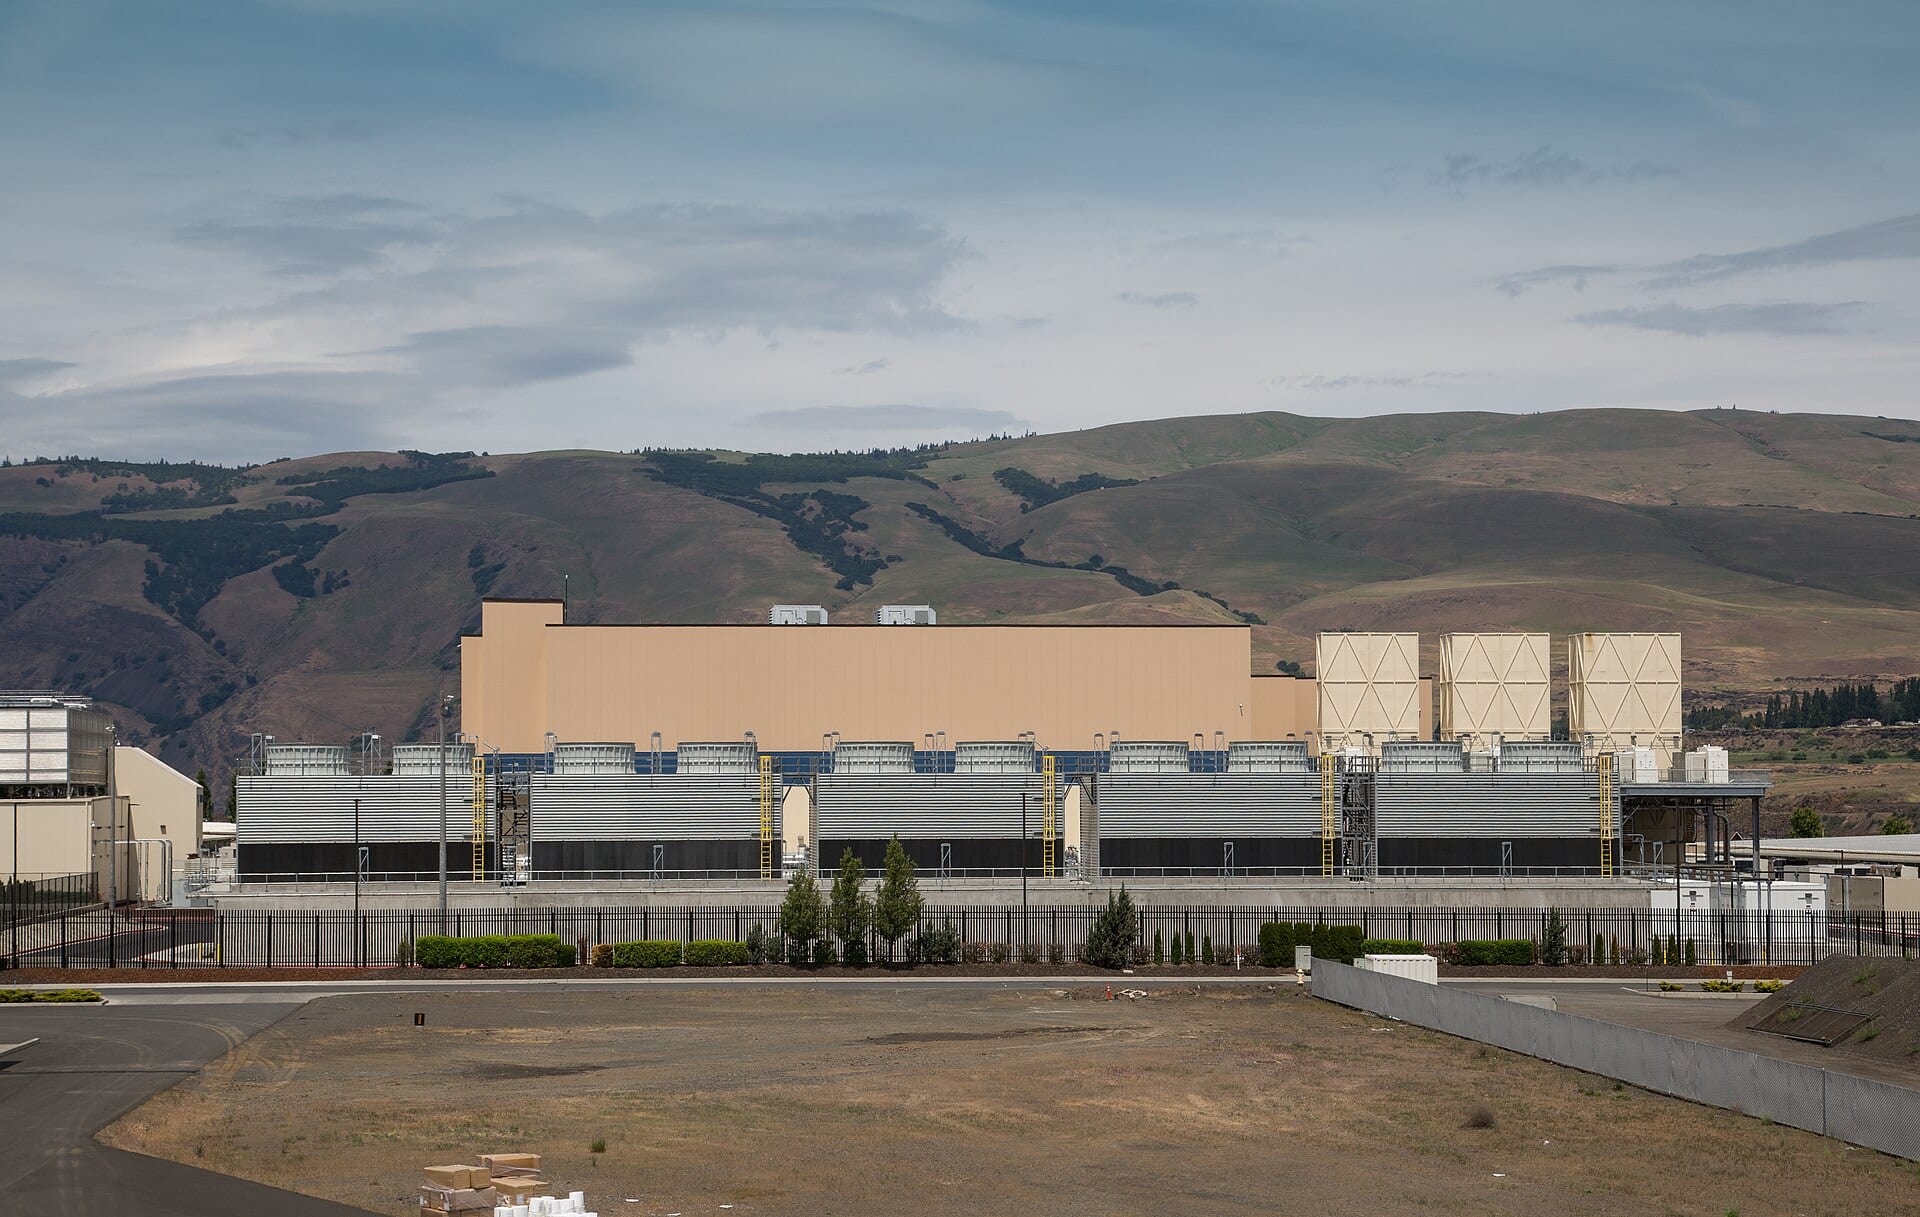
La división de centros de datos, que se desglosa por separado desde el tercer trimestre del ejercicio fiscal de 2026, registró en el cuarto trimestre un beneficio antes de impuestos de RM244,3 millones, un avance de más del 300% respecto al trimestre anterior: la cifra que está detrás de la revisión al alza de su valoración 5. MBSB Research calcula que la regularización de las cláusulas de escalado contractual supuso en torno al 30% de los ingresos de la división y la mitad del beneficio antes de impuestos; sin ese efecto, el negocio subyacente obtuvo unos RM122 millones sobre RM320 millones de ingresos —un margen del 38%— con 150 MW de capacidad operativa 5.
Las casas de análisis valoran ese negocio entre RM1,40 y RM5,13 por acción: una horquilla de 3,7 veces que es una pelea por la capacidad futura, no por el trimestre publicado 5. Quien compra a RM5,66 frente a un precio objetivo medio de RM6,52 tiene como aval ese ritmo de beneficios: unos RM122 millones de beneficio antes de impuestos subyacente por trimestre con 150 MW, si la regularización no se repite 5.
150 MW operativos y facturando; la cartera que se valora llega a 4,5 GW
- Capacidad (MW)
- Estimate
Data
| Capacidad (MW) | |
|---|---|
| Operativa, ejercicio 2026 | 150MW |
| Contratada, ejercicio 2026 | 298MW |
| Estimación MBSB, cierre del ejercicio 2027 (estimate) | 258MW |
| Estimación JPM, ejercicio 2030 (estimate) | 898MW |
| Objetivo declarado, 2030 (estimate) | 2,400MW |
| Sedenak, teórica (estimate) | 4,500MW |
La factura de la ambición
El ejercicio fiscal de 2026 muestra la cara del coste: el beneficio neto atribuible cayó un 33,7%, hasta RM1.690 millones, con unos ingresos de RM22.020 millones 5. La construcción absorbió RM7.910 millones de capex, la caja bajó a RM8.650 millones desde los RM12.220 millones de un año antes y el endeudamiento se situaba en RM39.880 millones a cierre de junio 5.
La caja cae casi un tercio en 2026, con un endeudamiento cercano a RM40.000 millones
Data
| Millones de RM | |
|---|---|
| Caja, ejercicio 2025 | RM12.22B |
| Caja, ejercicio 2026 | RM8.65B |
| Capex, ejercicio 2026 | RM7.91B |
| Endeudamiento, cierre ejercicio 2026 | RM39.88B |
El plan de financiación es un sukuk de RM10.000 millones para el negocio de centros de datos, previsto para finales de 2026. Hong Leong Investment Bank lo ve allanando el camino hacia una posible OPV, mientras la dirección obtiene una calificación crediticia y sopesa una salida a bolsa corporativa frente a un REIT 5. YTL Power no ha anunciado ninguna salida a bolsa 5.
Los activos son reales; la apuesta es el momento
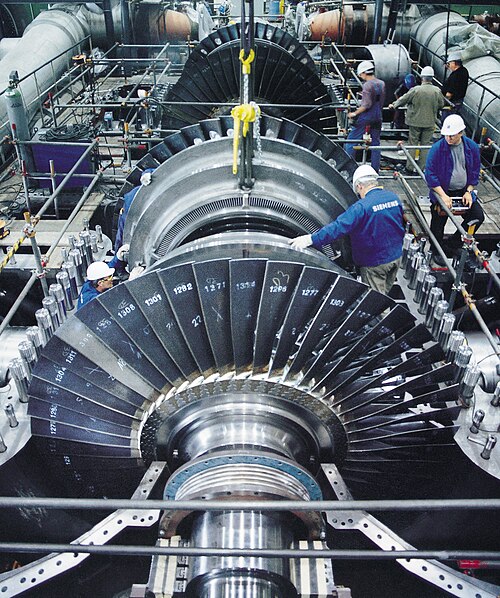
PowerSeraya contará a finales de 2027 con una planta de 600 MW preparada para hidrógeno, y la tarifa regulada de los hogares de Singapur subió un 17% de cara al trimestre de septiembre 5. Siete turbinas de Siemens ya reservadas cubren 5,25 GW de capacidad potencial, que TA Securities dimensiona en un beneficio anual de entre RM450 y RM500 millones si se despliegan por completo 57. El consejero delegado, Yeoh Seok Hong, define la energía como "el fundamento de la economía de la IA" 7.
SIPP Power ha comprado 145 acres en Sedenak Tech Park West, con opción sobre 400 más, rumbo al objetivo declarado de 2,4 GW 8. JP Morgan advierte de un posible exceso de oferta de colocation en Johor 5.
Lo que decidirá el desenlace
Nada en los escritos presentados indica que la familia esté vendiendo; el propio Keong Hann posee 3,19 millones de acciones de YTL Power y dos millones de opciones, y el expediente muestra a los herederos sentados junto a la decisión 14. Habrá que vigilar el precio del sukuk y cualquier presentación de salida a bolsa antes de finales de 2026, además del primer trimestre sin la regularización, que MBSB espera que arranque con la capacidad operativa todavía en 150 MW 5. La acción descuenta la salida a bolsa. La familia solo ha dimensionado el sukuk.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.