YTLパワー株、年初来72.7%高 未発表のデータセンター上場を織り込む
調査会社15社のうち14社がYTLパワーに好意的な投資判断をつけ、「売り」は1社もない。評価の対象となるデータセンター部門の値付けは1株1.40~5.13リンギットと幅がある。急騰の裏にある四半期は半分が遅れ請求の取り込みで、イェオ一族は、上場の判断を引き継ぐ後継者たちを取締役会に送り込んだばかりだ。
 Vincent Jiang · 3 min read
*調査会社15社のうち14社がYTLパワーに好意的な投資判断をつけ、「売り」は1社もない。データセンター部門の値付けは1株1.40~5.13リンギットと幅がある。急騰の裏にある四半期は半分が遅れ請求の取り込みで、イェオ一族は、上場の判断を引き継ぐ後継者たちを取締役会に送り込んだばかりだ。*
後継者と、株価を背負う部門
9月24日、マレーシア取引所(ブルサ)への届け出で、YTLコーポレーション、YTLパワー、マラヤン・セメントの各取締役会に、創業者の故イェオ・ティオンレイ(楊忠礼)氏の孫12人が役員として送り込まれた。年齢は25~41歳1。この人事には創業者の二世代目7家系すべてから人が出た1。
その中でも鍵を握るのが、40歳のイェオ・クォンハン氏だ。YTLパワーのマネージング・ディレクター(社長)であるイェオ・セオックホン氏の息子で、同日、YTLパワーの正式な執行取締役に昇格し、YTLコーポレーションの代理取締役にも就いた134。YTLデータセンター・ホールディングスの設立を主導2し、エヌビディアとの提携を担うグループの投資・デジタル・インフラ部門を統括する3。パワーセラヤとウェセックス・ウォーターの取締役会にも名を連ねる2。
72.7%高の中身
YTLパワーは9月17日に5.66リンギットで取引を終え、年初来の上昇率は72.7%に達した。過去52週の安値・高値は2.51~6.02リンギット56。孫世代が役員に就いた9月24日は1.86%安の5.80リンギットで引け、時価総額は507億リンギット。YTLコーポレーションが52.46%を保有する1。調査会社15社中14社がポジティブな投資判断を示し、「売り」は1社もいない。平均目標株価は6.52リンギット5。
四半期の利益、半分は遅れ請求の取り込み
データセンター部門は3QFY2026(2026年1~3月期)から単独セグメントとして開示されている。第4四半期(4~6月期)の税引前利益は2億4430万リンギットと、前四半期比で300%超の増益となり、この数字が評価替え(リレーティング)の根拠になった5。MBSBリサーチの推計では、契約上のエスカレーション(価格転嫁)条項に基づく遅れ請求の取り込みが、セグメント収益の約30%、税引前利益の半分を占めるという。この分を除くと、運用中容量150メガワットの基礎的な事業は、収益3億2000万リンギットに対して税引前利益約1億2200万リンギット。利益率は38%だ5。
調査会社各社がこの事業に付ける評価は1株当たり1.40~5.13リンギットと幅があり、その差は3.7倍に達する。この差は、決算として出た四半期ではなく、将来の増設容量を巡る攻防を映したものだ5。5.66リンギットで買って平均目標株価6.52リンギットを当て込む投資家の下支えとなるのが、このランレート(四半期換算のペース)である。遅れ請求の取り込みが繰り返されなければ、運用中容量150メガワットから四半期あたり約1億2200万リンギットの基礎的な税引前利益が続く、という前提だ5。
運用中で収益を上げるのは150メガワット、評価の対象は4.5ギガワットのパイプライン
- 容量(メガワット)
- Estimate
Data
| 容量(メガワット) | |
|---|---|
| 運用中(FY2026) | 150MW |
| 契約済み(FY2026) | 298MW |
| MBSBリサーチ推計(FY2027末) (estimate) | 258MW |
| JPモルガン推計(FY2030) (estimate) | 898MW |
| 経営陣の目標(2030年) (estimate) | 2,400MW |
| セデナク(理論的上限) (estimate) | 4,500MW |
野心の代償
FY2026(2026年6月期)の決算には、そのコストの側面が表れている。売上高220億2000万リンギットに対し、親会社株主に帰属する純利益は33.7%減の16億9000万リンギットと落ち込んだ5。建設には79億1000万リンギットの設備投資が充てられ、現金は1年前の122億2000万リンギットから86億5000万リンギットへ目減りした。6月末時点の借入金は398億8000万リンギットに上る5。
FY2026は現金が3分の1近く減少、借入金は400億リンギット近くに
Data
| 10億リンギット | |
|---|---|
| 現金(FY2025) | RM12.22B |
| 現金(FY2026) | RM8.65B |
| 設備投資(FY2026) | RM7.91B |
| 借入金(FY2026末) | RM39.88B |
調達計画の中身は、データセンター事業向けの100億リンギットのスクークだ。2026年末までの発行が見込まれ、Hong Leong Investment BankはこれがIPO(新規株式公開)実現への布石になり得るとみる。経営陣は格付けを取得したうえで、REIT(不動産投資信託)ではなく通常の企業としての株式上場を軸に検討している5。YTLパワーは上場について何も発表していない5。
資産は本物、賭けは時期
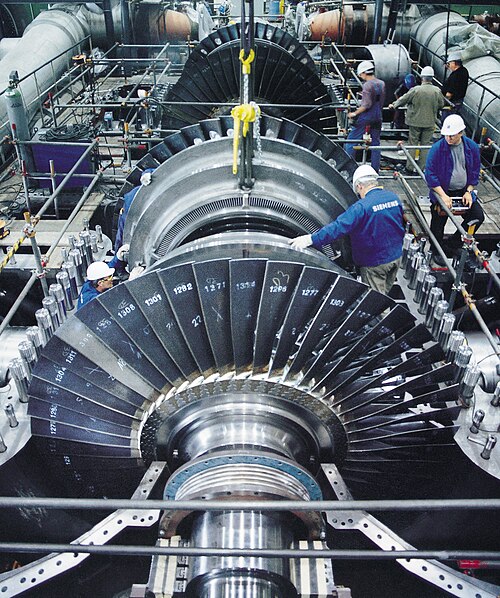
パワーセラヤには2027年末までに600メガワットの水素対応型発電所が加わる。シンガポールでも規制対象の家庭向け電気料金が7~9月期に17%上昇した5。確保しているシーメンス製タービン7基は潜在出力5.25ギガワット分に相当し、全基を導入した場合の年間利益をTA Securitiesは4億5000万~5億リンギットと試算する57。イェオ・セオックホン社長は、エネルギーを「AI経済の基盤」と呼ぶ7。
SIPPパワーはセデナク・テックパーク・ウエストで145エーカーを購入し、追加の400エーカーについても購入オプションを握る。一族が掲げる2.4ギガワットに向けた動きだ8。一方、JPモルガンはジョホール州でコロケーション(データセンターの賃貸)が供給過剰に陥る可能性を指摘する5。
成否を分けるもの
開示資料のどこを探しても、一族が売りに出ることを示す記述はない。クォンハン本人もYTLパワー株319万株と新株予約権200万単位を保有しており、記録が示すのは、上場判断の席に後継者たちが着いたという事実だ14。注目すべきは、2026年末までのスクークの価格設定と上場申請の有無、そして遅れ請求の取り込みが消える最初の四半期だ。MBSBリサーチの予想では、この四半期の入りの時点でも稼働容量は150メガワットにとどまる5。株価は上場を織り込んでいる。一族が決めたのは、スクークの規模だけだ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.