YTL파워 72.7% 급등…'아직 발표되지 않은 데이터센터 상장' 주가에 선반영
리서치 기관 15곳 중 14곳이 YTL파워에 긍정적 의견을 내놨고 매도 의견은 한 곳도 없다. 이들이 데이터센터 부문 가치를 매긴 값은 주당 1.40~5.13링기트(RM)로 제각각이다. 급등을 이끈 분기 실적의 절반은 소급 청구(빌링 캐치업) 효과였고, 예오 가문은 상장 결정을 물려받을 후계자들을 이제 막 이사진에 앉겼다.
 Vincent Jiang · 3 min read
*리서치 기관 15곳 중 14곳이 YTL파워에 긍정적 의견을 내놨고 매도 의견은 한 곳도 없다. 이들이 데이터센터 부문에 매긴 가치는 주당 1.40~5.13링기트로 제각각이다. 급등을 이끈 분기 실적의 절반은 소급 청구 효과였고, 예오 가문은 상장 결정을 물려받을 후계자들을 이제 막 이사진에 앉겼다.*
상장을 물려받을 후계자, 주가를 떠받치는 사업 부문
9월 24일 YTL코퍼레이션·YTL파워·말라얀시멘트는 부르사말레이시아 공시를 통해 고(故) 예오 티옹 라이 창업주의 3세대 후계자 12명을 이사진에 앉기다. 나이는 25세부터 41세까지다 1. 이번 인선에는 창업주 2세대의 일곱 집안이 모두 포함됐다 1.
그중 핵심은 예오 컹한(40)이다. YTL파워 사장 예오 석홍의 아들로, 이날 YTL파워 정식 사내이사로 승격되고 YTL코퍼레이션 대리이사에도 이름을 올렸다 134. 예오 컹한은 YTL데이터센터홀딩스를 이끌었고 2, 엔비디아 파트너십을 뒷받침하는 그룹의 투자·디지털·인프라 포트폴리오를 관장하며 3, 파워세라야(PowerSeraya)와 웨섹스워터(Wessex Water) 이사회에도 앉아 있다 2.
72.7% 급등의 정체
YTL파워는 9월 17일 5.66링기트에 마감했다. 연초 이래 72.7% 오른 수준이며 52주 밴드는 2.51~6.02링기트다 56. 후계자 임명이 공시된 9월 24일 주가는 1.86% 내린 5.80링기트로 마감, 시가총액은 507억링기트다. YTL코퍼레이션의 지분율은 52.46%다 1. 리서치 기관 15곳 중 14곳이 긍정적 의견을 내놨고 매도 의견은 없다. 평균 목표주가는 6.52링기트다 5.
분기 실적 절반은 소급 청구
데이터센터 부문은 2026 회계연도 3분기부터 별도 부문으로 분리 공시되고 있다. 이 부문의 4분기 세전이익(PBT)은 2억4430만링기트로 전 분기 대비 300% 넘게 늘었으며, 이 수치가 이번 주가 리레이팅을 이끌었다 5. MBSB리서치는 계약상 요율 인상에 따른 소급 청구가 부문 매출의 약 30%, 세전이익의 절반을 차지한 것으로 추정한다. 이를 걷어낸 본질 실적은 매출 3억2000만링기트에 세전이익 약 1억2200만링기트, 이익률 38%다. 가동 중인 150MW 용량에서 나온 숫자다 5.
리서치 기관들이 이 사업에 매긴 가치는 주당 1.40~5.13링기트로 제각각이다. 최고와 최저 사이가 3.7배나 벌어져 있는데, 이는 공시된 분기 실적이 아니라 미래 용량을 두고 벌이는 다툼이다 5. 5.66링기트에 매수해 평균 목표주가 6.52링기트를 노리는 투자를 떠받치는 것 역시 이 실적 흐름이다. 소급 청구가 재현되지 않는다는 조건에서 150MW가 분기당 약 1억2200만링기트의 본질 세전이익을 낸다는 계산이다 5.
가동 중인 150MW…시장이 값을 매기는 파이프라인은 4.5GW까지
- 용량(MW)
- Estimate
Data
| 용량(MW) | |
|---|---|
| 가동, 2026 회계연도 | 150MW |
| 계약, 2026 회계연도 | 298MW |
| MBSB 추정, 2027 회계연도 말 (estimate) | 258MW |
| JP모간 추정, 2030 회계연도 (estimate) | 898MW |
| 제시 목표, 2030 (estimate) | 2,400MW |
| 세데나크, 이론치 (estimate) | 4,500MW |
야망이 부른 청구서
2026 회계연도 실적에는 비용의 면이 드러난다. 지분기준 순이익은 33.7% 줄어 16억9000만링기트였고, 매출은 220억2000만링기트였다 5. 시설 구축에 설비투자 79억1000만링기트가 투입됐다. 현금은 1년 전 122억2000만링기트에서 86억5000만링기트로 줄었고, 6월 말 차입금은 398억8000만링기트에 달했다 5.
2026 회계연도 현금 3분의 1 가까이 감소…차입금은 400억링기트 근처
Data
| 억링기트 | |
|---|---|
| 현금, 2025 회계연도 | RM12.22B |
| 현금, 2026 회계연도 | RM8.65B |
| 설비투자, 2026 회계연도 | RM7.91B |
| 차입금, 2026 회계연도 말 | RM39.88B |
자금 조달 계획은 데이터센터 사업을 겨냥한 100억링기트 규모 수쿠크 발행이다. 2026년 말까지 나올 것으로 예상된다. 훙룽투자은행(Hong Leong Investment Bank)은 이 수쿠크가 향후 IPO 가능성을 열어주는 발판이 될 것으로 본다. 경영진은 신용등급을 확보하는 한편 리츠(REIT)가 아닌 일반 기업 상장을 검토하고 있다 5. YTL파워는 상장 계획을 발표한 적이 없다 5.
자산은 실재한다…베팅은 타이밍이다
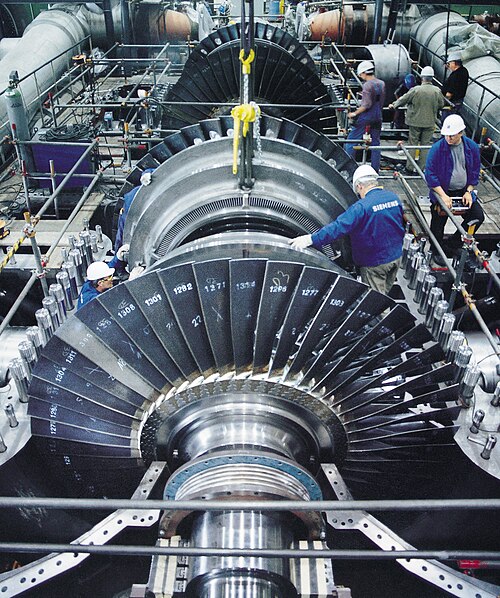
파워세라야는 2027년 말까지 600MW급 수소 대응형(hydrogen-ready) 발전소를 새로 갖는다. 싱가포르의 규제 대상 가정용 전기요금은 9월 분기에 17% 올랐다 5. 미리 확보해 둔 지멘스 터빈 7기는 잠재 용량 5.25GW를 뒷받침한다. TA증권은 전량 가동될 경우 연 4억5000만~5억링기트의 이익이 나올 것으로 추산했다 57. 예오 석홍 사장은 에너지를 'AI 경제의 기반'이라고 부른다 7.
SIPP파워는 세데나크 테크파크 웨스트(Sedenak Tech Park West)에서 부지 145에이커를 매입했고, 추가 400에이커에 대한 옵션도 쥐고 있다. 제시된 2.4GW 목표를 향한 움직임이다 8. JP모간은 조호르에서 콜로케이션(colocation) 공급 과잉 가능성을 제기했다 5.
결정 변수는 무엇인가
공시 어디에도 가문이 팔고 있다는 내용은 없다. 컹한 본인이 YTL파워 주식 319만주와 스톡옵션 200만주를 직접 보유하고 있다. 기록이 보여 주는 것은 후계자들이 상장 결정이 내려지는 자리에 나란히 앉아 있다는 사실뿐이다 14. 지켜볼 것은 2026년 말 전의 수쿠크 금리 책정과 상장 관련 공시, 그리고 소급 청구 효과가 빠진 첫 분기 실적이다. MBSB리서치는 이 분기 역시 가동 용량 150MW로 시작할 것으로 전망한다 5. 주가는 상장을 미리 반영하고 있다. 가문이 규모를 정한 것은 수쿠크가 전부다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.