제번버겐, 엔라이트 지분 72.9% 감량…내부자 매도 7280만달러, 월가 목표가는 86.50달러
월가의 컨센서스 목표가 86.50달러는 38.31달러로 마감한 종가의 두 배가 넘는다. 내부자는 12개월 연속 엔라이트(nLight) 주식을 팔아치웠지만 매수는 단 한 건도 없었다. 3분기 기관 보유 내역 공시의 첫 장은 성장주 전문 운용사가 문밖으로 걸어 나가는 모습이다.
 Vincent Jiang · 3 min read
3분기 첫 공시, 성장주 전문 운용사의 72.9% 철수
제번버겐 캐피탈 인베스트먼츠는 워싱턴주 에드먼즈에 본사를 둔 투자자문사다. 1987년 설립 이래 고성장 기술주 전략을 운용해 왔고 지금은 버티스(Virtus)의 상장지수펀드(ETF)도 운용한다. 이 회사는 3분기에 엔라이트 주식−1.31% — 엔라이트 주식, down 1.31 percent today 24만4974주를 팔고 9만1061주를 남겼다. 남은 지분은 약 355만달러, 지분율 0.16%다 134. 13F 보고서는 2026년 10월 8일 공개됐다. 이날 엔라이트 주가는 3.9% 하락한 38.31달러에 마감했다 12. 지금까지 집계된 3분기 공시에는 소규모 매수자 두 곳이 오히려 지분을 늘린 것으로 나타난다. 이 가운데 지분을 줄인 곳은 제번버겐이 유일하다 1.
내부자가 움직인 돈 7280만달러, 전부 매도였다
엔라이트 내부자들은 지난 3개월간 61만6697주, 2700만달러어치를 팔았다. 12개월 누적 매도액은 7280만달러인데 매수 기록은 한 건도 없다. 시가총액 22억1000만달러의 약 3.3%에 이르는 규모다 12. 다만 기록에 남겨둘 단서가 두 가지 있다. 제임스 나이어스 최고회계책임자(CAO)가 2026년 9월 3일 판 1025주는 보상주식 베스팅에 따른 세금 원천징수분이었고, 제프리 무어 이사가 9월 15일 판 4452주는 사전에 수립한 10b5-1 매매 계획에 따른 매도였다 1. 신호는 총계에서 나온다. 12개월 내내 매도만 있었고 매수는 단 한 건도 없었다는 사실 말이다 2.
4400만달러 계상 계약에 월가가 매기는 값은 86.50달러
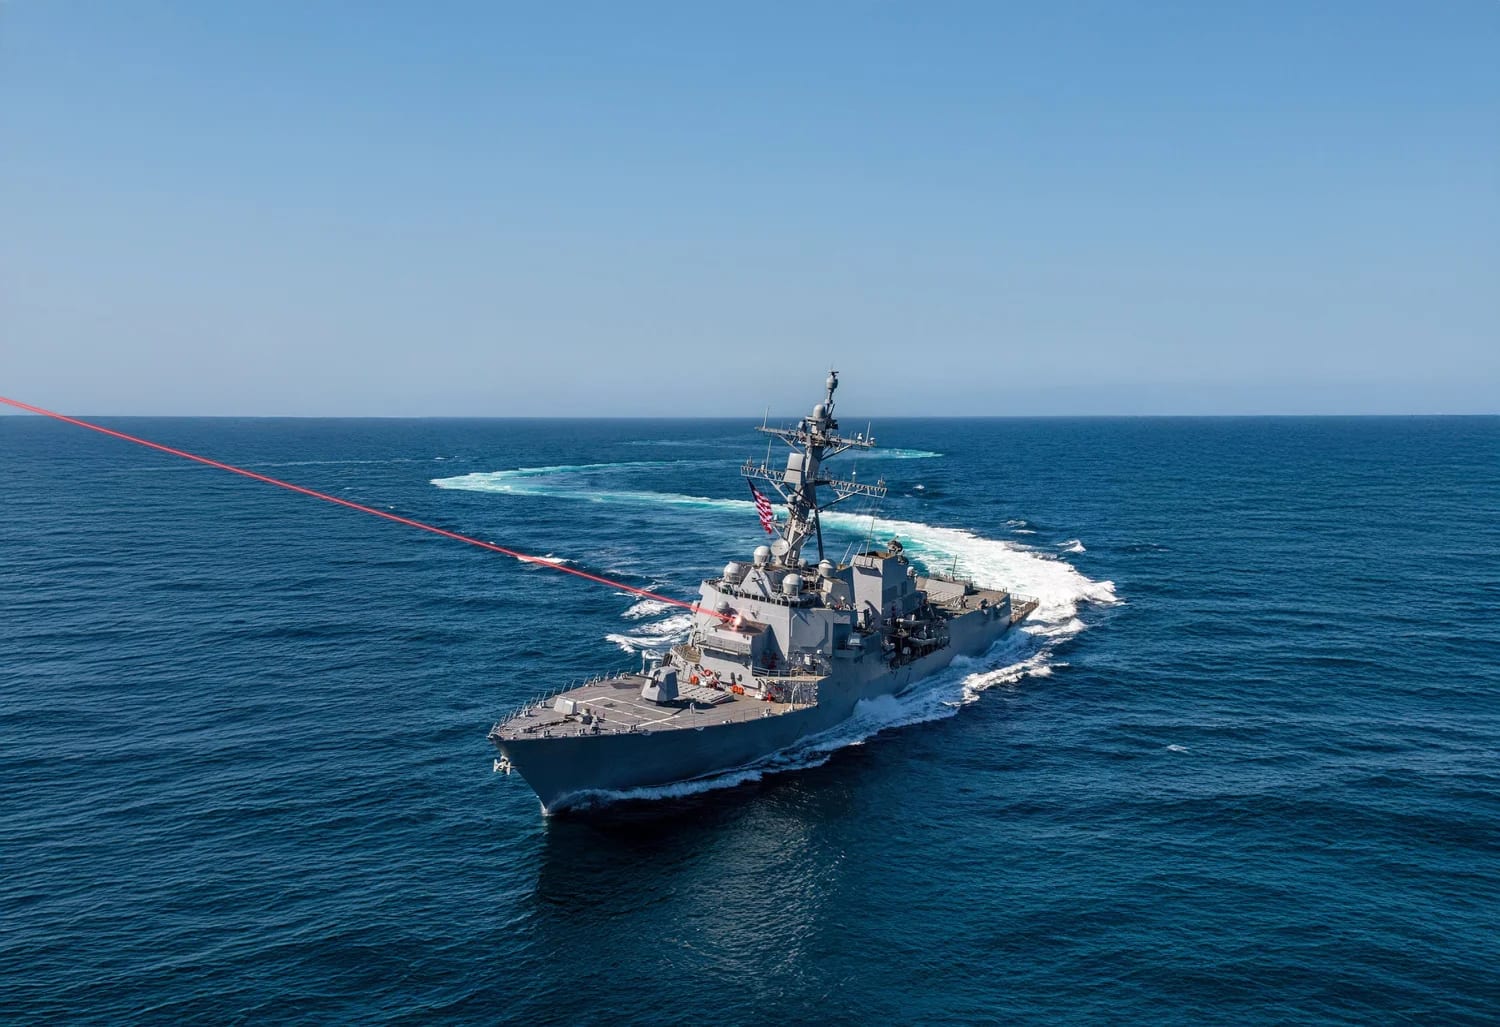
노스코스트 리서치(Northcoast Research)는 2026년 10월 7일 이 종목에 투자의견 '매수', 목표가 75달러를 제시했다. 애널리스트 12명의 평균 투자의견은 '중립적 매수(Moderate Buy)'이고 컨센서스 목표가는 86.50달러다. 종가는 38.31달러였다 1. 이 같은 목표가의 근거는 2026년 7월 9일 발표된 합동 레이저 무기체계(JLWS) 수주 계약이다. 계약 상한은 최대 6억2700만달러지만 지금까지 계상된 금액은 4400만달러에 그친다. 미 국방부가 록히드 마틴과 짝을 이뤄 나눠 발주한 한 쌍의 계약 중 절반으로, 두 계약을 합친 총액은 최대 8억4700만달러에 이른다 56. 계약 발표가 나오자 주가는 약 30% 급등했다. 최근 12개월 주가 등락 범위는 28.05~86.95달러다 16.
그 아래 깔린 사업 자체는 분명히 성장하고 있다. 매출은 최근 6개 분기 중 5개 분기에서 증가했고, 2025년 1분기 5170만달러에서 2026년 2분기에는 사상 최대 8260만달러를 기록했다. 2026년 2분기 주당순이익(EPS)은 0.15달러로 시장 예상치를 1센트 웃돌았다 17. 항공우주·방위 부문 매출은 2026년 1분기 전년 동기 대비 68% 급증해 5510만달러에 이르렀다 8. 구루포커스(GuruFocus)는 그럼에도 이 종목의 적정 가치를 여전히 15.79달러로 추산한다. 주가가 미래 기대 주가수익비율(PER) 60.8배 수준인 데다 이 회사가 여전히 적자에 현금흐름까지 마이너스라는 것이다 2.
매출은 매년 사상 최고…영업이익은 8개 분기째 0을 넘지 못해
- 매출
- 영업이익
Data
| 매출 | 영업이익 | |
|---|---|---|
| 24년 3분기 | $56.13M | -$11.8M |
| 24년 4분기 | $47.38M | -$26.43M |
| 25년 1분기 | $51.67M | -$9.61M |
| 25년 2분기 | $61.74M | -$4.24M |
| 25년 3분기 | $66.74M | -$7.3M |
| 25년 4분기 | $81.19M | -$5.4M |
| 26년 1분기 | $80.18M | -$0.72M |
| 26년 2분기 | $82.59M | -$3.57M |
한 차트로 보는 엔라이트 평가 엇갈림…추정가 15.79달러, 주가 38.31달러, 목표가 86.50달러
- Estimate
Data
| Value | |
|---|---|
| 구루포커스 모델 적정가 (estimate) | $15.79 |
| 10월 8일 종가 | $38.31 |
| 노스코스트 목표가 (estimate) | $75 |
| 컨센서스 목표가 (estimate) | $86.5 |
| 52주 최고가 | $86.95 |
5억8300만달러의 값은 3분기 실적이 매긴다
양쪽 진영이 같은 숫자를 놓고 거래하고 있다. 수주된 4400만달러 위에 아직 계약으로 잡히지 않은 상한액 5억8300만달러가 얹혀 있다 5. 컨센서스 목표가가 성립하려면 이 계약 옵션들이 실제 주문으로 전환돼야 한다. 매도 진영은 그런 전환이 끝내 일어나지 않을 가능성을 이미 주가에 반영해 놨다 2. 최근 3개월 거래로 보면 내부자들은 빠져나가며 평균 주당 약 44달러에 팔았다. 월가가 기대하는 86.50달러의 절반 수준이다 1.
이런 기록이라면 3분기 실적 발표 전까지 LASR을 피하거나 매도하는 쪽이지, 미계약 상한액을 놓고 컨센서스 계산대로 값을 치를 일은 아니다. 이번 분기는 가이던스부터 이미 낮게 잡혀 있다. 씨킹알파(Seeking Alpha) 뉴스 페이지에 따르면 회사는 3분기 매출 6300만~7300만달러 전망을 내놨고, 중국발 공급 지연으로 1700만달러어치 출하가 뒤로 밀렸다 6. 판가름은 두 장의 보고서가 낸다. 하나는 JLWS 계약 전환이 수주 잔고(백로그)에 나타나야 하는 3분기 실적 발표고, 다른 하나는 제번버겐이 남들보다 빨랐는지 혼자였는지를 보여줄 나머지 13F 보고서들이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.