Zoom abre su IA de voz a los rivales y se integra con Muse de Meta: el mercado aún paga 8,4 veces el beneficio
Su director de tecnología abrió la API de voz Scribe a las startups de notas con las que compite y conectó las reuniones con Muse, de Meta, el agente de compras para consumidores al que Amazon bloqueó. Los resultados dicen que la IA es un negocio; las capas abiertas son la apuesta.
 Vincent Jiang · 2 min read
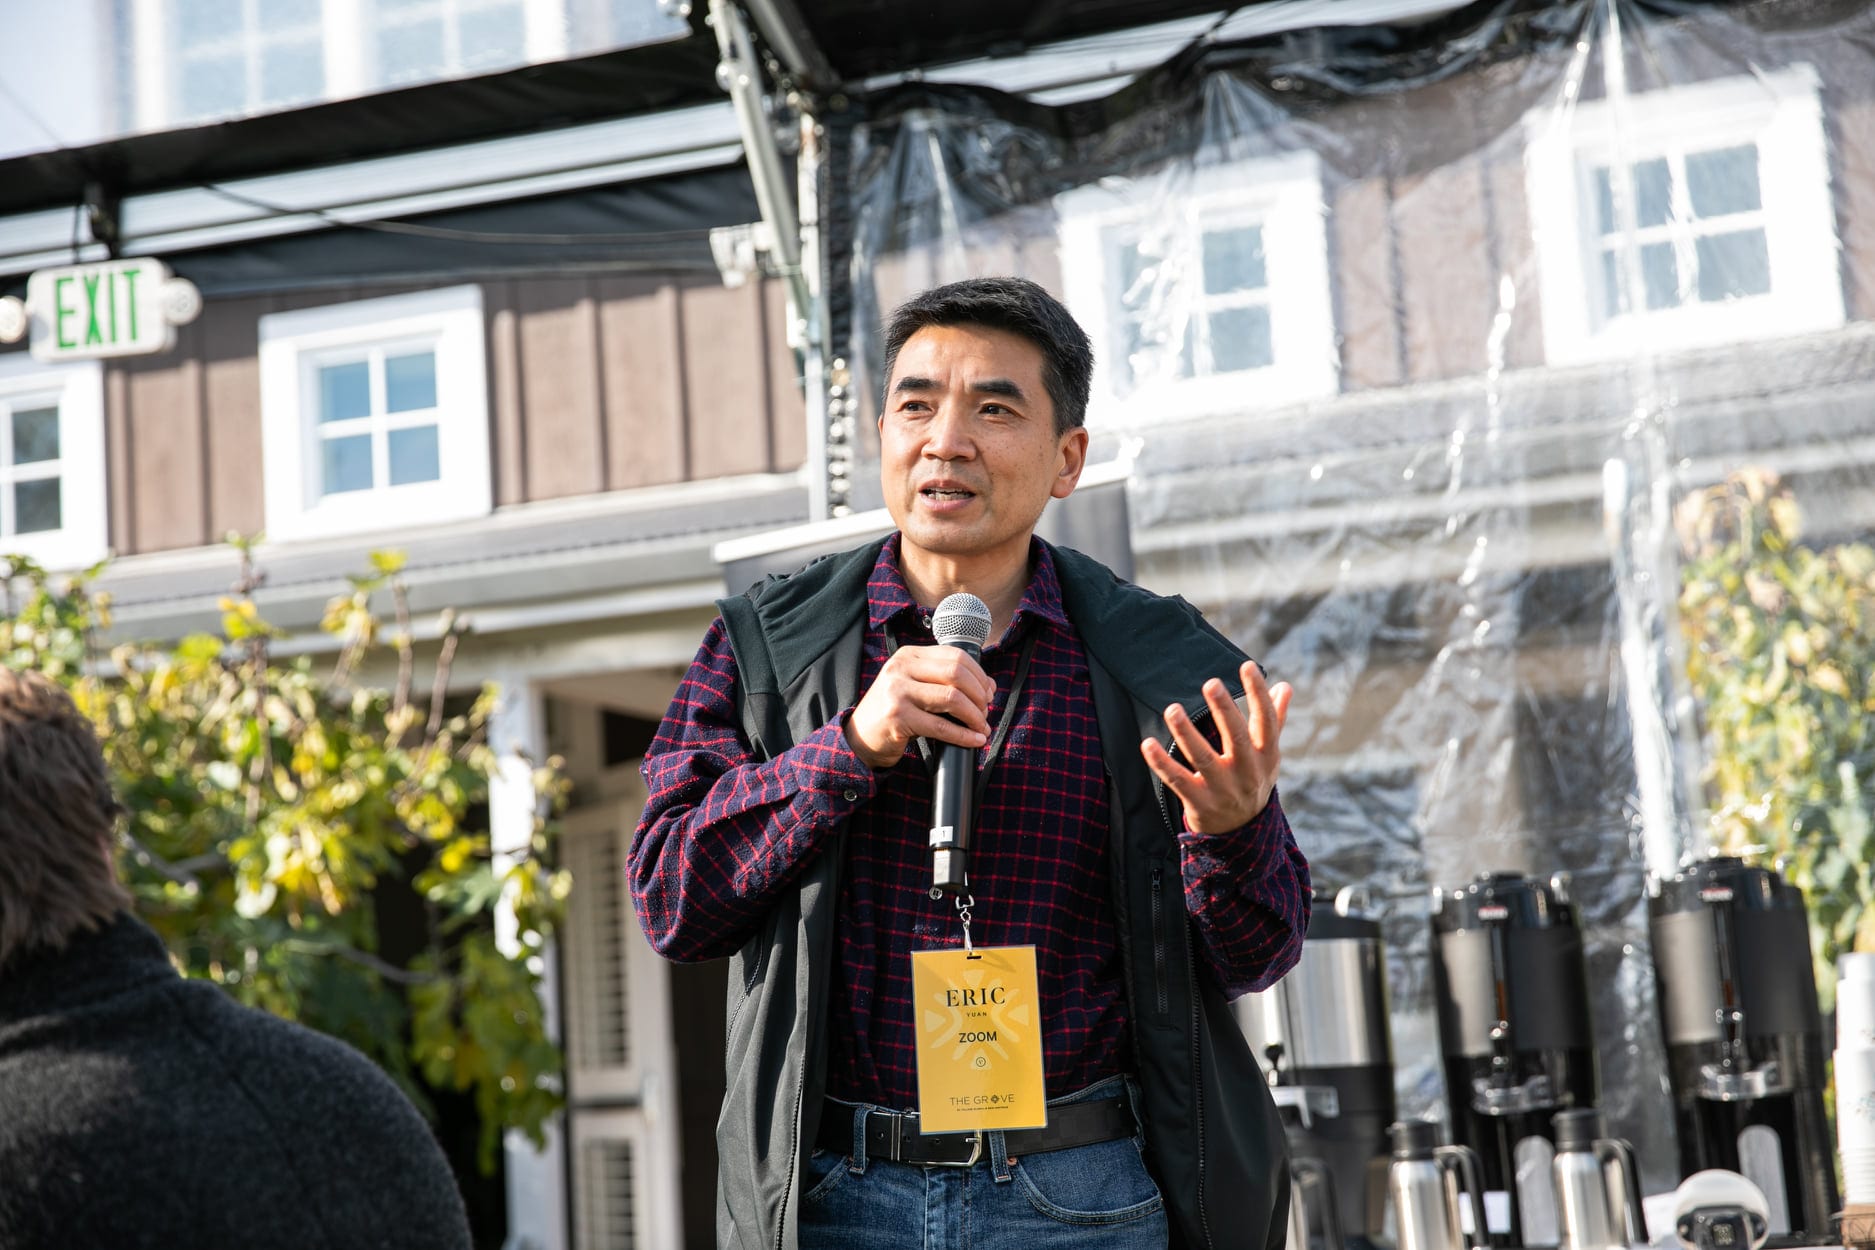
Zoom dedicó la semana del 5 de octubre a regalar las dos capas sobre las que se asienta su relato de la IA. La compañía integró la inteligencia de sus reuniones en Muse, de Meta, el agente de compras para consumidores al que Amazon vetó el acceso a su web antes que permitir que un agente externo conociera a sus clientes 25. Al día siguiente, el director de tecnología XD Huang explicó a TNW que el reconocimiento de voz que sustenta My Notes —la herramienta estrella de Zoom para notas de reuniones— ya está abierto a cualquiera mediante la API Scribe, y que las startups de notas con IA, las empresas levantadas sobre las llamadas de Zoom, negocian ya pasarse a ella 1.
La capa bajo el producto, gratis
Huang define el giro como «C2C», de la conversación a la conclusión 1. «2026 será el año de la conclusión», dijo 1. Scribe encabeza desde su primera versión el Open ASR Leaderboard, una clasificación con más de 60 sistemas de voz 1. Eso es un activo de verdad que se está convirtiendo en una commodity. Amazon mantuvo a Muse fuera a cualquier precio; Venn lanzó «superagentes» el 6 de octubre con el argumento explícito de que el sector inmobiliario debe rechazar por completo a los agentes externos 5. Zoom eligió la puerta abierta y expuso la propia licencia de usuario a una capa de agentes que podría sustituirla.
La otra respuesta: cobrar dentro de la licencia
Los resultados de la propia Zoom dicen que su IA es un negocio, no un regalo. Cada uno de sus diez mayores contratos del cuarto trimestre del ejercicio fiscal de 2026 incluía funciones de IA de pago; siete de ellos desbancaron a proveedores rivales de centros de contacto, y un gran minorista estadounidense firmó un contrato de ingresos anuales recurrentes (ARR) cercano a las siete cifras por Zoom Virtual Agent en más de 1.100 tiendas 3. Los ingresos del ejercicio fiscal de 2026 alcanzaron los 4.869 millones de dólares, un 4,4% más 3. Los ingresos empresariales crecieron un 7,8% interanual en el segundo trimestre fiscal de 2027 y representan el 62% del total 4.
El crecimiento empresarial del 7,8% contrasta con la previsión del 3,9% para toda la compañía
- Ingresos totales
- Empresarial
- Estimate
Data
| Ingresos totales | Empresarial | |
|---|---|---|
| T2'27 | 4.9 | 7.8 |
| T3'27 prev. (estimate) | 3.9 | — |
Por qué el mercado se encoge de hombros
El mercado sigue pagando 8,4 veces el beneficio por Zoom, frente a las 21,5 de la empresa mediana del S&P 500, y ese múltiplo sale embellecido: 3.300 millones de dólares de beneficio neto en los últimos doce meses frente a solo 1.200 millones de beneficio operativo. La mayor parte de la ganancia que hace parecer barata a Zoom no procede de las operaciones 4.
El beneficio neto lleva doce trimestres seguidos superando al operativo y alcanzó los 1.500 millones de dólares el último trimestre
- Beneficio operativo
- Beneficio neto
Data
| Beneficio operativo | Beneficio neto | |
|---|---|---|
| T3 '23 | 0.17 | 0.14 |
| T4 '23 | 0.17 | 0.3 |
| T1 '24 | 0.2 | 0.22 |
| T2 '24 | 0.2 | 0.22 |
| T3 '24 | 0.18 | 0.21 |
| T4 '24 | 0.23 | 0.37 |
| T1 '25 | 0.24 | 0.26 |
| T2 '25 | 0.32 | 0.36 |
| T3 '25 | 0.31 | 0.61 |
| T4 '25 | 0.25 | 0.67 |
| T1 '26 | 0.31 | 0.43 |
| T2 '26 | 0.31 | 1.54 |
En el otro plato de la balanza: 7.200 millones de dólares en efectivo y valores sobre una capitalización bursátil de 27.200 millones, y una recompra de acciones de 1.600 millones el pasado ejercicio fiscal 4. Pero la dirección sitúa su previsión de crecimiento del tercer trimestre fiscal de 2027 en el 3,9% en el punto medio del rango, por debajo del 4,9% registrado en el segundo trimestre fiscal 4.
Quien compre la acción aquí está apostando a que las capas abiertas se conviertan en peajes. En la próxima publicación de resultados, dos señales lo decidirán: si el uso de las capas abiertas se traduce en productos de pago y si el tercer trimestre fiscal cierra por encima de la previsión del 3,9%.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.