Zoom向对手开放语音AI、接入Meta的Muse,市场仍只给8.4倍市盈率
首席技术官黄学东把Zoom的Scribe语音API开放给与之竞争的笔记初创公司,并把会议接入Meta的Muse——后者正是被亚马逊封杀的购物智能体。财报说明AI是一门生意;开放这些技术层则是一场赌博。
 Vincent Jiang · 2 min read
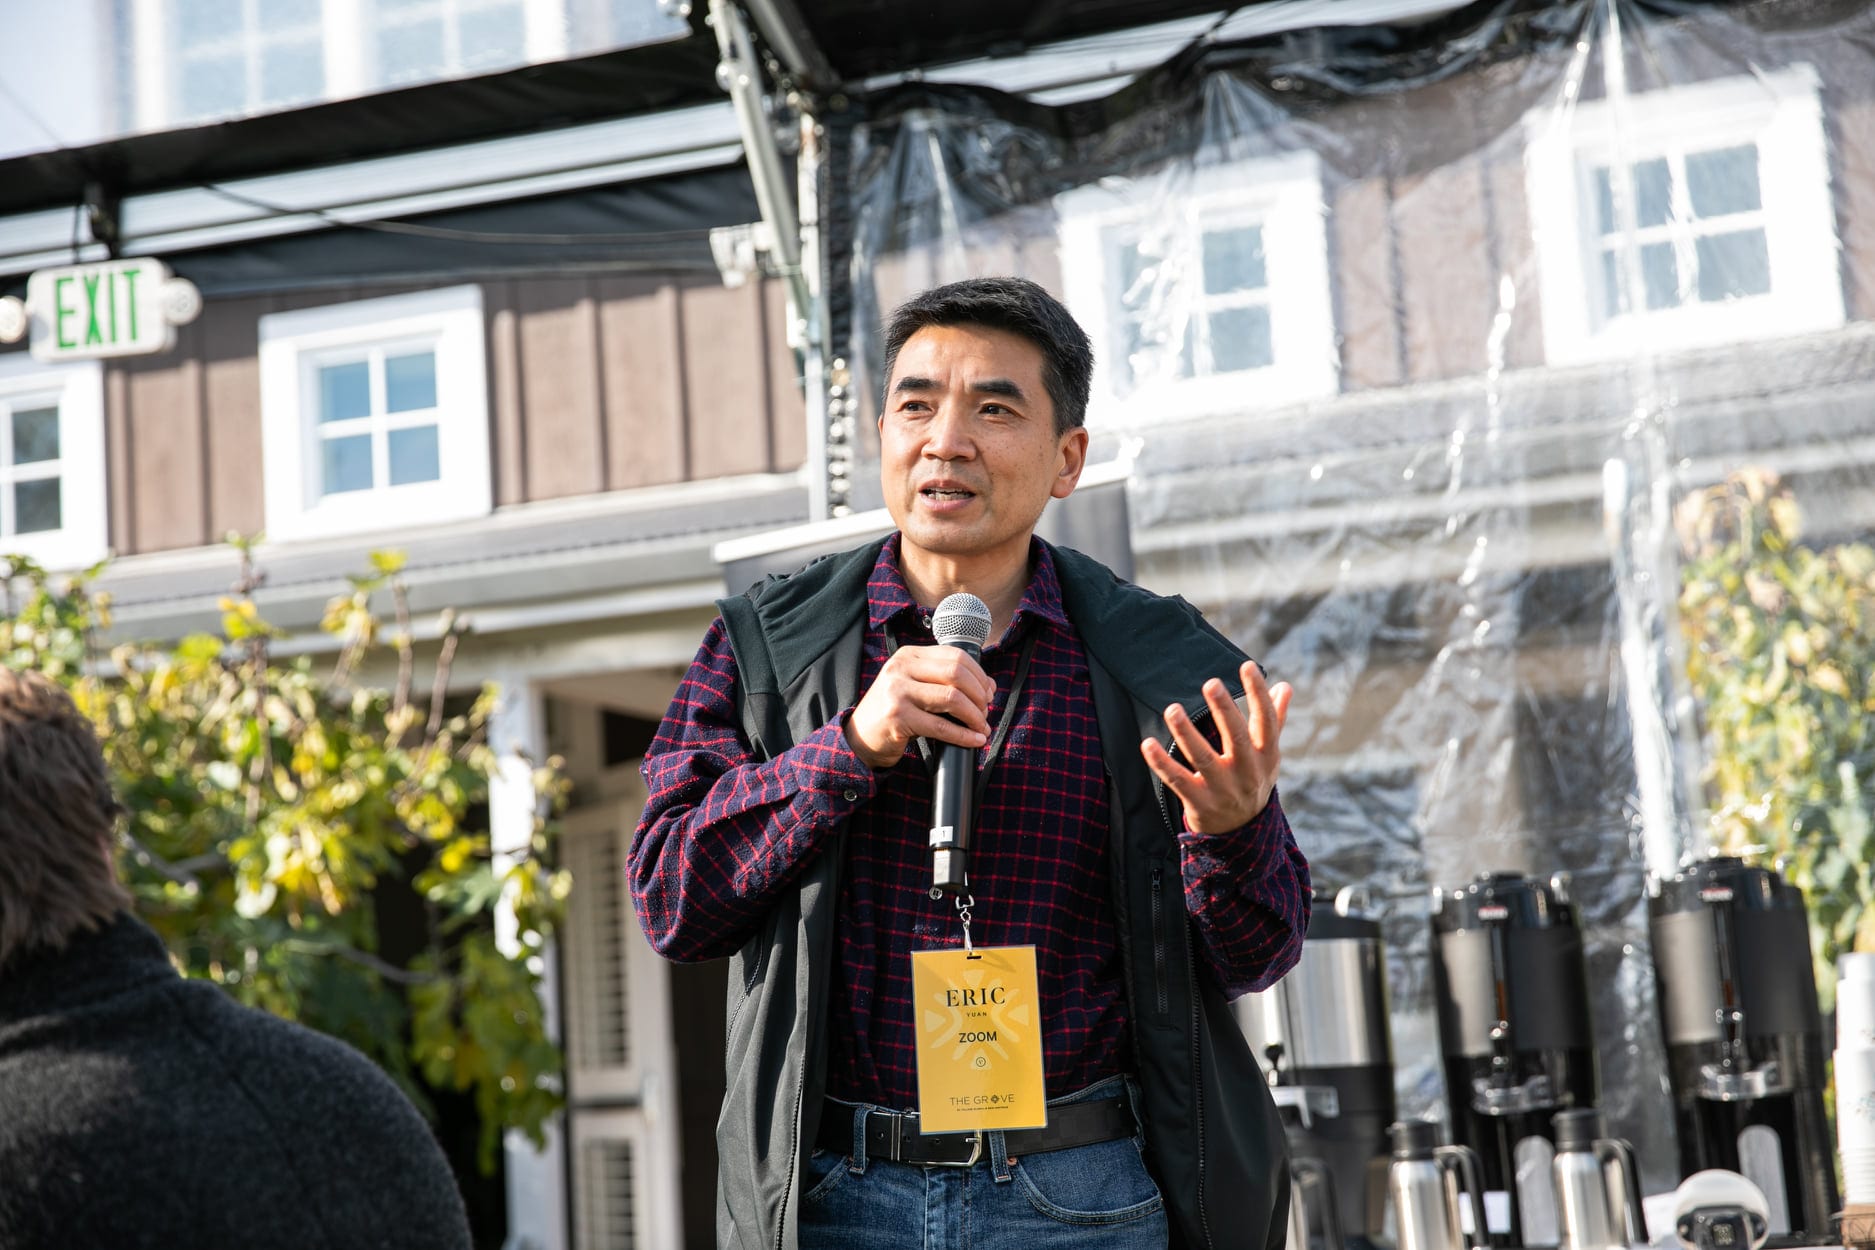
10月5日当周,Zoom把自身AI叙事赖以立足的两大技术层拱手送出。它将自家会议智能接入Meta的Muse——这个消费购物智能体,亚马逊宁可挡在自家网站之外,也不愿让外部智能体摸清自己的客户25。次日,首席技术官黄学东向TNW表示,Zoom旗舰会议纪要工具My Notes背后的语音识别能力,如今以Scribe API的形式向所有人开放;而那些靠Zoom会议起家的AI笔记初创公司,正在洽谈切换到这套服务1。
产品之下的技术层,免费开放
黄学东把这次转变定义为“C2C”,即从对话到完成(Conversation to Completion)1。“2026年将会是完成之年。”他表示1。自首个版本起,Scribe就在收录逾60个语音系统的Open ASR排行榜上稳居榜首1。这是一项货真价实的资产,如今正在被商品化。亚马逊不惜一切代价把Muse拒之门外;Venn则于10月6日推出“超级智能体”,卖点说得直白:房地产行业就该彻底拒绝外部智能体5。Zoom选择了敞开大门,把坐席本身交给了可能取而代之的智能体层。
另一个答案:在坐席之内收费
Zoom自己的财报说明,它的AI是一门生意,而非免费赠送。2026财年第四季度的前十大交易每一笔都包含付费AI功能,其中7笔属于竞争性替换,把对手的联络中心(Contact Center)厂商挤出局;一家美国大型零售商为Zoom Virtual Agent签下年经常性收入(ARR)接近七位数的合同,覆盖超过1100家门店3。2026财年全年营收达48.69亿美元,同比增长4.4%3。2027财年第二季度,企业业务收入同比增长7.8%,占总营收的62%4。
企业业务增速达7.8%,公司整体指引仅3.9%
- 总营收
- 企业业务
- Estimate
Data
| 总营收 | 企业业务 | |
|---|---|---|
| 2027财年Q2 | 4.9 | 7.8 |
| 2027财年Q3指引 (estimate) | 3.9 | — |
市场为何不买账
市场仍然只给Zoom 8.4倍市盈率,而标普500指数成分股的中位市盈率为21.5倍;并且这一倍数还沾了光:过去12个月净利润为33亿美元,营业利润却只有12亿美元——让Zoom显得便宜的大部分利润,并非来自经营业务4。
净利润连续十二个季度跑赢营业利润,上季度达15亿美元
- 营业利润
- 净利润
Data
| 营业利润 | 净利润 | |
|---|---|---|
| 2023财年Q3 | 0.17 | 0.14 |
| 2023财年Q4 | 0.17 | 0.3 |
| 2024财年Q1 | 0.2 | 0.22 |
| 2024财年Q2 | 0.2 | 0.22 |
| 2024财年Q3 | 0.18 | 0.21 |
| 2024财年Q4 | 0.23 | 0.37 |
| 2025财年Q1 | 0.24 | 0.26 |
| 2025财年Q2 | 0.32 | 0.36 |
| 2025财年Q3 | 0.31 | 0.61 |
| 2025财年Q4 | 0.25 | 0.67 |
| 2026财年Q1 | 0.31 | 0.43 |
| 2026财年Q2 | 0.31 | 1.54 |
另一边,Zoom手握72亿美元现金及证券,对应272亿美元的市值,上一财年还完成了16亿美元的股票回购4。但管理层对2027财年第三季度给出的增速指引中值为3.9%,低于第二季度4.9%的实际增速4。
现在买入Zoom,赌的就是开放的层级终将变成收费站。下一份财报将见分晓,两个信号决定成败:开放层级的用量能否转化为付费SKU,以及2027财年第三季度增速能否超过3.9%的指引。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.