ذكاء «أفيرم» يوافق على تمويل متسوقين لا تراهم درجة FICO.. ولا أحد يشرح قواعده حتى الآن
بدأ نموذج التقييم الائتماني القائم على تقنية «المحولات» لدى شركة أفيرم العمل في 17 سبتمبر، مانحاً موافقته عند إتمام الشراء لمتسوقين أصحاب ملفات ائتمانية هزيلة أو بلا درجة FICO. إذا صحّ ادعاء الشركة بـ«المخاطر المماثلة»، فستكسب أموالها من مقترضين تجعلهم درجة تعود إلى عام 1989 غير مرئيين؛ وإذا لم يصح، فستقع الخسائر على محفظة أفيرم نفسها، في وقت لا يزال فيه طلبها للترخيص المصرفي في انتظار مؤسسة التأمين الفيدرالية على الودائع (FDIC).
 Vincent Jiang · 3 min read
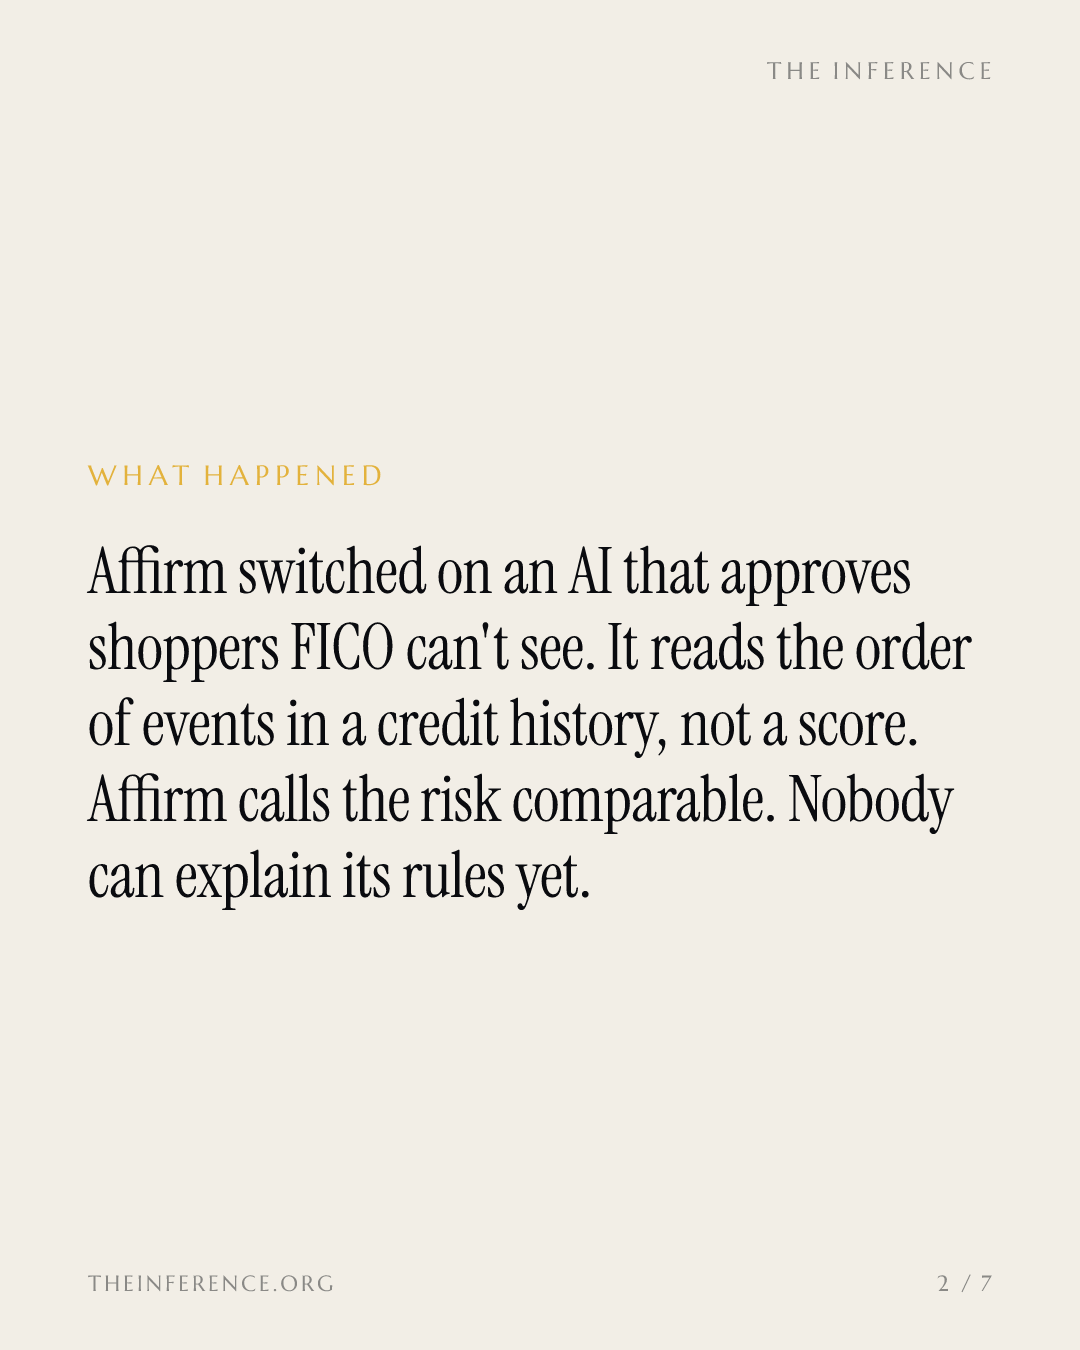
في 17 سبتمبر، فعّلت أفيرم «عقلاً جديداً» عند صفحات إتمام الشراء في الولايات المتحدة: نموذج محوّلات (Transformer) مبني على 14 عاماً من بيانات المعاملات الفردية، يقرأ ترتيب الأحداث في التاريخ الائتماني وتوقيتها، بدلاً من الاكتفاء بالخلاصة التي تختزلها درجة من ثلاثة أرقام 14. ومهمته الأولى الموافقة على متسوقين كان النظام القديم سيرفضهم، بمن فيهم أصحاب الملفات الائتمانية الهزيلة ومن لا درجة FICO لديهم 1.
قمع أوسع.. وبمخاطر تسميها الشركة «مماثلة»
تقول أفيرم إن النموذج رفع عدد المشتريات المكتملة بنسبة 3.4% مقارنة بمجموعة ضابطة، مع بقاء المخاطر عند مستوى مماثل، وسجّلت القروض الإضافية أداءً أفضل مما حققه توسع مشابه في ظل النماذج السابقة 14. غير أن النتيجة صادرة عن الشركة ذاتها وغير مدققة، وأن مؤشرات الخسائر وتركيبة المقترضين الكامنة وراءها غير منشورة 2.
على أي حال، سعّر المستثمرون الخبر. فارتفع السهم 5.5% في التداولات قبل الافتتاح يوم الإعلان 29، وطرح دان دوليف، محلل «ميزوهو»، احتمال ربحية سهم تتجاوز 10 دولارات وفق المعايير المحاسبية المقبولة عموماً (GAAP) بحلول 2030، أي نحو ضعف إجماع المحللين وتجاوزاً لهدف الإدارة نفسها البالغ بين 3 و4 دولارات، وذلك في سيناريو يرفع السهم فوق 200 دولار 7.
قواعد تنظيمية مرقّعة
دخل نظام الموافقة حيّز التشغيل قبل أن تُكتب أي قواعد علنية تشرح عمله. ففي 6 مايو 2025، قال مكتب حماية المستهلك المالي (CFPB) إنه لن يعطي أولوية لإنفاذ قاعدته الصادرة عام 2024 التي تعامل مقرضي «الشراء الآن والدفع لاحقاً» (BNPL) معاملة مصدري البطاقات، وإنه يدرس التراجع عنها 5. ترفع أفيرم بيانات السداد إلى مكاتب الائتمان الوطنية الثلاثة جميعها، فيما لا تبلّغ «كلارنا» و«أفترباي» عن المدفوعات المنتظمة في مواعيدها 3. سجل سداد واحد.. ومستقبلان ائتمانيان مختلفان، والفيصل هو زر إتمام الشراء الذي ضغط عليه المتسوق.
طالب السيناتورات وارن وبلومينثال وداكويرث وهيرونو المكتب بتقديم إجابات بحلول 18 مايو، ولم يُنشر أي منها للعلن 3. وقالت FICO إن دراسة لها مع أفيرم دامت عاماً كاملاً وجدت أن نموذجها الجديد حرّك معظم الدرجات بأقل من 10 نقاط، غير أن الدراسة اقتصرت على المُقرض الوحيد الذي يقدّم بياناته طواعية 3. والشركة نفسها، التي يستخدم 90% من كبار المقرضين في الولايات المتحدة درجتها الصادرة عام 1989 8، تطرح هذا الخريف على المقرضين نماذج تشمل خدمات الشراء الآن والدفع لاحقاً 3.
الخسائر ستحلّ في الدار
يُطلب من هذه الآلة توسيع قمع إقراض شديد السخونة أصلاً. فقد نمت الإيرادات بنسبة 29% على الأقل على أساس سنوي خلال عشرة أرباع متتالية 6، وارتفع إجمالي حجم المعاملات (GMV) في الربع الرابع من السنة المالية بنسبة 36% إلى 14.1 مليار دولار، على خلفية 53 مليون معاملة بنمو 41%، وبمتوسط قيمة طلب انخفض 4% 12.
الإيرادات تنمو 29% على الأقل سنوياً خلال عشرة أرباع متتالية
Data
| الإيرادات الربعية | |
|---|---|
| الربع الأول 2024 | $0.58B |
| الربع الثاني 2024 | $0.66B |
| الربع الثالث 2024 | $0.7B |
| الربع الرابع 2024 | $0.87B |
| الربع الأول 2025 | $0.78B |
| الربع الثاني 2025 | $0.88B |
| الربع الثالث 2025 | $0.93B |
| الربع الرابع 2025 | $1.12B |
| الربع الأول 2026 | $1.04B |
| الربع الثاني 2026 | $1.17B |
الضمانة التي يضعها ليفشين نفسه لهذه الآلة: «الإنسان يقرر ما يستحق النظر إليه وما لا يستحق» 4. وإذا انهارت معادلة المخاطر، حطّت الخسائر على محفظة أفيرم نفسها، في وقت ينتظر فيه طلبها بترخيص مصرف صناعي في ولاية نيفادا، المقدَّم في 23 يناير، قرار مؤسسة التأمين الفيدرالية على الودائع 2، وفي وقت تقف فيه متأخرات سداد البطاقات عند أعلى مستوى لها في 15 عاماً 3.
أما خسارة المقترض فتقع في كلتا الحالتين. وتُظهر بيانات مجلس الاحتياطي الفيدرالي أن نحو 15% من البالغين في الولايات المتحدة استخدموا خدمات الشراء الآن والدفع لاحقاً خلال العام الماضي، وأن الاستخدام يميل إلى مقترضين محدودي فرص الحصول على الائتمان 3. فالسجل المثالي لمتسوق «كلارنا» في الدفع على أربع دفعات لا يصل أبداً إلى مكاتب الائتمان، فلا يمكن أن ينفعه عند طلب رهن عقاري أو إصدار بطاقة؛ وأول تفسير للقواعد الجديدة يصله على هيئة خطاب رفض أو سعر فائدة أعلى 3.
أما إذا صحّت حسابات أفيرم، فإن العائد يتراكم على مقترضين تضعهم درجة ابتُكرت عام 1989 في خانة غير المرئيين 2. وستحدد أول دورة ائتمانية كاملة، وردود مكاتب الائتمان، وطرح FICO في الخريف، أي السيناريوهين سيتحقق 3.
How this brief was made
01Gathered & sourced298 channels · 2,008 articles▾
Agents swept 298 channels and ingested 2,008 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 17 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 17 live data feeds reconciling the figures and charts.
- 1PYMNTS, "EXCLUSIVE: Affirm Rebuilds Underwriting to Approve Borrowers a Credit Score Can't See," 17 September 2026
- 2Startup Fortune, "Affirm's AI Now Approves Shoppers Banks Would Reject for Lacking a Score," September 2026
- 3247 Daily Info, "Buy Now, Pay Later Loans Are Quietly Reshaping Your Credit Score And Senators Say No One Can Explain the Rules," 17 September 2026
- 4Stocktwits via TradingView, "AFRM Stock Rises Overnight: Affirm CEO Says AI Won't Put Human Underwriters 'Out Of Business'," September 2026
- 5Consumer Financial Protection Bureau, "CFPB Announcement Regarding Enforcement Actions Related to Buy Now, Pay Later Loans," 6 May 2025
- 6Sharadar quarterly fundamentals, from Affirm's SEC filings, retrieved 23 September 2026
- 7Yahoo Finance (Investing.com), "Could Affirm be a $200 stock?," 17 September 2026
- 8FICO, "FICO Score" (company site), retrieved 23 September 2026
- 9CoinCentral, "Affirm (AFRM) Stock Jumps 5% After Launching AI Model for Loan Approvals," 17 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.