L'IA d'Affirm prête aux acheteurs que FICO ne voit pas — mais personne ne sait encore en expliquer les règles
Le moteur d'octroi de crédit à base de transformer d'Affirm est entré en service le 17 septembre : à la caisse, il approuve des acheteurs aux dossiers de crédit peu fournis, voire sans score FICO. Si sa promesse d'un « risque comparable » tient, il monétise des emprunteurs qu'un score conçu en 1989 rend invisibles ; sinon, les pertes retomberont sur le bilan d'Affirm, dont la demande d'agrément bancaire attend toujours la FDIC.
 Vincent Jiang · 3 min read
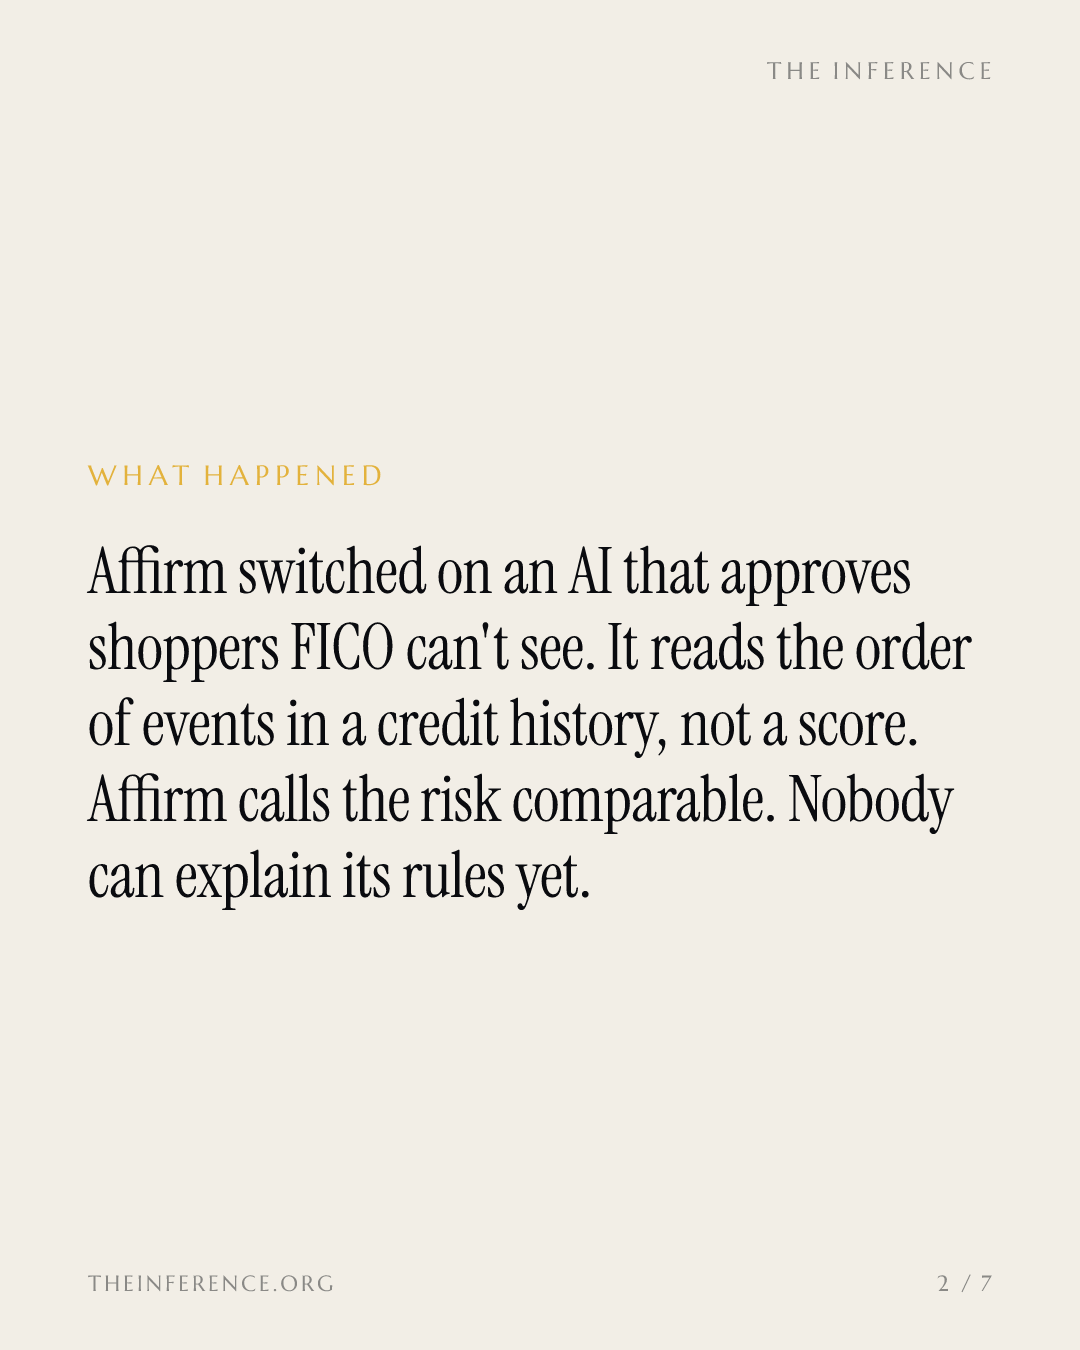
Le 17 septembre, Affirm a branché un nouveau cerveau aux caisses américaines : un modèle transformer, construit sur 14 ans de données transactionnelles, qui lit l'ordre et le rythme des événements d'un historique de crédit, là où un score à trois chiffres ne livre qu'un résumé 14. Sa première mission : approuver des acheteurs que l'ancien système aurait refusés, dossiers peu fournis et emprunteurs sans score FICO compris 1.
Un entonnoir élargi, à « risque comparable » selon l'entreprise
Selon Affirm, le modèle a produit 3,4 % d'achats finalisés de plus qu'un groupe témoin, à risque comparable, et les prêts supplémentaires s'en sortent mieux qu'un élargissement équivalent mené avec les modèles précédents 14. Le résultat est communiqué par l'entreprise, non audité, et les indicateurs de pertes comme la composition des emprunteurs qui le sous-tendent ne sont pas publiés 2.
Les investisseurs ont tranché, malgré tout. L'action a gagné 5,5 % avant l'ouverture le jour de l'annonce 29, et l'analyste de Mizuho Dan Dolev a avancé plus de 10 dollars de bénéfice par action en GAAP à l'horizon 2030 — environ le double du consensus, et au-dessus de la fourchette de 3 à 4 dollars visée par la direction elle-même — dans un scénario qui emmène le titre au-delà de 200 dollars 7.
Un règlement en patchwork
La couche d'approbation est entrée en service avant que le moindre règlement public n'ait pu l'expliquer. Le Bureau de protection financière du consommateur (CFPB) a annoncé le 6 mai 2025 qu'il ne donnerait pas la priorité à l'application de sa règle de 2024, qui traite les prêteurs du « buy now, pay later » (BNPL) comme des émetteurs de cartes, et il envisage de l'abroger 5. Affirm transmet ses données de remboursement aux trois bureaux de crédit nationaux ; Klarna et Afterpay, eux, ne remontent pas les paiements courants effectués à l'échéance 3. Même historique de paiements, deux avenirs de crédit différents : tout dépend du bouton de paiement sur lequel l'acheteur a appuyé.
Les sénateurs Warren, Blumenthal, Duckworth et Hirono ont exigé des réponses du régulateur avant le 18 mai ; aucune n'a été rendue publique 3. FICO assure qu'une étude menée pendant un an avec Affirm a montré que son nouveau modèle faisait bouger la plupart des scores de moins de 10 points, mais elle ne portait que sur le seul prêteur à transmettre des données volontairement 3. La même société, dont le score de 1989 est utilisé par 90 % des principaux prêteurs américains 8, livre dès cet automne aux prêteurs des modèles intégrant le BNPL 3.
Les pertes retomberaient sur Affirm elle-même
On demande à la machine d'élargir un entonnoir qui tourne déjà à plein régime. Le chiffre d'affaires progresse d'au moins 29 % sur un an depuis dix trimestres consécutifs 6, et le volume brut de transactions (GMV) du quatrième trimestre de l'exercice a bondi de 36 %, à 14,1 milliards de dollars, sur 53 millions de transactions (+41 %), pour un panier moyen en repli de 4 % 12.
Le chiffre d'affaires progresse d'au moins 29 % sur un an depuis dix trimestres consécutifs
Data
| Chiffre d'affaires trimestriel | |
|---|---|
| T1 24 | $0.58B |
| T2 24 | $0.66B |
| T3 24 | $0.7B |
| T4 24 | $0.87B |
| T1 25 | $0.78B |
| T2 25 | $0.88B |
| T3 25 | $0.93B |
| T4 25 | $1.12B |
| T1 26 | $1.04B |
| T2 26 | $1.17B |
Le garde-fou que Max Levchin fixe pour sa machine : « c'est un humain qui décide de ce qui mérite d'être examiné et de ce qui ne le mérite pas » 4. Si le calcul du risque venait à céder, les pertes retomberaient sur le propre bilan d'Affirm, alors que sa demande d'agrément pour une banque industrielle au Nevada, déposée le 23 janvier, attend toujours la décision de la FDIC 2, et que les incidents de paiement sur cartes sont au plus haut depuis quinze ans 3.
Du côté de l'emprunteur, la perte tombe dans tous les cas. Environ 15 % des adultes américains ont eu recours au BNPL au cours de l'année écoulée, selon les données de la Réserve fédérale, et cet usage est plus fréquent chez les emprunteurs dont l'accès au crédit est limité 3. Chez Klarna, un historique irréprochable de paiements en quatre fois n'atteint jamais les bureaux de crédit : il ne peut donc servir ni pour un crédit immobilier ni pour une carte bancaire ; la première explication des nouvelles règles arrive sous la forme d'une lettre de refus ou d'un taux majoré 3.
Si, à l'inverse, les calculs d'Affirm tiennent, les intérêts composés s'accumulent au détriment d'emprunteurs qu'un score de 1989 rend invisibles 2. Le premier cycle de crédit complet, les réponses des bureaux et le lancement automnal des modèles de FICO trancheront 3.
How this brief was made
01Gathered & sourced298 channels · 2,008 articles▾
Agents swept 298 channels and ingested 2,008 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 17 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 17 live data feeds reconciling the figures and charts.
- 1PYMNTS, "EXCLUSIVE: Affirm Rebuilds Underwriting to Approve Borrowers a Credit Score Can't See," 17 September 2026
- 2Startup Fortune, "Affirm's AI Now Approves Shoppers Banks Would Reject for Lacking a Score," September 2026
- 3247 Daily Info, "Buy Now, Pay Later Loans Are Quietly Reshaping Your Credit Score And Senators Say No One Can Explain the Rules," 17 September 2026
- 4Stocktwits via TradingView, "AFRM Stock Rises Overnight: Affirm CEO Says AI Won't Put Human Underwriters 'Out Of Business'," September 2026
- 5Consumer Financial Protection Bureau, "CFPB Announcement Regarding Enforcement Actions Related to Buy Now, Pay Later Loans," 6 May 2025
- 6Sharadar quarterly fundamentals, from Affirm's SEC filings, retrieved 23 September 2026
- 7Yahoo Finance (Investing.com), "Could Affirm be a $200 stock?," 17 September 2026
- 8FICO, "FICO Score" (company site), retrieved 23 September 2026
- 9CoinCentral, "Affirm (AFRM) Stock Jumps 5% After Launching AI Model for Loan Approvals," 17 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.