アファームのAI審査、FICOが見えない顧客を承認——ルールを説明できる者はまだいない
アファームのトランスフォーマー(transformer)型審査モデルは9月17日に稼働し、決済の場で信用情報の乏しい顧客やFICOスコアを持たない買い物客の承認を始めた。同社の言う「リスクは同等」が正しければ、1989年登場のスコアが「見えない」としてきた借り手を収益源にできる。外れれば、損失はアファーム自身の帳簿にのしかかる。銀行免許の申請は、いま米連邦預金保険公社(FDIC)の審査を待っている。
 Vincent Jiang · 3 min read
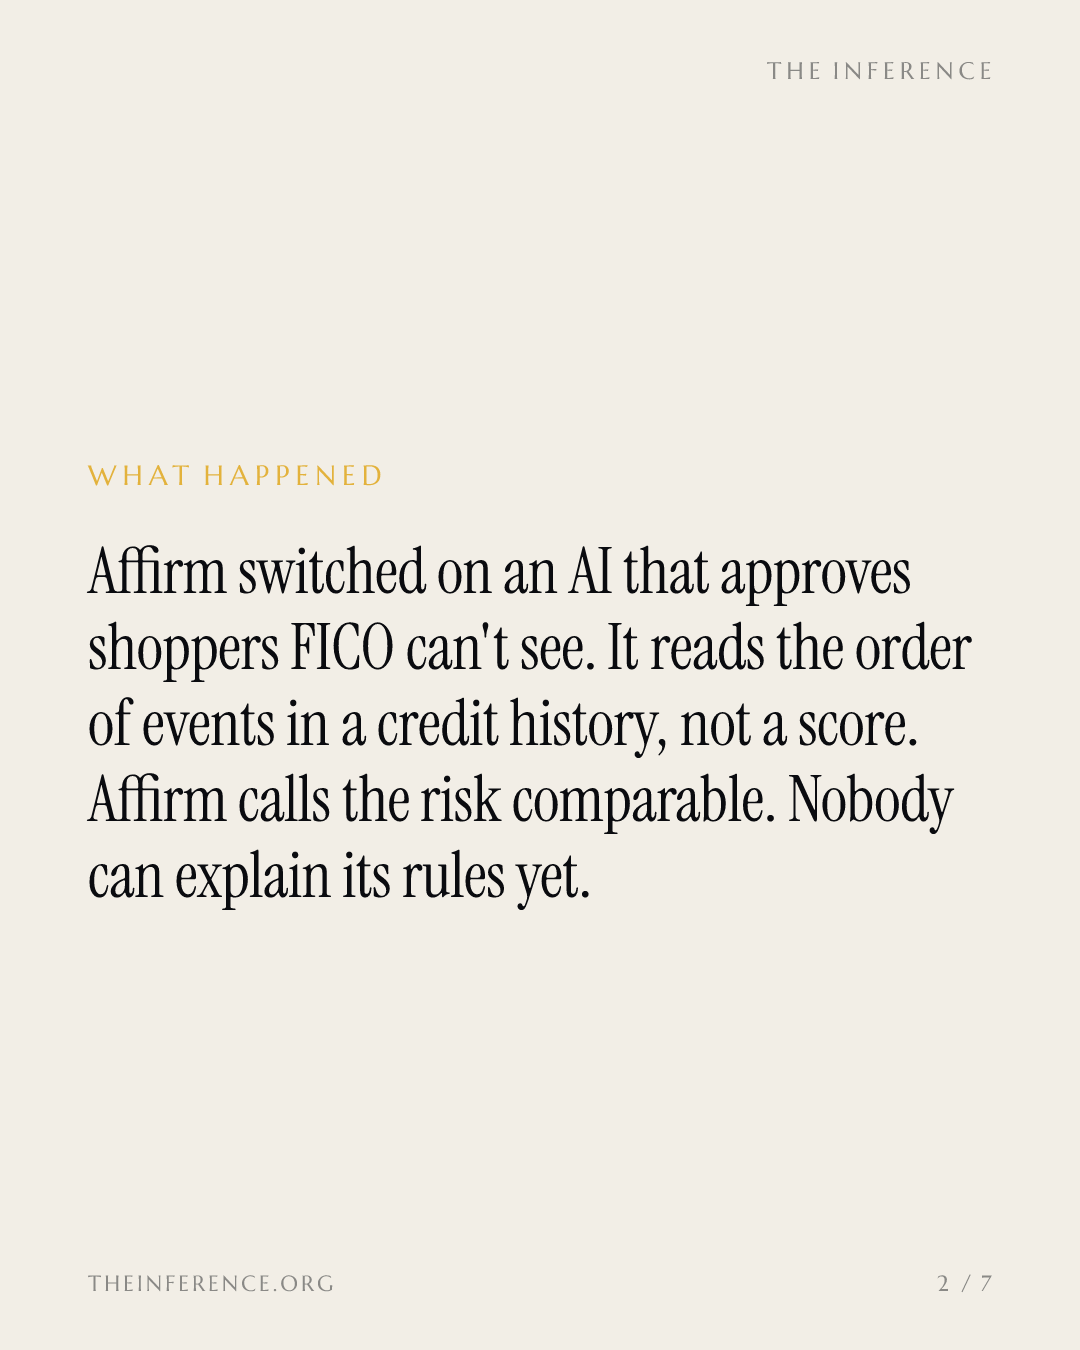
9月17日、アファームは米国の決済の場で新たな「頭脳」の稼働を始めた。14年分の取引単位データで構築したトランスフォーマーモデルは、3桁のスコアが示す要約ではなく、信用履歴に並ぶ出来事の順序とタイミングを読み取る14。最初の任務は、旧システムなら断っていた買い物客の承認だ。信用情報の乏しい顧客も、FICOスコアを持たない借り手も対象に含まれる1。
取り込み口を広げる、いわく「リスクは同等」
アファームによると、このモデルは対照群に比べ成約数が3.4%多く、リスクは「同等」で、追加で生まれた貸出の返済成績は従来モデルによる同様の拡大時より良好だという14。結果は会社側の自己報告で外部監査はなく、その裏となる損失指標や借り手の構成は公表されていない2。
それでも投資家は織り込んだ。発表当日、株価は時間外(プレマーケット)で5.5%高29。みずほ証券のアナリスト、Dan Dolev氏は2030年までにGAAPベースの1株当たり利益(EPS)10ドル超という試算を示している。ほぼコンセンサスの2倍で、経営陣自身の3~4ドルという目標をも上回り、株価200ドル超えを描くシナリオだ7。
ルールブックはつぎはぎだらけ
承認の仕組みは、それを説明する公開のルールが整わぬまま稼働した。米消費者金融保護局(CFPB)は2025年5月6日、BNPL(後払い決済)事業者をカード発行会社と同様に扱う2024年の規則について執行を優先しないと表明し、撤回さえ検討している5。アファームは米3大信用情報機関すべてに返済データを提供している。一方、クラーナとアフターペイは期日どおりの通常返済を報告していない3。同じ返済履歴でも、信用の行方は2つに分かれる。分かれ目は、どの決済ボタンを押したかだけだ。
上院議員のエリザベス・ウォーレン、リチャード・ブルーメンソール、タミー・ダックワース、マジー・ヒロノの4氏は、米消費者金融保護局(CFPB)に5月18日までの回答を求めた。だが回答はいまだ公表されていない3。FICOは、アファームとの1年間の調査で、新モデルでは大半のスコアの変動が10ポイント未満にとどまったと明らかにした。ただし対象となったのは、自主的にデータを提供している唯一の貸し手だ3。1989年登場のスコアを米国の大手貸し手の90%が使う同社は8、BNPLの返済を織り込んだモデルを今秋、貸し手への提供を始める3。
損失は自社の帳簿にのる
新モデルに課されたのは、すでにオーバーヒート気味に回る顧客獲得のファネルを、さらに広げる役割だ。売上高は10四半期連続で前年同期比29%以上の増加が続いており6、会計第4四半期(2026年4~6月)のGMV(取扱高)は36%増の141億ドル、取引件数は41%増の5300万件に達した。平均注文額は4%下がった12。
売上高は10四半期連続で前年同期比29%以上の伸び
Data
| 四半期別売上高 | |
|---|---|
| 2024年1-3月 | $0.58B |
| 2024年4-6月 | $0.66B |
| 2024年7-9月 | $0.7B |
| 2024年10-12月 | $0.87B |
| 2025年1-3月 | $0.78B |
| 2025年4-6月 | $0.88B |
| 2025年7-9月 | $0.93B |
| 2025年10-12月 | $1.12B |
| 2026年1-3月 | $1.04B |
| 2026年4-6月 | $1.17B |
この機械に課した歯止めを、アファームのマックス・レフチン氏自身はこう説く。「何を見る価値があり、何を見る価値がないかを決めるのは人間だ」4。リスクの数式が破綻すれば、損失はアファーム自身の帳簿にのる。1月23日に提出したネバダ州の産業銀行免許の申請は米連邦預金保険公社(FDIC)の承認を待ったまま2で、クレジットカードの延滞率は15年ぶりの高水準にある3。
借り手側の損失は、どちらに転んでも避けられない。米連邦準備制度理事会(FRB)のデータによれば、米国の成人の約15%が過去1年にBNPLを利用しており、利用は信用へのアクセスが限られた借り手に偏っている3。クラーナの利用者が4回払いを一度も遅らせずに払い終えた実績は、信用情報機関に届かない。だから住宅ローンやクレジットカードの審査では何の助けにもならない。新ルールについての最初の「説明」は、融資を断る通知か、上乗せされた金利のかたちで届く3。
逆に、アファームの計算が正しければ、1989年登場のスコアに「見えない」とされた借り手たちの上に、収益が複利で積み上がっていく2。どちらに転ぶのか。それを語るのは、最初の完全な信用サイクルと、信用情報機関の回答、そしてFICOの今秋の提供開始だ3。
How this brief was made
01Gathered & sourced298 channels · 2,008 articles▾
Agents swept 298 channels and ingested 2,008 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 17 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 17 live data feeds reconciling the figures and charts.
- 1PYMNTS, "EXCLUSIVE: Affirm Rebuilds Underwriting to Approve Borrowers a Credit Score Can't See," 17 September 2026
- 2Startup Fortune, "Affirm's AI Now Approves Shoppers Banks Would Reject for Lacking a Score," September 2026
- 3247 Daily Info, "Buy Now, Pay Later Loans Are Quietly Reshaping Your Credit Score And Senators Say No One Can Explain the Rules," 17 September 2026
- 4Stocktwits via TradingView, "AFRM Stock Rises Overnight: Affirm CEO Says AI Won't Put Human Underwriters 'Out Of Business'," September 2026
- 5Consumer Financial Protection Bureau, "CFPB Announcement Regarding Enforcement Actions Related to Buy Now, Pay Later Loans," 6 May 2025
- 6Sharadar quarterly fundamentals, from Affirm's SEC filings, retrieved 23 September 2026
- 7Yahoo Finance (Investing.com), "Could Affirm be a $200 stock?," 17 September 2026
- 8FICO, "FICO Score" (company site), retrieved 23 September 2026
- 9CoinCentral, "Affirm (AFRM) Stock Jumps 5% After Launching AI Model for Loan Approvals," 17 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.