IA da Affirm aprova consumidores que a FICO não enxerga — mas ninguém sabe explicar as regras
O modelo transformer de análise de crédito da Affirm entrou em operação em 17 de setembro, aprovando no checkout consumidores com histórico de crédito escasso e sem score FICO. Se a alegação de “risco comparável” se sustentar, a empresa monetiza tomadores que um score de 1989 marca como invisíveis; caso contrário, as perdas recaem sobre a carteira da própria Affirm enquanto seu pedido de carta patente bancária aguarda decisão da FDIC.
 Vincent Jiang · 3 min read
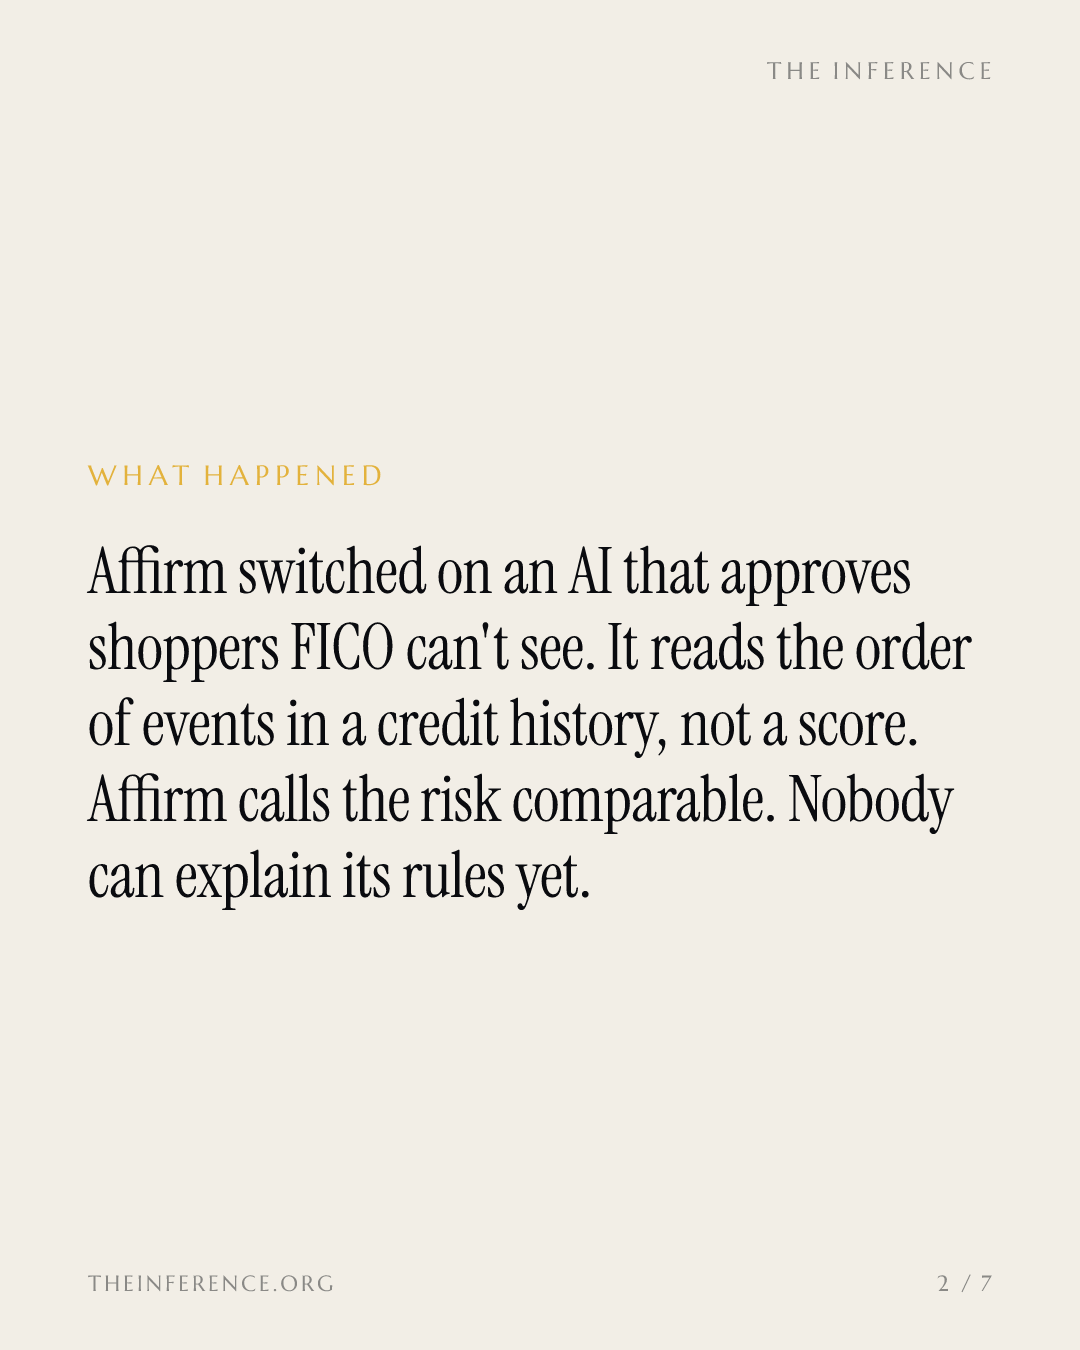
Em 17 de setembro, a Affirm ativou um novo cérebro no checkout americano: um modelo transformer, construído sobre 14 anos de dados de transações, que lê a ordem e o momento dos eventos em um histórico de crédito, em vez do resumo que um score de três dígitos captura 14. Sua primeira tarefa é aprovar consumidores que o sistema antigo teria rejeitado — incluindo os de histórico escasso e os tomadores sem FICO 1.
Um funil mais amplo, no que a empresa chama de risco comparável
Segundo a Affirm, o modelo gerou 3,4% mais compras concluídas do que um grupo de controle, com risco comparável — e os empréstimos adicionais tiveram desempenho melhor do que uma expansão equivalente sob modelos anteriores 14. Trata-se de um resultado reportado pela própria companhia e não auditado; as métricas de perda e o mix de tomadores por trás dele não foram divulgadas 2.
Os investidores precificaram o resultado mesmo assim. A ação subiu 5,5% no pré-mercado no dia do anúncio 29, e o analista do Mizuho Dan Dolev já aventou mais de US$ 10 de lucro por ação (GAAP) até 2030 — cerca do dobro do consenso e acima da meta de US$ 3 a US$ 4 da própria gestão — em um cenário em que o papel ultrapassa US$ 200 7.
Um regulamento em colcha de retalhos
A camada de aprovação entrou em operação antes que qualquer norma pública pudesse explicá-la. O CFPB, órgão americano de proteção ao consumidor financeiro, informou em 6 de maio de 2025 que não vai priorizar a fiscalização da regra de 2024 que equipara credores de compra agora, pague depois (buy now, pay later, ou BNPL) a emissores de cartão — e estuda revogá-la 5. A Affirm fornece dados de pagamento às três grandes centrais de crédito americanas; Klarna e Afterpay não reportam os pagamentos em dia de rotina 3. O mesmo histórico de pagamentos, dois futuros de crédito distintos — tudo definido pelo botão do checkout em que o consumidor clicou.
Os senadores Warren, Blumenthal, Duckworth e Hirono exigiram respostas do CFPB até 18 de maio. Nada foi divulgado publicamente até agora 3. A FICO afirma que um estudo de um ano com a Affirm constatou que seu novo modelo altera a maioria dos scores em menos de 10 pontos, mas a pesquisa abrangeu apenas a única credora que fornece dados voluntariamente 3. A mesma empresa — cujo score criado em 1989 é usado por 90% dos maiores credores dos EUA 8 — entrega aos credores, neste outono, modelos de score que incorporam o BNPL 3.
As perdas ficariam em casa
A máquina recebeu a missão de ampliar um funil que já opera a todo vapor. A receita cresce ao menos 29% na comparação anual há dez trimestres seguidos 6, e o GMV (valor bruto de mercadorias) do quarto trimestre fiscal subiu 36%, para US$ 14,1 bilhões, com 53 milhões de transações — alta de 41% — e ticket médio 4% menor 12.
Receita cresce ao menos 29% na comparação anual há dez trimestres seguidos
Data
| Receita trimestral | |
|---|---|
| 1º tri '24 | $0.58B |
| 2º tri '24 | $0.66B |
| 3º tri '24 | $0.7B |
| 4º tri '24 | $0.87B |
| 1º tri '25 | $0.78B |
| 2º tri '25 | $0.88B |
| 3º tri '25 | $0.93B |
| 4º tri '25 | $1.12B |
| 1º tri '26 | $1.04B |
| 2º tri '26 | $1.17B |
A salvaguarda definida pelo próprio Levchin para a máquina: "um humano decide o que vale a pena olhar, o que não vale a pena olhar" 4. Se a matemática do risco falhar, as perdas recaem sobre a própria carteira da Affirm, enquanto seu pedido de carta patente para um banco industrial em Nevada, protocolado em 23 de janeiro, aguarda exame do FDIC 2 e a inadimplência com cartões está no maior nível em 15 anos 3.
Do lado do tomador, a perda chega em qualquer cenário. Cerca de 15% dos adultos americanos usaram BNPL no último ano, mostram dados do Federal Reserve, e o uso se concentra entre tomadores com acesso limitado ao crédito 3. O histórico impecável de um consumidor da Klarna no pagamento em quatro vezes nunca chega às centrais de crédito — e, por isso, não ajuda em uma mesa de crédito imobiliário ou de cartão; a primeira explicação das novas regras chega em forma de carta de recusa ou de uma taxa de juros mais alta 3.
Se, ao contrário, a matemática da Affirm se sustentar, o ganho se compõe sobre tomadores que um score criado em 1989 marca como invisíveis 2. O primeiro ciclo de crédito completo, as respostas das centrais e o lançamento dos modelos da FICO no outono dirão qual dos dois prevalece 3.
How this brief was made
01Gathered & sourced298 channels · 2,008 articles▾
Agents swept 298 channels and ingested 2,008 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 17 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 17 live data feeds reconciling the figures and charts.
- 1PYMNTS, "EXCLUSIVE: Affirm Rebuilds Underwriting to Approve Borrowers a Credit Score Can't See," 17 September 2026
- 2Startup Fortune, "Affirm's AI Now Approves Shoppers Banks Would Reject for Lacking a Score," September 2026
- 3247 Daily Info, "Buy Now, Pay Later Loans Are Quietly Reshaping Your Credit Score And Senators Say No One Can Explain the Rules," 17 September 2026
- 4Stocktwits via TradingView, "AFRM Stock Rises Overnight: Affirm CEO Says AI Won't Put Human Underwriters 'Out Of Business'," September 2026
- 5Consumer Financial Protection Bureau, "CFPB Announcement Regarding Enforcement Actions Related to Buy Now, Pay Later Loans," 6 May 2025
- 6Sharadar quarterly fundamentals, from Affirm's SEC filings, retrieved 23 September 2026
- 7Yahoo Finance (Investing.com), "Could Affirm be a $200 stock?," 17 September 2026
- 8FICO, "FICO Score" (company site), retrieved 23 September 2026
- 9CoinCentral, "Affirm (AFRM) Stock Jumps 5% After Launching AI Model for Loan Approvals," 17 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.