ИИ Affirm одобряет тех, кого не видит FICO, но объяснить его правила пока никто не может
17 сентября заработала скоринговая модель Affirm на базе трансформера: она одобряет на онлайн-кассах покупателей с почти пустой кредитной историей и тех, у кого нет рейтинга FICO. Если заявление о «сопоставимом риске» подтвердится, компания монетизирует заёмщиков, невидимых для скоринга образца 1989 года; если нет — убытки лягут на собственный баланс компании, чья заявка на банковскую лицензию ждёт решения FDIC.
 Vincent Jiang · 3 min read
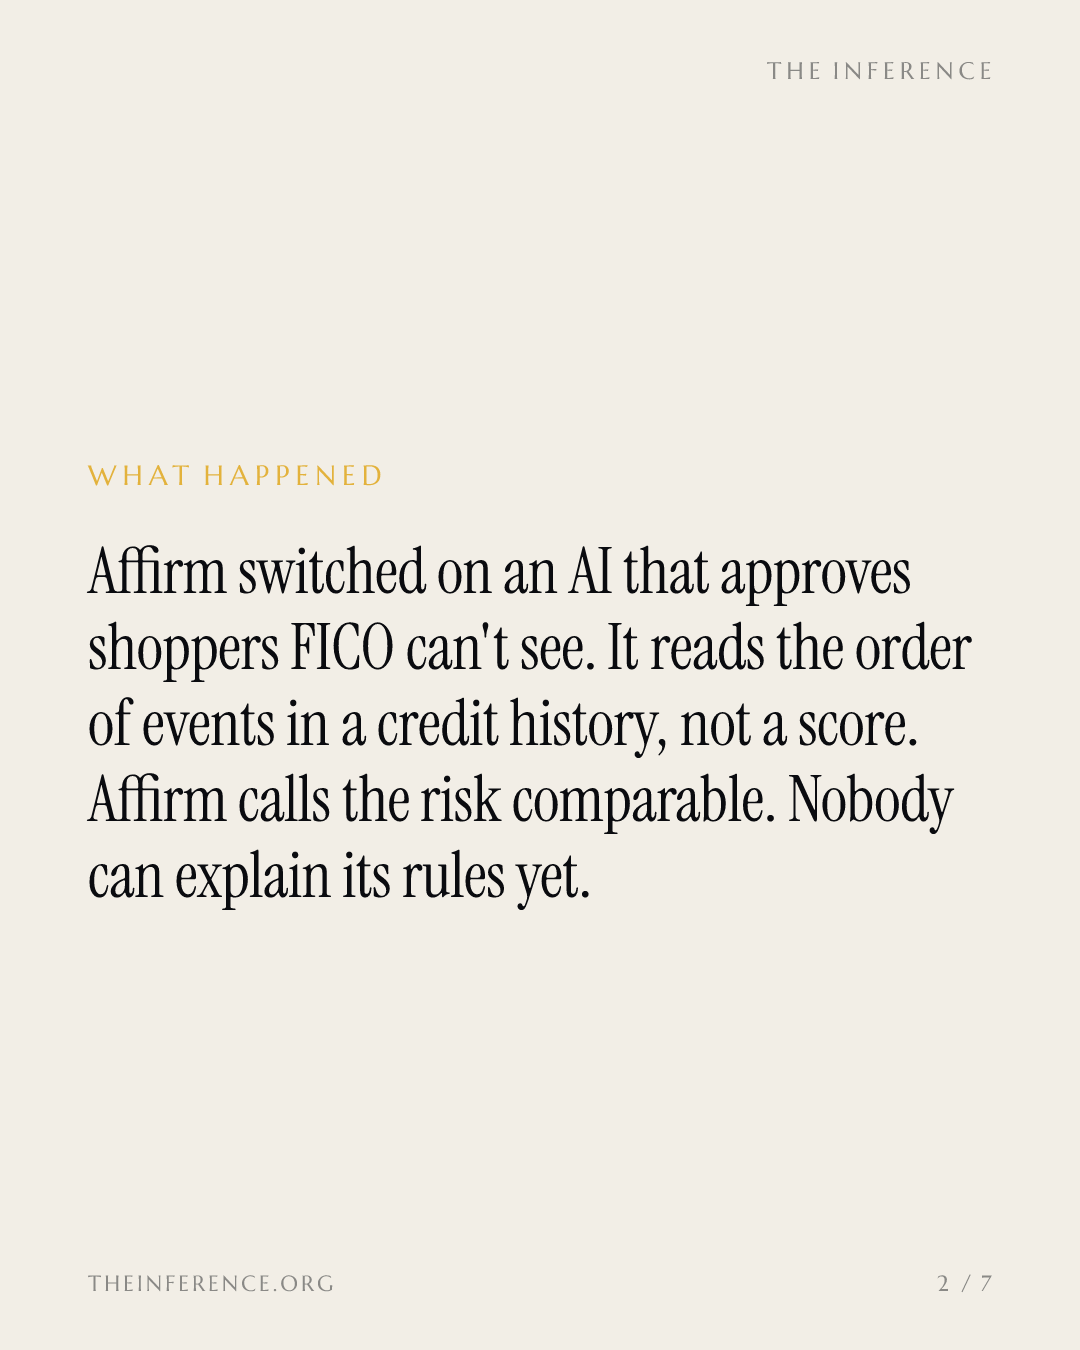
17 сентября Affirm запустила новый «мозг» на онлайн-кассах США: модель на базе архитектуры трансформера (transformer), обученная на данных об отдельных операциях за 14 лет. Вместо сводки, которую даёт трёхзначный балл, модель читает порядок и время событий в кредитной истории 14. Первая её задача — одобрять покупателей, которым старая система дала бы отказ, в том числе заёмщиков с почти пустой кредитной историей и без рейтинга FICO 1.
Воронку расширяют — при «сопоставимом риске» по версии компании
По данным Affirm, модель обеспечила на 3,4% больше завершённых покупок, чем в контрольной группе, при сопоставимом уровне риска; качество дополнительно выданных займов оказалось выше, чем при аналогичном расширении на прежних моделях 14. Результат заявлен самой компанией и не аудирован, а метрики убытков и состав заёмщиков, стоящие за ним, не опубликованы 2.
Инвесторы, впрочем, уже всё заложили в цену. В день анонса акции подорожали на 5,5% на предполиминальных торгах 29, а аналитик Mizuho Дэн Долев допустил прибыль свыше $10 на акцию по GAAP к 2030 году — примерно вдвое выше консенсус-прогноза и ориентира $3–4, установленного самим руководством; в этом сценарии бумаги стоят выше $200 7.
Правила — лоскутное одеяло
Механизм одобрения заработал раньше, чем появились публичные правила, способные его объяснить. 6 мая 2025 года Бюро финансовой защиты потребителей (CFPB) заявило, что не станет в приоритетном порядке добиваться исполнения принятого в 2024 году правила, приравнивающего BNPL-кредиторов (buy now, pay later — «купи сейчас, заплати потом») к эмитентам карт, и рассматривает его отмену 5. Affirm передаёт данные о платежах во все три национальных кредитных бюро; Klarna и Afterpay не сообщают о регулярных своевременных платежах 3. Одна и та же история платежей — два разных кредитных будущего, и выбирает между ними кнопка, которую покупатель нажал при оплате.
Сенаторы Элизабет Уоррен, Ричард Блументаль, Тэмми Дакворт и Мэзи Хироно потребовали от бюро ответов до 18 мая; в открытом доступе их до сих пор нет 3. FICO заявляет, что годичное исследование, проведённое совместно с Affirm, показало: новая модель компании сдвигает большинство рейтингов менее чем на 10 пунктов, однако охватывало оно лишь единственного кредитора, передающего данные добровольно 3. Та же компания, чей скоринг образца 1989 года используют 90% крупнейших кредиторов США 8, этой осенью начнёт поставлять кредиторам модели, учитывающие BNPL 3.
Убытки лягут на собственный баланс
Машину просят расширить воронку, которая и без того накалена. Выручка растёт как минимум на 29% год к году десять кварталов подряд 6, а объём транзакций (GMV) за четвёртый финансовый квартал вырос на 36%, до $14,1 млрд. Число транзакций увеличилось на 41%, до 53 млн, а средний чек снизился на 4% 12.
Выручка растёт как минимум на 29% год к году десять кварталов подряд
Data
| Квартальная выручка | |
|---|---|
| I кв. 2024 | $0.58B |
| II кв. 2024 | $0.66B |
| III кв. 2024 | $0.7B |
| IV кв. 2024 | $0.87B |
| I кв. 2025 | $0.78B |
| II кв. 2025 | $0.88B |
| III кв. 2025 | $0.93B |
| IV кв. 2025 | $1.12B |
| I кв. 2026 | $1.04B |
| II кв. 2026 | $1.17B |
Свой ограничитель для машины Макс Левчин формулирует так: «человек решает, на что стоит смотреть, а на что — нет» 4. Если математика риска даст сбой, убытки лягут на собственный баланс Affirm — в то время как поданная 23 января заявка на лицензию индустриального банка в Неваде всё ещё ждёт решения FDIC 2, а просрочка по кредитным картам держится на максимуме за 15 лет 3.
Потери на стороне заёмщиков неизбежны при любом исходе. По данным ФРС, за минувший год услугами BNPL пользовались около 15% взрослых американцев, причём чаще — заёмщики с ограниченным доступом к кредитам 3. Безупречная история платежей покупателя Klarna по схеме четырёх платежей до кредитных бюро не доходит и потому не может помочь ни при ипотеке, ни при выдаче карты; первое объяснение новых правил приходит в виде письма об отказе или повышенной ставки 3.
Если же расчёты Affirm верны, их эффект будет накапливаться как сложный процент — на заёмщиках, которых скоринг образца 1989 года помечает как невидимок 2. Какой сценарий сбудется, покажут первый полный кредитный цикл, ответы бюро и осенний запуск моделей FICO 3.
How this brief was made
01Gathered & sourced298 channels · 2,008 articles▾
Agents swept 298 channels and ingested 2,008 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated9 claims · 17 data feeds▾
Every one of 9 load-bearing claims was checked against primary sources, with 17 live data feeds reconciling the figures and charts.
- 1PYMNTS, "EXCLUSIVE: Affirm Rebuilds Underwriting to Approve Borrowers a Credit Score Can't See," 17 September 2026
- 2Startup Fortune, "Affirm's AI Now Approves Shoppers Banks Would Reject for Lacking a Score," September 2026
- 3247 Daily Info, "Buy Now, Pay Later Loans Are Quietly Reshaping Your Credit Score And Senators Say No One Can Explain the Rules," 17 September 2026
- 4Stocktwits via TradingView, "AFRM Stock Rises Overnight: Affirm CEO Says AI Won't Put Human Underwriters 'Out Of Business'," September 2026
- 5Consumer Financial Protection Bureau, "CFPB Announcement Regarding Enforcement Actions Related to Buy Now, Pay Later Loans," 6 May 2025
- 6Sharadar quarterly fundamentals, from Affirm's SEC filings, retrieved 23 September 2026
- 7Yahoo Finance (Investing.com), "Could Affirm be a $200 stock?," 17 September 2026
- 8FICO, "FICO Score" (company site), retrieved 23 September 2026
- 9CoinCentral, "Affirm (AFRM) Stock Jumps 5% After Launching AI Model for Loan Approvals," 17 September 2026
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.