ألتمان وأمودي يريدان مزيداً من الوقت.. وهذه الشركات ستدفع الثمن
أمام كورويڤ (CoreWeave) ونيبيوس (Nebius) وآيرن (IREN) ووايت فايبر (WhiteFiber) طاقات حوسبية ينبغي بناؤها وعملاء ينبغي خدمتهم. وتباطؤ وتيرة التقدم في القدرات الأمامية (Frontier) قد يحمي شركات البرمجيات الراسخة، لكنه يضع التمويل الذي يقوم عليه ازدهار سحابات الذكاء الاصطناعي على المحك.
 Vincent Jiang · 5 min read

المؤسسان يطلبان مهلةً لالتقاط الأنفاس
يريد سام ألتمان وداريو أمودي مزيداً من الوقت قبل بناء نماذج ذكاء اصطناعي أقوى. ولمن يموّلون هذه الآلات، قد يعني مزيدُ الوقت مزيداً من الفوائد.
موثّق: في 12 سبتمبر، اقترح أمودي إبطاء وتيرة المكاسب في القدرات الأمامية وإدخال مقيّمين خارجيين دائمين. وأيّد ألتمان المقترح على منصة إكس، وتعهّد بتوفير وصول مماثل داخل أوبن إيه آي. كما أيّد إيلون ماسك موقف أمودي.1,2
تحليل: المستفيدون المحتملون الأوضح هم شركات البرمجيات الراسخة. أما نموذج الأعمال الأكثر عرضة للمخاطر فهو «النيو كلاود» (Neocloud): شركة متخصصة تؤجّر القدرة الحوسبية، ويتطلب توسعها تمويلاً يسبق وصول الإيرادات. وتواجه كورويڤ ونيبيوس وآيرن ووايت فايبر مشكلة التوقيت ذاتها، وإن بهوامش أمان مالي مختلفة.
السوق يبدأ توزيع الفاتورة
موثّق: خلال تداولات 14 سبتمبر، تراجعت أسهم الرقائق فيما صعدت أسهم البرمجيات. غير أن قلق الأسواق بشأن النفط وأسعار الفائدة أثقل على الجلسة أيضاً، ما يجعل عزل أثر التباطؤ فيها متعذراً.3,4
الفارق الاستثماري: بين تباطؤ تحسن الذكاء وتباطؤ شراء القدرة الحوسبية. يمكن أن يحدث الأمران معاً، ولا يضمن أحدهما الآخر.
تشغيل النماذج القائمة لخدمة العملاء، المعروف بـ«الاستدلال» (Inference)، يمكن أن يواصل نموه فيما يقضي باحثو القدرات الأمامية وقتاً أطول في اختبار الجيل التالي من النماذج. سيفضّل ذلك مزيجاً مختلفاً من الإنفاق على الذكاء الاصطناعي: هاجس أقل تجاه جولات تدريب أكبر فأكبر، وتركيز أكبر على النشر الموثوق. هذا سيناريو، لا خفض إنفاق معلن.
ما جرى الاتفاق عليه وما لم يجرِ
السجل الأولي: أمودي يستثني صراحة أي وقف شامل للتدريب. تعهّد أنثروبيك (Anthropic) الفوري يخص المقيّمين المدمجين؛ فيما يبقى التنسيق على مستوى الصناعة والاتفاقات الدولية خطوات مقترحة لاحقة. أما القيود المحتملة على الحوسبة المستخدمة في التدريب فهي موضع تفاوض.1
تحذيره من احتمال أن يجتاح وكلاء ذكاء اصطناعي مارقون الإنترنت خلال ستة إلى اثني عشر شهراً توقّع، لا جدول زمني مؤكد.1
الاستدلال هنا، التجاري هذه المرة، غير مريح: القواعد التي تُبطئ المنافسين الجدد وترفع تكاليف الامتثال قد تحمي المختبرات الرائدة اليوم. لكن ذلك لا يثبت وجود دافع غير سليم. وقد تحدى ديفيد ساكس المطالبة بتنسيق مدعوم حكومياً؛ ووصفه له بـ«الكارتل» اتهام، لا حكم قانوني.5
التوضيح الذي قدمه ألتمان لاحقاً بأن ضبط الوتيرة لا يعني التوقف يجعل رسم الحدود الفاصلة بين الأمرين ضرورة. فالتأييدات العلنية تثبت اتفاقاً على الاتجاه، لا تجميداً عالمياً ملزماً للإنفاق.6
أسهم تربح من الوقت... وتنتظرها فواتير
تحليل السيناريوهات: هذه تعرّضات نسبية للأعمال في حال تحقق ضبط حقيقي للوتيرة، وليست أهدافاً سعرية ولا ادعاءً بأن هذه الأسهم رخيصة.
| الأسهم | الأثر المحتمل | ما قد يقلب المعادلة |
|---|---|---|
| سيلزفورس (CRM)، سيرفيس ناو (NOW)، أدوبي (ADBE) | المستفيد الأوضح من المهلة: مزيد من الوقت للاحتفاظ بالعملاء، ودمج الذكاء الاصطناعي في منتجاتهم، والدفاع عن أسعار الاشتراكات، قبل أن تقوى وكلاء الذكاء الاصطناعي بما يكفي لتحل محل أنظمة العمل القائمة. | قد تكون نماذج اليوم مؤهلة بالفعل بما يكفي لتقويض أعمال هذه الشركات. كما أن تباطؤ التقدم قد يُضعف بدوره منتجاتها من الذكاء الاصطناعي.17 |
| كراود سترايك (CRWD)، بالو ألتو نتووركس (PANW) | إنفاق أمني إضافي محتمل مع تحصين الشركات لشبكاتها ورقابتها على وصول الوكلاء إليها. | لا تتحول أبحاث مواءمة النماذج تلقائياً إلى إيرادات من نقاط النهاية أو جدران الحماية، ولا بد من نمو العقود لإثبات صحة هذه الرواية.7 |
| كورويڤ (CRWV) | تعرّض مباشر إذا اصطدم تراجع إيجارات وحدات معالجة الرسوميات (GPU) مستقبلاً بالالتزامات الرأسمالية وأعباء الفوائد الثقيلة.10 | يمكن للعقود القائمة والطلب على الاستدلال أن يحافظا على معدلات التشغيل.8,9 |
| نيبيوس (NBIS) | التوسع السريع يجعل توقيت الطاقة الحاسوبية الجديدة والفوترة وتحصيل مدفوعات العملاء مسألة حاسمة.11 | يمكن للدفعات المسبقة المتوقعة من العملاء والطلب المتعاقد عليه أن يمولا جزءاً من أعمال التوسع.11 |
| آيرن (IREN)، وايت فايبر (WYFI) | قد تواجه الجولة المقبلة من نشر وحدات معالجة الرسوميات حجوزات أضعف أو تمويلاً أقل جاذبية.20,22 | أفادت آيرن بأن طاقتها الحاسوبية لعام 2026 مُباعة إلى حد كبير، فيما تملك وايت فايبر اتفاقيات سحابية متعددة السنوات.20,22 |
| إنفيديا (NVDA)، برودكوم (AVGO)، فيرتيف (VRT) | تعرّض إذا خفّض العملاء طلباتهم من مسرّعات الحوسبة أو معدات الشبكات أو الطاقة أو التبريد.15,16 | ما زالت أعمال السلامة والاستدلال بحاجة إلى بنية تحتية، ولا يمكن تصنيف جميع مبيعات إنفيديا لمراكز البيانات على أنها تدريب للقدرات الأمامية.12 |
| ألفابت (GOOGL)، مايكروسوفت (MSFT) | ارتياح محتمل للتدفقات النقدية إذا حافظ خفض الإنفاق الرأسمالي على الإيرادات القائمة. | لكن الشركتين تبيعان أيضاً قدرات سحابية ومنتجات ذكاء اصطناعي، وقد يفوق فقدان النمو أو خمول البنية التحتية حجم الوفورات. |
| مجموعة سوفت بانك (9984.T) | خطر منفصل: استبعد ألتمان طرح أوبن إيه آي للاكتتاب العام في 2026، ما يؤجّل فرصة محتملة لمستثمر في الشركة لتحويل استثماره إلى سيولة.4,18 | تأجيل الطرح لا يعني أن القيمة الجوهرية لأوبن إيه آي تراجعت. |
لكل «نيو كلاود» عقاربها الخاصة
تقدّم كورويڤ أوضح دليل على عبء التمويل. فنتائجها التي أعلنتها الشركة وغير المدققة عن الربع المنتهي في 30 يونيو/حزيران تُظهر إنفاقاً رأسمالياً يقارب 9.4 مليار دولار مقابل إيرادات بلغت 2.58 مليار دولار، أي نحو 3.6 أضعاف.8,9
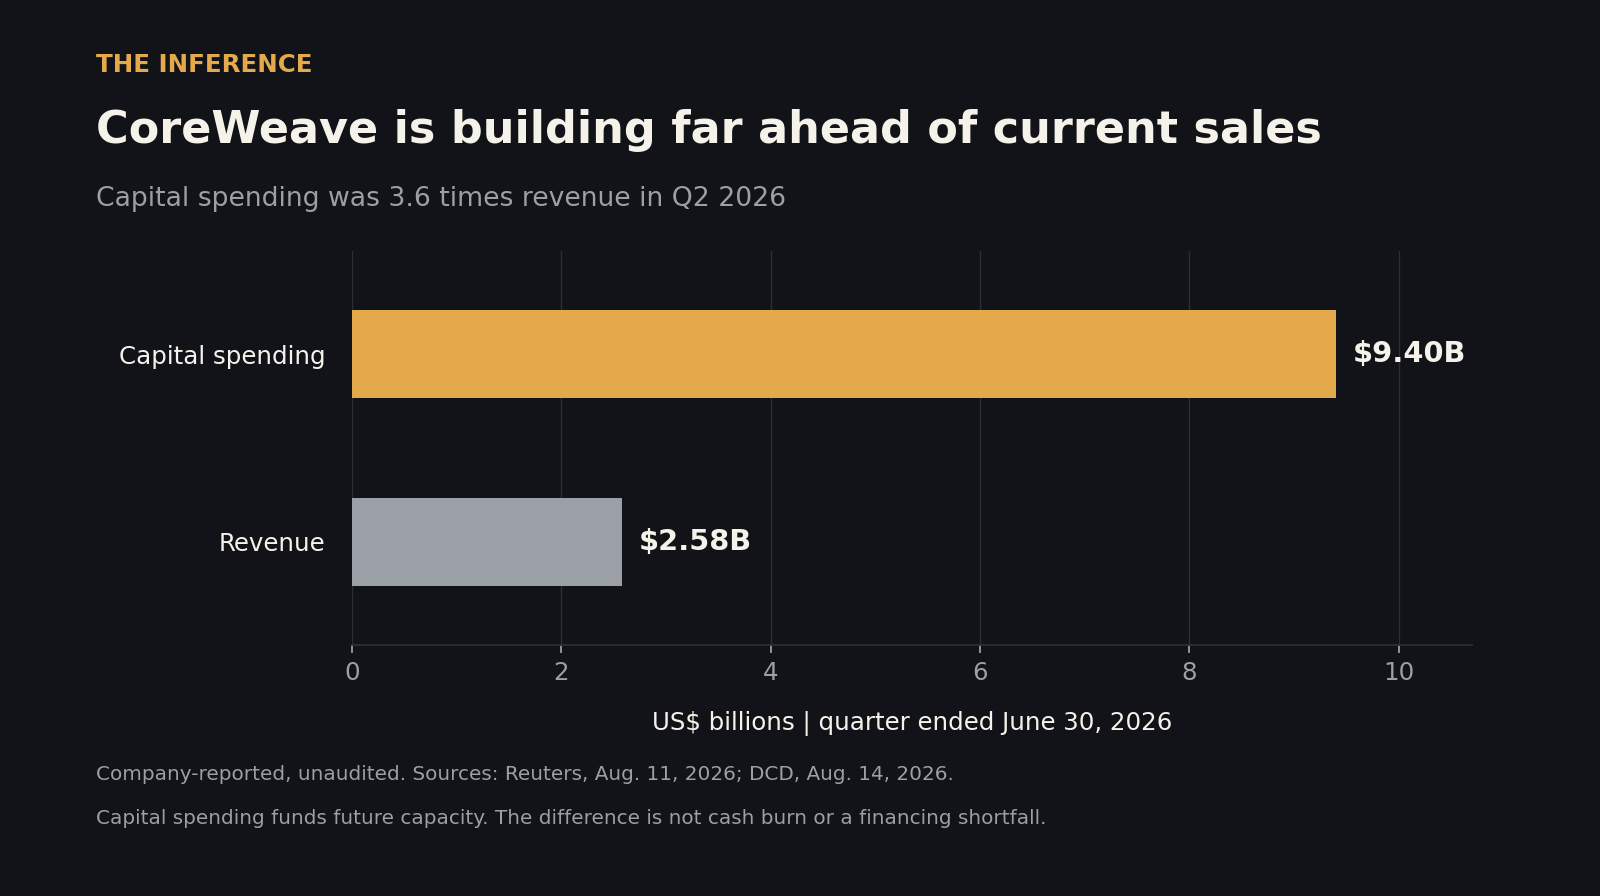
بلغ صافي مصروفات الفوائد لدى كورويڤ في الربع 640 مليون دولار، أي ما يعادل نحو 25% من الإيرادات، بحسب أوراقها غير المدققة. وهذه مقارنة بين بنود المصروفات، لا حساب لنسبة تغطية خدمة الدين.10,14
الاستنتاج: قد يضرب تراجع الحجوزات المستقبلية السهم قبل زمن طويل من اختفاء العقود القائمة. وهذا امتداد لما تناولناه سابقاً حول عبء التمويل على كورويڤ.
نيبيوس تبني طاقة تسبق إيراداتها. تُظهر أرقامها غير المدققة عن ربع يونيو/حزيران إنفاقاً رأسمالياً بنحو 5.7 مليار دولار مقابل إيرادات قدرها 582.3 مليون دولار، أي نحو عشرة أضعاف المبيعات الفصلية. والقياس هنا للاستثمار نسبةً إلى المبيعات الحالية، لا لاستنزاف النقد ولا لخطر الإعسار.11,19
Data
| Value | |
|---|---|
| كورويڤ | 3.6x |
| نيبيوس | ~10x |
الهامش المالي مهم هنا: قالت نيبيوس في أغسطس/آب إنها تتوقع أكثر من 9 مليارات دولار من الدفعات المسبقة من العملاء خلال 2026، وإن لديها أكثر من 40 مليار دولار من التزامات العملاء. غير أن الدفعات المسبقة المتوقعة ليست نقداً محصّلاً بالفعل.11 ويتطلب السيناريو المتشائم تدهوراً في العقود الجديدة أو في توقيت المدفوعات أو في اقتصاديات الإيجار مستقبلاً. وحتى مع تباطؤ القدرات الأمامية، قد تظل نيبيوس مشغولة بخدمة النماذج القائمة.
آيرن تموّل نشاطاً جديداً. تتحول الشركة من تعدين البيتكوين إلى خدمات الحوسبة السحابية للذكاء الاصطناعي. فقد أفادت «رويترز» في 28 أغسطس/آب بأن الشركة حصلت على تمويل جديد بقيمة 2.8 مليار دولار لشراء رقائق الذكاء الاصطناعي، ووقّعت اتفاقاً متعدد السنوات مع مختبر قدرات أمامية لم يُكشف عن اسمه. وقالت آيرن إن طاقتها الحاسوبية لعام 2026 مباعة إلى حد كبير.20,21 والمتغير المعرّض للخطر هو الطلب على الطاقة الحاسوبية اللاحقة؛ إذ قد تجعل الحجوزات الأضعف تمويل التوسعة المقبلة أكثر صعوبة، حتى مع استمرار العملاء الحاليين في السداد.
على وايت فايبر أن تحوّل العقود إلى طاقة قابلة للفوترة. فالشركة، المزوّدة لسحابة وحدات معالجة الرسوميات (GPU) وخدمات الإيواء المشترك (Colocation)، أعلنت في أغسطس/آب عن أكثر من 540 مليون دولار من اتفاقيات سحابية متعددة السنوات منذ مايو/أيار، بعضها يستهدف النشر في 2027.22,23 وهذه قيم تعاقدية موزعة على سنوات، لا إيرادات جارية. وذكر الإفصاح الذي قدّمته في أغسطس/آب تمويلاً غير مستكمل ومحطات تسليم لا تزال قائمة.23 والطلب الموقّع بالعقود يوفر حماية، لكن ضعف الطلب المستقبلي على الإيجار قد يقوّض اقتصاديات التوسع الإضافي.
الخطر المشترك بين هذه الشركات هو الإنفاق الملتزم به قبل وصول الإيرادات. وتجعل مصروفات الفوائد لدى كورويڤ هذا العبء ظاهراً على نحو خاص، أما بقية الشركات فتحتاج كل منها إلى تقييم خاص بها للتمويل والتسليم ومدفوعات العملاء.
أقوى الحجج ضد موجة البيع
تستحق حجة السلامة كامل وزنها: فأمودي يرى أن الضمانات الوقائية تتخلف عن القدرات. وقد يحافظ تفادي حادثة خطيرة على ثقة العملاء وعلى قدرة القطاع على مواصلة العمل. كما يعترف مقترحه بالصعوبة المتمثلة في الإبطاء دون التراجع لصالح الصين.1
وللدفاع عن البنية التحتية «إيصالات» تسنده: فقد أعلنت كورويڤ عن طلبات متراكمة بقيمة 104.2 مليار دولار في 30 يونيو/حزيران، فيما تحدثت إدارتها عن طلب متنامٍ على الاستدلال واستمرار الطلب على الرقائق الأقدم. وتبقى هذه أقوالاً صادرة عن الشركة، لا دليلاً على أن كل دولار مقبل سيصل فعلاً.8,9
فإذا غدت النماذج القائمة أكثر أماناً وأكبر فائدة، أمكن للتبنّي أن يستوعب الطاقة التي لم يعد تدريب القدرات الأمامية بحاجة إليها. غير أن السيناريو المتشائم بشأن العتاد يشترط تراجع الإنفاق أو الأسعار، وتأييدٌ على منصة إكس لا يثبت أيّاً منهما.
بعد الخطب.. راقبوا الطلبات
من المقرر أن يلقي ألتمان كلمة في مؤتمر دريم فورس (Dreamforce) في 15 سبتمبر/أيلول، وهي فرصة فورية لتحديد آليات التنفيذ.13
بعدها، راقبوا تعيينات المقيّمين، والقيود الفعلية على القدرات، وتعديلات الميزانيات الرأسمالية، وتجديدات عقود الإيجار. أما شركات «النيو كلاود» فيستدعي رصدها بنوداً إضافية: إيصالات الدفعات المسبقة من العملاء، ومواعيد تشغيل الطاقة الحاسوبية، وشروط التمويل. فشركات البرمجيات المستفيدة تحتاج إلى صمود معدلات الاحتفاظ بالعملاء والتسعير، فيما يشكّل استمرار الطلبات لمزوّدي البنية التحتية مسألة بقاء.
القدرات الأمامية تستطيع الانتظار، أما عدّاد الفوائد فلا.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.