Altman und Amodei wollen mehr Zeit. Diese Unternehmen müssen sie bezahlen
CoreWeave, Nebius, IREN und WhiteFiber haben Kapazitäten aufgebaut und Kunden zu bedienen. Ein langsameres Tempo bei der KI-Entwicklung könnte etablierte Softwarekonzerne schützen – und die Finanzierung hinter dem Cloud-Boom auf die Probe stellen.
 Vincent Jiang · 5 min read

Die Gründer bitten um Atempause
Sam Altman und Dario Amodei wollen mehr Zeit, bevor sie leistungsfähigere KI bauen. Für Investoren, die die Maschinerie finanzieren, kann mehr Zeit mehr Zinsen bedeuten.
Belegt: Amodei schlug am 12. September vor, die Fortschritte an der Modellgrenze zu verlangsamen und dauerhaft externe Evaluatoren zuzulassen. Altman unterstützte den Vorschlag auf X und sicherte vergleichbaren Zugang bei OpenAI zu. Elon Musk schloss sich Amodeis Position an.1,2
Analyse: Die klarsten potenziellen Profiteure sind etablierte Softwareanbieter. Am stärksten exponiert ist das Neocloud-Geschäftsmodell: Spezialisierte Anbieter vermieten Rechenkapazität, deren Expansion Finanzierung erfordert, bevor Einnahmen fließen. CoreWeave, Nebius, IREN und WhiteFiber stehen vor diesem Timing-Problem – mit unterschiedlichen finanziellen Polstern.
Der Markt beginnt, die Rechnung zu sortieren
Belegt: Am 14. September fielen Chiptitel, während Softwareaktien zulegten. Ölpreis- und Zinssorgen belasteten die Märkte ebenfalls, sodass die Sitzung den Effekt der Verlangsamung nicht isolieren lässt.3,4
Die Anlageunterscheidung: langsamere Fortschritte bei der Intelligenz versus langsamere Käufe von Rechenkapazität. Beides kann zusammen auftreten. Keines garantiert das andere.
Das Ausführen bestehender Modelle für Kunden – sogenannte Inferenz – könnte weiter wachsen, während Forscher an der Modellgrenze länger für Tests von Nachfolgemodellen brauchen. Das würde eine andere Zusammensetzung der KI-Ausgaben begünstigen: weniger Druck bei immer größeren Trainingsdurchläufen, mehr Gewicht auf zuverlässigen Einsatz. Das ist ein Szenario, keine angekündigte Kürzung der Ausgaben.
Was X unterstützt hat – und was nicht
Primärquelle: Amodei schließt einen pauschalen Trainingsstopp ausdrücklich aus. Die unmittelbare Zusage von Anthropic betrifft eingebettete Evaluatoren; branchenweite Koordination und internationale Abkommen bleiben als nächster Schritt vorgeschlagen. Mögliche Grenzen für Rechenkapazitäten im Training sind Verhandlungsgegenstand.1
Seine Warnung, dass eigenständige KI-Agenten das Internet möglicherweise innerhalb von sechs bis zwölf Monaten überrennen könnten, ist eine Prognose – kein bestätigter Zeitplan.1
Die geschäftliche Implikation ist unbequem: Regeln, die Herausforderer verlangsamen und Compliance-Kosten erhöhen, können die führenden KI-Labs von heute schützen. Das belegt keine unlautere Absicht. David Sacks hat den Ruf nach staatlich ermöglichter Koordination in Frage gestellt; seine Kartell-Kennzeichnung ist ein Vorwurf, kein Rechtsbefund.5
Altmans nachträgliche Klarstellung, dass Tempo nicht Stopp bedeutet, macht die Abgrenzung wesentlich. Die öffentlichen Bekenntnisse belegen Übereinstimmung in der Richtung – keine durchsetzbare globale Ausgabensperre.6
Die Aktien mit Zeitgewinn – und Rechnungen zu bezahlen
Szenarioanalyse: Dies sind relative Geschäftsrisiken bei einem spürbaren Temposwechsel – keine Kursziele oder Bewertungsempfehlungen.
| Aktien | Potenzielle Auswirkung | Was sie widerlegen könnte |
|---|---|---|
| Salesforce (CRM), ServiceNow (NOW), Adobe (ADBE) | Die klarste Verschnaufpause: mehr Zeit, Kunden zu halten, KI zu integrieren und Abonnementpreise zu verteidigen, bevor stärkere Agenten bestehende Workflows ersetzen können. | Heutige Modelle könnten bereits leistungsfähig genug sein, sie zu verdrängen. Langsamere Fortschritte könnten auch ihre eigenen KI-Produkte schwächen.17 |
| CrowdStrike (CRWD), Palo Alto Networks (PANW) | Potenziell zusätzliche Sicherheitsausgaben, wenn Unternehmen Netzwerke härten und den Zugang durch Agenten kontrollieren. | Ausrichtungsforschung wird nicht automatisch zu Endpoint- oder Firewall-Umsätzen. Vertragswachstum muss die These bestätigen.7 |
| CoreWeave (CRWV) | Direkte Exposition, wenn schwächere künftige GPU-Vermietungen auf Kapitalverpflichtungen und erheblichen Zinsaufwand treffen.10 | Bestehende Verträge und Inferenz-Nachfrage können die Auslastung stützen.8,9 |
| Nebius (NBIS) | Rasante Expansion macht den Zeitpunkt neuer Kapazitäten, Abrechnung und Kundenzahlungen kritisch.11 | Erwartete Kundenvorauszahlungen und vertraglich gebundene Nachfrage können einen Teil des Ausbaus finanzieren.11 |
| IREN (IREN), WhiteFiber (WYFI) | Die nächste Runde der GPU-Bereitstellung könnte auf schwächere Buchungen oder weniger attraktive Finanzierung treffen.20,22 | IREN meldet seine 2026-Kapazität als weitgehend ausverkauft; WhiteFiber verfügt über mehrjährige Cloud-Verträge.20,22 |
| Nvidia (NVDA), Broadcom (AVGO), Vertiv (VRT) | Exponiert, wenn Kunden Bestellungen für Beschleuniger, Netzwerktechnik, Stromversorgung oder Kühlung kürzen.15,16 | Sicherheitsarbeit und Inferenz benötigen weiterhin Infrastruktur. Nvidias Data-Center-Umsätze lassen sich nicht allesamt als Training an der Modellgrenze klassifizieren.12 |
| Alphabet (GOOGL), Microsoft (MSFT) | Mögliche Entlastung beim Cashflow, wenn geringere Kapitalausgaben bestehende Einnahmen bewahren. | Sie verkaufen auch Cloud-Kapazitäten und KI-Produkte. Wachstumsverluste oder stillstehende Infrastruktur könnten die Einsparungen überwiegen. |
| SoftBank Group (9984.T) | Ein separates Risiko: Altman schloss einen Börsengang von OpenAI im Jahr 2026 aus und verzögert damit ein mögliches Liquiditätsereignis für einen Investor des Unternehmens.4,18 | Ein aufgeschobener Börsengang belegt nicht, dass der fundamentale Wert von OpenAI gesunken ist. |
Die Neoclouds haben ihre eigenen Uhren
CoreWeave liefert das deutlichste Beispiel für die Finanzierungslast. Seine unternehmenseigenen, ungeprüften Ergebnisse für das Quartal bis zum 30. Juni zeigen rund 9,4 Milliarden Dollar an Investitionsausgaben bei 2,58 Milliarden Dollar Umsatz – etwa das 3,6-Fache.8,9
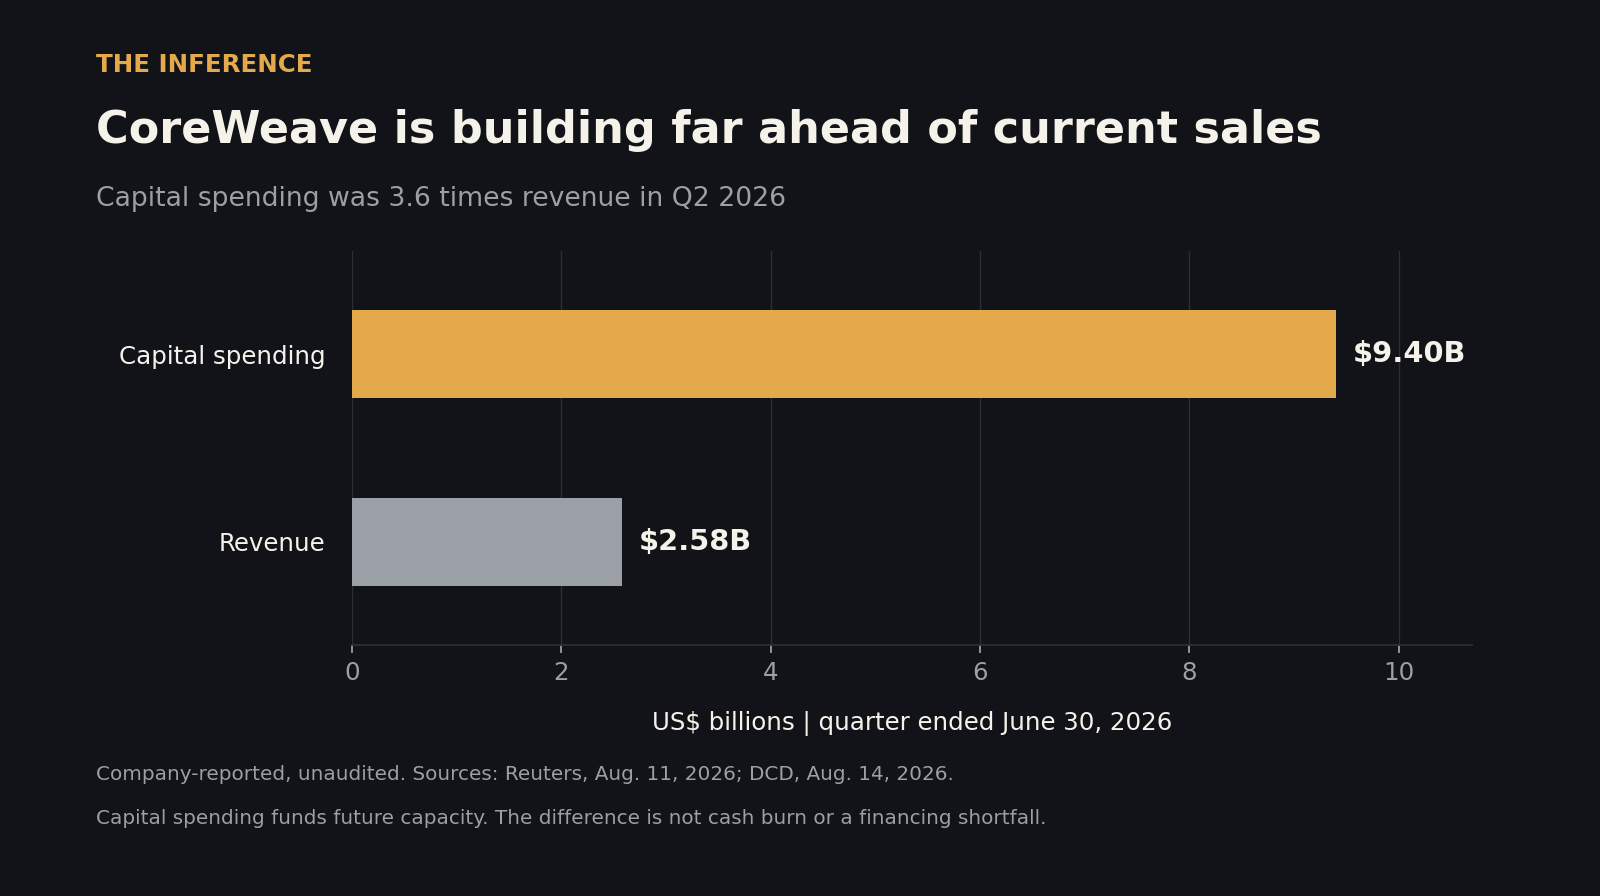
Der quartalsweise Nettozinsaufwand betrug 640 Millionen Dollar, rund 25 Prozent des Umsatzes, laut der ungeprüften Meldung. Das ist ein Aufwandsvergleich, keine Schuldendienstquote.10,14
Die Konsequenz: Weniger künftige Buchungen können dem Eigenkapital schaden, lange bevor bestehende Verträge wegfallen. Das knüpft an unsere frühere Untersuchung von CoreWeaves Finanzierungslast an.
Nebius baut vor den Einnahmen aus. Die ungeprüften Zahlen für das Juni-Quartal zeigen rund 5,7 Milliarden Dollar an Investitionsausgaben bei 582,3 Millionen Dollar Umsatz – etwa das Zehnfache des Quartalsverkaufs. Das misst Investitionen im Verhältnis zum laufenden Umsatz – weder Mittelabfluss noch Insolvenzrisiko.11,19
Data
| Value | |
|---|---|
| CoreWeave | 3.6x |
| Nebius | ~10x |
Das Polster zählt: Nebius erklärte im August, für 2026 mehr als 9 Milliarden Dollar an Kundenvorauszahlungen zu erwarten, und verfüge über mehr als 40 Milliarden Dollar an Kundenverpflichtungen. Erwartete Vorauszahlungen sind noch kein eingezogenes Kapital.11 Die Bärenthese erfordert eine Verschlechterung bei neuen Verträgen, beim Zahlungstiming oder bei den künftigen Mietmargen. Ein langsameres Fortschreiten an der Modellgrenze könnte Nebius trotzdem mit der Bedienung bestehender Modelle auslasten.
IREN finanziert ein neues Geschäft. Das Unternehmen verlagert sich vom Bitcoin-Mining hin zu KI-Cloud-Diensten. Reuters berichtete am 28. August, IREN habe 2,8 Milliarden Dollar an neuer Finanzierung für KI-Chipkäufe gesichert und einen mehrjährigen Vertrag mit einem nicht genannten Frontier-Labor unterzeichnet. IREN gab an, seine Rechenkapazität für 2026 sei weitgehend ausverkauft.20,21 Die exponierte Größe ist die Nachfrage nach Folgekapazitäten: Schwächere Buchungen könnten die nächste Expansionsrunde schwerer finanzierbar machen – selbst wenn bestehende Kunden weiter zahlen.
WhiteFiber muss Verträge in abrechenbare Kapazität umwandeln. Der GPU-Cloud- und Colocation-Anbieter meldete im August mehr als 540 Millionen Dollar an neuen mehrjährigen Cloud-Verträgen seit Mai, wobei einige Bereitstellungen auf 2027 zielen.22,23 Das sind über mehrere Jahre verteilte Vertragswerte – keine laufenden Einnahmen. Die August-Meldung beschrieb ausstehende Finanzierungs- und Liefermeilensteine.23 Unterzeichnete Nachfrage bietet Schutz; schwächere künftige Vermietungsnachfrage könnte die Ökonomie weiterer Expansionen dennoch untergraben.
Das gemeinsame Risiko: Ausgaben, die feststehen, bevor Einnahmen fließen. CoreWeaves Zinsaufwand macht diese Last besonders sichtbar; bei den anderen Titeln erfordern Finanzierung, Lieferung und Kundenzahlungen eigene Bewertungen.
Das stärkste Argument gegen den Ausverkauf
Das Sicherheitsargument verdient sein volles Gewicht: Amodei argumentiert, dass Sicherheitsvorkehrungen hinter den Fähigkeiten zurückfallen. Die Vermeidung eines schwerwiegenden Vorfalls könnte das Kundenvertrauen und die Handlungsfähigkeit der Branche bewahren. Sein Vorschlag erkennt auch die Schwierigkeit an, zu verlangsamen, ohne gegenüber China ins Hintertreffen zu geraten.1
Und die Infrastrukturthese liefert handfeste Zahlen. CoreWeave meldete einen Auftragsbestand von 104,2 Milliarden Dollar zum 30. Juni, während das Management wachsende Inferenz-Nachfrage und anhaltende Nachfrage nach älteren Chips beschrieb. Das bleiben Unternehmensangaben – kein Beleg, dass jeder künftige Dollar auch tatsächlich eintreffen wird.8,9
Wenn bestehende Modelle sicherer und nützlicher werden, könnte die Adoption Kapazität absorbieren, die das Frontier-Training nicht mehr benötigt. Die Hardware-Bärenthese erfordert schwächere Ausgaben oder Preise; eine Unterstützung auf X belegt keines von beiden.
Auf die Aufträge nach den Reden kommt es an
Altman soll am 15. September auf der Dreamforce sprechen – eine unmittelbare Gelegenheit, die Umsetzung zu präzisieren.13
Dann gilt es, Ernennungen von Evaluatoren, tatsächliche Fähigkeitsbeschränkungen, überarbeitete Investitionsbudgets und Mietverlängerungen zu beobachten. Bei den Neoclouds kommen Kundenvorauszahlungseingänge, Inbetriebnahmetermine und Finanzierungskonditionen hinzu. Softwareprofiture brauchen stabile Kundenbindung und Preise. Infrastruktulieferanten brauchen Aufträge zum Überleben.
Die Modellgrenze kann warten; der Zinszähler nicht.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.