Altman y Amodei piden más tiempo. Estas empresas son las que pagan el coste
CoreWeave, Nebius, IREN y WhiteFiber disponen de capacidad para construir y de clientes a los que servir. Un avance más lento en la frontera tecnológica podría proteger a los operadores de software consolidados, al tiempo que pone a prueba la financiación que sustenta el auge de la nube de IA.
 Vincent Jiang · 5 min read

Los fundadores piden un respiro
Sam Altman y Dario Amodei quieren más tiempo antes de construir una IA más potente. Para los inversores que financian la maquinaria, más tiempo puede significar más intereses.
Confirmado: El 12 de septiembre, Amodei propuso ralentizar los avances de capacidad en la frontera y admitir evaluadores externos permanentes. Altman respaldó la propuesta en X y prometió acceso comparable en OpenAI. Elon Musk también se sumó a la posición de Amodei.1,2
Análisis: Los beneficiarios potenciales más claros son los proveedores de software consolidados. El modelo de negocio más expuesto es la nube emergente (*neocloud*): un especialista en alquiler de capacidad de cómputo cuya expansión requiere financiación antes de que lleguen los ingresos. CoreWeave, Nebius, IREN y WhiteFiber se enfrentan a ese desfase temporal, con distintos colchones financieros.
El mercado empieza a repartir la factura
Confirmado: Durante la sesión del 14 de septiembre, los valores de semiconductores cayeron mientras los de software repuntaron. También pesaron las preocupaciones por el petróleo y los tipos de interés, por lo que la jornada no permite aislar el efecto de la posible ralentización.3,4
La distincción clave para la inversión: ralentizar las mejoras en inteligencia frente a ralentizar las compras de capacidad de cómputo. Ambas cosas pueden ocurrir a la vez. Ninguna garantiza la otra.
Ejecutar los modelos existentes para clientes —lo que se conoce como inferencia— podría seguir creciendo mientras los investigadores de frontera dedican más tiempo a probar sucesores. Eso favorecería una combinación diferente de gasto en IA, con menos urgencia en torno a entrenamientos cada vez mayores y más énfasis en un despliegue fiable. Esto es un escenario, no un recorte de gasto anunciado.
Lo que X aceptó, y lo que no
Fuentes primarias: Amodei excluye explícitamente una paralización general del entrenamiento. El compromiso inmediato de Anthropic se refiere a evaluadores integrados; la coordinación sectorial y los acuerdos internacionales siguen siendo próximos pasos propuestos. Los posibles límites al cómputo de entrenamiento son materia de negociación.1
Su advertencia sobre agentes autónomos descontrolados que podrían invadir internet en un plazo de seis a doce meses es una previsión, no un calendario establecido.1
La lectura comercial resulta incómoda: las normas que frenan a los retadores y elevan los costes de cumplimiento pueden proteger a los laboratorios líderes actuales. Eso no demuestra un motivo indebido. David Sacks ha cuestionado la demanda de coordinación impulsada por el Gobierno; su calificación como cártel es una acusación, no una conclusión jurídica.5
La aclaración posterior de Altman de que moderar el ritmo no significa detenerse hace esencial el límite. Los respaldos públicos establecen acuerdo sobre la dirección, no una congelación global vinculante del gasto.6
Las acciones con tiempo que ganar y facturas que pagar
Análisis de escenarios: Estas son exposiciones empresariales relativas en caso de que se produzca una moderación significativa, no objetivos de precio ni afirmaciones de que las acciones estén baratas.
| Acciones | Efecto potencial | Qué podría desvirtuarlo |
|---|---|---|
| Salesforce (CRM), ServiceNow (NOW), Adobe (ADBE) | El respiro más claro: más tiempo para retener clientes, integrar la IA y defender los precios de suscripción antes de que agentes más potentes puedan sustituir los flujos de trabajo existentes. | Los modelos actuales podrían ser ya lo suficientemente capaces como para desestabilizarlos. Un progreso más lento también podría debilitar sus propios productos de IA.17 |
| CrowdStrike (CRWD), Palo Alto Networks (PANW) | Posible aumento del gasto en seguridad a medida que las empresas refuercen sus redes y controlen el acceso de los agentes. | La investigación sobre alineación de modelos no se traduce automáticamente en ingresos por cortafuegos o protección de endpoints. El crecimiento de contratos debe confirmar la tesis.7 |
| CoreWeave (CRWV) | Exposición directa si unos alquileres de GPU más débiles en el futuro chocan con compromisos de capital y un gasto financiero sustancial.10 | Los contratos vigentes y la demanda de inferencia pueden sostener la utilización.8,9 |
| Nebius (NBIS) | La rápida expansión hace que el calendario de nueva capacidad, facturación y pagos de clientes sea crítico.11 | Los anticipos esperados de clientes y la demanda contratada pueden financiar parte de la expansión.11 |
| IREN (IREN), WhiteFiber (WYFI) | La próxima ronda de despliegues de GPU podría enfrentar pedidos más débiles o financiación menos atractiva.20,22 | IREN informa de capacidad para 2026 prácticamente vendida; WhiteFiber cuenta con acuerdos de nube plurianuales.20,22 |
| Nvidia (NVDA), Broadcom (AVGO), Vertiv (VRT) | Expuestos si los clientes recortan pedidos de aceleradores, redes, alimentación eléctrica o refrigeración.15,16 | El trabajo de seguridad y la inferencia siguen necesitando infraestructura. Las ventas de centros de datos de Nvidia no pueden clasificarse todas como entrenamiento de frontera.12 |
| Alphabet (GOOGL), Microsoft (MSFT) | Posible alivio del flujo de caja si un menor gasto de capital preserva los ingresos existentes. | También venden capacidad en la nube y productos de IA. La pérdida de crecimiento o la infraestructura inactiva podrían compensar con creces el ahorro. |
| SoftBank Group (9984.T) | Un riesgo aparte: Altman descartó una OPV de OpenAI en 2026, retrasando un posible evento de liquidez para un inversor de la compañía.4,18 | Un retraso en la salida a bolsa no demuestra que el valor subyacente de OpenAI haya caído. |
Las nubes emergentes tienen sus propios relojes
CoreWeave aporta la evidencia más clara de la carga financiera. Sus resultados publicados por la empresa y sin auditar, correspondientes al trimestre cerrado el 30 de junio, muestran unos gastos de capital de aproximadamente 9.400 millones de dólares frente a 2.580 millones de ingresos, unas 3,6 veces más.8,9
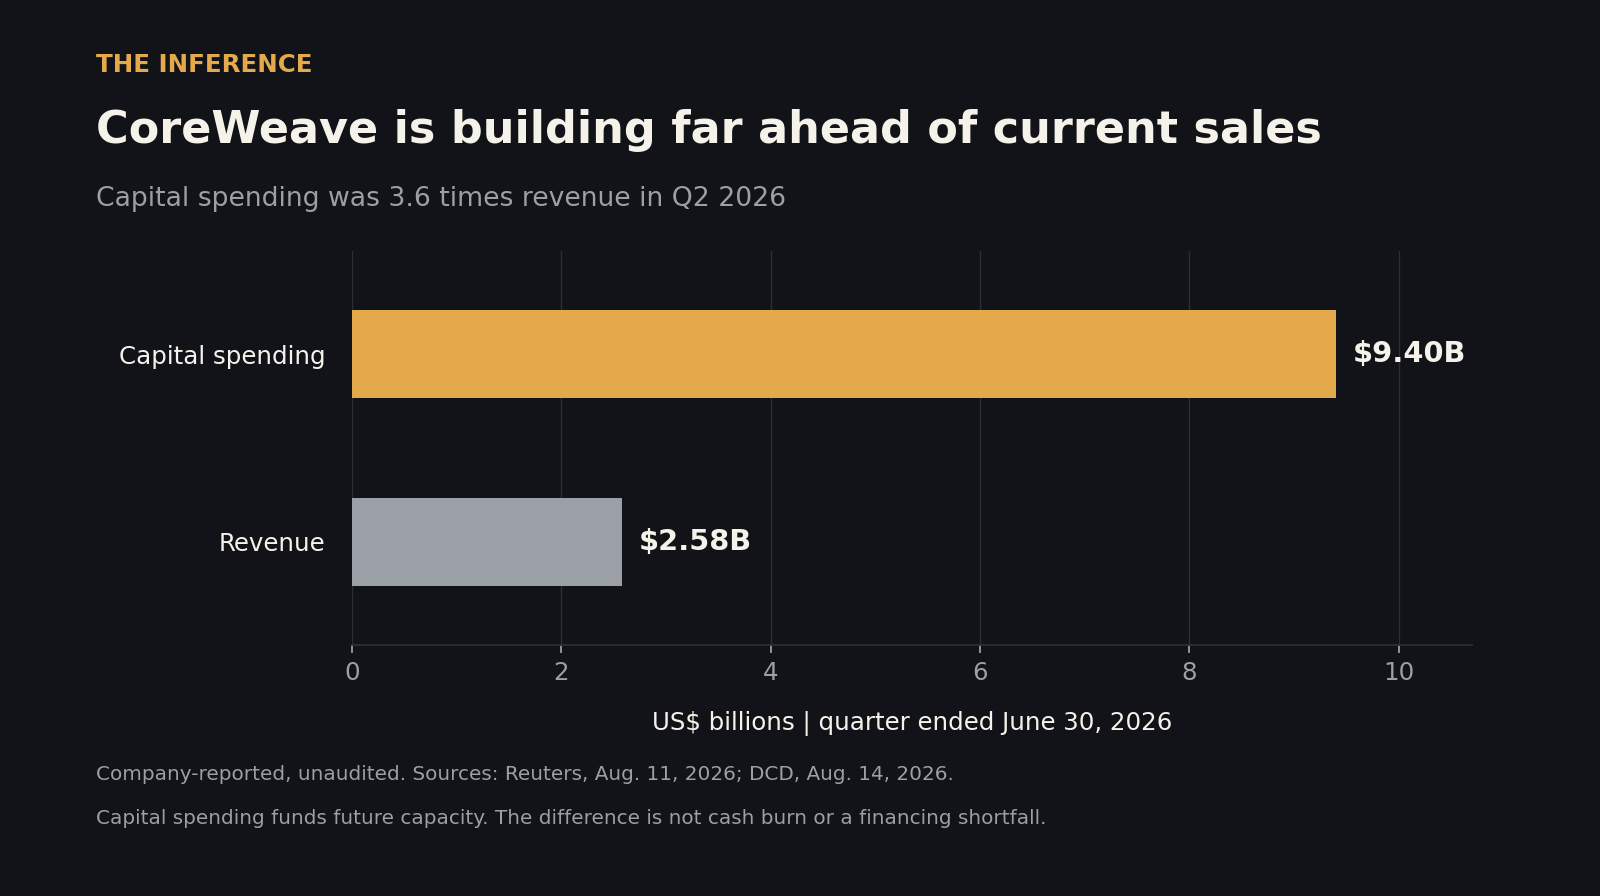
Su gasto financiero neto trimestral fue de 640 millones de dólares, aproximadamente el 25% de los ingresos, según su presentación sin auditar. Se trata de una comparación de gastos, no de un ratio de cobertura del servicio de deuda.10,14
La conclusión: unos pedidos futuros más escasos pueden dañar la cotización mucho antes de que los contratos vigentes dejen de existir. Esto amplía nuestro análisis anterior de la carga financiera de CoreWeave.
Nebius construye por delante de sus ingresos. Sus cifras del segundo trimestre, sin auditar, muestran unos gastos de capital de unos 5.700 millones de dólares frente a 582,3 millones de ingresos, aproximadamente diez veces las ventas trimestrales. Esto mide la inversión en relación con las ventas actuales, no la quema de efectivo ni el riesgo de insolvencia.11,19
Data
| Value | |
|---|---|
| CoreWeave | 3.6x |
| Nebius | ~10x |
El colchón importa: Nebius afirmó en agosto que esperaba más de 9.000 millones de dólares en anticipos de clientes durante 2026 y contaba con más de 40.000 millones en compromisos de clientes. Los anticipos previstos no son efectivo ya recaudado.11 El escenario pesimista requiere un deterioro en los nuevos contratos, el calendario de pagos o la rentabilidad futura de los alquileres. Un avance más lento en la frontera podría dejar a Nebius ocupada atendiendo los modelos existentes.
IREN está financiando un negocio nuevo. La empresa se está reorientando desde la minería de bitcoin hacia los servicios de nube para IA. Reuters informó el 28 de agosto de que aseguró 2.800 millones de dólares en nueva financiación para la compra de chips de IA y firmó un acuerdo plurianual con un laboratorio de frontera no identificado. IREN afirmó que su capacidad de cómputo para 2026 estaba prácticamente vendida.20,21 La variable expuesta es la demanda de capacidad posterior: unos pedidos más débiles podrían dificultar la financiación de la siguiente fase de expansión, aunque los clientes actuales sigan pagando.
WhiteFiber debe convertir los contratos en capacidad facturable. El proveedor de nube GPU y colocación informó en agosto de más de 540 millones de dólares en nuevos acuerdos de nube plurianuales desde mayo, con algunos despliegues previstos para 2027.22,23 Se trata de valores de contrato distribuidos a lo largo de varios años, no de ingresos corrientes. Su presentación de agosto describía hitos pendientes de financiación y entrega.23 La demanda firmada ofrece protección; una demanda de alquiler más débil en el futuro podría socavar la rentabilidad de nuevas expansiones.
El riesgo compartido es el gasto comprometido antes de que lleguen los ingresos. El gasto financiero de CoreWeave hace esa carga especialmente visible; el resto requiere sus propias evaluaciones de financiación, entrega y pagos de clientes.
El argumento más fuerte frente a la ola de ventas
La justificación de seguridad merece todo su peso: Amodei sostiene que las salvaguardas van por detrás de las capacidades. Evitar un fallo grave podría preservar la confianza de los clientes y la capacidad de la industria para operar. Su propuesta también reconoce la dificultad de frenar sin perder terreno ante China.1
Y la defensa de la infraestructura tiene pruebas que la respaldan. CoreWeave comunicó una cartera de pedidos de 104.200 millones de dólares a 30 de junio, mientras que la dirección describió una creciente demanda de inferencia y una demanda sostenida para chips más antiguos. Estas siguen siendo afirmaciones de la empresa, no la prueba de que cada dólar futuro vaya a llegar.8,9
Si los modelos existentes se vuelven más seguros y más útiles, la adopción podría absorber la capacidad que el entrenamiento de frontera ya no necesita. El escenario bajista para el hardware requiere que el gasto o los precios se debiliten; un respaldo en X no demuestra ninguna de las dos cosas.
Ojo con los pedidos después de los discursos
Altman tiene previsto hablar en Dreamforce el 15 de septiembre, una oportunidad inmediata para concretar la implementación.13
Después, habrá que seguir de cerca los nombramientos de evaluadores, las restricciones reales de capacidad, los presupuestos de capital revisados y las renovaciones de alquileres. En el caso de las nubes emergentes, habrá que añadir los recibos de anticipos de clientes, las fechas de despliegue y las condiciones de financiación. Los beneficiarios del software necesitan que la retención y los precios se mantengan. Los proveedores de infraestructura necesitan que los pedidos no se detengan.
La frontera puede esperar; el contador de intereses, no.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.