Altman et Amodei veulent du temps. Ces entreprises en paient les intérêts
CoreWeave, Nebius, IREN et WhiteFiber disposent de capacités à construire et de clients à servir. Un ralentissement de la frontière pourrait protéger les éditeurs logiciels installés, tout en mettant à l'épreuve le financement du boom du cloud dédié à l'IA.
 Vincent Jiang · 5 min read

Les fondateurs demandent un sursis
Sam Altman et Dario Amodei veulent du temps avant de construire une IA plus puissante. Pour les investisseurs qui financent la machinerie, plus de temps peut signifier plus d'intérêts.
Vérifié : Le 12 septembre, Amodei a proposé de ralentir les gains de capacités de pointe et d'admettre des évaluateurs extérieurs permanents. Altman a soutenu la proposition sur X et promis un accès comparable chez OpenAI. Elon Musk a également approuvé la position d'Amodei.1,2
Analyse : Les bénéficiaires potentiels les plus nets sont les éditeurs de logiciels installés. Le modèle économique le plus exposé est celui du néo-cloud (neocloud) : un spécialiste de la location de capacité de calcul dont l'expansion exige un financement avant l'arrivée des revenus. CoreWeave, Nebius, IREN et WhiteFiber font face à ce décalage de calendrier, avec des coussins financiers de niveau différent.
Le marché commence à trier la facture
Vérifié : Lors de la séance du 14 septembre, les valeurs semi-conducteurs ont reculé tandis que les titres logiciels rebondissaient. Les inquiétudes sur le pétrole et les taux d'intérêt ont également pesé sur les marchés : la séance ne permet pas d'isoler l'effet du ralentissement.3,4
La distinction d'investissement : ralentir les progrès de l'intelligence n'est pas ralentir les achats de capacité de calcul. Les deux peuvent coïncider. Aucun ne garantit l'autre.
L'exécution des modèles existants pour les clients, appelée inférence, pourrait continuer à croître tandis que les chercheurs de pointe passeraient plus de temps à tester les successeurs. Cela favoriserait une répartition différente des dépenses d'IA, avec moins d'urgence autour d'entraînements toujours plus massifs et davantage d'accent sur un déploiement fiable. Il s'agit d'un scénario, pas d'une annonce de coupes budgétaires.
Ce qu'X a accepté — et ce qu'il n'a pas accepté
Sources primaires : Amodei exclut explicitement un arrêt généralisé de l'entraînement. L'engagement immédiat d'Anthropic porte sur des évaluateurs intégrés ; la coordination sectorielle et les accords internationaux restent des étapes proposées. D'éventuelles limites sur la puissance de calcul d'entraînement sont des sujets de négociation.1
Son avertissement selon lequel des agents autonomes dévoyés pourraient submerger l'Internet dans les six à douze mois relève d'une prévision, non d'un calendrier établi.1
L'inférence commerciale est dérangeante : des règles qui freinent les challengers et alourdissent les coûts de conformité peuvent protéger les laboratoires leaders d'aujourd'hui. Cela n'établit pas un motif abusif. David Sacks a contesté la demande d'une coordination facilitée par l'État ; sa qualification de cartel relève de l'accusation, pas d'un constat juridique.5
La clarification ultérieure d'Altman selon laquelle ralentir le rythme ne signifie pas s'arrêter rend la frontière essentielle. Les soutiens publics établissent un accord sur la direction, pas un gel mondial contraignant des dépenses.6
Les actions qui gagnent du temps — et celles qui ont des factures à payer
Analyse de scénario : Il s'agit d'expositions commerciales relatives dans l'hypothèse d'un ralentissement significatif, pas de cours cibles ni d'affirmations selon lesquelles ces titres seraient sous-évalués.
| Actions | Effet potentiel | Ce qui pourrait l'inverser |
|---|---|---|
| Salesforce (CRM), ServiceNow (NOW), Adobe (ADBE) | Le sursis le plus net : plus de temps pour fidéliser les clients, intégrer l'IA et défendre la tarification par abonnement avant que des agents plus puissants ne remplacent les flux de travail existants. | Les modèles actuels sont peut-être déjà suffisamment performants pour les déstabiliser. Un progrès plus lent pourrait aussi affaiblir leurs propres produits d'IA.17 |
| CrowdStrike (CRWD), Palo Alto Networks (PANW) | Hausse potentielle des dépenses de sécurité à mesure que les entreprises renforcent leurs réseaux et contrôlent l'accès des agents. | La recherche sur l'alignement des modèles ne se transforme pas automatiquement en revenus pare-feu ou endpoints. La croissance des contrats doit confirmer le scénario.7 |
| CoreWeave (CRWV) | Exposition directe si des locations de GPU futures plus faibles se heurtent aux engagements en capital et à des charges d'intérêts substantielles.10 | Les contrats existants et la demande en inférence peuvent maintenir le taux d'utilisation.8,9 |
| Nebius (NBIS) | L'expansion rapide rend le calendrier des nouvelles capacités, de la facturation et des paiements clients critique.11 | Les prépaiements clients attendus et la demande sous contrat peuvent financer une partie de l'investissement.11 |
| IREN (IREN), WhiteFiber (WYFI) | Le prochain cycle de déploiement de GPU pourrait faire face à des commandes plus faibles ou à un financement moins attractif.20,22 | IREN déclare une capacité 2026 largement vendue ; WhiteFiber dispose d'accords cloud pluriannuels.20,22 |
| Nvidia (NVDA), Broadcom (AVGO), Vertiv (VRT) | Exposés si les clients réduisent les commandes d'accélérateurs, de réseaux, d'alimentation ou de refroidissement.15,16 | Les travaux de sécurité et l'inférence nécessitent toujours de l'infrastructure. Les ventes de data centers de Nvidia ne peuvent pas toutes être classées comme entraînement de pointe.12 |
| Alphabet (GOOGL), Microsoft (MSFT) | Allègement possible des flux de trésorerie si une baisse des dépenses d'investissement préserve les revenus existants. | Ils vendent aussi de la capacité cloud et des produits d'IA. Une croissance perdue ou des infrastructures sous-exploitées pourraient l'emporter sur les économies réalisées. |
| SoftBank Group (9984.T) | Un risque distinct : Altman a écarté une introduction en bourse d'OpenAI en 2026, retardant un événement de liquidité potentiel pour un investisseur de la société.4,18 | Un report de l'introduction n'établit pas que la valeur intrinsèque d'OpenAI a chuté. |
Les néo-clouds ont leurs propres horloges
CoreWeave fournit la preuve la plus claire du poids du financement. Ses résultats publiés par la société et non audités pour le trimestre clos le 30 juin font état d'environ 9,4 milliards de dollars de dépenses d'investissement pour 2,58 milliards de chiffre d'affaires, soit un ratio d'environ 3,6 fois.8,9
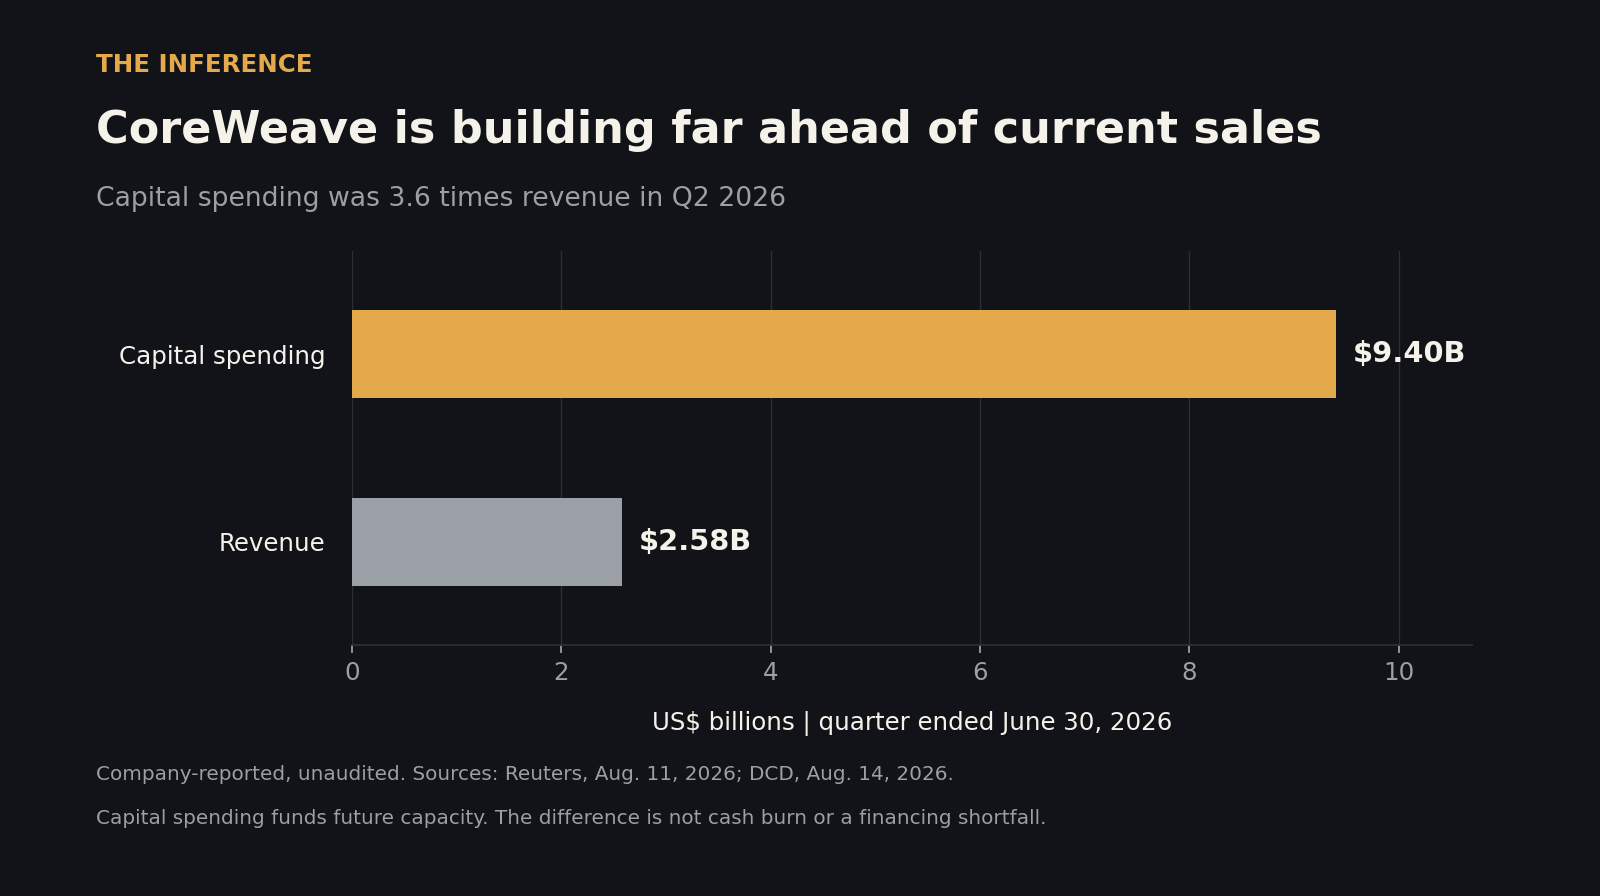
Ses charges d'intérêts nettes trimestrielles s'élevaient à 640 millions de dollars, soit environ 25 % du chiffre d'affaires, selon son dépôt non audité. Il s'agit d'une comparaison de charges, pas d'un ratio de couverture du service de la dette.10,14
L'inférence à tirer : moins de commandes futures peuvent peser sur les capitaux propres bien avant la disparition des contrats existants. Cela prolonge notre analyse précédente du poids du financement de CoreWeave.
Nebius investit en avance sur ses revenus. Ses chiffres non audités du deuxième trimestre font état d'environ 5,7 milliards de dollars de dépenses d'investissement pour 582,3 millions de chiffre d'affaires, soit environ dix fois le chiffre d'affaires trimestriel. Ce ratio mesure l'investissement par rapport au chiffre d'affaires courant, pas la consommation de trésorerie ni le risque d'insolvabilité.11,19
Data
| Value | |
|---|---|
| CoreWeave | 3.6x |
| Nebius | ~10x |
Le coussin est essentiel : Nebius a indiqué en août s'attendre à plus de 9 milliards de dollars de prépaiements clients au cours de l'exercice 2026 et détenir plus de 40 milliards de dollars d'engagements clients. Les prépaiements attendus ne sont pas de la trésorerie déjà encaissée.11 Le scénario baissier exige une détérioration des nouveaux contrats, du calendrier de paiement ou de l'économie des locations futures. Un ralentissement de la frontière pourrait laisser Nebius tout aussi occupée à servir les modèles existants.
IREN finance un nouveau métier. L'entreprise passe de l'extraction de bitcoins aux services cloud dédiés à l'IA. Reuters a rapporté le 28 août qu'elle avait obtenu 2,8 milliards de dollars de nouveaux financements pour l'acquisition de puces d'IA et signé un accord pluriannuel avec un laboratoire de pointe non identifié. IREN indique que sa capacité de calcul 2026 est largement vendue.20,21 La variable exposée est la demande pour les capacités suivantes : des commandes plus faibles pourraient rendre le financement de la prochaine expansion plus difficile, même si les clients existants continuent de payer.
WhiteFiber doit transformer ses contrats en capacité facturable. Le fournisseur de cloud GPU et de colocation a annoncé en août plus de 540 millions de dollars de nouveaux accords cloud pluriannuels depuis mai, certains déploiements visant 2027.22,23 Il s'agit de valeurs de contrat réparties sur plusieurs années, pas de chiffre d'affaires courant. Son dépôt d'août décrit des jalons de financement et de livraison en cours.23 La demande signée offre une protection ; une demande de location plus faible à l'avenir pourrait néanmoins compromettre l'économie d'une expansion supplémentaire.
Le risque commun : des dépenses engagées avant l'arrivée des revenus. Les charges d'intérêts de CoreWeave rendent ce poids particulièrement visible ; les autres noms nécessitent leurs propres évaluations de financement, de livraison et de paiement client.
L'argument le plus solide contre la vente
La logique de sécurité mérite toute son attention : Amodei estime que les garde-fous accusent un retard sur les capacités. Éviter un incident grave pourrait préserver la confiance des clients et la capacité de l'industrie à fonctionner. Sa proposition reconnaît aussi la difficulté de ralentir sans perdre de terrain face à la Chine.1
Et la défense des infrastructures s'appuie sur des données concrètes. CoreWeave a déclaré un carnet de commandes de 104,2 milliards de dollars au 30 juin, tandis que la direction décrivait une demande en inférence croissante et un soutien de la demande pour les puces plus anciennes. Il s'agit toujours d'affirmations de la société, pas de la preuve que chaque dollar futur sera encaissé.8,9
Si les modèles existants deviennent plus sûrs et plus utiles, l'adoption pourrait absorber la capacité dont l'entraînement de pointe n'aurait plus besoin. Le scénario baissier pour le matériel exige un affaiblissement des dépenses ou des prix ; un soutien sur X n'établit ni l'un ni l'autre.
Observer les commandes après les discours
Altman doit intervenir au Dreamforce le 15 septembre, une occasion immédiate de préciser la mise en œuvre.13
Ensuite, il faudra surveiller les nominations d'évaluateurs, les restrictions effectives de capacités, les révisions de budgets d'investissement et les renouvellements de baux de location. Pour les néo-clouds, s'ajoutent les encaissements de prépaiements clients, les calendriers de déploiement et les conditions de financement. Les bénéficiaires logiciels ont besoin que la rétention et les prix tiennent. Les fournisseurs d'infrastructure ont besoin que les commandes perdurent.
La frontière peut attendre ; le compteur d'intérêts, non.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.