ऑल्टमैन-अमोडी को चाहिए और वक्त, लेकिन कीमत चुकाएंगी ये कंपनियां
CoreWeave, Nebius, IREN और WhiteFiber के पास क्षमता भी है और ग्राहक भी। फ्रंटियर मॉडल की रफ्तार धीमी पड़ी तो सॉफ्टवेयर की बड़ी कंपनियों को फायदा हो सकता है, लेकिन AI क्लाउड बूम के पीछे के वित्तीय ढांचे की असली परीक्षा होगी।
 Vincent Jiang · 5 min read

संस्थापकों को चाहिए सांस लेने की मोहलत
सैम ऑल्टमैन और डैरियो अमोडी चाहते हैं कि और शक्तिशाली AI बनाने से पहले थोड़ा वक्त मिले। जो निवेशक इस मशीनरी को चला रहे हैं, उनके लिए ज़्यादा वक्त का मतलब ज़्यादा ब्याज हो सकता है।
पुष्टि: 12 सितंबर को अमोडी ने फ्रंटियर क्षमता में सुधार की रफ्तार घटाने और स्थायी बाहरी मूल्यांकनकर्ताओं को शामिल करने का प्रस्ताव रखा। ऑल्टमैन ने X पर इसका समर्थन किया और OpenAI में भी इसी तरह की पहुंच देने का वादा किया। एलन मस्क ने भी अमोडी की स्थिति का समर्थन किया।1,2
विश्लेषण: सबसे स्पष्ट फायदा मौजूदा सॉफ्टवेयर कंपनियों को हो सकता है। सबसे ज़्यादा जोखिम में है नियोक्लाउड (कंप्यूटिंग क्षमता किराए पर देने वाली विशेषज्ञ कंपनियों) का मॉडल—जिसके विस्तार के लिए आय आने से पहले ही वित्तपोषण चाहिए। CoreWeave, Nebius, IREN और WhiteFiber सभी इसी समय की समस्या से जूझ रही हैं, हालांकि हरेक के पास अलग-अलग वित्तीय तकिया है।
बाज़ार ने बिल बांटना शुरू किया
पुष्टि: 14 सितंबर के कारोबार में चिप कंपनियों के शेयर गिरे, जबकि सॉफ्टवेयर शेयरों में तेज़ी आई। हालांकि, तेल और ब्याज दर की चिंताओं ने भी बाज़ार पर दबाव डाला, इसलिए इस सत्र में सिर्फ स्लोडाउन के असर को अलग करके नहीं देखा जा सकता।3,4
निवेश का फ़र्क समझना ज़रूरी है: इंटेलिजेंस में सुधार धीमा होना और कंप्यूटिंग क्षमता की खरीद धीमी होना—दोनों एक साथ हो सकते हैं, लेकिन एक दूसरे की गारंटी नहीं देते।
मौजूदा मॉडल्स से ग्राहकों के लिए नतीजे निकालने—यानी इन्फरेंस—की मांग बढ़ती रह सकती है, जबकि फ्रंटियर रिसर्चर्स अगले मॉडल की टेस्टिंग में ज़्यादा वक्त लगाएं। इससे AI खर्च का मिश्रण बदलेगा—बड़े ट्रेनिंग रन की जल्दबाज़ी कम होगी, भरोसेमंद डिप्लॉयमेंट पर ज़ोर बढ़ेगा। यह एक संभावित परिदृश्य है, खर्च में कटौती की कोई घोषणा नहीं।
X पर क्या माना गया, क्या नहीं
प्राथमिक रिकॉर्ड: अमोडी ने साफ तौर पर कहा कि ट्रेनिंग पर पूरी तरह रोक का सवाल ही नहीं है। Anthropic का तत्काल वादा सिर्फ एम्बेडेड मूल्यांकनकर्ताओं तक सीमित है; उद्योग स्तर पर समन्वय और अंतरराष्ट्रीय समझौते अभी प्रस्तावित अगले कदम हैं। ट्रेनिंग कंप्यूट पर संभावित सीमाएं बातचीत का विषय हैं।1
उनकी चेतावनी कि बेलगाम AI एजेंट छह से बारह महीने में इंटरनेट पर हावी हो सकते हैं—यह एक पूर्वानुमान है, कोई तय समयसीमा नहीं।1
कारोबारी निहितार्थ असहज करने वाला है: ऐसे नियम जो चुनौती देने वालों को धीमा करें और अनुपालन लागत बढ़ाएं, वे आज की अग्रणी लैब्स की रक्षा कर सकते हैं। इसका मतलब यह नहीं कि कोई गलत मंशा है। डेविड सैक्स ने सरकार के सहयोग से समन्वय की मांग को चुनौती दी है; उनका कार्टेल वाला आरोप एक आरोप है, कोई कानूनी फैसला नहीं।5
ऑल्टमैन ने बाद में स्पष्ट किया कि रफ्तार कम करने का मतलब रुकना नहीं—यह सीमा रेखा अहम है। सार्वजनिक समर्थन दिशा पर सहमति दिखाते हैं, लागू करने योग्य वैश्विक खर्च फ्रीज नहीं।6
जिन शेयरों को मिलेगा वक्त, जिन पर होगा कर्ज का बोझ
संभावित परिदृश्य विश्लेषण: यदि फ्रंटियर मॉडल की रफ्तार वाकई धीमी हुई तो विभिन्न कंपनियों के कारोबार पर अपेक्षित असर—ये टार्गेट प्राइस नहीं हैं, न ही यह दावा कि शेयर सस्ते हैं।
| शेयर | संभावित असर | क्या तस्वीर बदल सकता है |
|---|---|---|
| Salesforce (CRM), ServiceNow (NOW), Adobe (ADBE) | सबसे स्पष्ट राहत: मज़बूत एजेंट्स मौजूदा वर्कफ्लो को बदलने से पहले ग्राहकों को बनाए रखने, AI को इंटीग्रेट करने और सब्सक्रिप्शन प्राइसिंग बचाने का ज़्यादा वक्त मिलेगा। | आज के मॉडल्स पहले से इतने सक्षम हो सकते हैं कि इन्हें चुनौती दे सकें। धीमी प्रगति से इनके अपने AI प्रोडक्ट्स भी कमज़ोर हो सकते हैं।17 |
| CrowdStrike (CRWD), Palo Alto Networks (PANW) | कंपनियां अपने नेटवर्क को सुरक्षित करें और एजेंट एक्सेस की निगरानी करें तो सिक्योरिटी पर खर्च बढ़ सकता है। | मॉडल अलाइनमेंट रिसर्च अपने आप एंडपॉइंट या फायरवॉल रेवेन्यू में नहीं बदलती। कॉन्ट्रैक्ट ग्रोथ से ही कहानी साबित होगी।7 |
| CoreWeave (CRWV) | अगर कमज़ोर भविष्य की GPU किराया आय पूंजी प्रतिबद्धताओं और भारी ब्याज खर्च से टकराए तो सीधा असर पड़ेगा।10 | मौजूदा कॉन्ट्रैक्ट्स और इन्फरेंस की मांग उपयोग दर बनाए रख सकती है।8,9 |
| Nebius (NBIS) | तेज़ विस्तार के चलते नई क्षमता, बिलिंग और ग्राहक भुगतान का समय अहम हो जाता है।11 | उम्मीद किए गए ग्राहक अग्रिम भुगतान और कॉन्ट्रैक्टेड मांग बिल्ड-आउट के एक हिस्से का वित्तपोषण कर सकते हैं।11 |
| IREN (IREN), WhiteFiber (WYFI) | GPU की अगली खेप को कमज़ोर बुकिंग या कम आकर्षक वित्तपोषण का सामना करना पड़ सकता है।20,22 | IREN की 2026 की अधिकांश क्षमता पहले से बिक चुकी है; WhiteFiber के पास बहुवर्षीय क्लाउड करार हैं।20,22 |
| Nvidia (NVDA), Broadcom (AVGO), Vertiv (VRT) | अगर ग्राहक एक्सेलरेटर, नेटवर्किंग, पावर या कूलिंग के ऑर्डर काटें तो असर पड़ेगा।15,16 | सेफ्टी का काम और इन्फरेंस के लिए भी इंफ्रास्ट्रक्चर चाहिए। Nvidia के डेटा सेंटर सेल्स को पूरी तरह फ्रंटियर ट्रेनिंग नहीं कहा जा सकता।12 |
| Alphabet (GOOGL), Microsoft (MSFT) | अगर कम पूंजीगत खर्च से मौजूदा आय बचती है तो कैश फ्लो को राहत मिल सकती है। | ये क्लाउड क्षमता और AI प्रोडक्ट्स भी बेचती हैं। ग्रोथ का नुकसान या खाली पड़ी इंफ्रास्ट्रक्चर से बचत का फायदा कम हो सकता है। |
| सॉफ्टबैंक ग्रुप (9984.T) | अलग जोखिम: ऑल्टमैन ने 2026 में OpenAI का IPO करने से इनकार कर दिया, जिससे कंपनी में निवेशक के लिए संभावित लिक्विडिटी इवेंट टल गया।4,18 | लिस्टिंग टलने का मतलब यह नहीं कि OpenAI की अंतर्निहित वैल्यू गिरी है। |
नियोक्लाउड पर अपनी घड़ी का दबाव
CoreWeave वित्तीय बोझ का सबसे स्पष्ट उदाहरण है। 30 जून, 2026 को समाप्त तिमाही में कंपनी के अनऑडिटेड नतीजों के मुताबिक, करीब 9.4 अरब डॉलर पूंजीगत खर्च हुआ, जबकि आय 2.58 अरब डॉलर रही—यानी खर्च आय का करीब 3.6 गुना।8,9
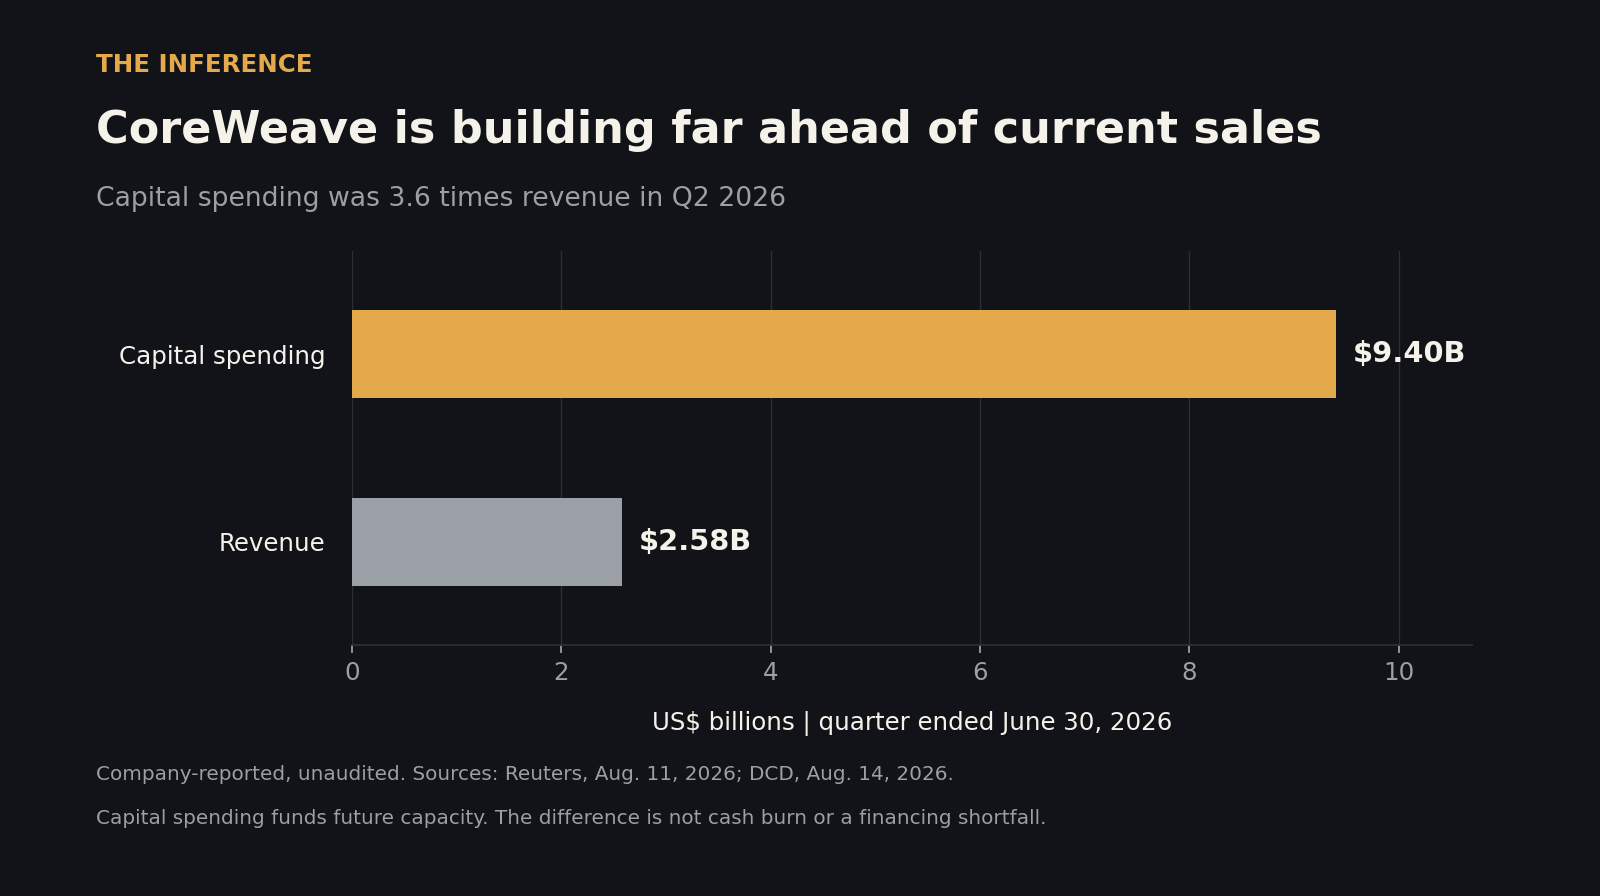
अनऑडिटेड फाइलिंग के मुताबिक, तिमाही ब्याज खर्च 6.4 करोड़ डॉलर रहा, जो आय का करीब 25% है। यह खर्च की तुलना है, डेट-सर्विस कवरेज रेशियो नहीं।10,14
निष्कर्ष: भविष्य में बुकिंग कम हुई तो मौजूदा कॉन्ट्रैक्ट खत्म होने से पहले ही इक्विटी को नुकसान पहुंच सकता है। यह हमारी पिछली रिपोर्ट CoreWeave के वित्तीय बोझ की पड़ताल को आगे बढ़ाता है।
Nebius आय से पहले खर्च कर रही है। जून तिमाही के अनऑडिटेड आंकड़ों के मुताबिक, करीब 5.7 अरब डॉलर पूंजीगत खर्च हुआ, जबकि आय 58.23 करोड़ डॉलर रही—यानी खर्च तिमाही बिक्री का करीब दस गुना। यह मौजूदा बिक्री के मुकाबले निवेश की तुलना है, कैश बर्न या दिवालिया जोखिम का माप नहीं।11,19
Data
| Value | |
|---|---|
| CoreWeave | 3.6x |
| Nebius | ~10x |
तकिया अहम है: Nebius ने अगस्त में कहा कि 2026 में ग्राहकों से 9 अरब डॉलर से ज़्यादा के अग्रिम भुगतान की उम्मीद है और ग्राहकों की तरफ से 40 अरब डॉलर से ज़्यादा की प्रतिबद्धता मिल चुकी है। लेकिन उम्मीद किए गए अग्रिम भुगतान अभी वसूला हुआ कैश नहीं हैं।11 बियर केस के लिए नए कॉन्ट्रैक्ट, भुगतान की टाइमिंग या भविष्य की किराया अर्थव्यवस्था में गिरावट चाहिए। फ्रंटियर धीमा भी हुआ तो Nebius मौजूदा मॉडल्स की सेवा में व्यस्त रह सकती है।
IREN नए कारोबार का वित्तपोषण कर रही है। कंपनी बिटकॉइन माइनिंग से AI क्लाउड सर्विसेज़ की तरफ मुड़ रही है। Reuters ने 28 अगस्त को खबर दी कि कंपनी ने AI चिप खरीद के लिए 2.8 अरब डॉलर का नया वित्तपोषण हासिल किया और एक अग्रणी फ्रंटियर लैब से बहुवर्षीय करार किया। IREN ने कहा कि 2026 की उसकी कंप्यूट क्षमता बड़े पैमाने पर बिक चुकी है।20,21 असली चर है अगली क्षमता की मांग: कमज़ोर बुकिंग से अगले विस्तार का वित्तपोषण मुश्किल हो सकता है, भले ही मौजूदा ग्राहक भुगतान करते रहें।
WhiteFiber को कॉन्ट्रैक्ट्स को बिलेबल क्षमता में बदलना होगा। GPU-क्लाउड और कोलोकेशन प्रोवाइडर ने अगस्त में बताया कि मई के बाद से 54 करोड़ डॉलर से ज़्यादा के नए बहुवर्षीय क्लाउड करार हुए, जिनमें से कुछ डिप्लॉयमेंट 2027 के लिए निर्धारित हैं।22,23 ये सालों में बंटे कॉन्ट्रैक्ट वैल्यू हैं, मौजूदा रेवेन्यू नहीं। अगस्त फाइलिंग में बकाया वित्तपोषण और डिलीवरी माइलस्टोन का ज़िक्र है।23 साइन हुई मांग सुरक्षा देती है; लेकिन भविष्य में कमज़ोर किराया मांग से आगे विस्तार की अर्थव्यवस्था कमज़ोर पड़ सकती है।
सबमें एक जैसा जोखिम है—आय आने से पहले ही खर्च करना। CoreWeave का ब्याज खर्च इस बोझ को सबसे साफ दिखाता है; बाकी कंपनियों के लिए फंडिंग, डिलीवरी और ग्राहक भुगतान का अलग-अलग आकलन ज़रूरी है।
गिरावट के खिलाफ़ सबसे मज़बूत दलील
सुरक्षा की दलील को पूरा वज़न मिलना चाहिए: अमोडी का तर्क है कि सुरक्षा उपाय क्षमताओं से पीछे रह रहे हैं। कोई बड़ी विफलता टल जाए तो ग्राहकों का भरोसा और उद्योग का संचालन करने का अधिकार बचा रह सकता है। अमोडी का प्रस्ताव यह भी मानता है कि चीन से पिछड़े बिना रफ्तार धीमी करना मुश्किल है।1
और इंफ्रास्ट्रक्चर के पक्ष में ठोस सबूत भी हैं। CoreWeave ने 30 जून तक 104.2 अरब डॉलर का ऑर्डर बैकलॉग दिखाया, जबकि प्रबंधन ने बढ़ती इन्फरेंस मांग और पुराने चिप्स की लगातार मांग की बात कही। ये कंपनी के दावे हैं, यह साबित नहीं कि हर आने वाला डॉलर मिलेगा।8,9
अगर मौजूदा मॉडल्स ज़्यादा सुरक्षित और उपयोगी बनते हैं तो अपनाने की रफ्तार उस क्षमता को सोख सकती है जिसकी फ्रंटियर ट्रेनिंग को अब ज़रूरत नहीं। हार्डवेयर बियर केस के लिए खर्च या प्राइसिंग कमज़ोर होनी चाहिए; X पर किसी का समर्थन इनमें से कुछ भी साबित नहीं करता।
भाषणों के बाद ऑर्डर पर नज़र रखें
ऑल्टमैन 15 सितंबर को ड्रीमफोर्स में बोलने वाले हैं—अमल का ब्योरा देने का तत्काल मौका।13
इसके बाद नज़र रखें: मूल्यांकनकर्ताओं की नियुक्ति, वास्तविक क्षमता प्रतिबंध, संशोधित पूंजी बजट और किराया नवीनीकरण पर। नियोक्लाउड कंपनियों के लिए—ग्राहक अग्रिम भुगतान रसीदें, डिप्लॉयमेंट तारीखें और वित्तपोषण शर्तें भी देखें। सॉफ्टवेयर कंपनियों को ग्राहक बनाए रखने और प्राइसिंग टिकाए रखनी होगी। इंफ्रास्ट्रक्चर आपूर्तिकर्ताओं को ऑर्डर चाहिए जीवित रहने के लिए।
फ्रंटियर रुक सकता है, ब्याज का मीटर नहीं।
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.