올트먼·아모데이가 원하는 '시간'…그 대가를 치를 기업들은 따로 있다
코어위브·네비우스(Nebius)·IREN·WhiteFiber는 늘려야 할 설비와 책임져야 할 고객을 안고 있다. 최첨단 AI '프론티어(Frontier)'의 발전 속도가 늦어지면 기존 소프트웨어 기업은 보호막을 얻지만, AI 클라우드 호황을 떠받친 조달 구조는 시험대에 오른다.
 Vincent Jiang · 5 min read

창업자들이 '숨 돌릴 시간'을 원한다
샘 올트먼과 다리오 아모데이는 더 강한 AI를 만들기 전에 시간이 더 필요하다고 말한다. 하지만 장비에 돈을 댄 투자자에게 '시간이 더 걸린다'는 말은 곧 '이자가 더 쌓인다'는 말일 수 있다.
검증: 아모데이는 9월 12일 프론티어 AI 성능 향상 속도를 늦추고 상설 외부 평가단을 두는 방안을 제안했다. 올트먼은 X에서 제안에 지지를 표하고 오픈AI에서도 같은 수준의 접근을 허용하겠다고 밝혔다. 일론 머스크도 아모데이의 입장에 동의했다.1,2
분석: 수혜 가능성이 가장 뚜렷한 쪽은 기존 소프트웨어 기업들이다. 가장 크게 노출되는 사업 모델은 네오클라우드(Neocloud)다. 컴퓨팅 자원을 빌려주는 전문 사업자로, 사업을 확장하려면 매출이 들어오기 전에 자금 조달이 먼저 필요하다. 코어위브·네비우스·IREN·WhiteFiber가 이 타이밍 문제를 안고 있다. 재정적 완충장치 크기는 제각각이다.
시장, '계산서' 정리 시작
검증: 9월 14일 장에서는 반도체주가 빠지고 소프트웨어주가 올라섰다. 다만 유가와 금리 우려도 시장에 부담을 줬던 터라 이날 흐름만으로 개발 속도 조절의 영향을 떼어놓고 볼 수는 없다.3,4
투자의 관건은 구분이다. 지능의 발전이 늦춰지는 것과 컴퓨팅 자원 구매가 줄어드는 것은 다른 이야기다. 둘은 동시에 일어날 수 있지만 어느 하나도 다른 하나를 보장하지 못한다.
고객의 요청에 맞춰 기존 모델을 돌려 결과를 내주는 '추론(Inference)' 수요는, 프론티어 연구자들이 후속 모델 검증에 더 오랜 시간을 쏟는 동안에도 계속 커질 수 있다. 그렇게 되면 AI 지출의 무게중심이 옮겨간다. 갈수록 커지는 학습 작업에 매달릴 이유는 줄고, 안정적인 배포와 운영에 방점이 찍히는 것이다. 다만 이는 어디까지나 시나리오일 뿐, 발표된 지출 삭감이 아니다.
X에서 합의된 것, 합의되지 않은 것
1차 기록: 아모데이는 전면적인 학습 중단은 명확히 배제했다. 안트로픽이 당장 내놓은 약속은 내부 상주 평가단에 관한 것뿐이며, 업계 차원의 조율과 국제 합의는 제안된 다음 단계로 남아 있다. 학습용 컴퓨트에 대한 규제 가능성은 협상 대상이다.1
6~12개월 안에 폭주하는 AI 에이전트가 인터넷을 뒤덮을 수 있다는 그의 경고는 예측일 뿐, 확정된 시간표가 아니다.1
상업적으로 불편한 추론 하나가 성립한다. 도전자의 발목을 잡고 규제 준수 비용을 끌어올리는 규칙은 오늘날 선도 AI 랩의 방패가 될 수 있다. 그렇다고 부당한 의도가 있다는 걸 입증하지는 못한다. 데이비드 새크스는 정부가 개입한 조율 요구에 이의를 제기했는데, 그가 내세운 '카르텔'이라는 규정은 고발일 뿐 법적 결론이 아니다.5
올트먼이 뒤이어 속도 조절이 곧 중단은 아니라고 부연한 만큼, 그 경계를 어디로 그을지가 중요해졌다. 공개 지지 표명은 방향에 대한 합의를 확인해 줄 뿐, 구속력 있는 글로벌 지출 동결이 아니다.6
시간을 버는 종목, 값을 치르는 종목
시나리오 분석: 의미 있는 속도 조절이 실제로 일어난다고 가정할 때의 상대적 사업 노출도를 정리한 것이지, 목표 주가나 해당 종목이 저렴하다는 주장이 아니다.
| 종목 | 잠재 영향 | 반전 변수 |
|---|---|---|
| 세일즈포스 (CRM), 서비스나우 (NOW), 어도비(ADBE) | 가장 뚜렷한 숨통이다. 더 강한 AI 에이전트가 기존 업무 프로세스를 대체하기 전에 고객을 붙잡고 AI를 접목하며 구독 가격을 방어할 시간을 번다. | 지금 나온 모델이 이미 이들을 뒤엎을 만큼 강할 수 있다. 진전이 늦어지면 자체 AI 제품의 경쟁력도 함께 약해질 수 있다.17 |
| 크라우드스트라이크 (CRWD), 팔로알토네트웍스 (PANW) | 기업들이 네트워크를 단단히 다지고 에이전트 접근을 통제·감시하는 만큼 보안 지출이 추가로 늘어날 수 있다. | 모델 정렬(얼라인먼트) 연구가 저절로 엔드포인트나 방화벽 매출로 이어지는 것은 아니다. 계약이 늘어야 이 스토리가 입증된다.7 |
| 코어위브 (CRWV) | 향후 GPU 임대 수요가 약해지면 자본 투자 약정 및 막대한 이자 비용과 정면충돌하는 직접 노출이다.10 | 기존 계약과 추론 수요가 가동률을 지탱할 수 있다.8,9 |
| 네비우스 (NBIS) | 급속한 확장 탓에 신규 커패시티(수용 능력) 확보, 청구, 고객 대금 회수의 타이밍이 결정적이다.11 | 예상되는 고객 선급금과 계약된 수요가 인프라 구축 비용의 일부를 조달할 수 있다.11 |
| IREN (IREN), WhiteFiber (WYFI) | 다음 라운드 GPU 배치는 예약(부킹) 감소나 여건이 나빠진 조달과 마주할 수 있다.20,22 | IREN은 2026년 커패시티가 대부분 매진됐다고 밝혔다. WhiteFiber는 다년간 클라우드 계약을 보유 중이다.20,22 |
| 엔비디아 (NVDA), 브로드컴 (AVGO), 버티브 (VRT) | 고객들이 액셀러레이터, 네트워킹, 전력, 냉각 주문을 끊으면 직접 타격이다.15,16 | 안전 연구와 추론에도 인프라는 필요하다. 엔비디아의 데이터센터 매출 전부를 프론티어 학습용으로 분류할 수는 없다.12 |
| 알파벳 (GOOGL), 마이크로소프트 (MSFT) | 자본 지출 축소가 기존 매출을 해치지 않는다면 현금흐름 부담이 덜 수 있다. | 다만 이들도 클라우드 커패시티와 AI 제품을 판매한다. 성장 상실이나 유휴 인프라 비용이 절감 효과를 웃돌 수 있다. |
| 소프트뱅크그룹 (9984.T) | 별개의 리스크다. 올트먼이 2026년 오픈AI IPO(기업공개) 가능성을 배제하면서 오픈AI에 투자한 이 회사의 잠재적 현금화(유동성 이벤트) 시점이 늦춰졌다.4,18 | 상장이 늦어졌다고 오픈AI의 본질적 가치가 하락한 것은 아니다. |
네오클라우드는 저마다 시계가 따로 돈다
금융 부담을 가장 뚜렷하게 보여주는 곳은 코어위브다. 회사 발표 기준, 감사 전 실적을 보면 6월 30일 마감 분기에 코어위브는 약 94억 달러를 자본 투자로 집행했으며 매출은 25억8000만 달러였다. 자본 투자는 매출의 약 3.6배 규모다.8,9
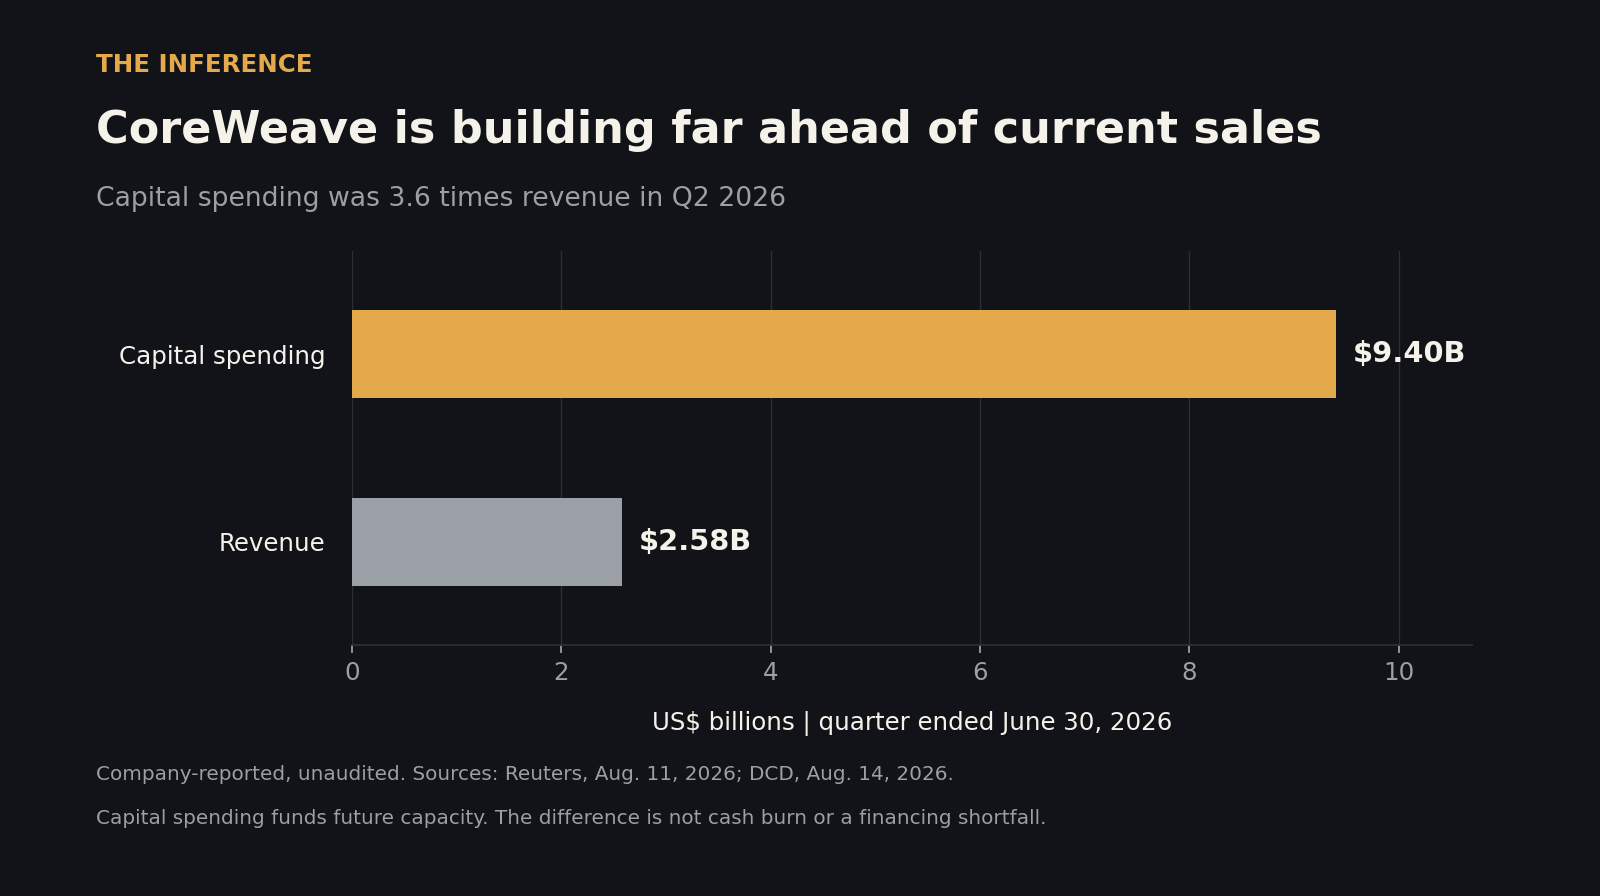
감사 전 공시서류에 따르면 분기 순이자비용은 6억4000만 달러로 매출의 약 25%에 달한다. 이는 비용과 매출을 단순히 견준 수치일 뿐 부채상환비율(DSCR)은 아니다.10,14
함의는 이렇다. 기존 계약이 사라지기 한참 전에도 향후 예약(부킹)이 줄어드는 것만으로 지분 가치는 훼손될 수 있다. 이번 분석은 앞서 다룬 코어위브의 금융 부담 기사를 이어 심화한 것이다.
네비우스는 매출보다 앞서 인프라를 구축하고 있다. 감사 전 6월 분기 수치로는 자본 투자 약 57억 달러, 매출 5억8230만 달러다. 투자는 분기 매출의 약 10배 규모다. 이는 현재 매출 대비 투자 규모를 가늠한 것일 뿐 현금 소진이나 부도 위험을 재는 지표가 아니다.11,19
Data
| Value | |
|---|---|
| 코어위브 | 3.6x |
| 네비우스 | ~10x |
완충 장치가 관건이다. 네비우스는 8월 2026년 중 고객 선급금이 90억 달러를 넘을 것으로 보고 있으며 고객 약정액도 400억 달러를 넘는다고 밝혔다. 예상 선급금은 이미 걷은 현금이 아니다.11 약세 시나리오가 성립하려면 신규 계약이나 대금 지급 시점, 향후 임대 수익성 가운데 무언가 악화돼야 한다. 프론티어 개발이 더디더라도 네비우스는 기존 모델 서비스로 여전히 바쁠 수 있다.
IREN은 새 사업에 자금을 대고 있다. 이 회사는 비트코인 채굴에서 AI 클라우드 서비스로 갈아타는 중이다. 로이터는 8월 28일 IREN이 AI 칩 구매용 신규 조달 자금 28억 달러를 확보했고, 이름을 밝히지 않은 프론티어 AI 랩과 수년 단위 계약을 맺었다고 보도했다. IREN 측은 2026년 컴퓨트 커패시티가 대부분 매진됐다고 밝혔다.20,21 여기서 노출되는 변수는 후속 커패시티에 대한 수요다. 기존 고객이 대금을 계속 지불하더라도 예약(부킹)이 부진해지면 다음 확장의 자금 조달이 더 어려워질 수 있다.
WhiteFiber는 계약을 과금 가능한 커패시티로 바꿔내야 한다. GPU 클라우드와 콜로케이션(Colocation) 사업자인 이 회사는 8월 5월 이후 수년 단위 클라우드 계약을 5억4000만 달러를 넘게 새로 체결했다고 발표했다. 일부 배치는 2027년을 목표로 한다.22,23 이는 여러 해에 걸쳐 분산 실현되는 계약 금액일 뿐 현재 매출이 아니다. 8월 공시에는 아직 이뤄내야 할 자금 조달과 납품 마일스톤이 담겨 있다.23 계약으로 확보한 수요 자체는 버팀목이 되지만, 향후 임대 수요가 약해지면 추가 확장의 수익성은 여전히 무너질 수 있다.
네 종목이 공유하는 위험은 매출이 들어오기 전에 지출이 먼저 확정된다는 점이다. 코어위브는 이자비용 탓에 이 부담이 유독 잘 드러난다. 나머지 회사들은 자금 조달과 납품, 고객 대금 회수를 각각 자체적으로 따져봐야 한다.
매도세에 맞서는 가장 강력한 논리
안전 논리를 가볍게 봐서는 안 된다. 아모데이는 안전장치가 AI 능력을 따라잡지 못하고 있다고 주장한다. 중대한 사고 하나를 피하는 것이 고객의 신뢰와 업계가 계속 돌아갈 기반을 지켜줄 수 있다. 그의 제안은 중국에 밀리지 않으면서 속도를 늦추기가 어렵다는 점도 인정하고 있다.1
인프라 옹호론에도 증거는 있다. 코어위브는 6월 30일 기준 1042억 달러의 백로그를 발표했고, 경영진은 추론 수요가 늘고 있으며 구형 칩 수요도 이어지고 있다고 설명했다. 그래도 이는 어디까지나 회사 측 주장일 뿐, 미래 매출이 전액 실현되리라는 증명은 아니다.8,9
기존 모델이 더 안전하고 유용해지면, 프론티어 학습이 더 이상 필요로 하지 않는 커패시티를 도입 확산이 흡수할 수 있다. 하드웨어 약세 시나리오가 성립하려면 지출이나 가격이 약화돼야 한다. X에서 나온 지지 표명은 어느 쪽도 입증하지 못한다.
연설이 끝난 뒤에는 수주를 보라
올트먼은 9월 15일 드림포스에서 연설할 예정이다. 이행 방안을 구체적으로 밝힐 수 있는 즉각적인 기회다.13
그다음에는 평가단 임명 여부, 능력 제한의 실제 시행, 수정되는 자본 투자 예산, 임대 재계약을 차례로 짚어야 한다. 네오클라우드는 여기에 고객 선급금 입금, 배치 일정, 자금 조달 조건까지 더해 봐야 한다. 소프트웨어 수혜 기업은 고객 유지와 가격 방어가 이뤄져야 하고, 인프라 공급업체는 수주가 이어져야 버틸 수 있다.
프론티어는 기다릴 수 있다. 이자는 기다려 주지 않는다.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.