Altman e Amodei querem mais tempo. Estas empresas terão de pagar a conta
CoreWeave, Nebius, IREN e WhiteFiber têm capacidade para construir e clientes para atender. Uma fronteira mais lenta poderia proteger as incumbentes de software e, no processo, testar o financiamento por trás do boom das nuvens de IA.
 Vincent Jiang · 5 min read

Os fundadores pedem fôlego
Sam Altman e Dario Amodei querem mais tempo antes de construir inteligências artificiais mais poderosas. Para os investidores que financiam as máquinas, mais tempo pode significar mais juros.
Verificado: Em 12 de setembro, Amodei propôs desacelerar os ganhos de capacidade na fronteira e admitir avaliadores externos permanentes. Altman apoiou a proposta no X e prometeu acesso semelhante na OpenAI. Elon Musk também endossou a posição de Amodei.1,2
Análise: Os beneficiários potenciais mais claros são os fornecedores de software já estabelecidos. O modelo de negócio mais exposto é o da neocloud: um especialista no aluguel de capacidade de computação cuja expansão exige financiamento antes de a receita chegar. CoreWeave, Nebius, IREN e WhiteFiber enfrentam esse problema de timing, com colchões financeiros diferentes.
O mercado começa a dividir a conta
Verificado: Na sessão de 14 de setembro, ações de chips caíram e papéis de software subiram. Preocupações com petróleo e com juros também pesaram sobre os mercados, e a sessão por isso não permite isolar o efeito da desaceleração.3,4
A distinção para o investidor: desacelerar o avanço da inteligência versus desacelerar as compras de capacidade de computação. As duas coisas podem ocorrer juntas. Nenhuma garante a outra.
Rodar modelos existentes para clientes — a chamada inferência — pode seguir crescendo enquanto os pesquisadores da fronteira passam mais tempo testando os sucessores. Isso favoreceria um mix diferente de gastos com IA, com menos urgência por treinamentos cada vez maiores e mais ênfase na implantação confiável. Trata-se de um cenário, não de um corte de gastos anunciado.
O que foi acordado no X, e o que não foi
Registro primário: Amodei exclui explicitamente uma paralisação geral dos treinamentos. O compromisso imediato da Anthropic se refere aos avaliadores incorporados; a coordenação setorial e os acordos internacionais continuam como próximos passos propostos. Possíveis limites à computação de treinamento são tema de negociação.1
Seu alerta de que agentes descontrolados poderiam dominar a internet em seis a doze meses é uma previsão, não um cronograma estabelecido.1
A inferência comercial é desconfortável: regras que freiam desafiantes e elevam custos de conformidade podem proteger os laboratórios líderes de hoje. Isso não configura um motivo impróprio. David Sacks contestou o pedido de coordenação viabilizada pelo governo; sua caracterização de cartel é uma acusação, não uma decisão jurídica.5
A clarificação posterior de Altman — dosar o ritmo não é parar — torna essencial demarcar o limite entre as duas coisas. Os endossos públicos demonstram concordância sobre a direção, não um congelamento global e obrigatório de gastos.6
As ações com tempo a ganhar e contas a pagar
Análise de cenário: São exposições relativas de negócio caso ocorra uma desaceleração relevante; não são metas de preço nem sugestões de que as ações estejam baratas.
| Ações | Efeito potencial | O que pode reverter o efeito |
|---|---|---|
| Salesforce (CRM), ServiceNow (NOW), Adobe (ADBE) | O alívio mais claro: mais tempo para reter clientes, integrar IA e defender o preço de assinaturas antes que agentes mais fortes consigam substituir os fluxos de trabalho atuais. | Os modelos de hoje talvez já sejam capazes o bastante para disruptá-las. Um avanço mais lento também poderia enfraquecer os próprios produtos de IA delas.17 |
| CrowdStrike (CRWD), Palo Alto Networks (PANW) | Potencial gasto adicional com segurança à medida que empresas blindam redes e fiscalizam o acesso de agentes. | Pesquisa sobre alinhamento de modelos não vira automaticamente receita de endpoints ou firewalls. O crescimento contratado precisa confirmar a tese.7 |
| CoreWeave (CRWV) | Exposição direta se aluguéis futuros de GPU mais fracos colidirem com compromissos de capital e despesa de juros pesada.10 | Contratos vigentes e demanda de inferência podem sustentar a utilização.8,9 |
| Nebius (NBIS) | A expansão acelerada torna crítico o timing de nova capacidade, faturamento e pagamentos de clientes.11 | Antecipações esperadas de clientes e demanda contratada podem financiar parte da expansão.11 |
| IREN (IREN), WhiteFiber (WYFI) | A próxima rodada de implantações de GPUs pode enfrentar contratações mais fracas ou financiamento menos atrativo.20,22 | A IREN informa capacidade de 2026 praticamente esgotada; a WhiteFiber tem contratos plurianuais de nuvem.20,22 |
| Nvidia (NVDA), Broadcom (AVGO), Vertiv (VRT) | Expostas se os clientes cortarem pedidos de aceleradores, equipamentos de rede, energia ou refrigeração.15,16 | Trabalho de segurança e inferência ainda exigem infraestrutura. As vendas de data center da Nvidia não podem ser classificadas em sua totalidade como treinamento de fronteira.12 |
| Alphabet (GOOGL), Microsoft (MSFT) | Possível alívio no fluxo de caixa se gastos menores de capital preservarem a receita existente. | Elas também vendem capacidade de nuvem e produtos de IA. Crescimento perdido ou infraestrutura ociosa pode pesar mais do que a economia. |
| SoftBank Group (9984.T) | Um risco à parte: Altman descartou o IPO da OpenAI em 2026, adiando um potencial evento de liquidez para um investidor da companhia.4,18 | Uma listagem adiada não demonstra que o valor fundamental da OpenAI caiu. |
As neoclouds têm relógios próprios
A CoreWeave oferece a evidência mais clara do peso do financiamento. Os resultados do trimestre encerrado em 30 de junho, divulgados pela própria companhia e não auditados, apontam cerca de US$ 9,4 bilhões em gastos de capital contra US$ 2,58 bilhões de receita — aproximadamente 3,6 vezes.8,9
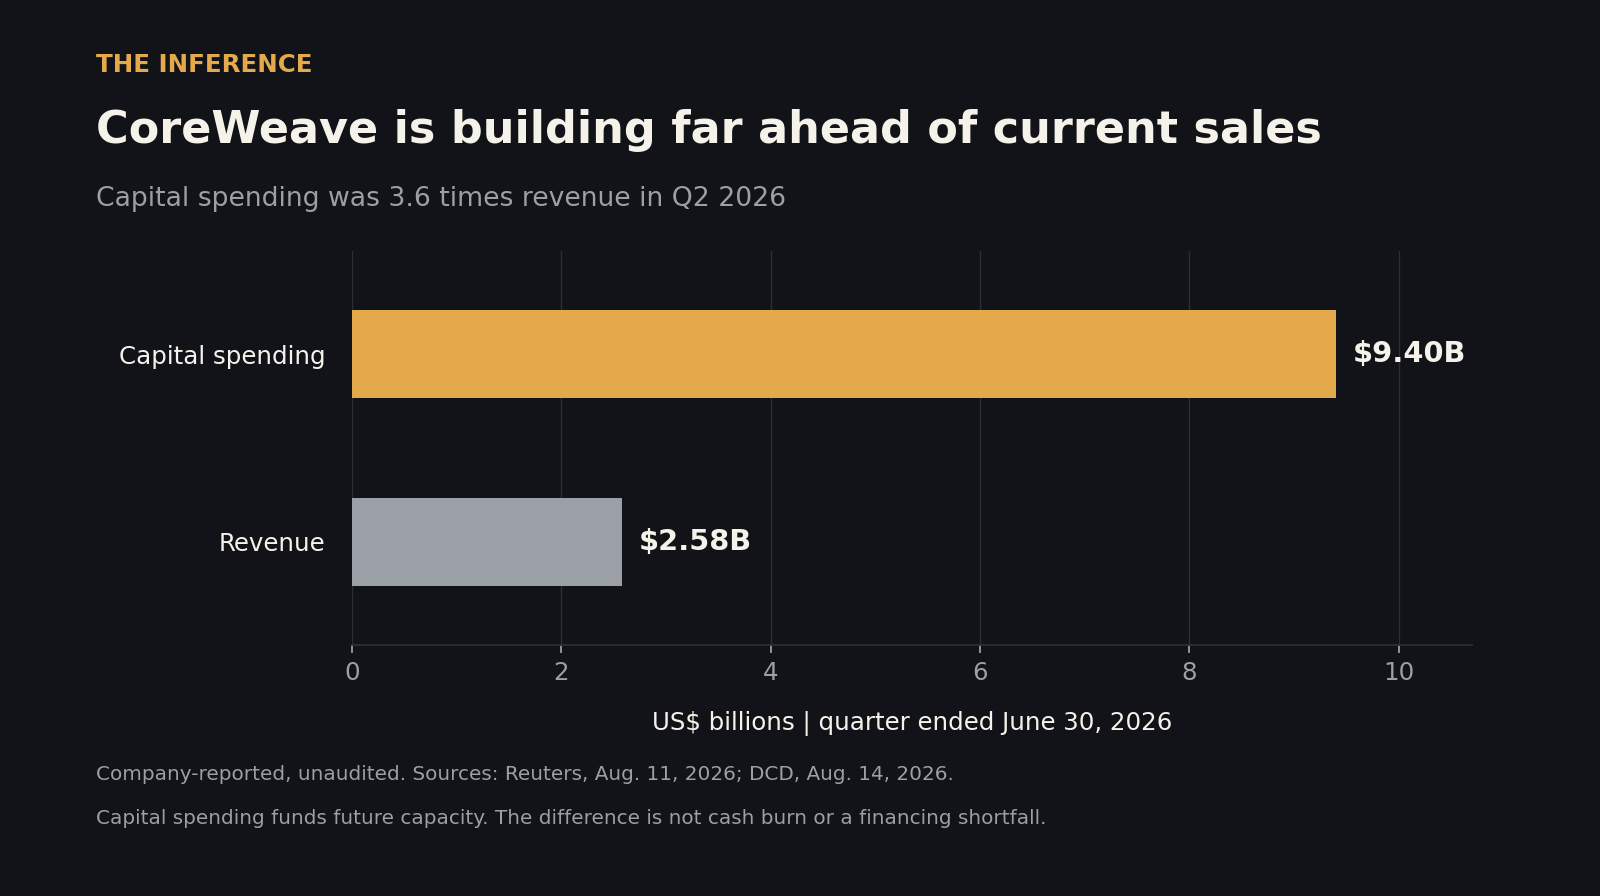
A despesa líquida de juros do trimestre foi de US$ 640 milhões, cerca de 25% da receita, segundo o registro não auditado. É uma comparação de despesas, não um índice de cobertura do serviço da dívida.10,14
A inferência: menos contratações futuras podem pressionar a ação muito antes de os contratos existentes desaparecerem. Este texto dá continuidade à nossa análise anterior do peso do financiamento da CoreWeave.
A Nebius constrói à frente da receita. Seus números não auditados do trimestre de junho apontam cerca de US$ 5,7 bilhões em gastos de capital contra US$ 582,3 milhões de receita, aproximadamente dez vezes as vendas trimestrais. A métrica mede o investimento frente às vendas atuais, não a queima de caixa ou o risco de insolvência.11,19
Data
| Value | |
|---|---|
| CoreWeave | 3.6x |
| Nebius | ~10x |
O colchão importa: a Nebius disse em agosto que esperava mais de US$ 9 bilhões em antecipações de clientes ao longo de 2026 e tinha mais de US$ 40 bilhões em compromissos de clientes. Antecipação esperada não é caixa já recebido.11 O cenário pessimista exige deterioração nos novos contratos, no calendário de pagamentos ou na economia dos aluguéis futuros. Mesmo com uma fronteira mais lenta, a Nebius poderia seguir ocupada atendendo modelos existentes.
A IREN financia um negócio novo. A companhia migra da mineração de bitcoin para serviços de nuvem de IA. A Reuters noticiou em 28 de agosto que ela obteve US$ 2,8 bilhões em financiamento novo para a compra de chips de IA e assinou contrato plurianual com um laboratório de fronteira não identificado. A IREN disse que sua capacidade de computação de 2026 estava praticamente esgotada.20,21 A variável exposta é a demanda pelas capacidades seguintes: contratações mais fracas poderiam dificultar o financiamento da próxima expansão, ainda que os clientes atuais continuem pagando.
A WhiteFiber precisa converter contratos em capacidade faturável. O provedor de nuvem de GPUs e colocation informou em agosto mais de US$ 540 milhões em novos contratos plurianuais de nuvem desde maio, com parte das implantações mirando 2027.22,23 São valores contratuais diluídos ao longo dos anos, não receita corrente. Seu registro de agosto descreveu financiamentos pendentes e marcos de entrega.23 Demanda contratada oferece proteção; uma demanda futura de aluguel mais fraca ainda poderia minar a economia de novas expansões.
O risco comum é o gasto comprometido antes de a receita chegar. A despesa de juros torna esse peso especialmente visível na CoreWeave; os demais nomes exigem avaliação própria de financiamento, entrega e pagamentos de clientes.
O argumento mais forte contra a onda de vendas
A justificativa de segurança merece todo o seu peso: Amodei sustenta que as salvaguardas estão ficando atrás das capacidades. Evitar uma falha grave preservaria a confiança dos clientes e a capacidade de a indústria operar. A proposta também reconhece a dificuldade de desacelerar sem perder terreno para a China.1
E a defesa da infraestrutura tem comprovantes. A CoreWeave reportou um backlog de US$ 104,2 bilhões em 30 de junho, e a administração descreveu demanda crescente por inferência e demanda contínua por chips mais antigos. Seguem afirmações da companhia, não a prova de que cada dólar futuro vai chegar.8,9
Se os modelos existentes ficarem mais seguros e mais úteis, a adoção pode absorver a capacidade de que o treinamento de fronteira passar a não precisar. O cenário pessimista para o hardware exige que gastos ou preços enfraqueçam; um endosso no X não estabelece nenhum dos dois.
Depois dos discursos, observe os pedidos
Altman deve falar na Dreamforce em 15 de setembro — oportunidade imediata para detalhar a implementação.13
Depois, observe as nomeações de avaliadores, restrições efetivas de capacidade, orçamentos de capital revistos e renovações de contratos de aluguel. Para as neoclouds, acrescente recibos de antecipações de clientes, datas de implantação e termos de financiamento. Os beneficiários de software precisam que retenção e preços se mantenham. Os fornecedores de infraestrutura precisam de pedidos para sobreviver.
A fronteira pode esperar; o taxímetro dos juros, não.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.