Альтман и Амодеи просят отсрочки. Платить придётся другим
У CoreWeave, Nebius, IREN и WhiteFiber есть мощности для строительства и клиенты для обслуживания. Замедление прогресса на переднем крае ИИ (frontier) может защитить софтверных ветеранов и одновременно проверить на прочность финансирование облачного ИИ-бума.
 Vincent Jiang · 5 min read

Основатели просят передышки
Сэм Альтман и Дарио Амодеи хотят больше времени, прежде чем строить ещё более мощный ИИ. Для инвесторов, финансирующих оборудование, больше времени может означать больше процентов.
Подтверждено: 12 сентября Амодеи предложил замедлить рост возможностей на переднем крае и допустить постоянных внешних оценщиков. Альтман поддержал предложение в X и пообещал обеспечить аналогичный доступ в OpenAI. Илон Маск также одобрил позицию Амодеи.1,2
Анализ: Очевидные потенциальные бенефициары — крупные софтверные компании. Наиболее уязвимая бизнес-модель — неоклауд (neocloud): провайдер, сдающий в аренду вычислительные мощности, чьё расширение требует финансирования задолго до поступления выручки. CoreWeave, Nebius, IREN и WhiteFiber сталкиваются с этой проблемой сроков, но у каждой свой финансовый запас прочности.
Рынок начинает подсчитывать счета
Подтверждено: 14 сентября акции чипмейкеров упали, софтверные бумаги выросли. На рынки также давили опасения из-за нефти и процентных ставок, поэтому выделить отдельный эффект замедления невозможно.3,4
Важное для инвесторов различие: замедление улучшений интеллекта — не то же самое, что замедление закупок вычислительных мощностей. Оба сценария могут реализоваться одновременно. Но ни один из них другой не гарантирует.
Запуск существующих моделей для клиентов — инференс (inference) — может продолжать расти, пока исследователи на переднем крае тратят больше времени на тестирование следующих поколений. Это сместит структуру ИИ-расходов: меньше спешки с наращиванием тренировочных вычислений, больше внимания надёжному внедрению. Это сценарий, а не объявленное сокращение расходов.
Что X согласовал — и чего не согласовал
Первоисточник: Амодеи недвусмысленно исключил полную остановку обучения. Непосредственное обещание Anthropic касается встроенных оценщиков; отраслевая координация и международные соглашения остаются предлагаемыми следующими шагами. Возможные ограничения на объём тренировочных вычислений — предмет переговоров.1
Его предупреждение о том, что неконтролируемые ИИ-агенты могут заполонить интернет в течение шести — двенадцати месяцев, — это прогноз, а не установленный график.1
Коммерческий подтекст неудобен: правила, тормозящие новых участников и повышающие издержки соблюдения, способны защитить нынешних лидеров отрасли. Это не доказывает неблаговидных мотивов. Дэвид Сэкс раскритиковал требования к координации при участии государства; его характеристика в духе «картельного сговора» — обвинение, а не юридический факт.5
Последующее уточнение Альтмана о том, что замедление не означает остановку, делает эту границу ключевой. Публичные одобрения фиксируют согласие с направлением, а не обязательную глобальную заморозку расходов.6
Акции, у которых есть время на рост, и счета к оплате
Сценарный анализ: Ниже — относительные бизнес-риски в случае реального замедления, а не целевые цены или утверждения о недооценённости акций.
| Компании | Потенциальный эффект | Что может его перечеркнуть |
|---|---|---|
| Salesforce (CRM), ServiceNow (NOW), Adobe (ADBE) | Самая очевидная передышка: больше времени на удержание клиентов, интеграцию ИИ и защиту подписочных цен до того, как более мощные агенты смогут заменить существующие рабочие процессы. | Сегодняшние модели уже могут быть достаточно развиты, чтобы потеснить эти компании. Замедление прогресса способно ослабить и их собственные ИИ-продукты.17 |
| CrowdStrike (CRWD), Palo Alto Networks (PANW) | Возможный рост расходов на кибербезопасность по мере укрепления корпоративных сетей и контроля доступа ИИ-агентов. | Результаты исследований по согласованию моделей (alignment) не превращаются автоматически в выручку от конечных решений и межсетевых экранов. Рост числа контрактов должен подтвердить эту историю.7 |
| CoreWeave (CRWV) | Прямое воздействие, если ослабление будущих арендных ставок на GPU столкнётся с капиталоёмкими обязательствами и значительными процентными расходами.10 | Действующие контракты и спрос на инференс способны поддерживать загрузку мощностей.8,9 |
| Nebius (NBIS) | Стремительное расширение делает критически важными сроки ввода новых мощностей, выставления счетов и получения оплаты от клиентов.11 | Ожидаемые предоплаты клиентов и контрактный спрос могут частично профинансировать строительство.11 |
| IREN (IREN), WhiteFiber (WYFI) | Следующий раунд развёртывания GPU может столкнуться со слабым спросом или менее выгодным финансированием.20,22 | IREN сообщает о практически полностью распроданных мощностях на 2026 год; у WhiteFiber — многолетние облачные контракты.20,22 |
| Nvidia (NVDA), Broadcom (AVGO), Vertiv (VRT) | Риски, если клиенты сократят заказы на ускорители, сетевое оборудование, системы питания и охлаждения.15,16 | Работы по безопасности и инференс по-прежнему требуют инфраструктуры. Не все продажи дата-центров Nvidia можно отнести к тренировке на переднем крае.12 |
| Alphabet (GOOGL), Microsoft (MSFT) | Возможное облегчение по денежному потоку, если сокращение капзатрат сохранит действующую выручку. | Обе компании также продают облачные мощности и ИИ-продукты. Потеря роста или простой инфраструктуры могут перекрыть экономию. |
| SoftBank Group (9984.T) | Отдельный риск: Альтман исключил IPO OpenAI в 2026 году, отложив потенциальное событие ликвидности для инвестора компании.4,18 | Отсрочка листинга не означает, что фундаментальная стоимость OpenAI снизилась. |
У неоклаудов свои таймеры
CoreWeave демонстрирует самый наглядный пример бремени финансирования. По её неподтверждённым аудитом корпоративным данным за квартал, закончившийся 30 июня, капитальные затраты составили около $9,4 млрд при выручке $2,58 млрд — примерно в 3,6 раза больше.8,9
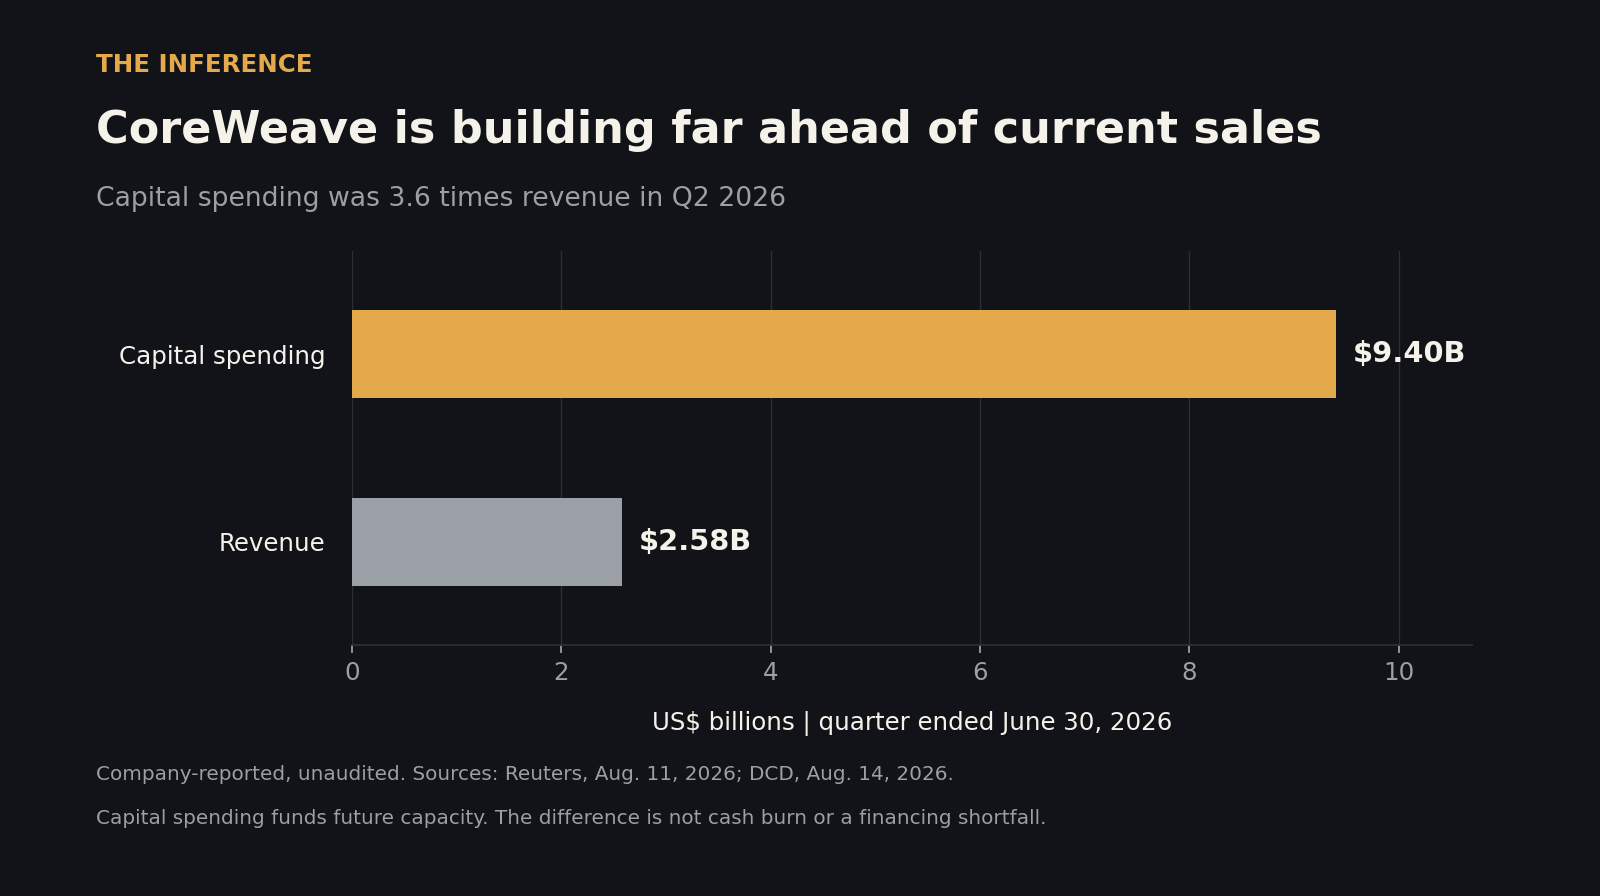
Чистые процентные расходы за квартал составили $640 млн — примерно 25% выручки, согласно неподтверждённому отчёту. Это сравнение расходов, а не коэффициент покрытия долга.10,14
Вывод: сокращение будущих заказов способно ударить по стоимости акций задолго до того, как истекут действующие контракты. Это продолжение нашего раннего анализа бремени финансирования CoreWeave.
Nebius строит на опережение выручки. По неподтверждённым данным за квартал, закончившийся 30 июня, капитальные затраты составили примерно $5,7 млрд при выручке $582,3 млн — примерно в десять раз больше квартальных продаж. Эта метрика отражает масштаб инвестиций относительно текущей выручки, а не сжигание наличности или риск банкротства.11,19
Data
| Value | |
|---|---|
| CoreWeave | 3.6x |
| Nebius | ~10x |
Запас прочности важен: в августе Nebius сообщала об ожидаемых предоплатах клиентов свыше $9 млрд в 2026 году и клиентских обязательствах на сумму более $40 млрд. Ожидаемые предоплаты — это ещё не полученные деньги.11 Медвежий сценарий предполагает ухудшение новых контрактов, сдвиг сроков оплаты или ухудшение экономики аренды. Замедление может не помешать Nebius загрузить мощности на существующих моделях.
IREN финансирует новый бизнес. Компания переходит от майнинга биткоина к облачным ИИ-сервисам. 28 августа Reuters сообщил, что IREN привлекла $2,8 млрд нового финансирования на закупку ИИ-чипов и подписала многолетний контракт с неназванной исследовательской лабораторией. По данным компании, её вычислительные мощности на 2026 год почти полностью распроданы.20,21 Уязвимое звено — спрос на последующие мощности: слабый конвейер заказов может затруднить финансирование следующего этапа расширения, даже если существующие клиенты продолжат платить.
WhiteFiber должна превратить контракты в оплачиваемые мощности. Провайдер GPU-облака и колокейшена сообщил в августе о многолетних облачных контрактах на сумму свыше $540 млн, подписанных с мая, с частью развёртываний, запланированных на 2027 год.22,23 Это совокупная стоимость контрактов на несколько лет, а не текущая выручка. В августовском отчёте упоминаются незавершённые этапы финансирования и поставок.23 Подписанные контракты защищают от рисков, но ослабление будущего спроса на аренду может подорвать экономику дальнейшего расширения.
Общий риск — расходы, взятые на себя до получения выручки. Процентные расходы CoreWeave делают это бремя особенно наглядным; остальные участники требуют собственной оценки финансирования, сроков поставок и оплаты клиентов.
Самый весомый аргумент против распродажи
Аргумент о безопасности заслуживает полного внимания: Амодеи утверждает, что меры защиты отстают от возможностей. Предотвращение серьёзной аварии может сохранить доверие клиентов и способность отрасли работать. Его предложение также признаёт сложность замедления без потери позиций перед Китаем.1
А у защиты инфраструктуры есть цифры. CoreWeave сообщила о портфеле заказов в $104,2 млрд на 30 июня, а руководство описало растущий спрос на инференс и устойчивый интерес к более старым чипам. Это утверждения компании, а не доказательство того, что каждый из этих долларов будет заработан.8,9
Если существующие модели станут безопаснее и полезнее, их внедрение способно поглотить мощности, которые больше не нужны для тренировки на переднем крае. Медвежий сценарий для оборудования требует ослабления расходов или цен; одобрение в X ни того, ни другого не устанавливает.
За заказами — после речей
15 сентября Альтман выступит на Dreamforce — ближайшая возможность уточнить детали реализации.13
Далее — следите за назначениями оценщиков, реальными ограничениями возможностей, пересмотром бюджетов и условиями продления аренды. Для неоклаудов добавьте поступление предоплат от клиентов, сроки развёртывания и условия финансирования. Софтверным бенефициарам нужны стабильные показатели удержания и цены. Поставщикам инфраструктуры — заказы.
Передний край может подождать. Процентный счётчик — нет.
How this brief was made
01Gathered & sourced356 channels · 1,829 articles▾
Agents swept 356 channels and ingested 1,829 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated23 claims · 33 data feeds▾
Every one of 23 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Dario Amodei's pacing proposal, Sep 12 2026 (primary personal essay: evaluator commitment, the distinction from a training halt, possible future compute limits, and a six-to-twelve-month risk forecast that is his projection, not an established timetable; the site's month-only date is cross-checked against contemporaneous reporting).
- 2Bloomberg on Amodei, Altman and Musk backing slower development, Sep 12 2026 (Kevin Whitelaw and Seth Fiegerman; corroborates Altman's evaluator pledge and Musk's endorsement. The link is a Bloomberg syndication, not a second independent outlet).
- 3Reuters on the chip-versus-software rotation, Sep 14 2026 (direction of the intraday move only; the analyst interpretations are opinion, and no closing return or causal decomposition is claimed).
- 4Associated Press on AI shares, oil and bond yields, Sep 14 2026 (independent corroboration of the broader market pressures; only the oil and rates context is used, and intraday figures move).
- 5David Sacks on X, Sep 12 2026 (primary opinion, corroborated by The Stack's Sep 13 report; a regulatory-capture accusation, not a finding that any firm broke competition law. Direct X retrieval was restricted).
- 6Axios on Altman's clarification that pacing is not stopping, Sep 14 2026 (used for that narrow statement only; direct-post retrieval remains restricted).
- 7Business Insider on investor views of cybersecurity spending, Sep 10 2026 (Jennifer Sor's reporting, syndicated by Yahoo; named investor opinion supporting the security-budget mechanism, not an earnings forecast).
- 8Reuters on CoreWeave's Q2 results and raised spending plan, Aug 11 2026 (company-claimed and unaudited: $2.58B revenue, $9.4B capex, $104.2B backlog, quarter ended June 30. The 3.6x ratio is computed here).
- 9Data Center Dynamics on the Q2 neocloud results, Aug 14 2026 (independent reporting of the same company figures, not independent measurement: CoreWeave capex and revenue, management's inference-growth and older-GPU claims, and Nebius concentration).
- 10CoreWeave SEC Form 10-Q for the quarter ended Jun 30 2026 (primary, unaudited: revenue $2,575M and net interest expense $640M. $640M / $2,575M = 24.85%, rounded to 25%. Net interest expense is neither cash interest nor a coverage ratio).
- 11Reuters on Nebius's expansion and prepayments, Aug 12 2026 (company-claimed and unaudited June-quarter revenue of $582.3M against capex near $5.7B; forecast of more than $9B of 2026 customer prepayments and more than $40B of commitments. Forecast prepayments are not cash collected).
- 12Nvidia SEC Form 10-Q for the quarter ended Jul 26 2026 (primary record that both training and inference drive demand; no numerical split between them is disclosed).
- 13Fortune on Altman's safety discussion and Dreamforce appearance, Sep 12 2026 (single-source schedule detail for Sep 15; an appearance is not a promised announcement).
- 14The Motley Fool transcript of CoreWeave's Aug 11 earnings call, published Aug 18 2026 (management statements corroborating the filed interest expense; a record of what was said, not separate measurement).
- 15Yahoo Finance on Broadcom's results and AI semiconductor business, Sep 2 2026 (Ines Ferre's reporting, supporting the custom-accelerator and networking exposure; no figure or return is reproduced).
- 16Vertiv SEC earnings exhibit for the quarter ended Jun 30 2026, filed Jul 29 (primary record of the power and cooling supplier's role; no financial figure is used).
- 17Reuters on ServiceNow's AI-driven subscription growth, Jul 22 2026 (independent reporting behind the two-sided software thesis; the stock implication remains our analysis).
- 18Business Insider on Altman ruling out a 2026 OpenAI IPO, Sep 12 2026 (Truman Dickerson on the Fortune interview, syndicated by Yahoo and corroborated by source 4; it establishes no 2027 date and no guaranteed SoftBank secondary).
- 19Nebius SEC results exhibit for the quarter ended Jun 30 2026, filed Aug 12 (primary cross-check: revenue $582.3M and purchases of property, equipment and intangibles of $5,657.4M. The 9.72x ratio is a scale comparison, not cash burn; capex definitions are not normalized across companies).
- 20Reuters on IREN's frontier-lab contract and chip financing, Aug 28 2026 (Anzar Mehraj and Deborah Sophia, syndicated by The Economic Times: company-reported $2.8B of new AI chip financing, an unnamed lab agreement and largely sold-out 2026 capacity. Financing secured is not all drawn debt).
- 21IREN SEC FY26 results exhibit, Aug 27 2026 (primary corroboration of source 20, covering both training and inference services; it does not identify the unnamed customer, and contracted annualized revenue is not realized revenue).
- 22Zacks Equity Research on WhiteFiber's cloud contracts, Aug 13 2026 (earnings-call coverage syndicated by Yahoo; company-claimed agreements above $540M since the May call, some targeting 2027 deployment. Aggregate multiyear values, not current revenue).
- 23WhiteFiber SEC Form 10-Q for the quarter ended Jun 30 2026, filed Aug 12 (primary corroboration of the new agreements and deployment dates; financing documents were not definitive as of that filing, and no claim is made about their status on Sep 14. The $28.8M quarterly revenue included a $12.3M termination fee, so it is not used as recurring-growth evidence).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.