AMD以3.2亿股“一美分股票”买下OpenAI和Meta的12吉瓦需求
苏姿丰本周在台湾和韩国两地奔走,锁定未来三到五年的晶圆、封装和内存产能——按她的说法,需求已经跑在供给前面。这份需求是用认股权证买来的:AMD向OpenAI和Meta发行至多3.2亿股股份,每股作价一美分,而最后一道600美元的股价门槛已经跨过。
 Vincent Jiang · 3 min read
苏姿丰提前三到五年预订工厂产能
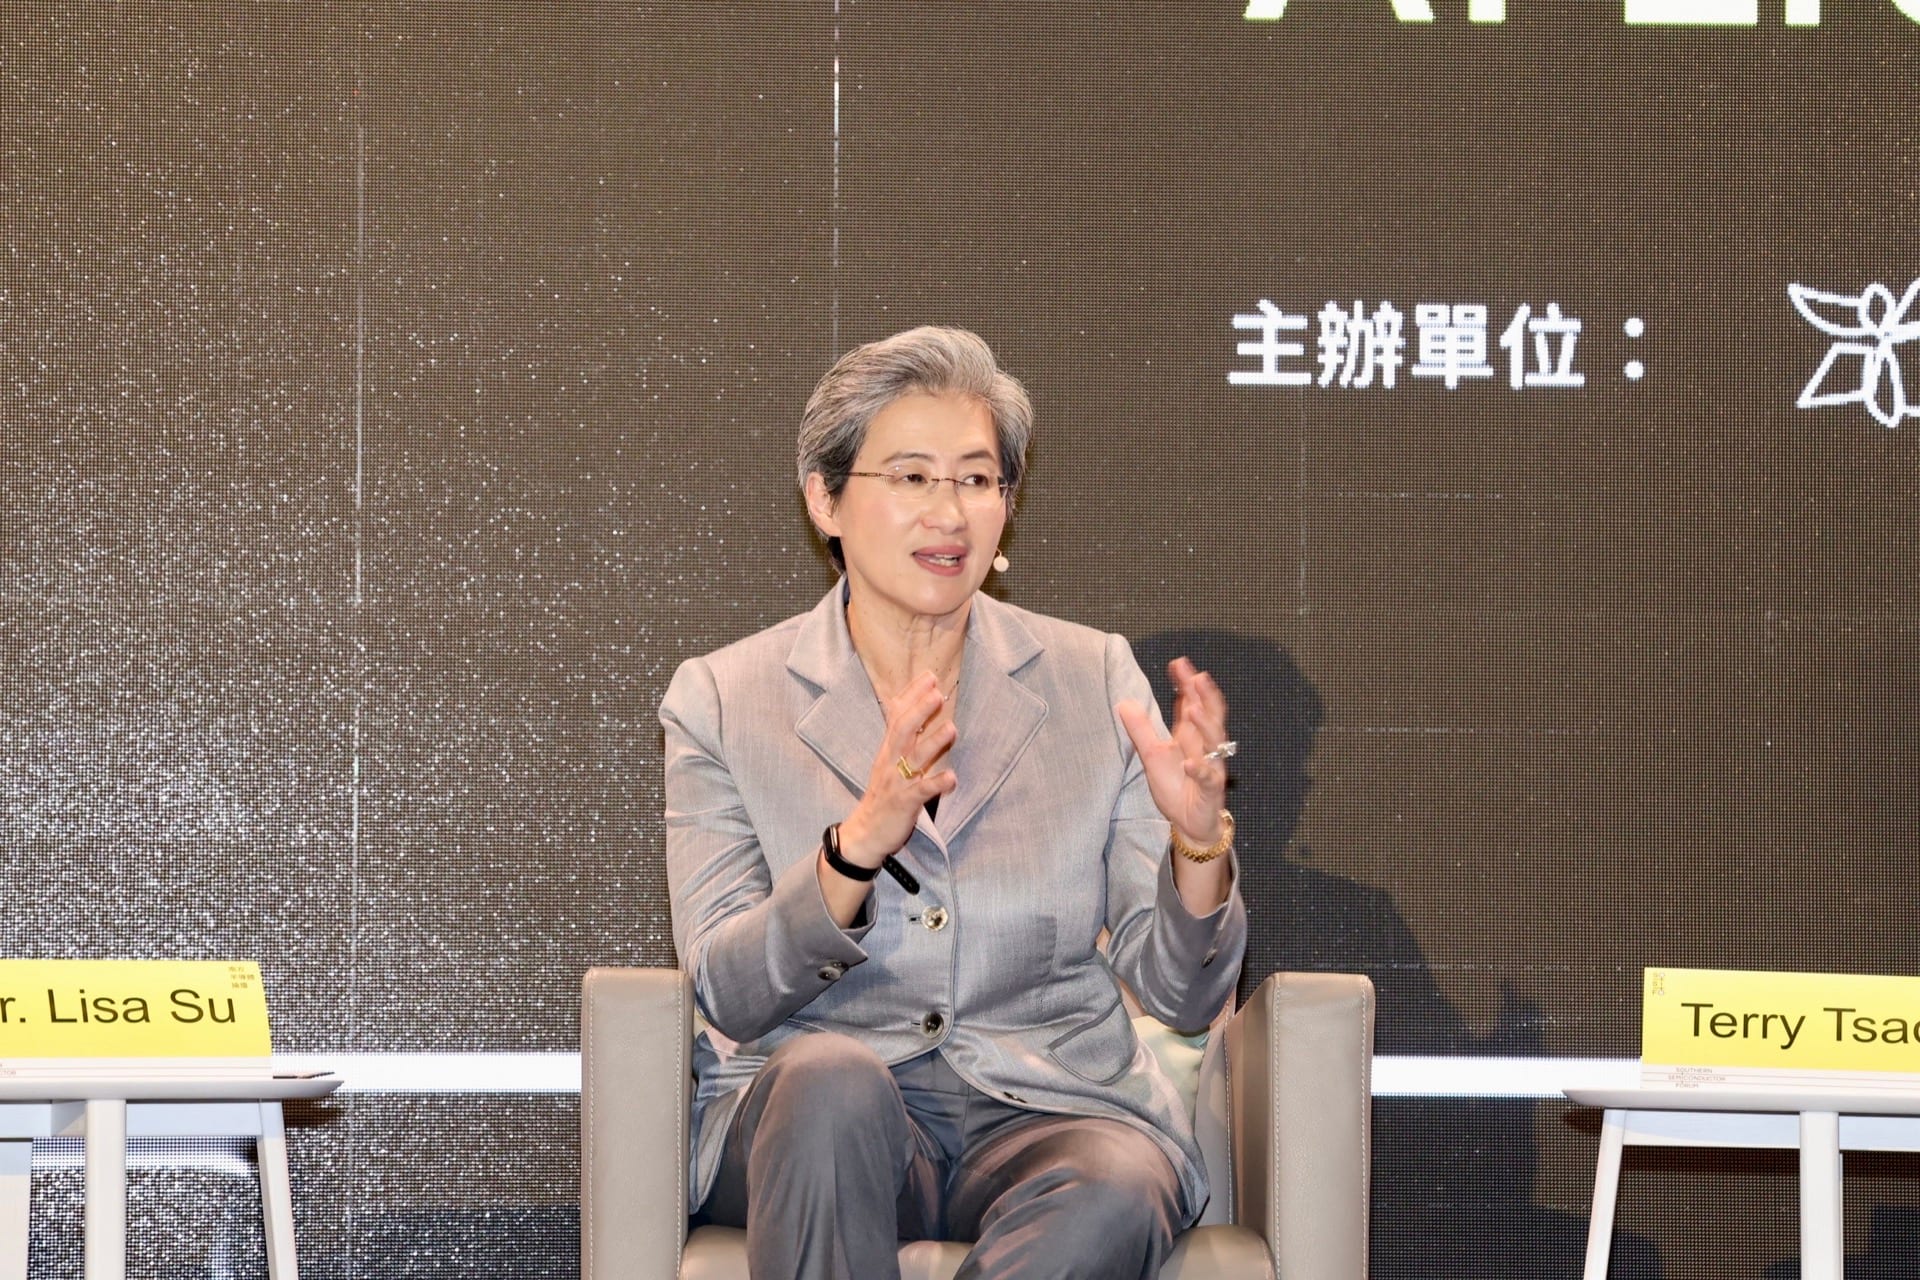
苏姿丰此番走访台湾供应链,背后的需求并非仅靠价格赢得:其中一部分,是用3.2亿股AMD股份、每股一美分买下的1。周二在台北,她表示AMD将在2027年“大幅增加”供给,理由是“需求甚至高于我们的供给”23。
AMD的规划周期过去是一到两年,如今拉长到三到五年,公司需要更多先进晶圆产能才能跟上2。一笔超过100亿美元的台湾投资仍在按计划推进4。
MI450芯片已于第三季度在台积电投产,采用2纳米制程和CoWoS封装,产量到2027年将逐步放量4。苏姿丰的下一站是韩国,三星将向AMD的下一代GPU供应HBM4内存24。
12吉瓦需求的股权账单
2025年10月,AMD向OpenAI发行认股权证,至多1.6亿股,行权价每股0.01美元;2026年2月,Meta也获得一份条款相同的权证15。股份随两家客户采购Instinct系列GPU分批归属:首批对应1吉瓦,最后一批要到6吉瓦,股价门槛逐级抬升,最高600美元15。
AMD股价9月21日首次收于600美元上方,目前交投于634美元附近,公司市值1.03万亿美元,市盈率约161倍56。目前尚无任何股份归属:截至6月27日的申报文件显示,还没有一股权证股份获得归属15。
进账320万美元,让渡约2000亿美元
若权证全部行权,AMD将在约16.3亿股的股本基础上新增3.2亿股,总股本较目前扩大19.6%,而公司收到的现金只有约320万美元1。按每股600美元至630美元计算,这批股份价值1920亿美元至2020亿美元1。扩大后的股本中,大约每六股AMD就有一股背后挂着一张采购订单。
苏姿丰估计,每吉瓦对应的收入在“数百亿美元”量级,照此计算,12吉瓦至少带来1200亿美元销售额——相比之下,AMD 2025年全年的数据中心收入为166亿美元5。今年第二季度,AMD整体收入达115亿美元,同比增长50%7。
十个季度,AMD收入翻逾一倍
Data
| 收入 | |
|---|---|
| 24Q1 | $5.5B |
| 24Q2 | $5.8B |
| 24Q3 | $6.8B |
| 24Q4 | $7.7B |
| 25Q1 | $7.4B |
| 25Q2 | $7.7B |
| 25Q3 | $9.2B |
| 25Q4 | $10.3B |
| 26Q1 | $10.3B |
| 26Q2 | $11.5B |
一美分认股权证若全部归属,OpenAI与Meta将合计持有约六分之一的AMD股份
- 流通股1,630M83.6%
- OpenAI认股权证160M8.2%
- Meta认股权证160M8.2%
Data
| Part | AMD股份数(百万股) | Share |
|---|---|---|
| 流通股 | 1,630M | 83.6% |
| OpenAI认股权证 | 160M | 8.2% |
| Meta认股权证 | 160M | 8.2% |
多头:稀释是笔划算的买卖
AMD首席财务官Jean Hu称,与OpenAI的这笔交易对非GAAP每股收益“高度增厚”5。斯蒂费尔(Stifel)将目标价从635美元上调至700美元,与罗森布拉特(Rosenblatt)和坎托(Cantor)给出的目标价持平;分析师鲁本·罗伊(Ruben Roy)则认为,制约来自生态系统产能和DRAM供应,而非需求6。
但AMD上半年仅回购了2.21亿美元的股票,远不足以把稀释的股份买回来5;投资者则已开始担忧产能过剩、债务攀升和监管层面的挫折3。吉瓦订单若能落地,稀释就是增长的代价;若向后推迟,提前数年锁定的产能便会闲置。
记分牌看归属,不看业绩指引
AMD三季度财报即将出炉,斯蒂费尔预计业绩将超预期、指引也将上调,本季还将首次计入MI450芯片的收入6。更能说明问题的一行藏在下一份10-Q季报里:首个“一美分股份”批次是否已开始归属5。
以161倍市盈率持股的投资者,正在为这笔交易的两端兜底;OpenAI和Meta手中的认股权证分别要到2030年和2031年才到期,无论哪种情形都握有选择权56。待到首个吉瓦出货之日,一美分股票便会变成实实在在的稀释。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.