アンフェノール、受注107億ドル フォーム10-Qが明かす増収55%のうち24ポイントは買収
受注107億ドルに対して出荷は87億6000万ドル。アンフェノール株は史上最高値の近くにとどまり、フレックスとコーニングは下落する。増収55%の内訳は有機成長が30ポイント、買収が24ポイント、為替が1ポイント。成長の半分近くは「買った」ものであり、プレミアム評価に見合うかどうかを決めるのは7~9月期だ。
 Vincent Jiang · 3 min read
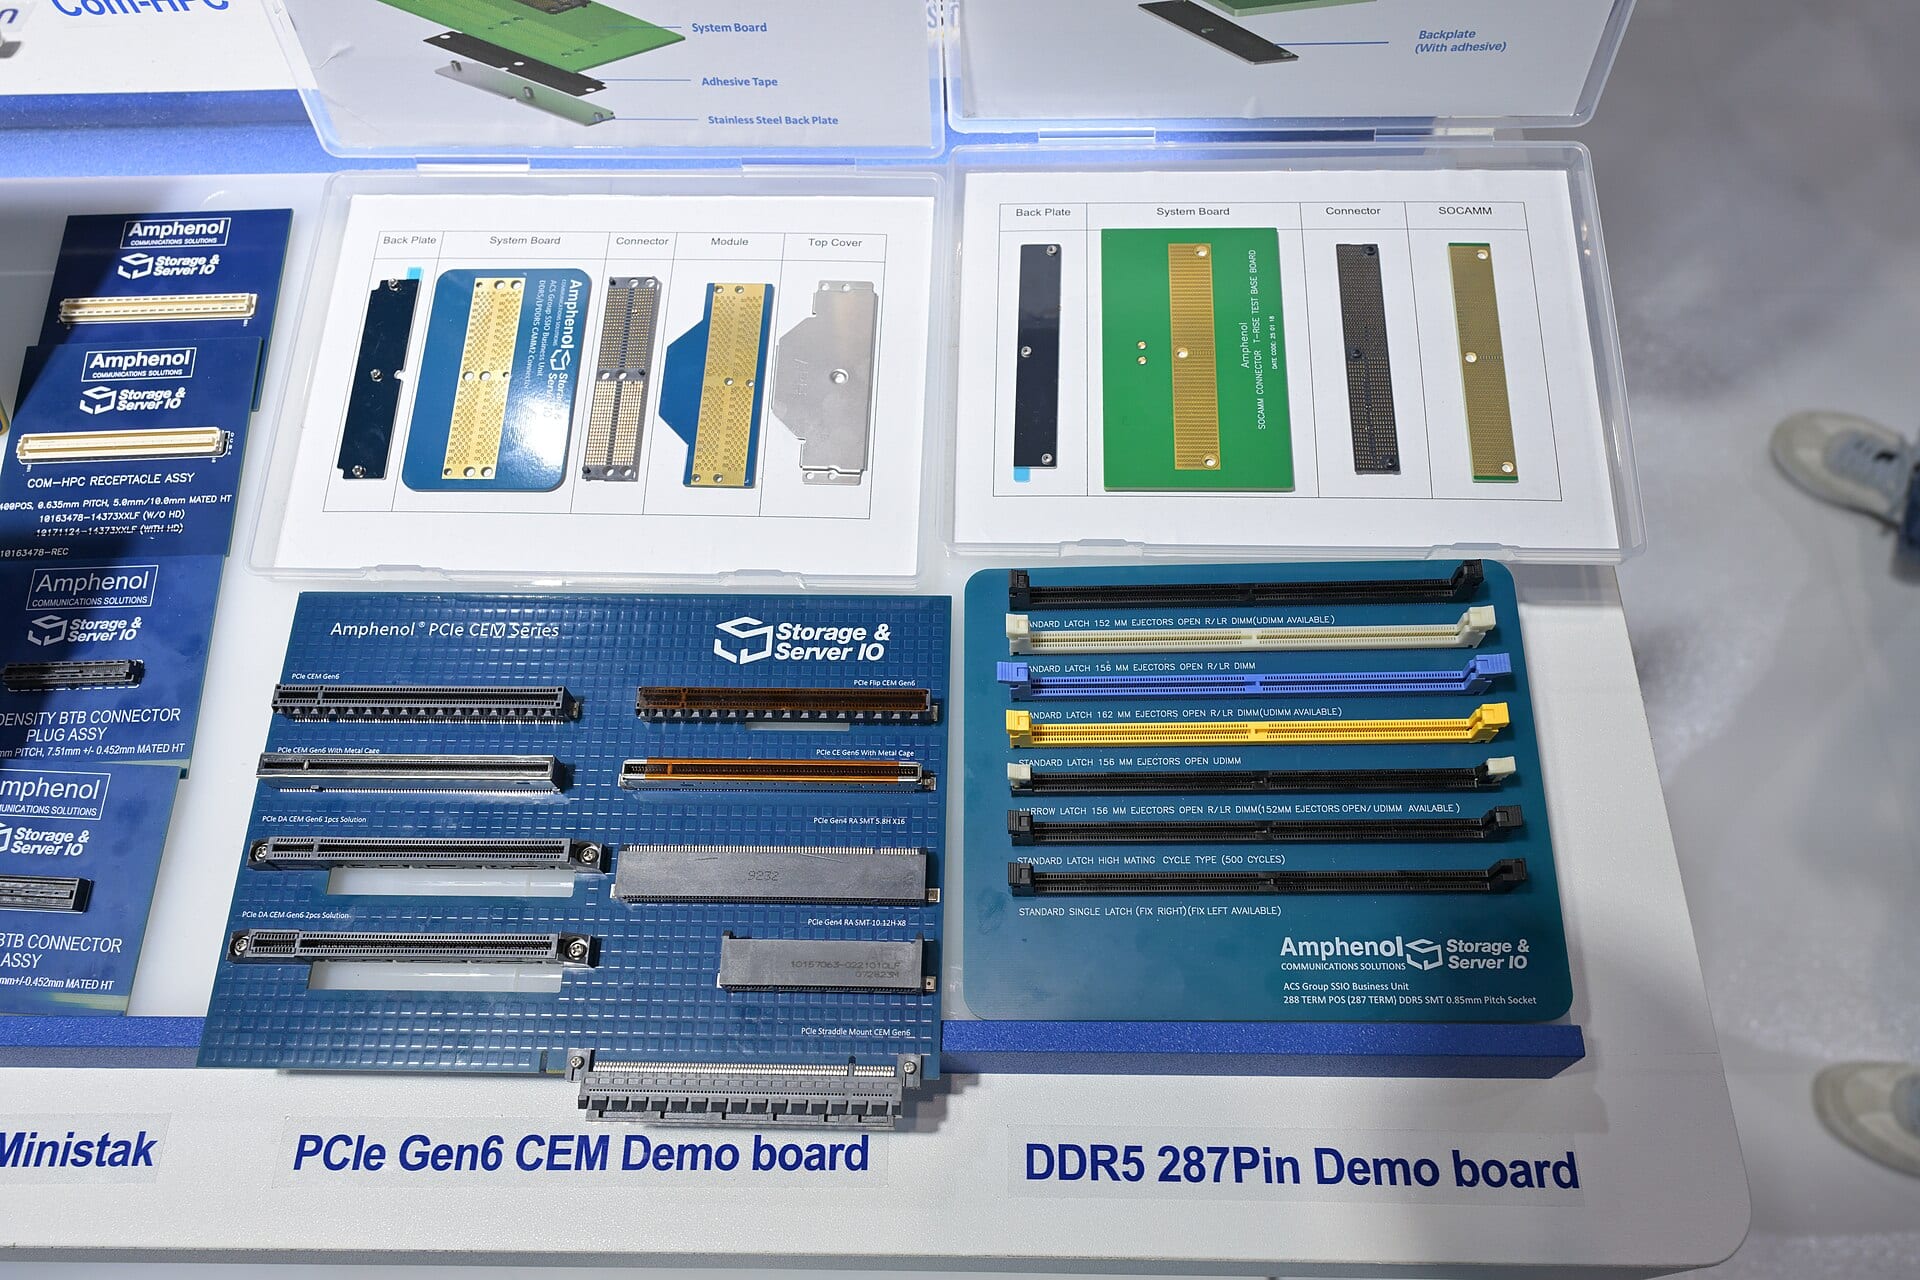
アンフェノールの2026年4~6月期は、プレミアム評価を得るためにつくったような決算だった。売上高は87億6000万ドルと前年同期比55%増。受注額は107億ドルで、受注出荷比率(B/Bレシオ)は1.23倍に達した。調整後の1株当たり利益(EPS)は1ドル35セントと67%増だった1。10月1日時点の株価は史上最高値から3.2%下の水準にあり、過去3カ月で4.9%上昇した。同じ期間にフレックスは18%、コーニングは19.4%それぞれ下げている3。市場がこのコネクターメーカーに払っているのは、AI関連の同業がもはや示さなくなった安定さの対価だ。
会長兼最高経営責任者(CEO)のアダム・ノーウィット氏は、シティが主催するカンファレンスで「取材には応じない」と述べ、長期のキャンセル不可受注を含め、顧客との約束は一切発表しないとも明言している34。同社が自分自身について最も詳しく明かす公開文書は、米証券取引委員会(SEC)に提出した四半期報告書、フォーム10-Qに載る調整表だ。
成長55ポイントのうち24ポイントは買収
増収55%の内訳は、有機成長が30ポイント、買収が24ポイント、為替が1ポイント。つまり成長の半分近くは買って手に入れたものだ2。GAAP(米国会計基準)ベースと調整後ベースのいずれの営業利益にも、国際緊急経済権限法(IEEPA)に基づく関税の純回収額8000万ドル(1株当たり4セント)が含まれる。調整後営業利益率29.8%の中に紛れ込んだ一時的な利益であり、7~9月期の業績見通しでは再発を想定していない12。
買収資金は借入で賄われた。コムスコープの接続・ケーブル事業の買収は2026年1月9日に完了した2。上半期(1~6月)の買収には現金106億8000万ドルが充てられ、総債務は1年前の81億ドルから188億ドルへ膨らんだ。四半期の支払利息も8090万ドルから2億1370万ドルへと、2倍以上に増えた25。
買収を賄うため、債務は1年で倍増超
Data
| 総債務 | |
|---|---|
| 24年7~9月 | $5.48B |
| 24年10~12月 | $6.89B |
| 25年1~3月 | $7.17B |
| 25年4~6月 | $8.06B |
| 25年7~9月 | $8.07B |
| 25年10~12月 | $15.5B |
| 26年1~3月 | $18.75B |
| 26年4~6月 | $18.81B |
有機成長は減速、表向きの伸びは維持
直近3期の4~6月期を並べると状況が見えてくる。2024年は報告ベースで前年比18%増、有機成長は11%増だった。2025年は57%増と41%増、2026年は55%増と30%増だ256。売上高の約62%を占め、AI関連需要を担うコミュニケーション・ソリューション(Communications Solutions)事業は、有機成長率が78%から42%へと低下した25。ITデータコム単体で全社売上高の43%を占め、前年比89%増、有機ベースでも63%増だった8。需要は本物だ。ただし減速は進んでおり、報告ベースの伸びが保たれているのは、買収で加わった事業領域がその差を埋めているからだ。
アンフェノールの成長に占める買収分、4~6月期ごとに拡大
- 報告ベースの成長率
- 有機成長率
Data
| 報告ベースの成長率 | 有機成長率 | |
|---|---|---|
| 24年4~6月 | 18% | 11% |
| 25年4~6月 | 57% | 41% |
| 26年4~6月 | 55% | 30% |
買収は採算あり、前年比較が良く見えるのは2027年まで
買収はごまかしではない。アンフェノールは現在、コムスコープが2026年の売上高に46億ドル、調整後の1株当たり利益(EPS)に0.30ドルを上乗せするとみている。発表時の見通しは41億ドルと0.15ドルだった1。コムスコープの4~6月期の出荷額は12億ドル強だった8。アンフェノールの予想株価収益率(PER)は26.4倍で、36.6倍のコーニングより割安だ3。
ただ、問題はタイミングだ。コムスコープ買収は2026年1月9日に完了しており、同社は2026年10~12月期まで前年同期との比較基数に入らない。買収による上乗せ分は、7~9月期の50~52%増の業績見通し(ガイダンス)にも引き続き含まれる12。買収で得た売上高は2027年1~3月期から比較基数に組み込まれ、新たな買収がなければ報告ベースの成長率と有機成長率は一致する2。
判定を下すのは7~9月期の有機成長の内訳
7~9月期の業績見通し(ガイダンス)は、売上高93億~94億ドル、前年比50~52%増だ1。うち有機成長の内訳は、7~9月期の決算発表またはフォーム10-Q(四半期報告書)で11月30日までに判明する7。Capital Atlasは有機成長が2025年4~6月期の41%の水準を下回ると予想し、反証条件として報告ベースの成長率が41%以上になることを明示している7。アンフェノールはAI向けコネクターの売上高を単独で開示しておらず、有機成長がこの成長エンジンの実力を測れる最も近い公開指標となる27。書類が出るまでの間、強気筋の証拠は受注残であり、弱気筋の証拠は調整表だ。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.