암페놀 수주 107억 달러…10-Q엔 '성장 55%포인트 중 24%포인트는 인수'
수주 107억 달러, 출하 87억6000만 달러. 플렉스와 코닝이 흔들리는 동안 암페놀은 사상 최고가 부근을 지키고 있다. 55%라는 표면 성장률의 조정 내역을 뜯어보면 유기적 성장 30%포인트, 인수 효과 24%포인트, 환율 효과 1%포인트다. 성장의 절반 가까이가 '산 것'이고, 그 프리미엄이 정당한지는 9월 분기가 가린다.
 Vincent Jiang · 3 min read
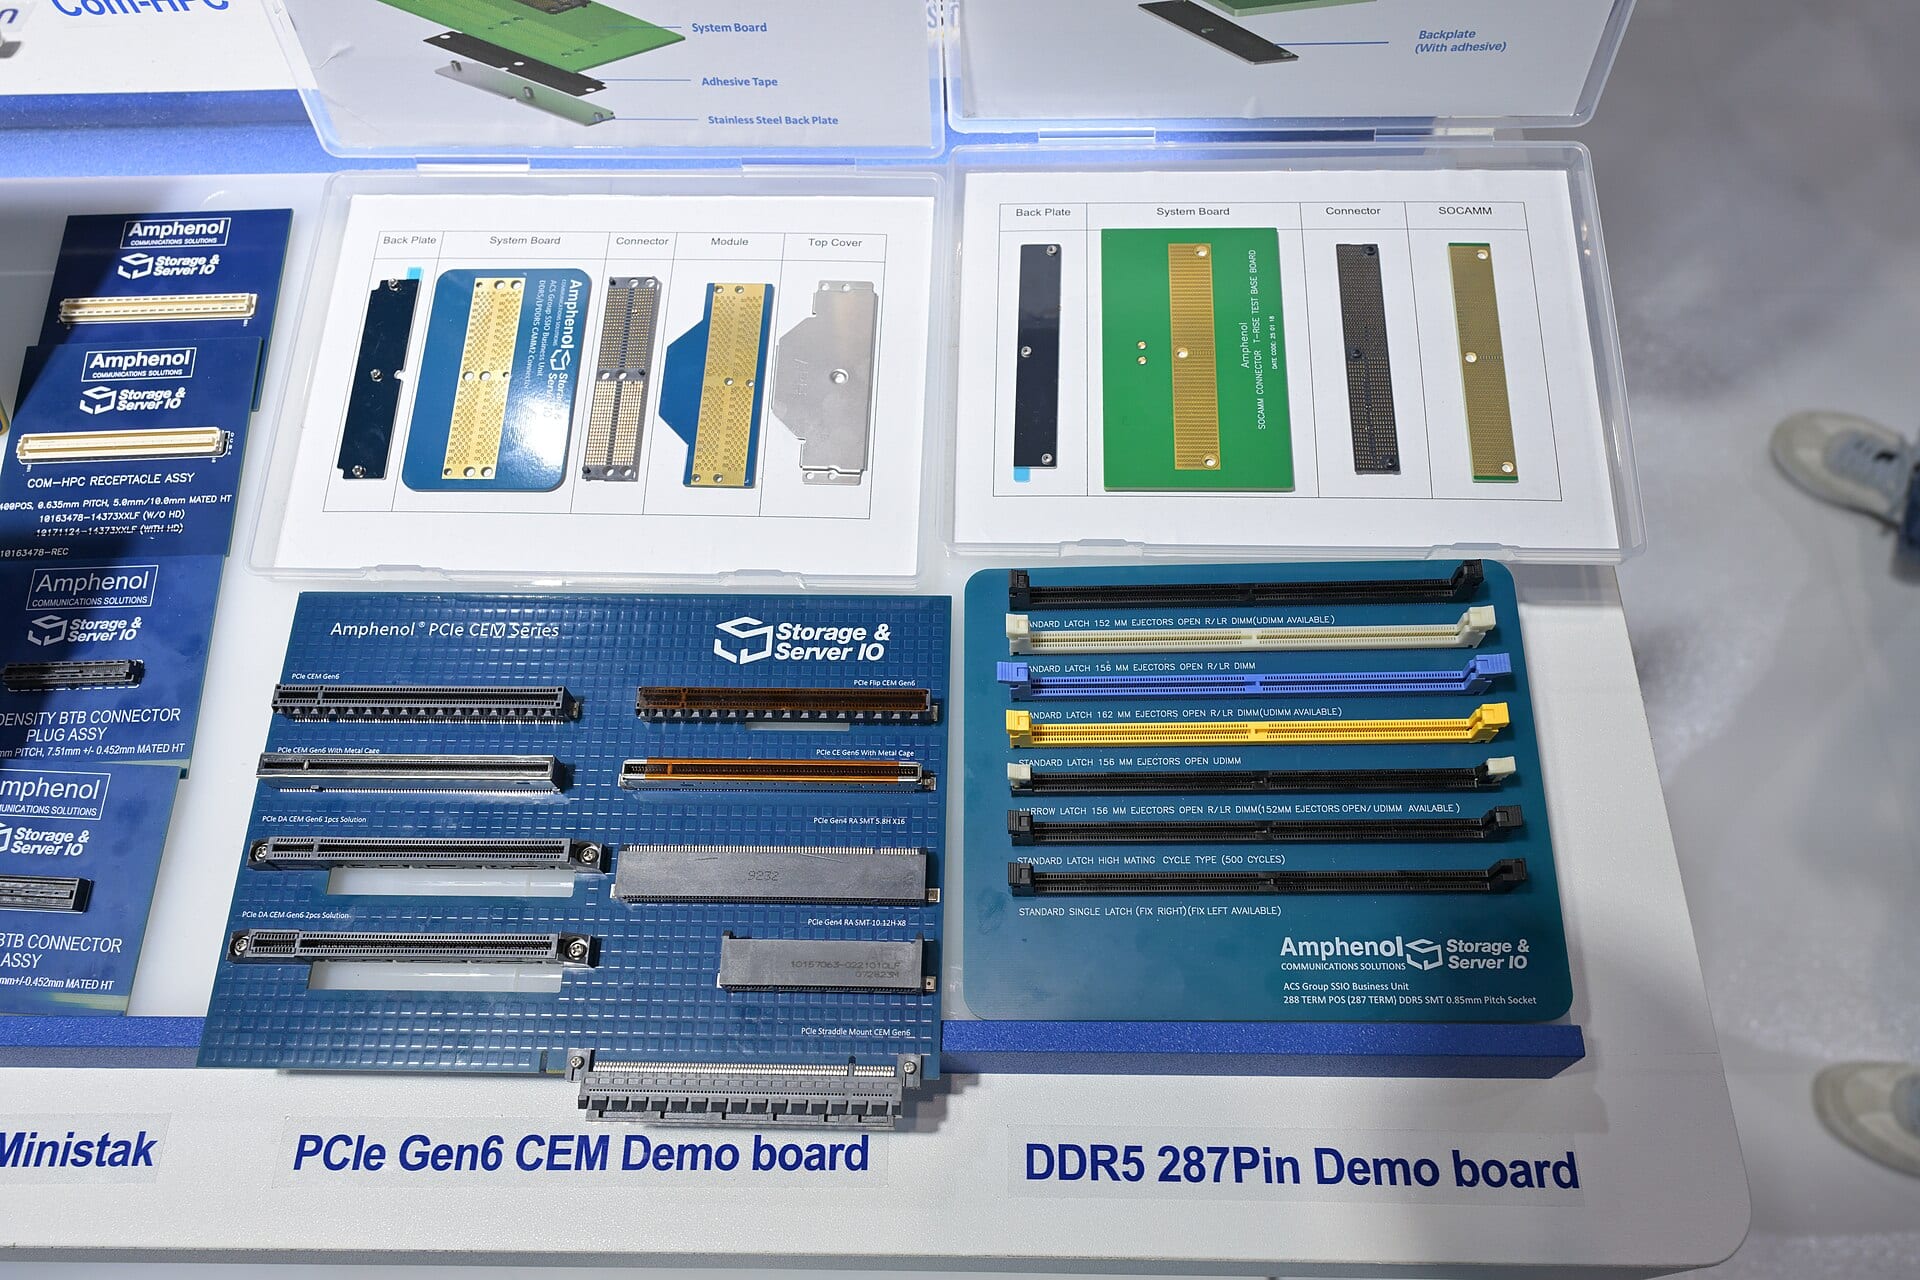
암페놀의 6월 분기(4~6월)는 프리미엄을 받기 위해 설계된 실적이었다. 매출 87억6000만 달러로 전년 동기 대비 55% 늘었고, 수주 107억 달러로 북투빌 레시오(수주 대비 출하 비율, Book-to-Bill)는 1.23:1을 기록했다. 조정 주당순이익(EPS)은 1.35달러로 67% 증가했다 1. 10월 1일 기준 주가는 사상 최고가에서 3.2% 내려온 수준이다. 지난 분기 사이 4.9% 오르는 동안 플렉스는 18%, 코닝은 19.4%씩 빠졌다 3. 시장은 AI 주변 동종업체들이 더는 보여주지 못하는 안정성에 값을 매겨 이 커넥터 제조사를 사들이고 있는 셈이다.
애덤 노위트 회장 겸 최고경영자(CEO)는 씨티 주최 컨퍼런스에서 자신은 인터뷰를 하지 않으며, 암페놀은 장기 취소 불가능 수주를 포함해 고객과의 약정을 일절 공개하지 않는다고 밝힌 바 있다 34. 이 회사가 자기 자신에 대해 내놓는 가장 상세한 공개 자료는 10-Q 보고서에 들어 있는 조정 표(리컨실리에이션)다.
조정 표는 55%포인트 성장 중 24%포인트가 인수 효과였다고 말한다
55%라는 표면 성장률을 쪼개 보면 유기적 성장 30%포인트, 인수 효과 24%포인트, 환율 효과 1%포인트다. 성장의 절반 가까이를 산 셈이다 2. 갭(GAAP) 영업이익과 조정 영업이익에는 모두 IEEPA(국제비상경제권력법) 관세 관련 순환급 8000만 달러(주당 0.04달러)가 반영돼 있다. 조정 영업이익률 29.8% 안에 들어 있는 일회성 수익이며, 3분기 가이던스는 이런 환급이 재현되지 않는다는 가정 위에 세워져 있다 12.
그리고 산 값은 빚으로 치렀다. 컴스코프의 커넥티비티·케이블 사업 인수는 2026년 1월 9일 완료됐다 2. 상반기 인수에 현금 106억8000만 달러가 들어갔다. 총부채는 1년 전 81억 달러에서 188억 달러로 불어났고, 분기 이자비용도 8090만 달러에서 2억1370만 달러로 두 배 이상 늘었다 25.
인수 대금을 치르느라 1년 만에 두 배 넘게 불어난 부채
Data
| 총부채 | |
|---|---|
| 24년 3분기 | $5.48B |
| 24년 4분기 | $6.89B |
| 25년 1분기 | $7.17B |
| 25년 2분기 | $8.06B |
| 25년 3분기 | $8.07B |
| 25년 4분기 | $15.5B |
| 26년 1분기 | $18.75B |
| 26년 2분기 | $18.81B |
표면 성장률은 지키는데 유기적 성장 엔진은 느려진다
6월 분기 3년치 실적이 흐름을 말해준다. 보고 기준 성장률과 유기적 성장률은 2024년 18%와 11%, 2025년 57%와 41%, 올해 55%와 30%다 256. AI 수요를 떠안은 커뮤니케이션 솔루션즈 부문은 매출의 약 62%를 차지하는데, 유기적 성장률은 78%에서 42%로 꺾였다 25. IT 데이터컴(데이터통신)만 놓고 보면 전체 매출의 43%로, 전년 대비 89%, 유기적 기준으로는 63% 늘었다 8. 수요는 진짜다. 다만 그 성장세는 둔화되고 있다. 보고 수치가 버티고 있는 건 인수로 확장된 사업 영역이 그 간극을 메우고 있기 때문이다.
암페놀 성장에서 '돈으로 산 몫'은 6월 분기마다 커진다
- 보고 기준 성장률
- 유기적 성장률
Data
| 보고 기준 성장률 | 유기적 성장률 | |
|---|---|---|
| 24년 6월 분기 | 18% | 11% |
| 25년 6월 분기 | 57% | 41% |
| 26년 6월 분기 | 55% | 30% |
인수는 성과를 내고, 비교 기준의 도움은 2027년까지 이어진다
인수가 편법은 아니다. 암페놀은 컴스코프가 2026년 매출 46억 달러와 조정 주당순이익(EPS) 0.30달러를 보태줄 것으로 내다본다. 인수 발표 당시의 41억 달러, 0.15달러보다 각각 상향된 수치다 1. 컴스코프는 이번 6월 분기에 출하액 12억 달러를 조금 넘겼다 8. 예상 실적 기준 주가수익비율(PER) 26.4배로, 36.6배인 코닝보다 주가가 싸다 3.
문제는 타이밍이다. 컴스코프 인수 거래는 2026년 1월 9일 완료됐다. 그래서 2026년 12월 분기까지는 전년 동기 매출 기준에 잡히지 않고, 인수가 채워주는 성장률 포인트는 9월 분기 50~52% 성장 가이던스에도 그대로 남는다 12. 인수된 매출이 비교 기준에 들어가는 건 2027년 1월 분기부터다. 추가 인수가 없다면 이때 보고 기준 성장률과 유기적 성장률은 수렴한다 2.
9월 분기 유기적 성장률이 최종 판정을 내린다
9월 분기 가이던스는 매출 93억~94억 달러, 성장률 50~52%다 1. 여기서 유기적 성장률이 얼마를 차지하는지는 11월 30일까지 나오는 3분기 실적 발표나 10-Q 보고서에서 드러난다 7. Capital Atlas는 유기적 성장률이 2025년 6월 분기의 41% 수준을 밑돌 것으로 내다봤다. 반증 조건도 제시했다. 보고 기준 성장률이 41% 이상으로 나오는 경우다 7. 암페놀은 AI 커넥터 매출을 별도로 공개하지 않는다. 유기적 성장률이 이 회사라는 '기계'의 실제 가동 상태를 가늠할 수 있는 가장 근접한 공개 지표인 셈이다 27. 그 보고서가 나오기 전까지는 수주잔고가 강세론자의 증거물이고 조정 표는 약세론자의 증거물이다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.