AppLovin hat seine Plattform geöffnet – die Hausaufgaben bleiben beim Werbetreibenden
Adam Foroughi sagt, der schwierigste Teil des AppLovin-Werbesystems sei nach wie vor, die Werbung herzustellen. Das ist die Grenze für ein Geschäft, das um 53 Prozent pro Jahr wächst und über Werbetreibende aus der Spielebranche hinauswachsen will.
 Vincent Jiang · 2 min read
Am 5. August sagte Adam Foroughi gegenüber Analysten, das größte Hindernis in AppLovins Werbesystem sei nach wie vor die Herstellung der Werbung selbst.4
Der Umsatz hinter der Schlagzeile
Das hat Gewicht für ein Geschäft, das 1,924 Milliarden Dollar Umsatz im Quartal meldet, 53 Prozent mehr als ein Jahr zuvor. Es sind AppLovins ungeprüfte Zahlen, veröffentlicht am 5. August; die Expansion über Werbetreibende aus der Spielebranche hinaus ist Teil seiner nächsten Wachstumschance.1
Analysten reden die Erfolgsgeschichte bereits klein
Am 14. September senkte Morgan Stanley sein Kursziel von 650 auf 450 Dollar, behielt aber die Einstufung „Overweight“ bei. Evercore hatte sein Kursziel schon am 1. September gesenkt und eingeräumt, dass seine Schätzungen zu den bisherigen Werbeausgaben von E-Commerce-Werbetreibenden zu hoch ausgefallen waren. Es handelt sich um wiedergegebene Analystenurteile, nicht um neue operative Ergebnisse.7,8
Was ein Werbetreibender zuerst erledigen muss
Die nützliche Frage lautet: Was muss ein Werbetreibender abschließen, bevor AppLovin den nächsten Dollar verdienen kann?
Mit der Launch-Ankündigung vom 22. Juni schaffte Foroughi die Empfehlungspflicht ab und erklärte, die Kampagnenerstellung mit einem Klick rücke in Reichweite. AppLovin Ads nutzt das Empfehlungssystem Axon, um Werbetreibende mit wahrscheinlichen Käufern in mobilen Spielen zusammenzubringen. Die Plattform stand allen offen.5
Doch im August sagte er, das System könne Werbetreibenden noch nicht zuverlässig ein hochwertiges 30- bis 60-sekündiges Video auf Knopfdruck liefern. Kleinere Händler hatten zudem Mühe, ihre Renditeziele mit begrenzten Testbudgets zu erreichen. Das Management konzentriert sich deshalb auf Marken mittlerer Größe. Das sind Beschreibungen des Engpasses durch das Unternehmen selbst, keine unabhängig gemessenen Misserfolgsquoten.4
Die aktuelle Launch-Checkliste macht die verbleibende Arbeit konkret: das Kauftracking validieren, ausreichend Conversions finanzieren, damit das System lernen kann, und angepasste Videoanzeigen weiter testen. Ein Onlineshop muss Geld, Material und Aufmerksamkeit einbringen, bevor der Algorithmus seinen Wert unter Beweis stellen kann.6
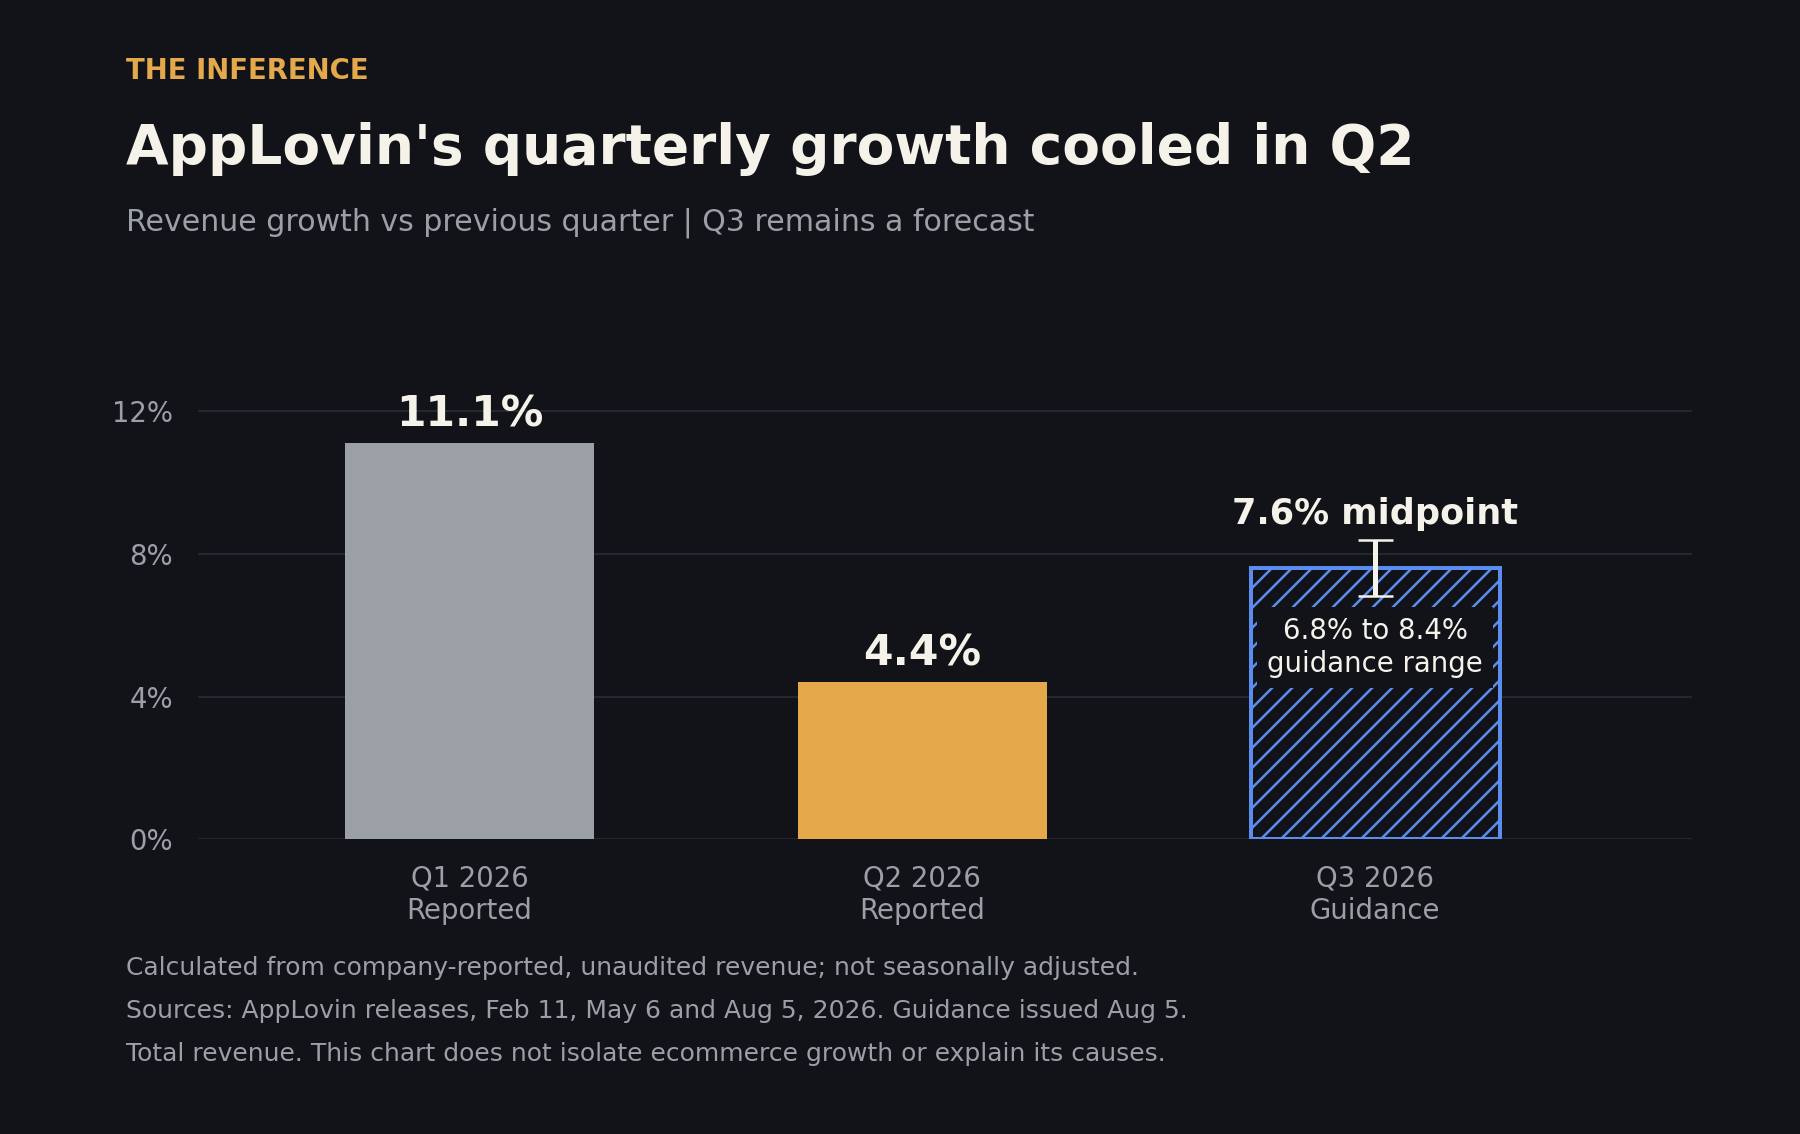
Das ist eine Expansionsbremse. Das Management führt das schwächere Wachstum im zweiten Quartal vor allem auf den Zeitpunkt von Verbesserungen an seinen Gaming-Modellen zurück. Wer die gesamte Verlangsamung als E-Commerce-Fehlschlag deutet, behauptet mehr, als die Beweise hergeben.4
Zu den Kosten der KI-Einführung gehört auch die Arbeit, die der Kunde noch selbst leisten muss.
Die Optimisten haben Belege
Für die optimistische These gibt es Belege. Der Bericht von Triple Whale vom 3. September untersuchte 755 Onlineshops, die über AppLovin werben, und fand bei 61 Prozent der qualifizierten Shops höhere zugeschriebene Erträge als in seinen Vergleichskanälen. Außerdem wies er in fünf von sieben regionalen Holdout-Tests positive, statistisch signifikante Umsatzeffekte nach.9
Das sind Belege aus einer einzigen Quelle: von einem Messanbieter, mit dem AppLovin zusammenarbeitet. Sie stützen die These, dass Kampagnen Ergebnisse liefern können. Offen lassen sie hingegen, wie viele kleine Unternehmen den Start erfolgreich schaffen.10
Foroughis nächste sinnvolle Scorecard sollte Registrierung, Kampagnenstart und dauerhaft profitable Ausgaben zusammenführen. Zu beobachten ist, ob bessere Kreativ-Tools es kleineren Werbetreibenden erlauben, diesen Weg mit weniger externer Hilfe zu Ende zu gehen.
Zu beobachten ist außerdem, wie viele neue Werbetreibende weiterhin profitabel ausgeben.
How this brief was made
01Gathered & sourced307 channels · 1,871 articles▾
Agents swept 307 channels and ingested 1,871 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated10 claims · 12 data feeds▾
Every one of 10 load-bearing claims was checked against primary sources, with 12 live data feeds reconciling the figures and charts.
- 1AppLovin Q2 2026 financial results, Aug 5 2026 (company-claimed and unaudited primary disclosure: revenue of $1,923,686 thousand and Q3 guidance of $2,055M to $2,085M. The SEC copy is the same source, not a second one).
- 2AppLovin Q1 2026 financial results, May 6 2026 (company-claimed and unaudited: revenue of $1,842,449 thousand, used as a chart input).
- 3AppLovin Q4 2025 earnings exhibit, Feb 11 2026 (company-claimed and unaudited: revenue of $1,657,944 thousand, the denominator for Q1 sequential growth. Labelled unaudited, and distinct from the later audited annual statements).
- 4AppLovin Q2 2026 earnings call, Aug 5 2026 (management's own statements, read in a third-party transcription: the video-generation limitation, the focus on midsized brands, and the gaming-model explanation for slower growth. Audio was not independently transcribed).
- 5AppLovin's announcement opening the platform, Jun 22 2026 (company-claimed: the referral requirement removed and one-click creation described as an aspiration, not a completed capability. AppLovin Ads is the platform; Axon is the recommendation system).
- 6AppLovin launch checklist, accessed Sep 14 2026 (company product instructions establishing the remaining customer work: tracking, learning budget, creative adaptation and repeat testing. The video duration is guidance rather than an eligibility rule, and the documentation discloses no failure or churn rate).
- 7Morgan Stanley price-target cut to $450 from $650, Overweight retained, Sep 14 2026 (the action is corroborated across ratings trackers; the client note was not accessed, and an analyst's conclusion is not an operating result. It is a $200 reduction, not a $200 target).
- 8Evercore ISI price-target cut, reported Sep 1 2026 (single-source account of the firm describing its own historical ecommerce-spend estimates as too high; the underlying note was not accessed, and analyst estimates are not company disclosures).
- 9Triple Whale report on AppLovin advertisers, updated Sep 3 2026 (single-source provider research over a selected cohort of 755 shops: 61% of qualifying shops showed higher attributed ROAS, and five of seven geographic tests were positive and significant. Shared-channel attribution can double count credit, the tests do not all measure the same revenue, and the study does not measure signup failures).
- 10AdExchanger on AppLovin's ecommerce and consumer expansion, Aug 5 2026 (reporting of company statements; it confirms the Triple Whale relationship described on the call rather than independently verifying operating claims).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.