AppLovin abre su plataforma, pero el anunciante sigue teniendo deberes
Adam Foroughi dice que lo más difícil del sistema publicitario de AppLovin sigue siendo crear el anuncio. Ese es el freno de un negocio que crece un 53 % al año mientras intenta expandirse más allá de los anunciantes de videojuegos.
 Vincent Jiang · 2 min read
El 5 de agosto, Adam Foroughi dijo a los analistas que el mayor obstáculo del sistema publicitario de AppLovin seguía siendo crear el anuncio.4
Los ingresos detrás del titular
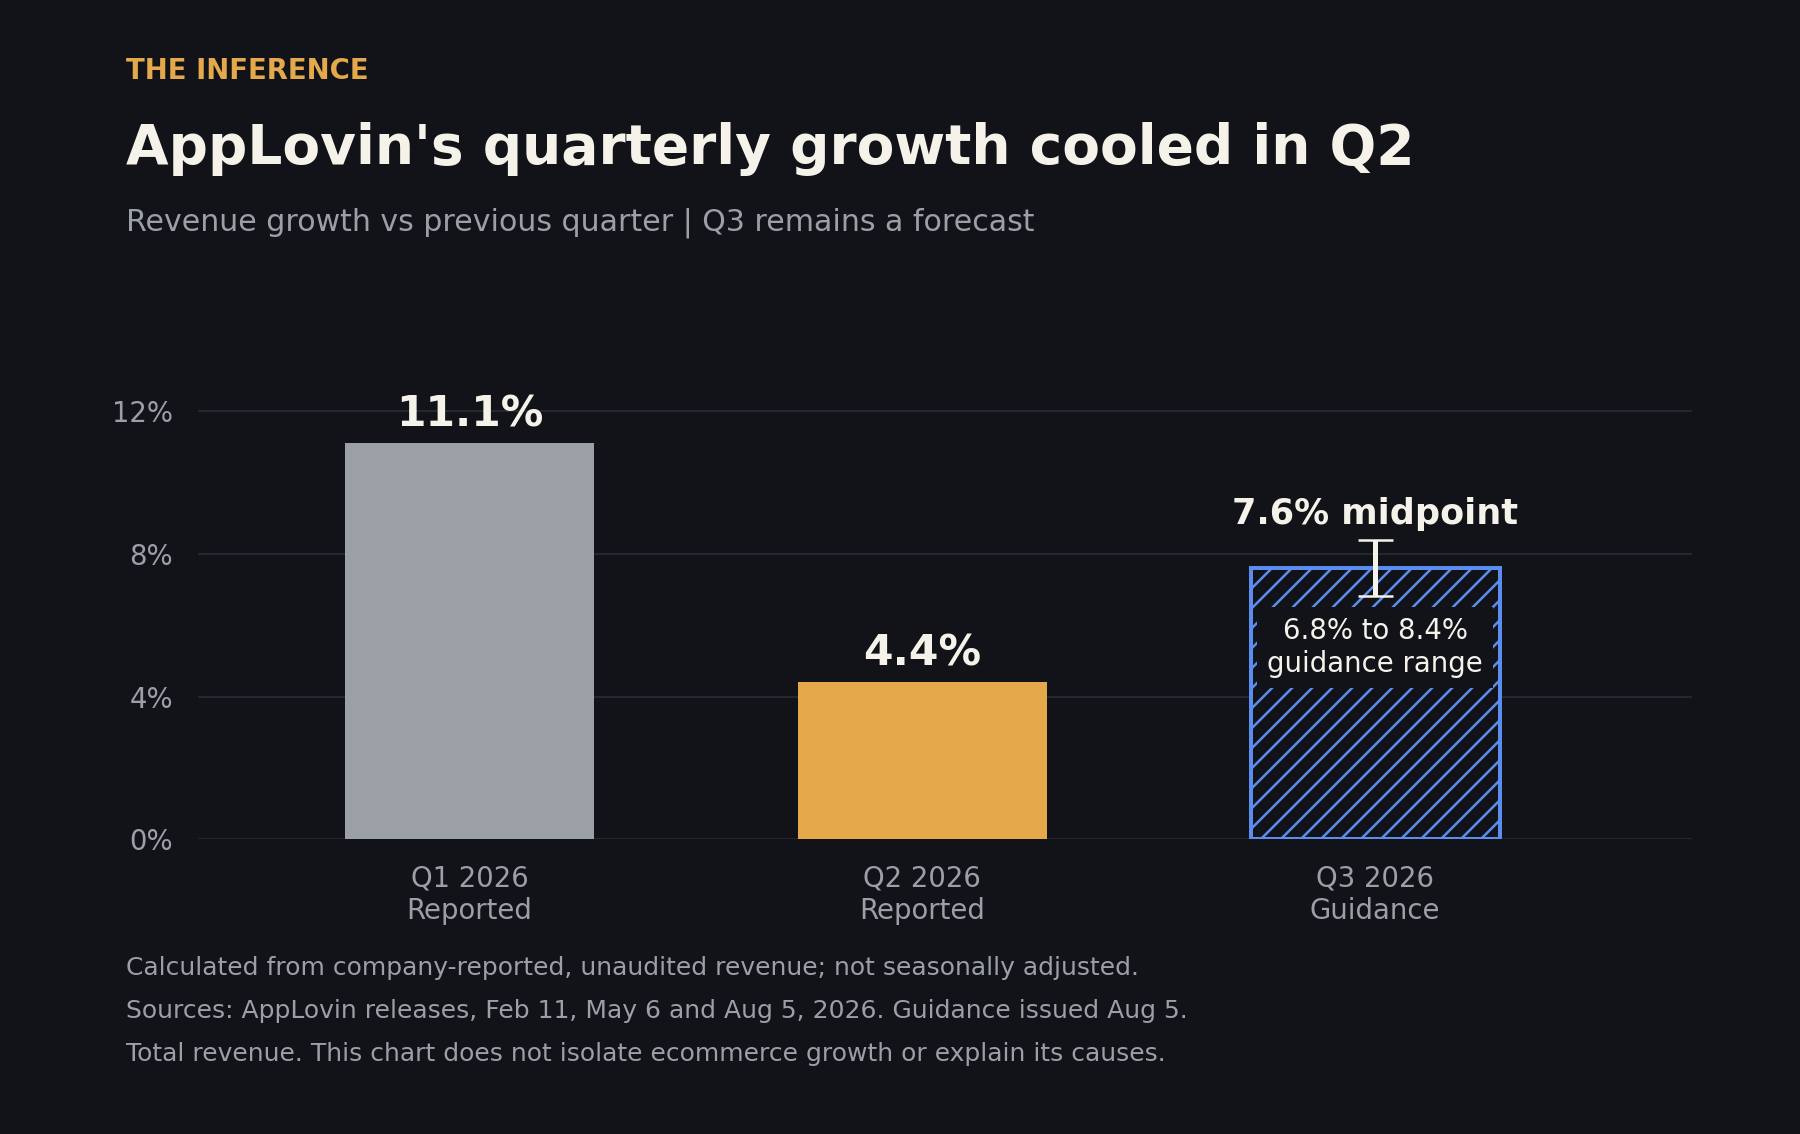
Eso pesa en un negocio que declara 1.924 millones de dólares de ingresos trimestrales, un 53 % más que un año antes. Son los resultados no auditados de AppLovin, publicados el 5 de agosto; la expansión más allá de los anunciantes de videojuegos forma parte de su siguiente oportunidad de crecimiento.1
Los analistas ya descuentan la historia
El 14 de septiembre, Morgan Stanley recortó su precio objetivo de 650 a 450 dólares, aunque mantuvo su recomendación de sobrepeso. Evercore había rebajado el suyo el 1 de septiembre, al reconocer que sus estimaciones del gasto histórico de los anunciantes de comercio electrónico eran demasiado altas. Son juicios de analistas ya publicados, no nuevos resultados operativos.7,8
Lo que el anunciante debe completar primero
La pregunta útil es qué tiene que terminar un anunciante antes de que AppLovin pueda ganarse el siguiente dólar.
En el anuncio de lanzamiento del 22 de junio, Foroughi eliminó el requisito de invitación y afirmó que se acercaban a la creación de campañas con un solo clic. AppLovin Ads emplea su sistema de recomendación Axon para conectar a los anunciantes con probables compradores dentro de los videojuegos móviles. La plataforma quedó abierta a todo el mundo.5
Pero en agosto dijo que el sistema todavía no podía entregar a los anunciantes, de serie y de forma fiable, un vídeo de entre 30 y 60 segundos de alta calidad. Los comercios más pequeños también luchaban por alcanzar sus objetivos de retorno con presupuestos de prueba limitados. Por eso la dirección se concentraba en las marcas de tamaño medio. Son descripciones del cuello de botella según la propia empresa, no tasas de fracaso medidas de manera independiente.4
La lista de comprobación vigente para el arranque concreta el trabajo pendiente: validar el seguimiento de las compras, financiar suficientes conversiones para que el sistema aprenda y seguir probando anuncios de vídeo adaptados. Una tienda online tiene que aportar dinero, material y atención antes de que el algoritmo pueda demostrar su valor.6
Es un freno a la expansión. La dirección atribuyó el menor crecimiento del segundo trimestre sobre todo al calendario de las mejoras en sus modelos para videojuegos. Interpretar toda la desaceleración como un fracaso del comercio electrónico exageraría la evidencia disponible.4
El coste de adoptar la IA incluye el trabajo que todavía le queda por hacer a su cliente.
La tesis alcista tiene números que mostrar
La tesis alcista tiene números que mostrar. El informe del 3 de septiembre de Triple Whale examinó 755 tiendas que invertían en AppLovin y halló retornos atribuidos superiores a los de sus canales de comparación en el 61 % de las tiendas que cumplían los criterios. También informó de efectos positivos y estadísticamente significativos en los ingresos en cinco de siete pruebas geográficas con grupo de control.9
Es una evidencia de fuente única, procedente de un proveedor de medición con el que trabaja AppLovin. Respalda la idea de que las campañas pueden dar resultados, pero deja sin respuesta cuántas pequeñas empresas consiguen arrancar con éxito.10
El próximo marcador útil de Foroughi debería conectar el alta, el lanzamiento de campañas y un gasto rentable y sostenido. Habrá que ver si unas mejores herramientas creativas permiten a los anunciantes más pequeños completar ese recorrido con menos ayuda externa.
Y vigilar cuántos anunciantes nuevos siguen invirtiendo con rentabilidad.
How this brief was made
01Gathered & sourced307 channels · 1,871 articles▾
Agents swept 307 channels and ingested 1,871 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated10 claims · 12 data feeds▾
Every one of 10 load-bearing claims was checked against primary sources, with 12 live data feeds reconciling the figures and charts.
- 1AppLovin Q2 2026 financial results, Aug 5 2026 (company-claimed and unaudited primary disclosure: revenue of $1,923,686 thousand and Q3 guidance of $2,055M to $2,085M. The SEC copy is the same source, not a second one).
- 2AppLovin Q1 2026 financial results, May 6 2026 (company-claimed and unaudited: revenue of $1,842,449 thousand, used as a chart input).
- 3AppLovin Q4 2025 earnings exhibit, Feb 11 2026 (company-claimed and unaudited: revenue of $1,657,944 thousand, the denominator for Q1 sequential growth. Labelled unaudited, and distinct from the later audited annual statements).
- 4AppLovin Q2 2026 earnings call, Aug 5 2026 (management's own statements, read in a third-party transcription: the video-generation limitation, the focus on midsized brands, and the gaming-model explanation for slower growth. Audio was not independently transcribed).
- 5AppLovin's announcement opening the platform, Jun 22 2026 (company-claimed: the referral requirement removed and one-click creation described as an aspiration, not a completed capability. AppLovin Ads is the platform; Axon is the recommendation system).
- 6AppLovin launch checklist, accessed Sep 14 2026 (company product instructions establishing the remaining customer work: tracking, learning budget, creative adaptation and repeat testing. The video duration is guidance rather than an eligibility rule, and the documentation discloses no failure or churn rate).
- 7Morgan Stanley price-target cut to $450 from $650, Overweight retained, Sep 14 2026 (the action is corroborated across ratings trackers; the client note was not accessed, and an analyst's conclusion is not an operating result. It is a $200 reduction, not a $200 target).
- 8Evercore ISI price-target cut, reported Sep 1 2026 (single-source account of the firm describing its own historical ecommerce-spend estimates as too high; the underlying note was not accessed, and analyst estimates are not company disclosures).
- 9Triple Whale report on AppLovin advertisers, updated Sep 3 2026 (single-source provider research over a selected cohort of 755 shops: 61% of qualifying shops showed higher attributed ROAS, and five of seven geographic tests were positive and significant. Shared-channel attribution can double count credit, the tests do not all measure the same revenue, and the study does not measure signup failures).
- 10AdExchanger on AppLovin's ecommerce and consumer expansion, Aug 5 2026 (reporting of company statements; it confirms the Triple Whale relationship described on the call rather than independently verifying operating claims).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.