برودكوم تدعم طفرة الذكاء الاصطناعي بوعدٍ قيمته 29 مليار دولار
دافع هوك تان عن مستهدفات برودكوم لإيرادات الذكاء الاصطناعي على شاشة سي إن بي سي، ورفض التزحزح أمام الجدل حول التباطؤ. ويحمل المساهمون أيضاً وعداً أقل ضجيجاً: ضمانة لعقود إيجار العملاء تصل قيمتها إلى 29 مليار دولار إذا ما استُدعيت.
 Vincent Jiang · 6 min read
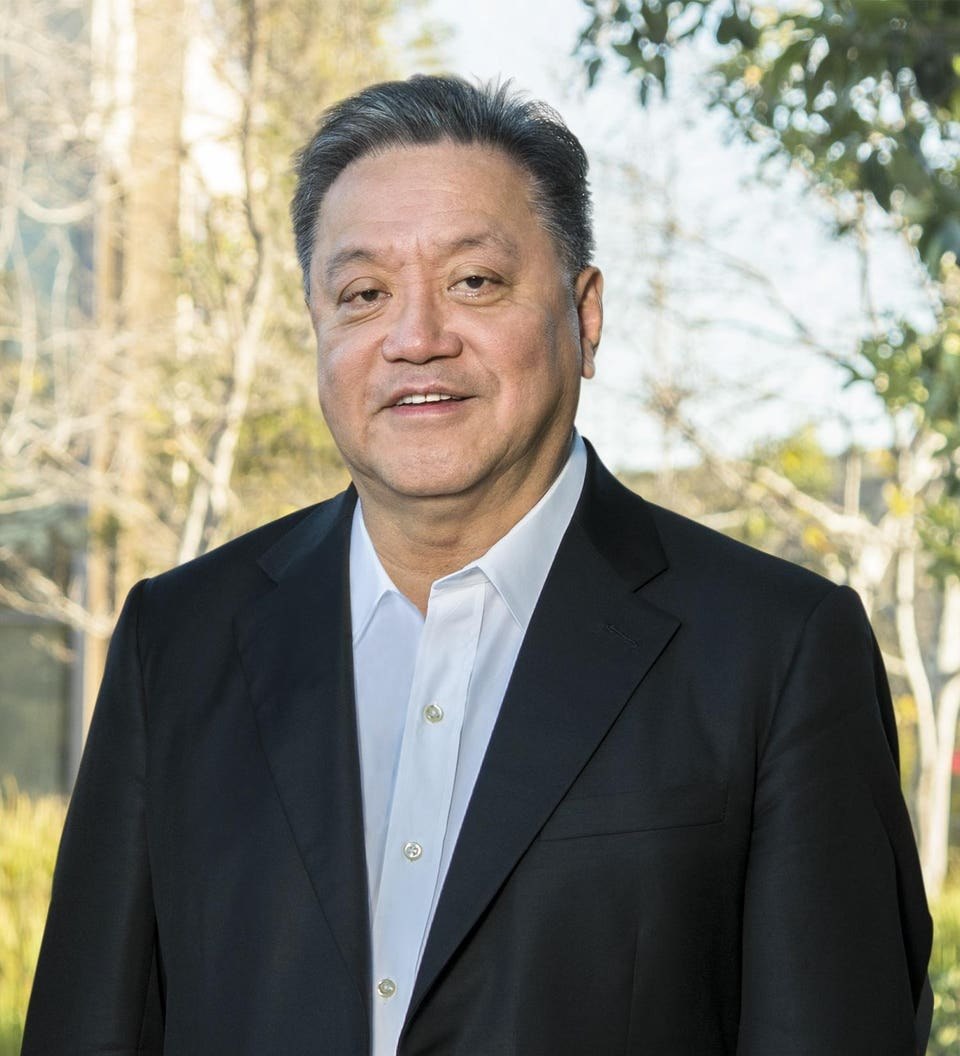
ظهر هوك تان على شاشة سي إن بي سي في 14 سبتمبر ورفض خفض طموحات برودكوم في إيرادات الذكاء الاصطناعي.1
تمسك الرئيس التنفيذي لشركة برودكوم بهدفَي 115 مليار دولار في السنة المالية 2027 و230 مليار دولار في 2028، رغم الجدل الدائر حول تباطؤ تطوير النماذج المتقدمة. وتلك توقعات من الإدارة. ويحمل المساهمون أيضاً وعداً أقل راحة: ضمانة لعقود إيجار العملاء يبلغ أقصى تعرض محتمل لها نحو 29 مليار دولار.1,2
التعقيد واضح. تجني برودكوم أموالاً من مساعدة العملاء على خفض تكلفة الذكاء الاصطناعي، كما تساعد في تمويل وصولهم إلى المعدات. لذلك يحتاج المساهمون إلى تقييم الميزة التجارية للرقائق والالتزامات المالية المرتبطة ببيعها معاً.
الذكاء الاصطناعي يقود زيادة الإيرادات
أظهرت نتائج برودكوم في 2 سبتمبر عن إيرادات ربع سنوية بلغت 29.591 مليار دولار، منها 16.7 مليار دولار من أشباه الموصلات الخاصة بالذكاء الاصطناعي: المسرعات المخصصة والشبكات. وكانت الأرقام المقارنة قبل عام 15.952 مليار دولار و5.2 مليار دولار. وبعملية الطرح، وفر الذكاء الاصطناعي نحو 84% من زيادة الإيرادات.4,5
Data
| Value | |
|---|---|
| الربع الثالث من السنة المالية 2025 | $5.2B |
| الربع الثالث من السنة المالية 2026 | $16.7B |
تمويل المشتري يجعل الحكم الائتماني جزءاً من المنتج.
سجلت برودكوم تدفقاً نقدياً حراً على مستوى الشركة بلغ 13.665 مليار دولار بعد إنفاق رأسمالي قدره 532 مليون دولار، أي نحو 46% من المبيعات. وتوليد النقد الحالي كبير، لكن ربحية ترتيبات التمويل الجديدة على مدى عمرها لم تثبت بعد.4
هذا الفارق هو جوهر سؤال الاستثمار. فالمورد سريع النمو يمكن أن يحقق تدفقاً نقدياً جارياً ممتازاً بينما يقبل التزامات لا تظهر تكلفتها إلا لاحقاً. والاختبار الصحيح هو ما إذا كان الربح الإضافي يعوّض المساهمين تعويضاً كافياً عن تلك الالتزامات.
الخندق التنافسي علاقة عمل
تشرح شريحة خالابينيو من أوبن إيه آي لماذا تحظى برودكوم بهذه الأهمية. ففي إعلان 24 يونيو، قالت أوبن إيه آي إنها صممت البنية حول نماذجها وأنظمة تقديم الخدمة، بينما أسهمت برودكوم في تنفيذ السيليكون والشبكات. العميل يفهم طبيعة أعباء العمل، وبرودكوم تساعد في تحويل هذه المعرفة إلى عتاد قابل للإنتاج.6
هذه العلاقة قد يصعب استبدالها لأن القرارات الهندسية مترابطة. فحركة الذاكرة والبرمجيات والشبكات وتصميم الرقاقة يجب أن تعمل معاً. ولا يكفي مكوّن منافس إذا كان اعتماده يؤخر النظام الكامل. والنتيجة: أقوى حماية لبرودكوم تأتي من دورها في دورات تطوير متكررة وعمليات نشر ناجحة، لا من مكوّن واحد بعينه.
أفادت اختبارات أوبن إيه آي في 25 أغسطس بتحسّن الإنتاجية لكل واط عبر ثلاثة نماذج متاحة للعموم. ومع ذلك كانت مؤهلات الإنتاج وتجهيز البرمجيات ما تزال مستمرة، مع تخطيط لنشر أولي بحلول نهاية العام. الرقاقة العاملة دليل ذو دلالة، لكن التشغيل المربح على نطاق واسع يظل علامة فارقة منفصلة.7
يحتفظ العملاء أيضاً ببدائل. فإفصاح مارفيل في 19 أغسطس يصف شراكة موسعة مع جوجل تشمل رقائق مخصصة حول منظومة وحدات معالجة الموتر TPU، بما في ذلك مسرعات الاستدلال ووحدات التحكم. وهو لا يثبت أن برودكوم خسرت تصميماً قائماً، لكنه يثبت أن العملاء يستطيعون تنمية موردين إضافيين بينما يوسعون الحوسبة المخصصة.8
التمويل يعيد مخاطر العملاء إلى برودكوم
في يونيو، أعلنت أبولو حلاً تمويلياً أولياً بقيمة 35 مليار دولار لمنصة برودكوم للذكاء الاصطناعي XPV، إلى جانب بلاكستون وبنوك. ويدعم التمويل قدرة تزيد على واحد غيغاواط لصالح أنثروبيك عبر جدول سحب متعدد السنوات. هذه قدرة تمويلية، وليست 35 مليار دولار من إيرادات برودكوم.9
كشف إفصاح برودكوم في يونيو عن دعم عقود إيجار للعملاء مدتها خمس سنوات. ويزداد التعرض مع نشر الرفوف وينخفض مع وصول دفعات الإيجار. ويحدد إفصاح سبتمبر التزاماً محتملاً أقصى بنحو 29 مليار دولار بعد نشر جميع الرفوف، من دون خصم. وفي 2 أغسطس كانت القيمة العادلة للضمانة غير جوهرية ولم تُسدَّد أي مدفوعات.3,2
Data
| Value | |
|---|---|
| الحد الأقصى لالتزام الضمانة | $29B |
| التدفق النقدي الحر لآخر أربعة أرباع | $39.4B |
بعد التعثر، يعتمد التعرض على الفجوة بين 85% من مبالغ عقود الإيجار القائمة المشمولة بالضمانة وحصيلة بيع الرفوف. وتشمل الوسائل الأخرى تحمّل عقود الإيجار وإعادة البيع المشروطة بسعر ثابت. والحد الأقصى ليس ديناً حالياً ولا خسارة متوقعة.2
القلق الاقتصادي هو أن ضغوط السداد وضعف قيم المعدات قد يأتيان معاً. فإذا تدهورت ظروف أحد عملاء الذكاء الاصطناعي الاقتصادية، فقد يطلب مشترون آخرون أسعاراً أقل للجيل نفسه من العتاد. وهذا من شأنه أن يضعف أحد مصادر استرداد الخسائر في اللحظة الحاسمة. الآلية هنا وصف للمخاطرة، وليست دليلاً على اقتراب التعثر.
إعلان جوجل في 22 أبريل يجعل هذا التوتر ملموساً. إذ تدّعي أن وحدة TPU 8i توفر أداء استدلال لكل دولار أفضل بنسبة تصل إلى 80% من أيرونوود. التحسن الأسرع يمكن أن يحفز الطلب بينما يضغط على اقتصاديات تأجير المعدات الأقدم. لكن ادعاء جوجل لا يحدد سعر إعادة البيع ولا يثبت أن الرقائق الأقدم تصبح غير قابلة للاستخدام.10
أقوى سيناريو صاعد ينجو من تباطؤ التدريب
ركّز دفاع تان في 14 سبتمبر على الاستدلال: استخدام النماذج المدرّبة لإنجاز العمل. إن إبطاء إطلاق نماذج متقدمة أكثر قدرة لن يوقف تلقائياً الشركات عن تقديم خدماتها بالنماذج الحالية. فزيادة الاستخدام قد تتطلب قدرة أكبر حتى من دون سباق تدريب بالسرعة نفسها.1
ثمة دليل تجاري يسند هذه الحجة. إذ قال إعلان أنثروبيك التمويلي في 28 مايو إن معدل إيراداتها السنوي تجاوز 47 مليار دولار في وقت سابق من الشهر نفسه، وكشف عن جولة تمويل بقيمة 65 مليار دولار. هذه ادعاءات من الشركة، ومعدل الإيرادات ليس إيرادات سنوية فعلية ولا ربحاً. ومع ذلك فهي تظهر عميلاً بمبيعات ضخمة وقدرة على الوصول إلى رأس المال.11
قالت أمازون منفصلة في أبريل إن أكثر من 100 ألف عميل كانوا يشغّلون Claude على AWS. كما أعلنت سعة إضافية من Trainium لصالح أنثروبيك. وبالتالي يمكن أن يكون الطلب على الذكاء الاصطناعي المفيد حقيقياً بينما يتوزع الإنفاق على منصات عتاد متنافسة.12
أصبح الدعم التمويلي جزءاً من تلك المنافسة. فاتفاقية إيه إم دي في يوليو ربطت عمليات نشر مخطط لها لصالح أنثروبيك باستثمار مستقبلي في الأسهم يصل إلى 5 مليارات دولار. وسعت شراكة إنفيديا مع مارفيل في مارس أيضاً إلى دور في أنظمة الرقائق المخصصة. وتنافس برودكوم على ميزانية البنية التحتية للعميل عبر الهندسة والشروط التجارية والدعم الرأسمالي.13,14
السيناريو الصاعد قابل للتصديق: التمويل يزيل عنق الزجاجة، وتنمو عمليات النشر، ويسدد العملاء من أعمال تتوسع. لكنه لا يلغي الحاجة إلى تسعير المخاطر التي تحتفظ بها برودكوم.
ما الذي يتطلبه سعر 344.72 دولاراً أصلاً
أغلق سهم AVGO تداولات 14 سبتمبر عند 344.72 دولاراً. وباستخدام نحو 4.774 مليار سهم قائم في 28 أغسطس، تبلغ قيمة حقوق المساهمين 1.646 تريليون دولار. ولأن تاريخ عدد الأسهم أقدم من تاريخ الإغلاق، تكون هذه لقطة تقييم وليست قيمة سوقية حالية دقيقة.15,2
بلغ التدفق النقدي الحر لآخر أربعة أرباع 39.403 مليار دولار، ما يجعل ذلك التقييم عند نحو 42 ضعف توليد النقد الفعلي.16,2
وبتحويل التدفق النقدي الحر للربع الأخير إلى أساس سنوي نحصل على 54.66 مليار دولار. وقيمة الحقوق المقدرة تساوي نحو 30 ضعف هذه الوتيرة، أي ما يعادل عائداً على التدفق النقدي نسبته 3.3%. هذا ليس تدفقاً نقدياً سنوياً متحققاً ولا توقعاً: إنه يفترض أربعة أرباع تطابق نتيجة الربع الأخير. كما أنه يترك مكافآت الأسهم وأي مدفوعات ضمانة مستقبلية خارج أي تعديل لتكلفة المالك.4
يظهر تحليل حساسية بسيط لماذا النمو وحده لا يكفي. فإذا ارتفع التدفق النقدي السنوي 25% عن تلك الوتيرة، لكن المستثمرين دفعوا 25 ضعفاً للتدفق النقدي، فلن تزيد قيمة الحقوق سوى بنحو 4% قبل توزيعات الأرباح ومع ثبات عدد الأسهم. هذه افتراضات توضيحية وليست سعراً مستهدفاً. فمضاعف تقييم أدنى قادر على امتصاص جزء كبير من التحسن التشغيلي.
المعيار الذي يجب تجاوزه قبل التعامل مع مستهدفات الإيرادات بوصفها عوائد للمساهمين هو توليد نقدي مستدام لكل سهم. الشركة اكتسبت مصداقية، لكن التقييم ما زال يتطلب استمرار التنفيذ.
ما يحتاج تان إلى إظهاره تالياً
ينبغي أن تربط الإفصاحات المقبلة بين شحنات الرقائق وعمليات النشر لدى العملاء والمتحصلات النقدية والتعرض التمويلي المحتفظ به: الإطلاق الإنتاجي لشريحة خالابينيو، وحجم الضمانة القائمة فعلياً مع نشر الرفوف، وما إذا كانت الصفقات المستقبلية تتطلب دعماً مماثلاً أو أكبر.
النقدية للسهم تستحق الاهتمام نفسه الذي تحظى به الإيرادات. فبوسع برودكوم تحقيق مستهدفات مبيعات طموحة بينما يحصل المساهمون على صفقة أقل جاذبية إذا نما التعرض التمويلي أسرع من الأرباح التي تعوض عنه.
دافع تان عن توقعات الطلب. والاختبار التالي هو مقدار المخاطر التي يتعين على برودكوم تحملها لتحقيقها.
How this brief was made
01Gathered & sourced231 channels · 2,221 articles▾
Agents swept 231 channels and ingested 2,221 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 26 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 26 live data feeds reconciling the figures and charts.
- 1CNBC interview with Hock Tan, Sep 14 2026 (Tan defends the $115B fiscal 2027 and $230B fiscal 2028 AI revenue targets against the frontier-slowdown debate; a reproduction exists elsewhere and counts as the same report, not a second source).
- 2Broadcom Form 10-Q for the quarter ended Aug 2, filed Sep 10 2026 (primary issuer filing, unaudited: the roughly $29B maximum backstop exposure, the 85%-of-outstanding-lease-amount default mechanic, approximately 4.774 billion shares outstanding at Aug 28, and nine months of cash flow).
- 3Broadcom Form 10-Q for the quarter ended May 3, filed around Jun 9 2026 (primary issuer filing: the original disclosure of five-year customer-lease backstop support, before the September update quantified the maximum exposure).
- 4Broadcom third-quarter fiscal 2026 results, Sep 2 2026 (company-reported, unaudited: $29.591B revenue including $16.7B AI semiconductor revenue, and $13.665B free cash flow after $532M of capital spending).
- 5Broadcom third-quarter fiscal 2025 results, Sep 4 2025 (company-reported, unaudited prior-year comparison: $15.952B revenue including $5.2B AI semiconductor revenue).
- 6OpenAI's Jalapeño chip announcement, Jun 24 2026 (primary customer and partner account of the engineering split: OpenAI on architecture and serving systems, Broadcom on silicon implementation and networking).
- 7OpenAI's Jalapeño first results, Aug 25 2026 (company-tested throughput-per-watt results across three public models; production qualification and software preparation remained prospective, with initial deployment planned by year-end).
- 8Marvell Form 8-K, Aug 19 2026 (primary competitor filing describing an expanded Google partnership across custom chips in the TPU ecosystem, including inference accelerators and controllers).
- 9Apollo's announcement of a $35B capital solution for Broadcom's AI XPV platform, Jun 9 2026 (primary financing participant account, alongside Blackstone and banks, supporting more than one gigawatt of Anthropic capacity on a multiyear draw schedule).
- 10Google's TPU 8t and TPU 8i technical explanation, Apr 22 2026 (vendor performance claim of up to 80% better inference performance per dollar than Ironwood; a hardware-economics claim, not an independent resale valuation).
- 11Anthropic's Series H financing announcement, May 28 2026 (company-reported: annualized revenue run rate exceeding $47B earlier that month and a $65B funding round; run rate is neither realized annual revenue nor profit).
- 12Amazon's announcement of additional Anthropic investment and Trainium capacity, Apr 20 2026 (primary cloud-provider account: more than 100,000 customers running Claude on AWS).
- 13AMD's strategic partnership announcement with Anthropic, Jul 22 2026 (primary competitor account: planned deployment of up to 2 gigawatts of AMD Instinct MI450-series GPUs, paired with up to $5B of future equity investment).
- 14Nvidia's announcement of Marvell joining the NVLink Fusion ecosystem, Mar 31 2026 (primary competitor account of a custom-chip systems partnership; not a measured share gain against Broadcom).
- 15Stock Analysis historical prices for AVGO, Sep 14 2026 close (market data: $344.72, cross-checked against Google Finance's live quote).
- 16Broadcom fourth-quarter and fiscal-year 2025 results, Dec 11 2025 (company-reported, unaudited prior fourth-quarter free cash flow, combined with the September 10-Q's latest nine months for the trailing four-quarter calculation).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


