Broadcom sichert seinen KI-Boom mit einer Garantie über 29 Milliarden Dollar
Hock Tan hat auf CNBC die KI-Umsatzziele von Broadcom verteidigt und sich nicht von der Debatte um eine Abschwächung beirren lassen. Die Aktionäre halten indes ein unbequemeres Versprechen in den Büchern: eine Leasingbürgschaft für Kunden mit einem maximalen Volumen von bis zu 29 Milliarden Dollar, falls sie tatsächlich fällig wird.
 Vincent Jiang · 6 min read
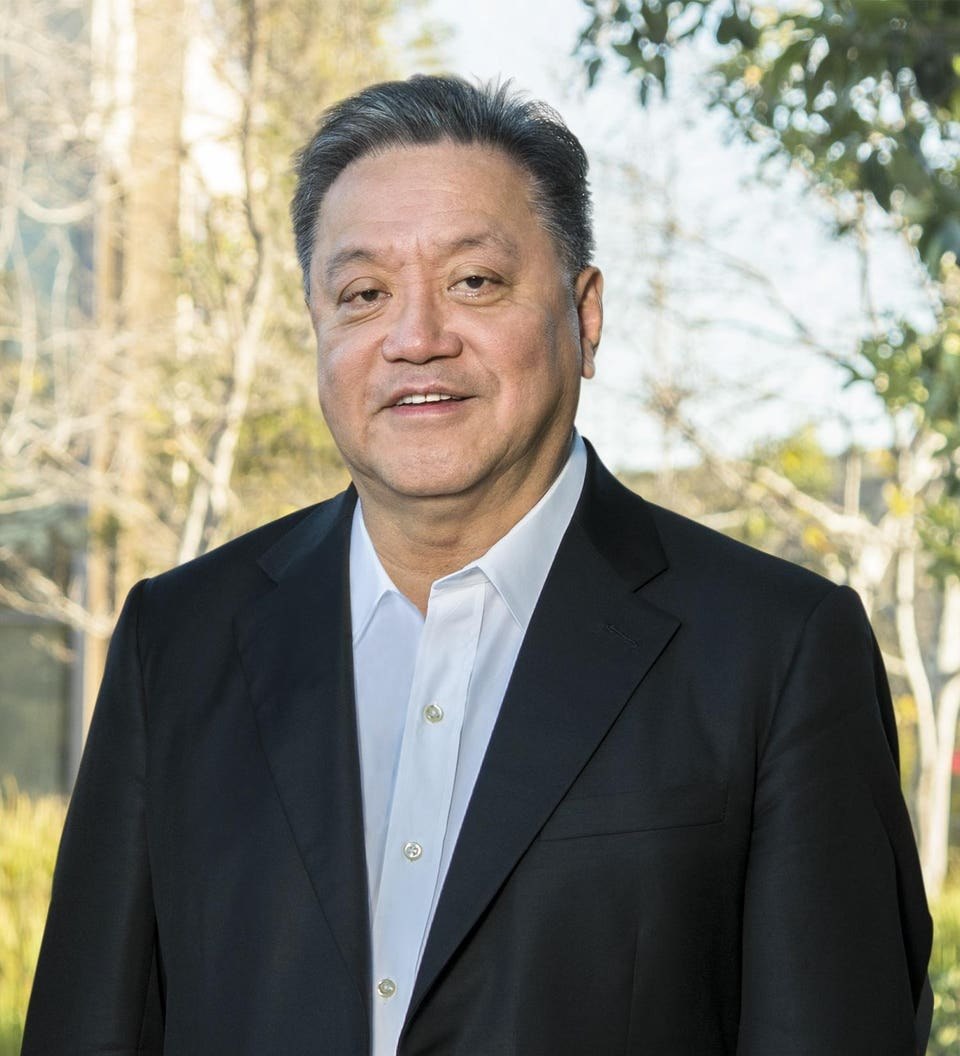
Hock Tan trat am 14. September bei CNBC auf und weigerte sich, seine KI-Umsatzambitionen herunterzuschrauben.1
Der Broadcom-CEO hielt an Zielen von 115 Milliarden Dollar im Geschäftsjahr 2027 und 230 Milliarden Dollar im Jahr 2028 fest – trotz der Debatte über eine Verlangsamung der Entwicklung von Frontier-Modellen. Das sind Prognosen des Managements. Die Aktionäre halten daneben ein weniger komfortables Versprechen: eine Kundenleasing-Bürgschaft mit einem maximalen Risiko von rund 29 Milliarden Dollar.1,2
Die Komplikation ist einfach erklärt. Broadcom verdient Geld damit, seinen Kunden die KI günstiger zu machen. Zugleich finanziert das Unternehmen ihnen den Zugang zur Ausrüstung. Aktionäre müssen deshalb sowohl den technologischen Vorsprung der Chips als auch die finanziellen Verpflichtungen bewerten, die mit deren Verkauf einhergehen.
KI dominiert den Umsatzanstieg
Broadcom meldete am 2. September einen Quartalsumsatz von 29,591 Milliarden Dollar, darunter 16,7 Milliarden Dollar aus KI-Halbleitern: maßgeschneiderte Beschleuniger und Netzwerktechnik. Die Vergleichszahlen des Vorjahres lagen bei 15,952 Milliarden bzw. 5,2 Milliarden Dollar. Per Subtraktion entfielen rund 84 Prozent des Umsatzwachstums auf KI.4,5
Data
| Value | |
|---|---|
| Q3 GJ 2025 | $5.2B |
| Q3 GJ 2026 | $16.7B |
Wer den Käufer finanziert, macht die Bonitätsprüfung zum Teil des Produkts.
Broadcom meldete einen konzernweiten Free Cashflow von 13,665 Milliarden Dollar nach Investitionen von 532 Millionen Dollar – rund 46 Prozent des Umsatzes. Die aktuelle Cashgenerierung ist beträchtlich; die langfristige Rentabilität der neuen Finanzierungsarrangements ist bislang nicht belegt.4
Diese Unterscheidung ist die entscheidende Anlegerfrage. Ein schnell wachsender Lieferant kann hervorragende Cashflows erzielen und gleichzeitig Verpflichtungen eingehen, deren Kosten sich erst später zeigen. Entscheidend ist, ob der Zusatzgewinn die Aktionäre angemessen für diese Verpflichtungen entschädigt.
Der Burggraben ist die Arbeitsbeziehung
OpenAIs Jalapeño-Chip erklärt, warum Broadcom wichtig ist. In der Ankündigung vom 24. Juni beschrieb OpenAI, die Architektur rund um die eigenen Modelle und Serving-Systeme entworfen zu haben – Broadcom steuert die Silizium-Implementierung und Netzwerktechnik bei. Der Kunde kennt seinen Workload; Broadcom hilft, dieses Wissen in produzierbare Hardware zu übersetzen.6
Diese Beziehung lässt sich nur schwer ersetzen, weil die technischen Entscheidungen miteinander verflochten sind. Speicherverwaltung, Software, Netzwerktechnik und Chip-Design müssen ineinandergreifen. Ein konkurrierendes Bauteil genügt nicht, wenn seine Integration das Gesamtsystem verzögert. Die Schlussfolgerung: Broadcoms stärkster Schutz ergibt sich aus seiner Rolle bei wiederkehrenden Entwicklungszyklen und erfolgreichen Auslieferungen – nicht aus einem einzelnen Bauteil.
OpenAIs Tests vom 25. August zeigten einen besseren Durchsatz pro Watt bei drei öffentlichen Modellen. Produktionsfreigabe und Softwarevorbereitung liefen jedoch weiterhin; der erste Einsatz war für Jahresende geplant. Funktionierender Silizium-Chip ist ein starkes Indiz – profitabler Betrieb in großem Maßstab bleibt eine eigene Hürde.7
Kunden sichern sich zudem Alternativen. Der Bericht von Marvell vom 19. August beschreibt eine ausgeweitete Partnerschaft mit Google für maßgeschneiderte Chips rund um das TPU-Ökosystem, darunter Inferenz-Beschleuniger und Controller. Das belegt nicht, Broadcom habe ein bestehendes Design verloren. Es belegt vielmehr, dass Kunden zusätzliche Lieferanten aufbauen können, während sie maßgeschneiderte Computing-Lösungen ausweiten.8
Finanzierung lenkt das Kundenrisiko zurück zu Broadcom
Im Juni kündigte Apollo eine initiale Finanzierungslösung in Höhe von 35 Milliarden Dollar für Broadcoms KI-Plattform XPV an, gemeinsam mit Blackstone und Banken. Die Finanzierung stützt mehr als ein Gigawatt Anthropic-Kapazität über einen mehrjährigen Abrufplan. Das ist Finanzierungskapazität – keine 35 Milliarden Dollar Umsatz für Broadcom.9
Broadcoms Einreichung vom Juni legte offen, dass Fünfjahres-Leasingverträge der Kunden unterstützt werden. Das Risiko steigt mit der Auslieferung der Racks und sinkt, wenn Leasingzahlungen eingehen. Die Einreichung vom September beziffert die maximal potenzielle Haftung nach vollständiger Auslieferung aller Racks auf rund 29 Milliarden Dollar, undiskontiert. Am 2. August war der beizulegende Zeitwert der Bürgschaft unerheblich; Zahlungen waren bis dato nicht geleistet worden.3,2
Data
| Value | |
|---|---|
| Max. Bürgschaftshaftung | $29B |
| Free Cashflow (4 Qu.) | $39.4B |
Im Falle eines Ausfalls hängt das Exposure von der Differenz zwischen 85 Prozent der ausstehenden abgesicherten Leasingbeträge und den Erlösen aus dem Rack-Verkauf ab. Weitere Rechtsbehelfe umfassen die Übernahme von Leasingverträgen und einen bedingten Festpreis-Wiederverkauf. Das Maximum ist weder eine fällige Verbindlichkeit noch ein erwarteter Verlust.2
Die ökonomische Sorge lautet: Zahlungsstress und sinkende Ausrüstungswerte könnten gleichzeitig eintreten. Verschlechtert sich die wirtschaftliche Lage eines KI-Kunden, könnten auch andere Käufer niedrigere Preise für die gleiche Hardware-Generation verlangen. Das würde eine Einnahmequelle genau dann schwächen, wenn es darauf ankommt. Das ist ein Risikomechanismus – kein Beleg für einen bevorstehenden Ausfall.
Googles Ankündigung vom 22. April macht die Spannung konkret. Das Unternehmen behauptet, seine TPU 8i biete bis zu 80 Prozent bessere Inferenzleistung pro Dollar als Ironwood. Schnellere Verbesserungen können die Nachfrage befeuern und zugleich die Leasingwirtschaftlichkeit älterer Ausrüstung unter Druck setzen. Googles Behauptung belegt weder einen Wiederverkaufspreis noch beweist sie, dass ältere Chips unbrauchbar werden.10
Das stärkste Bullen-Szenario überlebt langsameres Training
Tans Verteidigung am 14. September konzentrierte sich auf Inferenz: die Nutzung trainierter Modelle zur Aufgabenbearbeitung. Würde die Veröffentlichung leistungsfähigerer Frontier-Modelle verlangsamt, hieße das nicht zwangsläufig, dass Unternehmen bestehende Modelle nicht mehr einsetzen. Mehr Nutzung kann mehr Kapazität erfordern – auch ohne ebenso schnelles Trainingstempo.1
Für dieses Argument gibt es handfeste geschäftliche Belege. Anthropics Finanzierungsankündigung vom 28. Mai besagte, die annualisierte Umsatzlaufrate habe bereits Anfang des Monats 47 Milliarden Dollar überschritten; zudem wurde eine Finanzierungsrunde über 65 Milliarden Dollar offengelegt. Das sind Unternehmensangaben, und die Run Rate ist weder realisierter Jahresumsatz noch Gewinn. Sie zeigen dennoch einen Kunden mit erheblichem Umsatz und Zugang zu Kapital.11
Amazon erklärte im April getrennt davon, mehr als 100.000 Kunden würden Claude auf AWS nutzen. Zudem kündigte das Unternehmen zusätzliche Trainium-Kapazität für Anthropic an. Die Nachfrage nach nützlicher KI kann also real sein, auch wenn die Ausgaben sich auf konkurrierende Hardware-Plattformen verteilen.12
Finanzierungsunterstützung wird zum Teil dieses Wettbewerbs. AMDs Abkommen vom Juli verknüpfte geplante Anthropic-Deployments mit einer künftigen Eigenkapitalinvestition von bis zu 5 Milliarden Dollar. Nvidias Partnerschaft mit Marvell im März zielte ebenfalls auf eine Rolle bei maßgeschneiderten Chip-Systemen. Broadcom konkurriert um das Infrastrukturbudget der Kunden – in Technik, Konditionen und Kapitalunterstützung.13,14
Das Bullen-Szenario ist plausibel: Finanzierung beseitigt einen Engpass, Deployments wachsen, Kunden tilgen aus expandierenden Geschäften. Es beseitigt aber nicht die Notwendigkeit, das Risiko zu bewerten, das Broadcom weiterhin trägt.
Was 344,72 Dollar bereits voraussetzt
AVGO schloss am 14. September bei 344,72 Dollar. Mit rund 4,774 Milliarden ausstehenden Aktien zum 28. August ergibt das einen Eigenkapitalwert von 1,646 Billionen Dollar. Der frühere Stichtag der Aktienanzahl macht dies zur Momentaufnahme der Bewertung – nicht zur exakten aktuellen Marktkapitalisierung.15,2
Der Free Cashflow der vergangenen vier Quartale betrug 39,403 Milliarden Dollar – die Bewertung entspricht damit dem rund 42-Fachen der tatsächlichen Cashgenerierung.16,2
Annualisiert ergibt der Free Cashflow des letzten Quartals 54,66 Milliarden Dollar. Der geschätzte Eigenkapitalwert entspricht dem rund 30-Fachen dieser Größenordnung – eine Cashflow-Rendite von 3,3 Prozent. Das ist weder rückwirkender Jahrescashflow noch eine Prognose: Es setzt vier Quartale auf dem Niveau des letzten Ergebnisses voraus. Aktienbasierte Vergütungen und künftige Bürgschaftszahlungen bleiben dabei außerhalb einer Eigentümerkosten-Anpassung.4
Eine einfache Sensitivitätsrechnung zeigt, warum Wachstum allein nicht ausreicht. Stiege der jährliche Cashflow um 25 Prozent gegenüber diesem Tempo, zahlten Anleger aber nur das 25-Fache des Cashflows, ergäbe das nur rund 4 Prozent Anstieg des Eigenkapitalwerts – vor Dividenden und bei unverändertem Aktienbestand. Das sind illustrative Annahmen, kein Kursziel. Ein niedrigerer Bewertungsfaktor kann einen Großteil der operativen Verbesserung absorbieren.
Die Hürde, Umsatzziele als Aktionärsrendite zu behandeln, ist nachhaltige Cashgenerierung je Aktie. Das Geschäft hat Glaubwürdigkeit verdient; die Bewertung erfordert weiterhin konsequente Umsetzung.
Was Tan als Nächstes zeigen muss
Die nächsten Offenlegungen sollten Chip-Lieferungen mit Kunden-Deployments, Zahlungseingängen und verbleibendem Finanzierungsexposure verknüpfen: den Produktionsstart von Jalapeño, den tatsächlich ausstehenden Bürgschaftsbestand mit zunehmender Rack-Auslieferung sowie die Frage, ob künftige Transaktionen eine vergleichbare oder höhere Absicherung erfordern.
Barmittel je Aktie verdienen die gleiche Aufmerksamkeit wie der Umsatz. Broadcom kann ambitionierte Verkaufsziele erreichen und den Aktionären trotzdem ein weniger attraktives Geschäft bescheren – wenn das Finanzierungsexposure schneller wächst als die Profite, die dafür kompensieren.
Tan hat die Nachfrageprognose verteidigt. Der nächste Test lautet: Wie viel Risiko muss Broadcom tragen, um sie zu erfüllen?
How this brief was made
01Gathered & sourced231 channels · 2,221 articles▾
Agents swept 231 channels and ingested 2,221 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 26 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 26 live data feeds reconciling the figures and charts.
- 1CNBC interview with Hock Tan, Sep 14 2026 (Tan defends the $115B fiscal 2027 and $230B fiscal 2028 AI revenue targets against the frontier-slowdown debate; a reproduction exists elsewhere and counts as the same report, not a second source).
- 2Broadcom Form 10-Q for the quarter ended Aug 2, filed Sep 10 2026 (primary issuer filing, unaudited: the roughly $29B maximum backstop exposure, the 85%-of-outstanding-lease-amount default mechanic, approximately 4.774 billion shares outstanding at Aug 28, and nine months of cash flow).
- 3Broadcom Form 10-Q for the quarter ended May 3, filed around Jun 9 2026 (primary issuer filing: the original disclosure of five-year customer-lease backstop support, before the September update quantified the maximum exposure).
- 4Broadcom third-quarter fiscal 2026 results, Sep 2 2026 (company-reported, unaudited: $29.591B revenue including $16.7B AI semiconductor revenue, and $13.665B free cash flow after $532M of capital spending).
- 5Broadcom third-quarter fiscal 2025 results, Sep 4 2025 (company-reported, unaudited prior-year comparison: $15.952B revenue including $5.2B AI semiconductor revenue).
- 6OpenAI's Jalapeño chip announcement, Jun 24 2026 (primary customer and partner account of the engineering split: OpenAI on architecture and serving systems, Broadcom on silicon implementation and networking).
- 7OpenAI's Jalapeño first results, Aug 25 2026 (company-tested throughput-per-watt results across three public models; production qualification and software preparation remained prospective, with initial deployment planned by year-end).
- 8Marvell Form 8-K, Aug 19 2026 (primary competitor filing describing an expanded Google partnership across custom chips in the TPU ecosystem, including inference accelerators and controllers).
- 9Apollo's announcement of a $35B capital solution for Broadcom's AI XPV platform, Jun 9 2026 (primary financing participant account, alongside Blackstone and banks, supporting more than one gigawatt of Anthropic capacity on a multiyear draw schedule).
- 10Google's TPU 8t and TPU 8i technical explanation, Apr 22 2026 (vendor performance claim of up to 80% better inference performance per dollar than Ironwood; a hardware-economics claim, not an independent resale valuation).
- 11Anthropic's Series H financing announcement, May 28 2026 (company-reported: annualized revenue run rate exceeding $47B earlier that month and a $65B funding round; run rate is neither realized annual revenue nor profit).
- 12Amazon's announcement of additional Anthropic investment and Trainium capacity, Apr 20 2026 (primary cloud-provider account: more than 100,000 customers running Claude on AWS).
- 13AMD's strategic partnership announcement with Anthropic, Jul 22 2026 (primary competitor account: planned deployment of up to 2 gigawatts of AMD Instinct MI450-series GPUs, paired with up to $5B of future equity investment).
- 14Nvidia's announcement of Marvell joining the NVLink Fusion ecosystem, Mar 31 2026 (primary competitor account of a custom-chip systems partnership; not a measured share gain against Broadcom).
- 15Stock Analysis historical prices for AVGO, Sep 14 2026 close (market data: $344.72, cross-checked against Google Finance's live quote).
- 16Broadcom fourth-quarter and fiscal-year 2025 results, Dec 11 2025 (company-reported, unaudited prior fourth-quarter free cash flow, combined with the September 10-Q's latest nine months for the trailing four-quarter calculation).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


