Broadcom respalda su auge de IA con una promesa de 29.000 millones de dólares
Hock Tan defendió en CNBC los objetivos de ingresos por IA de Broadcom y no cedió ante el debate sobre la desaceleración. Los accionistas, sin embargo, cargan con una promesa más silenciosa: un respaldo de arrendamiento a clientes por un valor de hasta 29.000 millones de dólares si alguna vez se ejecuta.
 Vincent Jiang · 6 min read
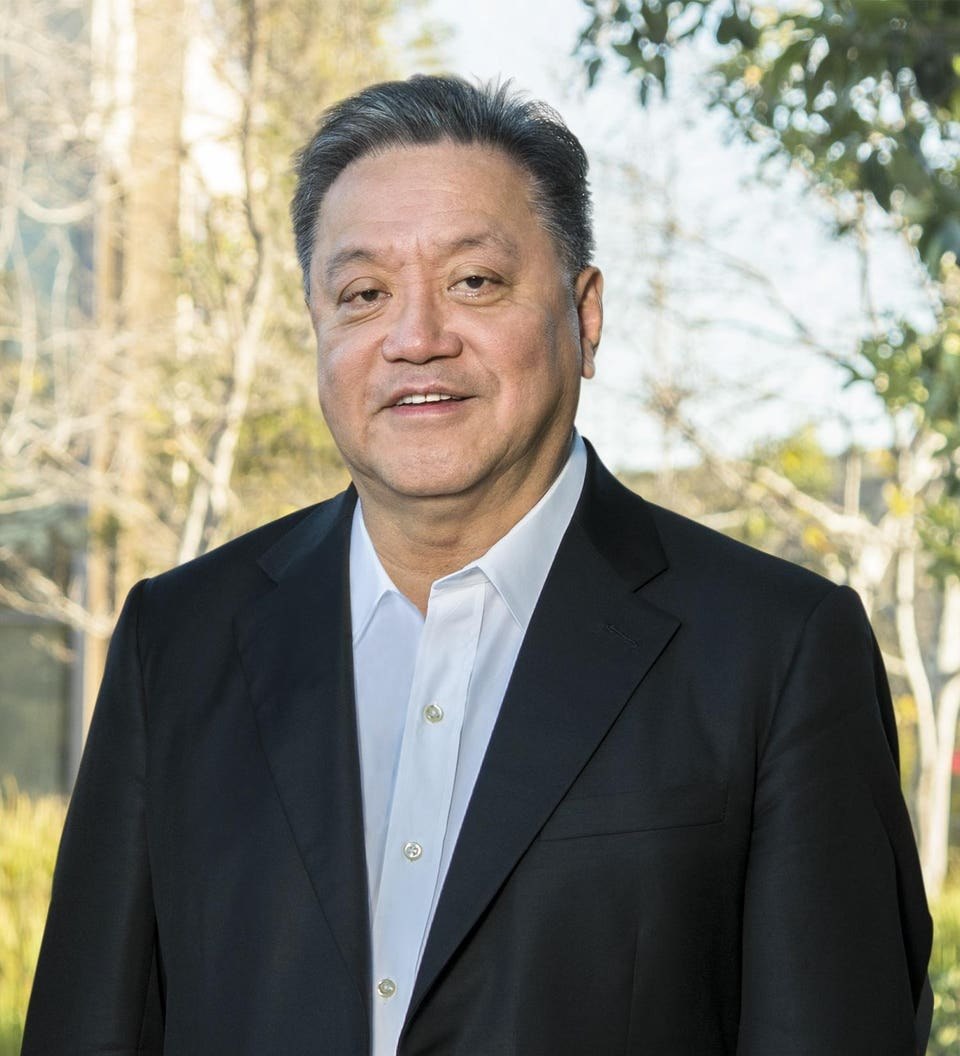
Hock Tan compareció en CNBC el 14 de septiembre y se negó a rebajar sus ambiciones de ingresos por IA.1
El consejero delegado de Broadcom mantuvo los objetivos de 115.000 millones de dólares en el ejercicio fiscal 2027 y 230.000 millones en 2028, a pesar del debate sobre la desaceleración del desarrollo de modelos de vanguardia. Son previsiones de la dirección. Los accionistas, además, poseen una promesa menos cómoda: un respaldo de arrendamiento a clientes con una exposición máxima potencial de unos 29.000 millones de dólares.1,2
La complicación es sencilla. Broadcom gana dinero ayudando a sus clientes a abaratar la IA. Pero también les ayuda a financiar el acceso al equipamiento. Los accionistas deben valorar, por tanto, tanto la ventaja comercial de los chips como las obligaciones financieras vinculadas a su venta.
La IA domina el aumento de ingresos
Los resultados del 2 de septiembre de Broadcom arrojaron unos ingresos trimestrales de 29.591 millones de dólares, de los que 16.700 millones procedían de semiconductores de IA: aceleradores a medida y redes. Un año antes, las cifras comparables fueron de 15.952 millones y 5.200 millones. Por resta, la IA aportó aproximadamente el 84% del aumento de ingresos.4,5
Data
| Value | |
|---|---|
| T3 EF2025 | $5.2B |
| T3 EF2026 | $16.7B |
Financiar al comprador convierte el criterio crediticio en parte del producto.
Broadcom registró un flujo de caja libre de 13.665 millones en toda la compañía tras 532 millones de gastos de capital, aproximadamente el 46% de las ventas. La generación de efectivo actual es sustancial; la rentabilidad de por vida de los nuevos acuerdos de financiación sigue sin demostrarse.4
Esa distinción es la cuestión clave para la inversión. Un proveedor en rápido crecimiento puede generar un flujo de caja excelente en el presente mientras asume obligaciones cuyo coste solo se hará visible más adelante. La prueba relevante es si el beneficio incremental compensa adecuadamente a los accionistas por esas obligaciones.
El foso es una relación de trabajo
El chip Jalapeño de OpenAI explica por qué importa Broadcom. En su anuncio del 24 de junio, OpenAI describió haber diseñado la arquitectura en torno a sus modelos y sistemas de servicio, con Broadcom aportando la implementación del silicio y las redes. El cliente conoce la carga de trabajo; Broadcom ayuda a convertir ese conocimiento en hardware producible.6
Esta relación puede ser difícil de replicar porque las decisiones de ingeniería están interconectadas. El movimiento de memoria, el software, las redes y el diseño de chips deben funcionar en conjunto. Un componente competidor no basta si su adopción retrasa el sistema completo. La conclusión: la protección más sólida de Broadcom procede de su papel en ciclos repetidos de desarrollo y despliegues exitosos, no de un componente aislado.
Los tests del 25 de agosto de OpenAI arrojaron un mejor rendimiento por vatio en tres modelos públicos. Sin embargo, la cualificación para producción y la preparación del software continuaban, con un despliegue inicial previsto para finales de año. Un silicio funcional es una evidencia significativa; la operación rentable a escala sigue siendo un hito aparte.7
Los clientes, además, preservan alternativas. La presentación del 19 de agosto de Marvell describe una asociación ampliada con Google que abarca chips a medida en torno al ecosistema TPU, incluidos aceleradores y controladores de inferencia. No demuestra que Broadcom haya perdido un diseño existente. Sí demuestra que los clientes pueden cultivar proveedores adicionales mientras amplían la computación a medida.8
La financiación devuelve el riesgo del cliente a Broadcom
En junio, Apollo anunció una solución de financiación inicial de 35.000 millones de dólares para la plataforma AI XPV de Broadcom, junto con Blackstone y varios bancos. La financiación respalda más de un gigavatio de capacidad de Anthropic mediante un calendario de disposiciones plurianual. Eso es capacidad de financiación, no 35.000 millones de ingresos para Broadcom.9
El registro de junio de Broadcom reveló el apoyo a arrendamientos a clientes a cinco años. La exposición crece a medida que se despliegan los racks y disminuye conforme llegan los pagos de arrendamiento. El registro de septiembre especifica unos 29.000 millones de dólares de pasivo máximo potencial tras el despliegue total de los racks, sin descontar. El 2 de agosto, el valor razonable del respaldo era inmaterial y no se había realizado ningún desembolso.3,2
Data
| Value | |
|---|---|
| Máx. pasivo respaldo | $29B |
| FCL últimos 4T | $39.4B |
Tras un impago, la exposición depende de la diferencia entre el 85% de los importes de arrendamiento respaldados pendientes y el producto de la venta de los racks. Otras medidas incluyen asumir los arrendamientos y la reventa a precio fijo condicional. El máximo no es deuda corriente ni una pérdida esperada.2
La preocupación económica es que el estrés en los pagos y la depreciación del equipamiento puedan llegar juntos. Si la economía de un cliente de IA se deteriora, otros compradores también podrían exigir precios más bajos para la misma generación de hardware. Eso debilitaría una fuente de recuperación precisamente cuando más se necesita. Este es un mecanismo de riesgo, no evidencia de que un impago sea inminente.
El anuncio de Google del 22 de abril hace concreta esa tensión. La compañía afirma que su TPU 8i ofrece hasta un 80% más de rendimiento de inferencia por dólar que Ironwood. Una mejora más rápida puede estimular la demanda mientras presiona la economía de alquiler del equipamiento antiguo. La afirmación de Google no establece un precio de reventa ni demuestra que los chips anteriores se vuelvan inutilizables.10
La tesis alcista más sólida sobrevive a un entrenamiento más lento
La defensa de Tan el 14 de septiembre se centró en la inferencia: el uso de modelos ya entrenados para realizar tareas. Ralentizar la publicación de modelos de vanguardia más capaces no frenaría automáticamente a las empresas a la hora de servir los ya existentes. Un mayor uso puede requerir más capacidad incluso sin una carrera de entrenamiento igualmente vertiginosa.1
Hay evidencia comercial detrás de ese argumento. El anuncio de financiación de Anthropic del 28 de mayo reveló que su ritmo de ingresos anualizados había superado los 47.000 millones de dólares a principios de ese mes y comunicó una ronda de financiación de 65.000 millones. Son afirmaciones de la compañía, y el ritmo anualizado no es ni un ingreso anual realizado ni un beneficio. No obstante, evidencian un cliente con ventas sustanciales y acceso a capital.11
Por su parte, Amazon declaró en abril que más de 100.000 clientes ejecutaban Claude en AWS. También anunció capacidad adicional de Trainium para Anthropic. La demanda de IA útil puede, por tanto, ser real mientras el gasto se reparte entre plataformas de hardware competidoras.12
El apoyo financiero se está convirtiendo en parte de esa competencia. El acuerdo de AMD de julio combinó despliegues previstos de Anthropic con una inversión en capital de hasta 5.000 millones de dólares. La alianza de Nvidia con Marvell en marzo también buscaba un papel en los sistemas de chips a medida. Broadcom compite por el presupuesto de infraestructura del cliente en ingeniería, condiciones comerciales y apoyo de capital.13,14
La tesis alcista es creíble: la financiación elimina un cuello de botella, los despliegues crecen y los clientes devuelven el dinero con negocios en expansión. Pero no elimina la necesidad de fijar un precio para el riesgo que Broadcom retiene.
Lo que 344,72 dólares ya exige
AVGO cerró el 14 de septiembre a 344,72 dólares. Usando unas 4.774 millones de acciones en circulación a 28 de agosto, se obtiene un valor en capital de 1,646 billones de dólares. La anterior fecha del recuento de acciones convierte esto en una instantánea de valoración, no en una capitalización bursátil exacta en tiempo real.15,2
El flujo de caja libre de los últimos cuatro trimestres fue de 39.403 millones de dólares, lo que sitúa esa valoración en unas 42 veces la generación de efectivo real.16,2
Anualizando el flujo de caja libre del último trimestre se obtienen 54.660 millones de dólares. El valor estimado en capital representa unas 30 veces ese ritmo, equivalente a una rentabilidad de flujo de caja del 3,3%. No se trata ni del flujo de caja anual real ni de una previsión: supone cuatro trimestres iguales al último resultado. Además, deja fuera de un ajuste de coste para el propietario la remuneración en acciones y cualquier pago futuro del respaldo.4
Una sensibilidad sencilla muestra por qué el crecimiento por sí solo no basta. Si el flujo de caja anual creciera un 25% desde ese ritmo, pero los inversores pagaran 25 veces el flujo de caja, el valor en capital solo aumentaría un 4% aproximadamente, antes de dividendos y asumiendo acciones sin cambios. Son supuestos ilustrativos, no un precio objetivo. Un múltiplo de valoración más bajo puede absorber gran parte de la mejora operativa.
El listón antes de considerar los objetivos de ingresos como retornos para los accionistas debería ser la generación de flujo de caja durable por acción. El negocio ha ganado credibilidad; la valoración sigue exigiendo ejecución continuada.
Lo que Tan necesita demostrar a continuación
Las próximas revelaciones deberían conectar los envíos de chips con los despliegues de clientes, los cobros en efectivo y la exposición financiación residual: la puesta en producción de Jalapeño, el importe del respaldo realmente vivo a medida que se despliegan los racks y si las operaciones futuras requieren un apoyo similar o superior.
El efectivo por acción merece la misma atención que los ingresos. Broadcom puede cumplir objetivos de ventas ambiciosos mientras los accionistas obtienen un pacto menos atractivo si la exposición financiación crece más rápido que los beneficios que la compensan.
Tan ha defendido la previsión de demanda. La siguiente prueba es cuánto riesgo debe asumir Broadcom para cumplirla.
How this brief was made
01Gathered & sourced231 channels · 2,221 articles▾
Agents swept 231 channels and ingested 2,221 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 26 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 26 live data feeds reconciling the figures and charts.
- 1CNBC interview with Hock Tan, Sep 14 2026 (Tan defends the $115B fiscal 2027 and $230B fiscal 2028 AI revenue targets against the frontier-slowdown debate; a reproduction exists elsewhere and counts as the same report, not a second source).
- 2Broadcom Form 10-Q for the quarter ended Aug 2, filed Sep 10 2026 (primary issuer filing, unaudited: the roughly $29B maximum backstop exposure, the 85%-of-outstanding-lease-amount default mechanic, approximately 4.774 billion shares outstanding at Aug 28, and nine months of cash flow).
- 3Broadcom Form 10-Q for the quarter ended May 3, filed around Jun 9 2026 (primary issuer filing: the original disclosure of five-year customer-lease backstop support, before the September update quantified the maximum exposure).
- 4Broadcom third-quarter fiscal 2026 results, Sep 2 2026 (company-reported, unaudited: $29.591B revenue including $16.7B AI semiconductor revenue, and $13.665B free cash flow after $532M of capital spending).
- 5Broadcom third-quarter fiscal 2025 results, Sep 4 2025 (company-reported, unaudited prior-year comparison: $15.952B revenue including $5.2B AI semiconductor revenue).
- 6OpenAI's Jalapeño chip announcement, Jun 24 2026 (primary customer and partner account of the engineering split: OpenAI on architecture and serving systems, Broadcom on silicon implementation and networking).
- 7OpenAI's Jalapeño first results, Aug 25 2026 (company-tested throughput-per-watt results across three public models; production qualification and software preparation remained prospective, with initial deployment planned by year-end).
- 8Marvell Form 8-K, Aug 19 2026 (primary competitor filing describing an expanded Google partnership across custom chips in the TPU ecosystem, including inference accelerators and controllers).
- 9Apollo's announcement of a $35B capital solution for Broadcom's AI XPV platform, Jun 9 2026 (primary financing participant account, alongside Blackstone and banks, supporting more than one gigawatt of Anthropic capacity on a multiyear draw schedule).
- 10Google's TPU 8t and TPU 8i technical explanation, Apr 22 2026 (vendor performance claim of up to 80% better inference performance per dollar than Ironwood; a hardware-economics claim, not an independent resale valuation).
- 11Anthropic's Series H financing announcement, May 28 2026 (company-reported: annualized revenue run rate exceeding $47B earlier that month and a $65B funding round; run rate is neither realized annual revenue nor profit).
- 12Amazon's announcement of additional Anthropic investment and Trainium capacity, Apr 20 2026 (primary cloud-provider account: more than 100,000 customers running Claude on AWS).
- 13AMD's strategic partnership announcement with Anthropic, Jul 22 2026 (primary competitor account: planned deployment of up to 2 gigawatts of AMD Instinct MI450-series GPUs, paired with up to $5B of future equity investment).
- 14Nvidia's announcement of Marvell joining the NVLink Fusion ecosystem, Mar 31 2026 (primary competitor account of a custom-chip systems partnership; not a measured share gain against Broadcom).
- 15Stock Analysis historical prices for AVGO, Sep 14 2026 close (market data: $344.72, cross-checked against Google Finance's live quote).
- 16Broadcom fourth-quarter and fiscal-year 2025 results, Dec 11 2025 (company-reported, unaudited prior fourth-quarter free cash flow, combined with the September 10-Q's latest nine months for the trailing four-quarter calculation).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


