Broadcom mise sur son boom de l'IA avec une promesse de 29 milliards de dollars
Hock Tan a défendu les objectifs de revenus de Broadcom liés à l'IA sur CNBC et n'a pas cédé face au débat sur le ralentissement. Les actionnaires portent également une promesse plus discrète : une garantie sur les baux clients pouvant atteindre 29 milliards de dollars si elle était jamais appelée.
 Vincent Jiang · 6 min read
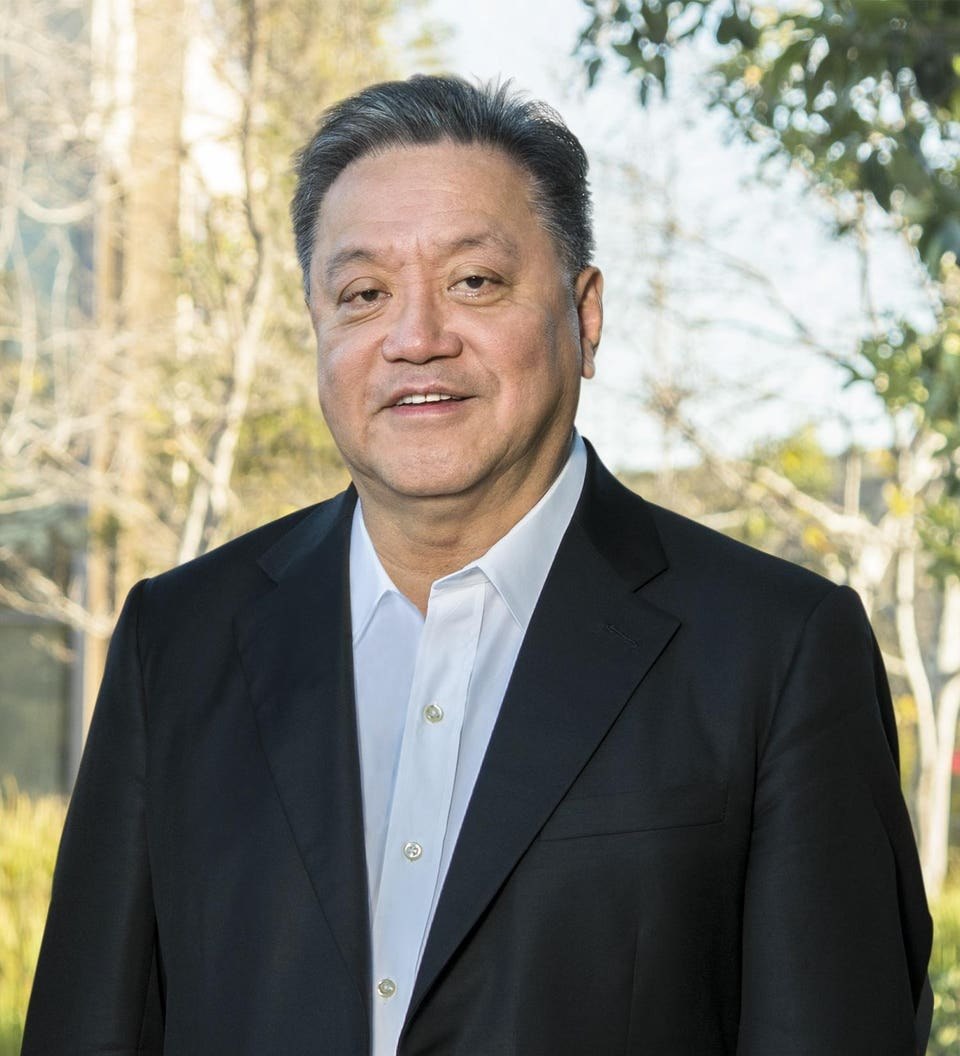
Hock Tan est intervenu sur CNBC le 14 septembre et a refusé d'abaisser ses ambitions en matière de revenus liés à l'IA.1
Le PDG de Broadcom a maintenu des objectifs de 115 milliards de dollars pour l'exercice 2027 et de 230 milliards de dollars pour 2028, malgré le débat sur le ralentissement du développement des modèles de pointe. Ce sont des prévisions de la direction. Les actionnaires détiennent également une promesse moins confortable : une garantie sur les baux clients avec une exposition potentielle maximale d'environ 29 milliards de dollars.1,2
La complication est simple. Broadcom gagne de l'argent en aidant ses clients à réduire le coût de l'IA. Elle aide aussi à financer leur accès aux équipements. Les actionnaires doivent donc évaluer à la fois l'avantage commercial des puces et les obligations financières attachées à leur vente.
L'IA domine la hausse des revenus
Les résultats du 2 septembre de Broadcom faisaient état de 29,591 milliards de dollars de revenus trimestriels, dont 16,7 milliards provenant de semi-conducteurs pour l'IA : accélérateurs sur mesure et réseaux. Les chiffres comparables d'un an plus tôt étaient de 15,952 milliards et 5,2 milliards de dollars. Par soustraction, l'IA a fourni environ 84 % de l'augmentation des revenus.4,5
Data
| Value | |
|---|---|
| T3 FY2025 | $5.2B |
| T3 FY2026 | $16.7B |
Financer l'acheteur fait du jugement de crédit une partie du produit.
Broadcom a déclaré un flux de trésorerie disponible (free cash flow) de 13,665 milliards de dollars pour l'ensemble de la société, après 532 millions de dollars de dépenses en capital, soit environ 46 % du chiffre d'affaires. La génération de trésorerie actuelle est substantielle ; la rentabilité à vie des nouveaux accords de financement reste à prouver.4
Cette distinction constitue la question d'investissement. Un fournisseur en forte croissance peut générer un excellent flux de trésorerie courant tout en acceptant des obligations dont le coût ne deviendra visible que plus tard. Le test pertinent est de savoir si le profit marginal compense suffisamment les actionnaires pour ces obligations.
La forteresse est une relation de travail
La puce Jalapeño d'OpenAI explique pourquoi Broadcom compte. Dans son annonce du 24 juin, OpenAI a décrit avoir conçu l'architecture autour de ses modèles et de ses systèmes de service, Broadcom contribuant à l'implémentation du silicium et au réseau. Le client comprend la charge de travail ; Broadcom aide à transformer cette connaissance en matériel productible.6
Cette relation peut être difficile à remplacer car les décisions d'ingénierie sont interconnectées. Le mouvement des données mémoire, les logiciels, les réseaux et la conception des puces doivent fonctionner ensemble. Un composant concurrent ne suffit pas si son adoption retarde la mise en place du système complet. En conclusion : la protection la plus solide de Broadcom provient de son rôle dans des cycles de développement répétés et des déploiements réussis, non d'un composant unique.
Les tests d'OpenAI du 25 août ont rapporté un meilleur débit par watt sur trois modèles publics. Cependant, la qualification à la production et la préparation logicielle se poursuivaient, un déploiement initial étant prévu d'ici la fin de l'année. Un silicium fonctionnel est une preuve significative ; une exploitation rentable à grande échelle reste une étape distincte.7
Les clients se préservent également des alternatives. Le dépôt du 19 août de Marvell décrit un partenariat élargi avec Google portant sur des puces sur mesure autour de l'écosystème TPU, incluant des accélérateurs d'inférence et des contrôleurs. Cela n'établit pas que Broadcom a perdu une conception existante. Cela établit que les clients peuvent cultiver des fournisseurs supplémentaires tout en étendant l'informatique sur mesure.8
Le financement ramène le risque client vers Broadcom
En juin, Apollo a annoncé une solution de financement initiale de 35 milliards de dollars pour la plateforme AI XPV de Broadcom, aux côtés de Blackstone et de banques. Ce financement soutient plus d'un gigawatt de capacité pour Anthropic selon un calendriel de décaissement pluriannuel. Il s'agit d'une capacité de financement, et non de 35 milliards de dollars de revenus pour Broadcom.9
Le dépôt de juin de Broadcom a révélé un soutien à des baux clients de cinq ans. L'exposition augmente à mesure que les racks sont déployés et diminue au fur et à mesure des paiements de loyer. Le dépôt de septembre spécifie environ 29 milliards de dollars de passif potentiel maximum après déploiement de tous les racks, non actualisé. Au 2 août, la juste valeur de la garantie était négligeable et aucun versement n'avait été effectué.3,2
Data
| Value | |
|---|---|
| Exposition max. garantie | $29B |
| FCF glissant 4 trim. | $39.4B |
En cas de défaut, l'exposition dépend de l'écart entre 85 % du montant des baux garantis restants et le produit de la vente des racks. D'autres recours incluent la reprise des baux et la revente à prix fixe conditionnelle. Le maximum n'est ni une dette courante ni une perte attendue.2
L'inquiétude économique est que le stress de remboursement et une dépréciation des équipements pourraient survenir simultanément. Si la situation économique d'un client en IA se détériore, d'autres acheteurs pourraient également exiger des prix plus bas pour la même génération de matériel. Cela affaiblirait une source de récupération précisément au moment où il en faudrait une. C'est un mécanisme de risque, pas la preuve qu'un défaut est imminent.
L'annonce de Google du 22 avril rend la tension concrète. Elle affirme que sa TPU 8i offre jusqu'à 80 % de meilleures performances d'inférence par dollar que Ironwood. Des améliorations plus rapides peuvent stimuler la demande tout en faisant pression sur l'économie de location des équipements plus anciens. L'affirmation de Google n'établit ni un prix de revente, ni ne prouve que les anciennes puces deviennent inutilisables.10
Le scénario haussier le plus solide survit à un ralentissement de l'entraînement
La défense du 14 septembre par Tan s'est concentrée sur l'inférence : l'utilisation de modèles entraînés pour accomplir des tâches. Ralentir la sortie de modèles de pointe plus performants n'arrêterait pas automatiquement les entreprises dans l'exploitation de ceux existants. Une utilisation accrue peut nécessiter plus de capacité même sans une course à l'entraînement tout aussi rapide.1
Il y a des preuves commerciales derrière cet argument. L'annonce de financement d'Anthropic du 28 mai indiquait que son taux de revenu annualisé avait dépassé 47 milliards de dollars plus tôt dans le mois et révélait une levée de fonds de 65 milliards de dollars. Ce sont des affirmations de l'entreprise, et un taux annualisé n'est ni un revenu annuel réalisé, ni un profit. Ils montrent néanmoins un client disposant de ventes substantielles et d'un accès au capital.11
Amazon a indiqué séparément en avril que plus de 100 000 clients exécutaient Claude sur AWS. Il a également annoncé une capacité Trainium supplémentaire pour Anthropic. La demande pour une IA utile peut donc être réelle même si les dépenses sont réparties sur des plateformes matérielles concurrentes.12
Le soutien financier devient une partie de cette compétition. L'accord de juillet d'AMD a associé des déploiements prévus pour Anthropic à un investissement en capital pouvant atteindre 5 milliards de dollars. Le partenariat de mars de Nvidia avec Marvell cherchait également un rôle dans les systèmes à puces sur mesure. Broadcom est en concurrence pour le budget d'infrastructure du client sur les plans de l'ingénierie, des conditions commerciales et du soutien en capital.13,14
Le scénario haussier est crédible : le financement élimine un goulot d'étranglement, les déploiements augmentent, et les clients remboursent grâce à des activités en expansion. Cela n'élimine pas la nécessité de tarifer le risque que Broadcom conserve.
Ce que 344,72 $ implique déjà
L'action AVGO a clôturé le 14 septembre à 344,72 $. En utilisant environ 4,774 milliards d'actions en circulation au 28 août, cela implique une valeur des capitaux propres de 1 646 milliards de dollars. La date antérieure du nombre d'actions en fait une photographie de la valorisation, et non une capitalisation boursière actuelle exacte.15,2
Le flux de trésorerie disponible des quatre derniers trimestres s'élevait à 39,403 milliards de dollars, plaçant cette valorisation à environ 42 fois la génération de trésorerie réelle.16,2
En annualisant le flux de trésorerie disponible du dernier trimestre, on obtient 54,66 milliards de dollars. La valeur estimée des capitaux propres représente environ 30 fois ce rythme, soit un rendement de trésorerie de 3,3 %. Il ne s'agit ni du flux de trésorerie annuel glissant, ni d'une prévision : cela suppose quatre trimestres identiques au dernier résultat. Cela exclut également la rémunération en actions et tout paiement futur lié à la garantie d'un ajustement du coût pour le propriétaire.4
Une sensibilité simple montre pourquoi la croissance seule ne suffit pas. Si le flux de trésorerie annuel augmentait de 25 % par rapport à ce rythme, mais que les investisseurs paient 25 fois le flux de trésorerie, la valeur des capitaux propres n'augmenterait que d'environ 4 %, avant dividendes et en supposant un nombre d'actions inchangé. Ce sont des hypothèses illustratives, et non un cours cible. Un multiple de valorisation plus faible peut absorber une grande partie de l'amélioration opérationnelle.
La barre avant de considérer les objectifs de revenus comme des rendements pour les actionnaires devrait être la génération durable de trésorerie par action. L'entreprise a gagné en crédibilité ; la valorisation exige toujours une exécution continue.
Ce que Tan doit montrer ensuite
Les prochaines divulgations devraient relier les expéditions de puces aux déploiements clients, aux encaissements et à l'exposition au financement restant : le lancement en production de Jalapeño, le montant de la garantie réellement restante à mesure que les racks sont déployés, et si de futures transactions nécessitent un soutien similaire ou supérieur.
La trésorerie par action mérite autant d'attention que les revenus. Broadcom peut atteindre des objectifs de ventes ambitieux tandis que les actionnaires reçoivent une transaction moins attractive si l'exposition au financement augmente plus rapidement que les profits qui la compensent.
Tan a défendu les prévisions de demande. Le prochain test est de savoir combien de risque Broadcom doit supporter pour les atteindre.
How this brief was made
01Gathered & sourced231 channels · 2,221 articles▾
Agents swept 231 channels and ingested 2,221 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 26 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 26 live data feeds reconciling the figures and charts.
- 1CNBC interview with Hock Tan, Sep 14 2026 (Tan defends the $115B fiscal 2027 and $230B fiscal 2028 AI revenue targets against the frontier-slowdown debate; a reproduction exists elsewhere and counts as the same report, not a second source).
- 2Broadcom Form 10-Q for the quarter ended Aug 2, filed Sep 10 2026 (primary issuer filing, unaudited: the roughly $29B maximum backstop exposure, the 85%-of-outstanding-lease-amount default mechanic, approximately 4.774 billion shares outstanding at Aug 28, and nine months of cash flow).
- 3Broadcom Form 10-Q for the quarter ended May 3, filed around Jun 9 2026 (primary issuer filing: the original disclosure of five-year customer-lease backstop support, before the September update quantified the maximum exposure).
- 4Broadcom third-quarter fiscal 2026 results, Sep 2 2026 (company-reported, unaudited: $29.591B revenue including $16.7B AI semiconductor revenue, and $13.665B free cash flow after $532M of capital spending).
- 5Broadcom third-quarter fiscal 2025 results, Sep 4 2025 (company-reported, unaudited prior-year comparison: $15.952B revenue including $5.2B AI semiconductor revenue).
- 6OpenAI's Jalapeño chip announcement, Jun 24 2026 (primary customer and partner account of the engineering split: OpenAI on architecture and serving systems, Broadcom on silicon implementation and networking).
- 7OpenAI's Jalapeño first results, Aug 25 2026 (company-tested throughput-per-watt results across three public models; production qualification and software preparation remained prospective, with initial deployment planned by year-end).
- 8Marvell Form 8-K, Aug 19 2026 (primary competitor filing describing an expanded Google partnership across custom chips in the TPU ecosystem, including inference accelerators and controllers).
- 9Apollo's announcement of a $35B capital solution for Broadcom's AI XPV platform, Jun 9 2026 (primary financing participant account, alongside Blackstone and banks, supporting more than one gigawatt of Anthropic capacity on a multiyear draw schedule).
- 10Google's TPU 8t and TPU 8i technical explanation, Apr 22 2026 (vendor performance claim of up to 80% better inference performance per dollar than Ironwood; a hardware-economics claim, not an independent resale valuation).
- 11Anthropic's Series H financing announcement, May 28 2026 (company-reported: annualized revenue run rate exceeding $47B earlier that month and a $65B funding round; run rate is neither realized annual revenue nor profit).
- 12Amazon's announcement of additional Anthropic investment and Trainium capacity, Apr 20 2026 (primary cloud-provider account: more than 100,000 customers running Claude on AWS).
- 13AMD's strategic partnership announcement with Anthropic, Jul 22 2026 (primary competitor account: planned deployment of up to 2 gigawatts of AMD Instinct MI450-series GPUs, paired with up to $5B of future equity investment).
- 14Nvidia's announcement of Marvell joining the NVLink Fusion ecosystem, Mar 31 2026 (primary competitor account of a custom-chip systems partnership; not a measured share gain against Broadcom).
- 15Stock Analysis historical prices for AVGO, Sep 14 2026 close (market data: $344.72, cross-checked against Google Finance's live quote).
- 16Broadcom fourth-quarter and fiscal-year 2025 results, Dec 11 2025 (company-reported, unaudited prior fourth-quarter free cash flow, combined with the September 10-Q's latest nine months for the trailing four-quarter calculation).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


