ブロードコム、AI成長を290億ドルの保証で裏づけ
ホック・タンCEOはCNBCでAI収益目標を堅持し、減速論を退けた。株主はさらに別の約束を抱える。顧客リース保証の潜在負債は最大約290億ドルに達する。
 Vincent Jiang · 6 min read
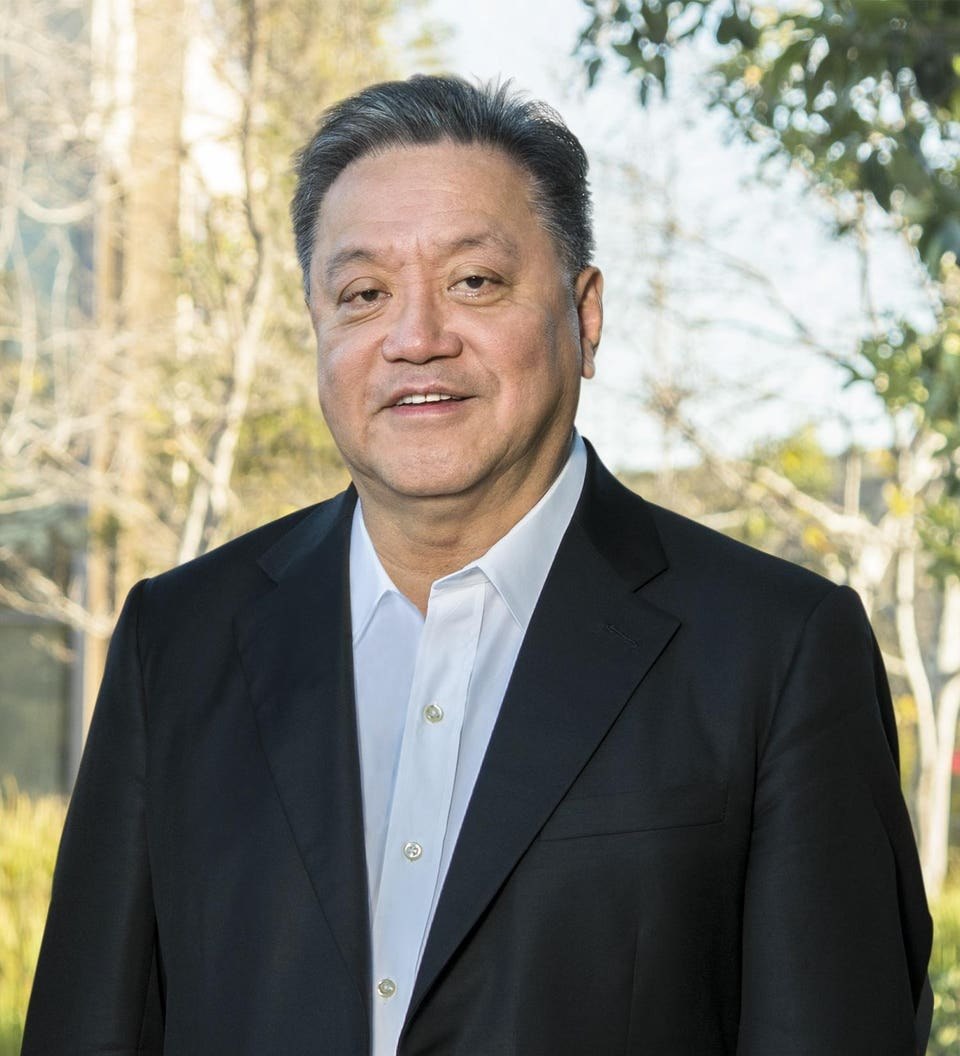
ホック・タンは9月14日にCNBCに出演し、AI収益の野心を引き下げることを拒否した1。
ブロードコムのCEOは、フロンティアモデル(最先端AIモデル)の開発減速を巡る議論にもかかわらず、27会計年度1150億ドル、28年度2300億ドルという目標を維持した。あくまで経営陣の予測だ。株主はもう一つ、気の休まない約束を抱えている。最大約290億ドルの潜在的リスクを伴う顧客リース保証である1,2。
その複雑さは単純だ。ブロードコムは顧客がAIコストを下げるのを支援して収益を得ている。同時に、顧客の機器調達を資金面でも支えている。株主はチップの商業的優位性と、販売に伴う財務上の義務の両方を評価する必要がある。
AI、売上増加分の大半を占める
ブロードコムが9月2日に発表した決算によれば、四半期売上高は295億9100万ドルで、このうち167億ドルがカスタムアクセラレータとネットワーキングを含むAI半導体から生まれた。前年同期は売上高159億5200万ドル、AI半導体52億ドル。差額で計算すると、売上増加分の約84%をAIが占めた4,5。
Data
| Value | |
|---|---|
| 25年度第3四半期 | $5.2B |
| 26年度第3四半期 | $16.7B |
買い手への融資は、信用判断を製品の一部にする。
ブロードコムのフリーキャッシュフローは、5億3200万ドルの設備投資を差し引き、社全体で136億6500万ドル。売上高の約46%に達した。当面のキャッシュ創出力は大きい。ただ、新たな融資アレンジメントのライフサイクル全体としての採算性はまだ立証されていない4。
この区別が投資上の核心的な問いだ。急速に成長するサプライヤーは、優れた当期キャッシュフローを生み出しながら、コストが後になって初めて表面化する義務を負い続けることがある。問われるべきは、追加的な利益が株主にとってそうした義務を十分に補償できるかどうかだ。
城塁(モート)は実務的連携にある
OpenAIのハラペーニョチップが、ブロードコムの存在意義を物語る。OpenAIは6月24日の発表で、モデルとサービングシステムを中心にアーキテクチャを設計し、ブロードコムがシリコン実装とネットワーキングを担ったと説明した。顧客がワークロードを理解し、ブロードコムがその知見を量産可能なハードウェアに落としむ構図だ6。
この関係は置き換えが難しい。エンジニアリング上の判断が相互に結びついているからだ。メモリ転送、ソフトウェア、ネットワーキング、チップ設計が一体で動く必要がある。競合部品を採用すると完成系の統合が遅れるなら、部品単体では不十分だ。ブロードコムの最も強固な守りは、個々のコンポーネントではなく、反復する開発サイクルと成功したデプロイメントにおける役割から生まれる。
OpenAIの8月25日のテストでは、3つの公開モデルでワット当たりのスループットが改善したと報告された。ただ、生産認定とソフトウェアの準備は継続中で、初回デプロイメントは年末を予定している。動作するシリコンは意味のある証拠だが、規模を伴った採算の取れた運用は別個のマイルストーンである7。
顧客は選択肢も確保している。マーベルの8月19日の提出書類によれば、グーグルとの提携が拡大し、TPUエコシステム向けの推論アクセラレータやコントローラーを含むカスタムチップをカバーする。ブロードコムが既存の設計を失ったことを意味するものではない。ただし、カスタムコンピューティングを拡大しつつ追加のサプライヤーを育成できる余地が顧客にあることは明らかだ8。
融資支援、顧客リスクをブロードコムに還流させる
6月、アポロはブラックストーンや銀行とともに、ブロードコムのAI XPVプラットフォーム向けに350億ドルの初期融資ソリューションを発表した。この融資は複数年にわたる実行スケジュールを通じ、アンソロピックの1ギガワット超の容量を支える。あくまで融資枠であり、ブロードコムの売上高350億ドルではない9。
ブロードコムの6月の提出書類は、5年間の顧客リースに対する支援を明らかにした。ラックが導入されればエクスポージャーは拡大し、リース支払いが入れば縮小する。9月の提出書類では、全ラック導入後の最大潜在負債を約290億ドル(割引前)と特定している。8月2日の時点で、保証の公正価値は重要性がなく、支払いは発生していなかった3,2。
Data
| Value | |
|---|---|
| 保証の最大負債 | $29B |
| 過去4四半期FCF | $39.4B |
デフォルト発生後のエクスポージャーは、保証対象リース残高の85%とラック売却収益との差額に左右される。リースの引受けや条件付き固定価格での再販といった他の救済手段もある。最大額は流動負債でも予想損失でもない2。
経済面での懸念は、返済圧力と機器価値の低下が同時に訪れることだ。AI顧客の経済性が悪化すれば、他の買い手も同世代ハードウェアの値下げを求める可能性がある。回収手段が最も必要な局面で、その源泉が弱まることになる。これはリスクのメカニズムであり、デフォルトが近づいている証拠ではない。
グーグルの4月22日の発表が、この緊張を具体的に示す。TPU 8iがアイアンウッドに比べ、1ドル当たりの推論性能で最大80%優れていると主張した。急速な性能向上は需要を刺激しつつ、古い機器のリース採算を圧迫する可能性がある。グーグルの主張は再販価格を確定するものではなく、古いチップが使用不能になることを証明するものでもない10。
トレーニング減速にも耐える、最も強力な強気シナリオ
タンの9月14日の擁護は推論──学習済みモデルを使って業務を遂行すること──に焦点を当てた。より高性能なフロンティアモデルのリリースが遅れても、企業が既存モデルのサービングを自動的に止めるわけではない。同等の速さのトレーニング競争がなくても、利用の拡大は容量の追加を必要としうる1。
この議論には裏付けがある。アンソロピックは5月28日の資金調達発表で、年率換算売上高が同月上旬に470億ドルを超えたとし、650億ドルの資金調達ラウンドも開示した。いずれも会社側の主張であり、年率換算は実現した年間売上高でも利益でもない。それでも、相当な売上を持ち資金調達手段を有する顧客の存在を示している11。
アマゾンは4月、AWS上で10万超の顧客がClaudeを利用していると別途発表した。アンソロピック向けのTrainium追加容量も公表した。有用なAIへの需要は実在しうるが、支出は競合するハードウェアプラットフォームに分散する12。
融資支援も競争の一部になりつつある。AMDは7月、アンソロピックの予定デプロイメントと最大50億ドルの将来株式投資を組み合わせた契約を結んだ。エヌビディアの3月のマーベルとの提携も、カスタムチップシステムでの役割を狙うものだ。ブロードコムはエンジニアリング、商取引条件、資金支援の各面で顧客のインフラ予算をめぐって競合している13,14。
強気シナリオには信憑性がある。融資がボトルネックを解消し、デプロイメントが拡大し、顧客は拡大するビジネスから返済する。ただし、ブロードコムが負うリスクを価格に織り込む必要がなくなるわけではない。
株価344.72ドルがすでに織り込むもの
AVGOは9月14日に344.72ドルで引けた。8月28日時点の発行済株式数約47億7400万株を使うと、株式時価総額は約1兆6460億ドルとなる。株式数の基準日がやや古い分、これは時価総額のスナップショットであり、正確な現時点の数字ではない15,2。
過去4四半期のフリーキャッシュフローは394億300万ドルで、時価総額は実際のキャッシュ創出額の約42倍に相当する16,2。
直近四半期のフリーキャッシュフローを年率換算すると546億6000万ドル。推定株式時価総額はその約30倍で、キャッシュフロー利回り3.3%に相当する。これは過去の年間キャッシュフローでも予測でもなく、直近四半期と同水準が4四半期続くと仮定したものだ。株式報酬や将来の保証支払いはオーナーコスト調整の対象外としている4。
単純な感度分析が、成長だけでは不十分な理由を示す。年間キャッシュフローがその水準から25%増加しても、投資家の評価倍率が25倍に低下すれば、株式時価総額は配当前・株式数一定で約4%の増加にとどまる。これらは説明のための仮定であり、株価目標ではない。評価倍率の低下が業績改善の多くを相殺しうる。
売上目標を株主還元と結びつける前に超えるべきハードルは、1株当たりの持続的なキャッシュ創出だ。事業の信頼性は築かれた。ただ、時価総額は今後も継続的な実績を前提としている。
タンが次に示すべきもの
次に開示すべきは、チップ出荷と顧客デプロイメント、キャッシュ回収、そして残存する融資エクスポージャーの結びつきだ。ハラペーニョの量産開始、ラック導入に伴う実際の保証残高、そして今後の取引が同様あるいはより大きな支援を要するかどうか。
1株当たりキャッシュは売上高と同様の注目に値する。ブロードコムが野心的な売上目標を達成しても、融資エクスポージャーがそれを補う利益よりも速く拡大すれば、株主は魅力の薄い取引を抱えることになる。
タンは需要予測を守り抜いた。次の試練は、その実現にブロードコムがどれだけのリスクを背負うかだ。
How this brief was made
01Gathered & sourced231 channels · 2,221 articles▾
Agents swept 231 channels and ingested 2,221 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 26 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 26 live data feeds reconciling the figures and charts.
- 1CNBC interview with Hock Tan, Sep 14 2026 (Tan defends the $115B fiscal 2027 and $230B fiscal 2028 AI revenue targets against the frontier-slowdown debate; a reproduction exists elsewhere and counts as the same report, not a second source).
- 2Broadcom Form 10-Q for the quarter ended Aug 2, filed Sep 10 2026 (primary issuer filing, unaudited: the roughly $29B maximum backstop exposure, the 85%-of-outstanding-lease-amount default mechanic, approximately 4.774 billion shares outstanding at Aug 28, and nine months of cash flow).
- 3Broadcom Form 10-Q for the quarter ended May 3, filed around Jun 9 2026 (primary issuer filing: the original disclosure of five-year customer-lease backstop support, before the September update quantified the maximum exposure).
- 4Broadcom third-quarter fiscal 2026 results, Sep 2 2026 (company-reported, unaudited: $29.591B revenue including $16.7B AI semiconductor revenue, and $13.665B free cash flow after $532M of capital spending).
- 5Broadcom third-quarter fiscal 2025 results, Sep 4 2025 (company-reported, unaudited prior-year comparison: $15.952B revenue including $5.2B AI semiconductor revenue).
- 6OpenAI's Jalapeño chip announcement, Jun 24 2026 (primary customer and partner account of the engineering split: OpenAI on architecture and serving systems, Broadcom on silicon implementation and networking).
- 7OpenAI's Jalapeño first results, Aug 25 2026 (company-tested throughput-per-watt results across three public models; production qualification and software preparation remained prospective, with initial deployment planned by year-end).
- 8Marvell Form 8-K, Aug 19 2026 (primary competitor filing describing an expanded Google partnership across custom chips in the TPU ecosystem, including inference accelerators and controllers).
- 9Apollo's announcement of a $35B capital solution for Broadcom's AI XPV platform, Jun 9 2026 (primary financing participant account, alongside Blackstone and banks, supporting more than one gigawatt of Anthropic capacity on a multiyear draw schedule).
- 10Google's TPU 8t and TPU 8i technical explanation, Apr 22 2026 (vendor performance claim of up to 80% better inference performance per dollar than Ironwood; a hardware-economics claim, not an independent resale valuation).
- 11Anthropic's Series H financing announcement, May 28 2026 (company-reported: annualized revenue run rate exceeding $47B earlier that month and a $65B funding round; run rate is neither realized annual revenue nor profit).
- 12Amazon's announcement of additional Anthropic investment and Trainium capacity, Apr 20 2026 (primary cloud-provider account: more than 100,000 customers running Claude on AWS).
- 13AMD's strategic partnership announcement with Anthropic, Jul 22 2026 (primary competitor account: planned deployment of up to 2 gigawatts of AMD Instinct MI450-series GPUs, paired with up to $5B of future equity investment).
- 14Nvidia's announcement of Marvell joining the NVLink Fusion ecosystem, Mar 31 2026 (primary competitor account of a custom-chip systems partnership; not a measured share gain against Broadcom).
- 15Stock Analysis historical prices for AVGO, Sep 14 2026 close (market data: $344.72, cross-checked against Google Finance's live quote).
- 16Broadcom fourth-quarter and fiscal-year 2025 results, Dec 11 2025 (company-reported, unaudited prior fourth-quarter free cash flow, combined with the September 10-Q's latest nine months for the trailing four-quarter calculation).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


