Broadcom sustenta seu boom de IA com uma promessa de US$ 29 bilhões
Hock Tan defendeu na CNBC as metas de receita de IA da Broadcom e não deu mostras de recuo no debate sobre a desaceleração. Os acionistas carregam também uma promessa mais silenciosa: uma garantia (backstop) de arrendamentos a clientes que pode chegar a US$ 29 bilhões, se um dia for acionada.
 Vincent Jiang · 6 min read
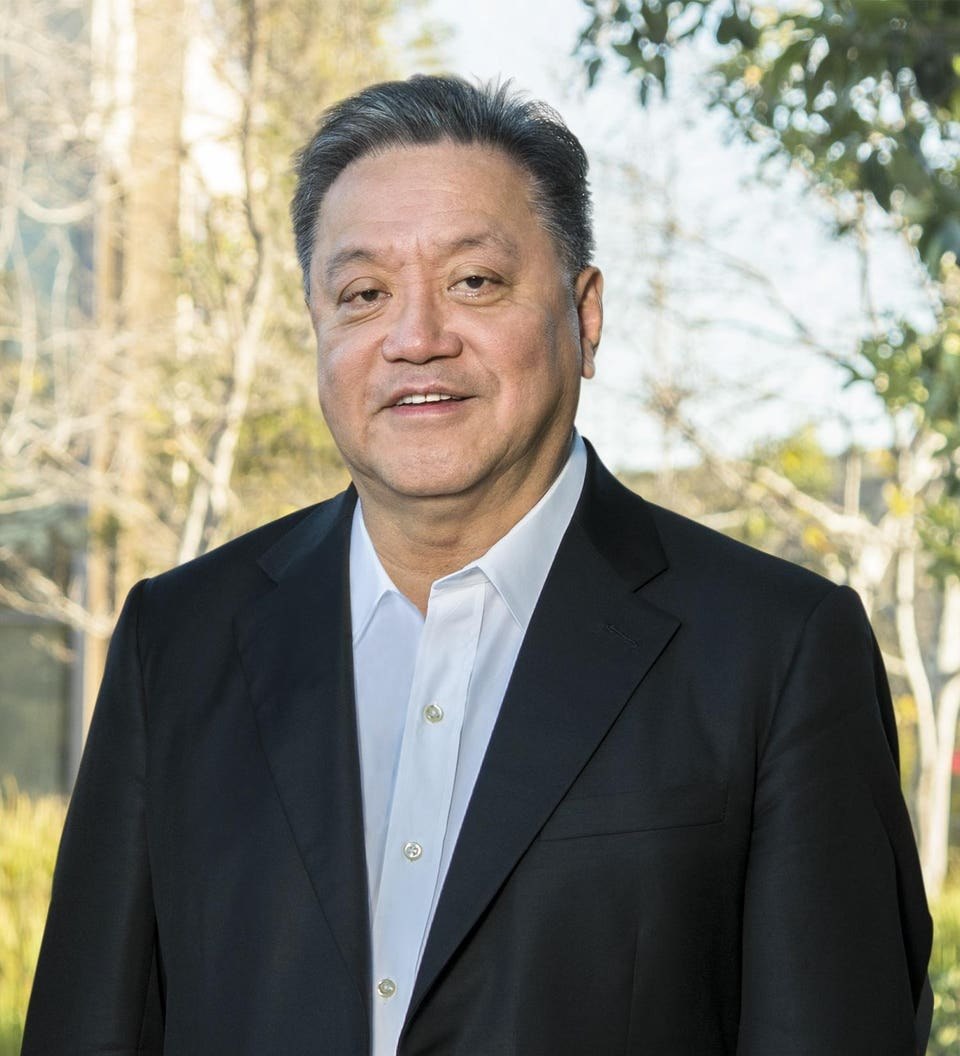
Hock Tan foi à CNBC em 14 de setembro e se recusou a reduzir suas ambições de receita com IA.1
O CEO da Broadcom reafirmou as metas de US$ 115 bilhões para o ano fiscal de 2027 e US$ 230 bilhões para 2028, apesar do debate sobre a desaceleração do desenvolvimento de modelos de fronteira. Trata-se de previsões da gestão. Os acionistas também carregam uma promessa menos confortável: uma garantia de arrendamentos a clientes com exposição máxima potencial de cerca de US$ 29 bilhões.1,2
A complicação é simples. A Broadcom ganha dinheiro ajudando clientes a baratear a IA. Também ajuda a financiar o acesso deles aos equipamentos. O acionista precisa, portanto, avaliar tanto a vantagem comercial dos chips quanto as obrigações financeiras que vêm anexadas à sua venda.
A IA domina o crescimento da receita
Os resultados divulgados em 2 de setembro mostraram receita trimestral de US$ 29,591 bilhões, incluindo US$ 16,7 bilhões de semicondutores para IA: aceleradores personalizados e networking. Um ano antes, os números equivalentes eram US$ 15,952 bilhões e US$ 5,2 bilhões. Por subtração, a IA respondeu por cerca de 84% do aumento da receita.4,5
Data
| Value | |
|---|---|
| 3T AF2025 | $5.2B |
| 3T AF2026 | $16.7B |
Financiar o comprador torna o juízo de crédito parte do produto.
A Broadcom reportou US$ 13,665 bilhões de fluxo de caixa livre em toda a companhia, depois de US$ 532 milhões de investimentos de capital — cerca de 46% das vendas. A geração atual de caixa é robusta; a rentabilidade ao longo da vida dos novos esquemas de financiamento segue sem comprovação.4
Essa distinção é a pergunta de investimento. Um fornecedor em crescimento rápido pode gerar excelente caixa no presente enquanto assume obrigações cujo custo só fica visível depois. O teste relevante é saber se o lucro incremental remunera adequadamente os acionistas por essas obrigações.
O fosso competitivo é o relacionamento de trabalho
O chip Jalapeño, da OpenAI, explica por que a Broadcom importa. No anúncio de 24 de junho, a OpenAI descreveu uma arquitetura desenhada em torno de seus modelos e de seus sistemas de atendimento (serving), com a Broadcom encarregada da implementação em silício e do networking. O cliente entende a carga de trabalho; a Broadcom ajuda a transformar esse conhecimento em hardware produzível.6
Essa relação pode ser difícil de substituir porque as decisões de engenharia estão interligadas. Movimentação de memória, software, rede e projeto do chip precisam funcionar em conjunto. Um componente concorrente não basta se adotá-lo atrasar o sistema completo. A inferência: a proteção mais forte da Broadcom vem de seu papel em ciclos repetidos de desenvolvimento e implantações bem-sucedidas — e não de nenhum componente isolado.
Os testes da OpenAI divulgados em 25 de agosto apontaram melhor vazão (throughput) por watt em três modelos públicos. A qualificação para produção e a preparação de software, porém, continuavam em curso, com implantação inicial planejada para o fim do ano. Silício funcionando é evidência relevante; operação lucrativa em escala continua sendo outra etapa.7
Os clientes também preservam alternativas. Um documento da Marvell de 19 de agosto descreve uma parceria ampliada com o Google cobrindo chips personalizados em torno do ecossistema TPU, incluindo aceleradores de inferência e controladores. O texto não prova que a Broadcom perdeu um design existente. Prova, sim, que os clientes podem cultivar fornecedores adicionais enquanto expandem a computação personalizada.8
O financiamento devolve o risco do cliente à Broadcom
Em junho, a Apollo anunciou, ao lado da Blackstone e de bancos, uma solução inicial de financiamento de US$ 35 bilhões para a plataforma de IA XPV da Broadcom. O financiamento apoia mais de um gigawatt de capacidade para a Anthropic, por um cronograma de saques ao longo de vários anos. Trata-se de capacidade de financiamento, não de US$ 35 bilhões de receita da Broadcom.9
O documento de junho da Broadcom revelou apoio a arrendamentos de clientes de cinco anos. A exposição sobe à medida que os racks são implantados e cai com a chegada das parcelas. O documento de setembro especifica cerca de US$ 29 bilhões de passivo potencial máximo depois da implantação de todos os racks, valor não descontado. Em 2 de agosto, o valor justo da garantia era imaterial e nenhum pagamento havia sido feito.3,2
Data
| Value | |
|---|---|
| Passivo máximo da garantia | $29B |
| FCL dos últimos 4 trimestres | $39.4B |
Depois de uma inadimplência, a exposição depende da diferença entre 85% dos valores em aberto dos arrendamentos cobertos e o valor arrecadado com a venda dos racks. Outras alternativas incluem assumir os arrendamentos e a revenda condicional a preço fixo. O máximo não é dívida corrente nem perda esperada.2
A preocupação econômica é que o aperto de pagamento e o enfraquecimento do valor dos equipamentos possam chegar juntos. Se a economia de um cliente de IA se deteriorar, outros compradores também podem exigir preços menores pela mesma geração de hardware. Isso enfraqueceria uma fonte de recuperação justamente quando ela importa. É um mecanismo de risco, não uma evidência de que uma inadimplência se aproxima.
O anúncio do Google de 22 de abril torna a tensão concreta. A empresa afirma que seu TPU 8i entrega até 80% mais desempenho de inferência por dólar que o Ironwood. Melhoras mais rápidas podem estimular a demanda e, ao mesmo tempo, pressionar a economia do aluguel dos equipamentos antigos. A afirmação do Google não estabelece um preço de revenda nem prova que os chips antigos fiquem inutilizáveis.10
A tese otimista mais forte sobrevive à desaceleração do treinamento
A defesa de Tan em 14 de setembro centrou-se na inferência: usar modelos já treinados para executar tarefas. Uma desaceleração no lançamento de modelos de fronteira mais capazes não pararia automaticamente as empresas de servir os existentes. Mais uso pode exigir mais capacidade mesmo sem uma corrida de treinamento igualmente rápida.1
Há evidência comercial por trás desse argumento. O anúncio de financiamento da Anthropic de 28 de maio informou que sua receita anualizada (run rate) havia superado US$ 47 bilhões no início daquele mês e revelou uma rodada de captação de US$ 65 bilhões. São afirmações da companhia, e run rate não é receita anual realizada nem lucro. Ainda assim, mostram um cliente com vendas expressivas e acesso a capital.11
A Amazon, por sua vez, disse em abril que mais de 100 mil clientes já rodavam o Claude na AWS. A companhia também anunciou capacidade adicional de Trainium para a Anthropic. A demanda por IA útil pode, portanto, ser real enquanto o gasto se reparte entre plataformas de hardware rivais.12
O apoio de financiamento está virando parte dessa competição. O acordo de julho da AMD combinou implantações planejadas da Anthropic com até US$ 5 bilhões de investimento futuro em ações. A parceria da Nvidia com a Marvell, anunciada em março, também buscou espaço em sistemas de chips personalizados. A Broadcom disputa o orçamento de infraestrutura do cliente em engenharia, condições comerciais e apoio de capital.13,14
A tese otimista é plausível: o financiamento remove um gargalo, as implantações crescem e os clientes pagam com negócios em expansão. Isso não elimina a necessidade de precificar o risco que a Broadcom retém.
O que US$ 344,72 já exige
As ações AVGO fecharam a US$ 344,72 em 14 de setembro. Aplicando cerca de 4,774 bilhões de ações em circulação em 28 de agosto, chega-se a um valor de mercado de US$ 1,646 trilhão. Como a data da contagem de ações é anterior, o número é uma fotografia de valuation, não uma capitalização de mercado exata de hoje.15,2
O fluxo de caixa livre dos quatro trimestres anteriores somou US$ 39,403 bilhões, o que coloca esse valuation em cerca de 42 vezes a geração efetiva de caixa.16,2
Anualizado, o fluxo de caixa livre do último trimestre dá US$ 54,66 bilhões. O valor estimado da companhia equivale a cerca de 30 vezes esse ritmo — o que corresponde a um rendimento de caixa de 3,3% (cash-flow yield). Não se trata do caixa anual realizado nem de previsão: o cálculo pressupõe quatro trimestres iguais ao último. Ficam de fora, ainda, num ajuste de custo ao acionista, a remuneração em ações e eventuais pagamentos futuros da garantia.4
Uma simulação de sensibilidade simples mostra por que só o crescimento não basta. Se o caixa anual subisse 25% a partir desse ritmo, mas os investidores pagassem 25 vezes o caixa, o valor da ação cresceria apenas cerca de 4%, antes de dividendos e com número constante de papéis. São premissas ilustrativas, não um preço-alvo. Um múltiplo de valuation menor pode absorver boa parte da melhora operacional.
O critério para tratar as metas de receita como retorno ao acionista deveria ser uma geração de caixa por ação duradoura. O negócio já conquistou credibilidade; o valuation segue exigindo execução contínua.
O que Tan ainda precisa mostrar
As próximas divulgações deveriam amarrar a remessa de chips às implantações dos clientes, aos recebimentos de caixa e à exposição de financiamento retida: a entrada do Jalapeño em produção, o saldo da garantia efetivamente em aberto à medida que os racks forem implantados e se negócios futuros exigirão apoio semelhante ou maior.
O caixa por ação merece a mesma atenção dada à receita. A Broadcom pode cumprir metas de vendas ambiciosas e, ainda assim, entregar aos acionistas um negócio menos atrativo — se a exposição de financiamento crescer mais depressa que os lucros que a compensam.
Tan defendeu a previsão de demanda. O próximo teste é quanto risco a Broadcom terá de carregar para cumpri-la.
How this brief was made
01Gathered & sourced231 channels · 2,221 articles▾
Agents swept 231 channels and ingested 2,221 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 26 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 26 live data feeds reconciling the figures and charts.
- 1CNBC interview with Hock Tan, Sep 14 2026 (Tan defends the $115B fiscal 2027 and $230B fiscal 2028 AI revenue targets against the frontier-slowdown debate; a reproduction exists elsewhere and counts as the same report, not a second source).
- 2Broadcom Form 10-Q for the quarter ended Aug 2, filed Sep 10 2026 (primary issuer filing, unaudited: the roughly $29B maximum backstop exposure, the 85%-of-outstanding-lease-amount default mechanic, approximately 4.774 billion shares outstanding at Aug 28, and nine months of cash flow).
- 3Broadcom Form 10-Q for the quarter ended May 3, filed around Jun 9 2026 (primary issuer filing: the original disclosure of five-year customer-lease backstop support, before the September update quantified the maximum exposure).
- 4Broadcom third-quarter fiscal 2026 results, Sep 2 2026 (company-reported, unaudited: $29.591B revenue including $16.7B AI semiconductor revenue, and $13.665B free cash flow after $532M of capital spending).
- 5Broadcom third-quarter fiscal 2025 results, Sep 4 2025 (company-reported, unaudited prior-year comparison: $15.952B revenue including $5.2B AI semiconductor revenue).
- 6OpenAI's Jalapeño chip announcement, Jun 24 2026 (primary customer and partner account of the engineering split: OpenAI on architecture and serving systems, Broadcom on silicon implementation and networking).
- 7OpenAI's Jalapeño first results, Aug 25 2026 (company-tested throughput-per-watt results across three public models; production qualification and software preparation remained prospective, with initial deployment planned by year-end).
- 8Marvell Form 8-K, Aug 19 2026 (primary competitor filing describing an expanded Google partnership across custom chips in the TPU ecosystem, including inference accelerators and controllers).
- 9Apollo's announcement of a $35B capital solution for Broadcom's AI XPV platform, Jun 9 2026 (primary financing participant account, alongside Blackstone and banks, supporting more than one gigawatt of Anthropic capacity on a multiyear draw schedule).
- 10Google's TPU 8t and TPU 8i technical explanation, Apr 22 2026 (vendor performance claim of up to 80% better inference performance per dollar than Ironwood; a hardware-economics claim, not an independent resale valuation).
- 11Anthropic's Series H financing announcement, May 28 2026 (company-reported: annualized revenue run rate exceeding $47B earlier that month and a $65B funding round; run rate is neither realized annual revenue nor profit).
- 12Amazon's announcement of additional Anthropic investment and Trainium capacity, Apr 20 2026 (primary cloud-provider account: more than 100,000 customers running Claude on AWS).
- 13AMD's strategic partnership announcement with Anthropic, Jul 22 2026 (primary competitor account: planned deployment of up to 2 gigawatts of AMD Instinct MI450-series GPUs, paired with up to $5B of future equity investment).
- 14Nvidia's announcement of Marvell joining the NVLink Fusion ecosystem, Mar 31 2026 (primary competitor account of a custom-chip systems partnership; not a measured share gain against Broadcom).
- 15Stock Analysis historical prices for AVGO, Sep 14 2026 close (market data: $344.72, cross-checked against Google Finance's live quote).
- 16Broadcom fourth-quarter and fiscal-year 2025 results, Dec 11 2025 (company-reported, unaudited prior fourth-quarter free cash flow, combined with the September 10-Q's latest nine months for the trailing four-quarter calculation).
03Reviewed & edited1 human editor▾
One editor read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.


