씨티 '샌디스크 목표가 2100달러' 유지…근거는 마이크론, 정작 회사 가이던스는 반대편
마이크론의 NAND 매출이 전분기 대비 42% 급등한 다음 날 씨티는 샌디스크 매수 의견과 2100달러 목표주가를 유지했다. 이 같은 외삽이 통할지는 10월 29일 실적 발표가 가린다. 가이던스는 성장률을 직전 분기의 3분의 1로 낮춰 잡았고, 7월 마감 분기 영업현금흐름 71억 달러 중 28억 달러는 고객 예치금과 미납 세금이었다.
 Vincent Jiang · 3 min read
마이크론 실적이 되살린 매수 의견
씨티는 10월 1일 샌디스크에 대해 매수 의견과 2100달러 목표주가를 유지했다. 하루 전 마이크론이 사상 최대 실적인 141억 달러 규모의 NAND 분기를 찍어냈기 때문이다 12. 근거는 이렇다. 마이크론의 NAND 매출은 비트 기준 물량이 약 10% 늘고 가격이 30% 가까이 오르면서 전분기 대비 42% 증가했다. 씨티 자신이 세웠던 20% 가격 상승 가정마저 웃도는 수치다. 여기에 2028년까지 공급이 빠듯하리라는 전망이 더해졌다. 애널리스트 아티프 말릭은 데이터센터가 AI 키밸류(KV) 캐시 작업을 더 저렴한 SSD로 넘기고 있다고 짚었다 1.
투자 의견은 실적 발표보다 앞서 나온 것이다. 씨티는 9월 9일에도 같은 2100달러를 재확인했다 3. 샌디스크 주가는 10월 1일 1728달러에 마감했다 1. 회사는 오는 10월 29일 2027 회계연도 1분기 실적을 발표한다 4.
이익률의 주인은 시장이지 회사가 아니다
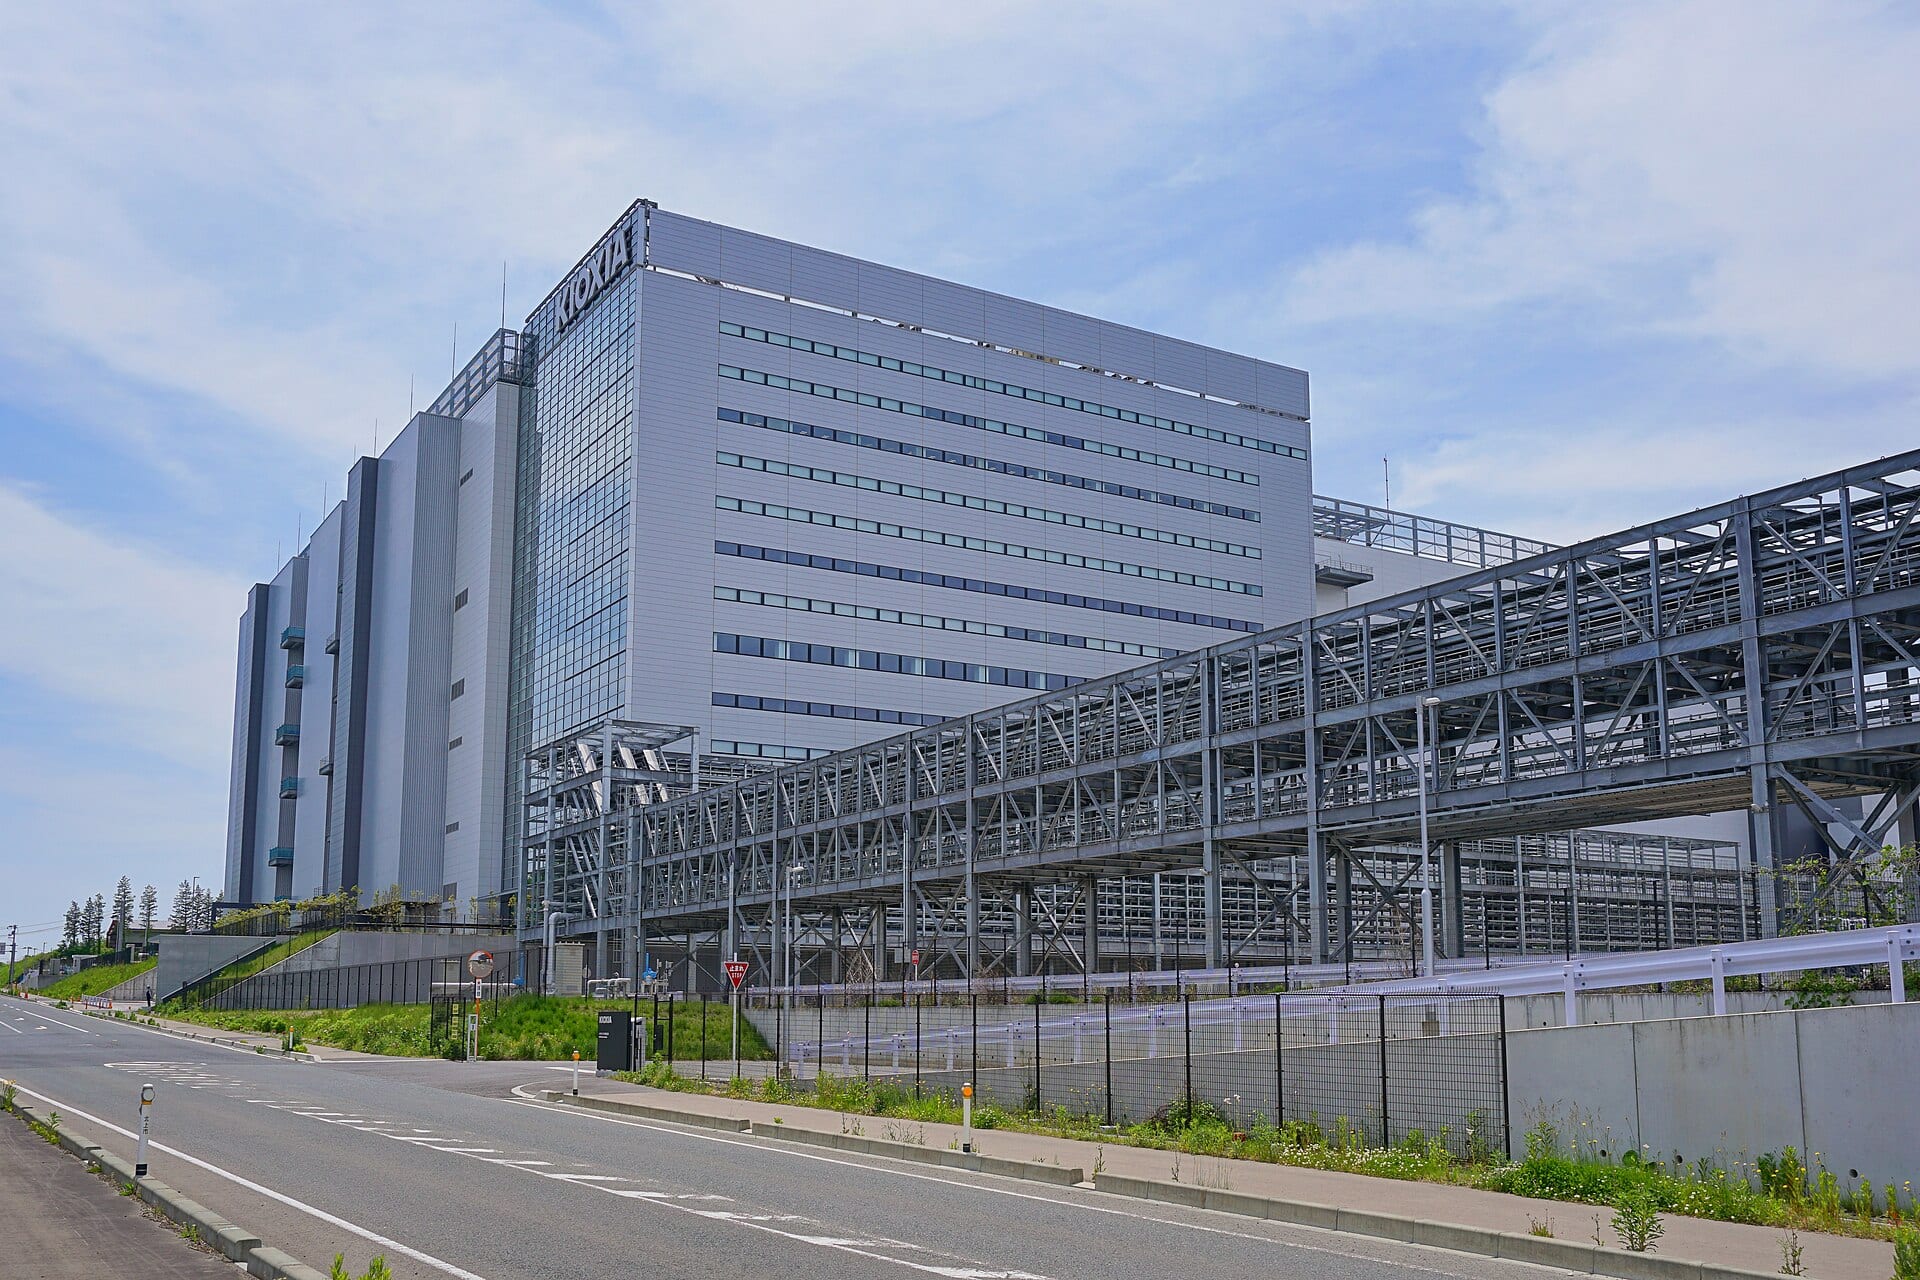
샌디스크는 키오시아와 세운 플래시벤처스(Flash Ventures) 합작법인에서 웨이퍼를 전량 원가에 소폭 마진을 얹은 가격으로 사들인다 5. 계약 가격이 오르면 그만큼이 거의 그대로 매출총이익률로 이어지는 구조다. 이 구조는 지난분기 89억6500만 달러의 매출을 만들어냈다. 전분기 대비 51% 증가했고 매출총이익률은 84.6%였다. 증가분의 3분의 2는 가격이 가져다준 것이다 6. 원가 플러스(cost-plus) 방식 웨이퍼에서 나온 84.6%의 매출총이익률은 샌디스크의 실력을 말하는 게 아니라 NAND 가격을 읽어주는 값이다.
1분기 가이던스는 103억~108억 달러로, 전분기 대비 17.7% 성장을 시사한다. 직전 분기 속도의 3분의 1 수준이다 46. 트렌드포스는 이번 분기 계약 가격이 지난분기 70~75% 오르는 데 이어 10~15% 오를 것으로 전망했다 7. 마이크론은 전체 매출이 31% 늘어난 데 이어 12월 분기 가이던스로 13% 성장을 내놓았다 2. 그리고 고객이 언제든 발을 뺄 수 있는 부문인 컨슈머 매출은 지난분기 32% 줄었다 6.
6개 분기 만에 19억 달러에서 89억7000만 달러로…가이던스가 가리키는 다음 증가율은 51%가 아니라 18%
- 매출
- Estimate
Data
| 매출 | |
|---|---|
| 2025 회계연도 3분기 | $1.7B |
| 2025 회계연도 4분기 | $1.9B |
| 2026 회계연도 1분기 | $2.31B |
| 2026 회계연도 2분기 | $3.03B |
| 2026 회계연도 3분기 | $5.95B |
| 2026 회계연도 4분기 | $8.97B |
| 2027 회계연도 1분기 가이던스 (estimate) | $10.55B ($10.3–10.8B) |
현금의 5분의 2는 남의 돈이었다
4분기 영업현금흐름은 71억2600만 달러였다 6. 그 안에는 뉴 비즈니스 모델(New Business Model·NBM) 계약에 따라 계상된 고객 선급금과 반환 가능 보증금 20억9100만 달러, 그리고 아직 납부하지 않은 법인세 7억3000만 달러가 들어 있다 6. 둘 다 반복되지 않는다. 샌디스크 스스로도 NBM 선급금·보증금 효과 19억3800만 달러를 떼어 내 이 분기의 조정 자유현금흐름을 50억3500만 달러로 계산한다 6.
이번 분기 영업현금흐름 71억 달러 중 28억 달러는 보증금과 미지급 세금
Data
| Part | 2026 회계연도 4분기 영업현금흐름 | Share |
|---|---|---|
| 고객 선급금·반환 가능 보증금 | $2.09B | 29.3% |
| 미지급 법인세 | $0.73B | 10.2% |
| 그 외 영업현금 전체 | $4.31B | 60.5% |
대차대조표에는 아직 납부하지 않은 법인세 12억8600만 달러가 남아 있다 6. 이사회는 4분기에 45억2400만 달러어치를 자사주로 사들인 데 이어 최근 자사주 매입 규모를 155억 달러로 끌어올렸다. 매입 자금은 영업현금흐름에서 나온다 56.
가이던스가 천장이라면 누가 대가를 치르나
애널리스트 평균 추정치는 회사 스스로 제시한 천장보다 높다. 매출 기대치 106억3300만 달러를 기준으로 본 주당순이익(EPS) 기대치는 46.11달러로, 44~46달러 가이던스를 웃돈다 4. 가이던스가 그대로 실현되면 잉여 자금은 자사주 매입과 NBM 고객에게 흘러간다. NBM 고객은 약정 물량 598억 달러를 쥐고 있고 그중 약 19%는 12개월 내 인도가 가능하다 56.
그렇지 못하면 손실은 6월 고점 2354.39달러에서 이미 약 27% 빠진 주식을 쥔 투자자들이 떠안는다 17. 거래 내역에는 최근 3개월간 1억2140만 달러어치 내부자 매도도 기록돼 있다 910. 이 매도가 의심에서 나온 것인지 자산 분산인지는 공시 어디에도 답이 없다. 10월 29일이면 두 줄의 숫자가 논쟁에 종지부를 찍는다. 매출을 108억 달러라는 가이던스 상단과, 매출총이익률을 84.6%와 견줘 보면 된다.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.