铜价逼近纪录高位,格拉斯伯格选矿量仍为事故前的67%:自由港麦克莫兰10月27日发布三季报
上季度,自由港麦克莫兰全公司铜产量为8.3亿磅,预计销量却只有7.5亿磅;格拉斯伯格选矿厂的处理量,仍停留在事故前的三分之二。10月27日的财报将给出答案:逼近纪录高位的铜价,能否撑起仍埋在地下的产量。
 Vincent Jiang · 3 min read
泥浆涌出之后,一年艰难复产
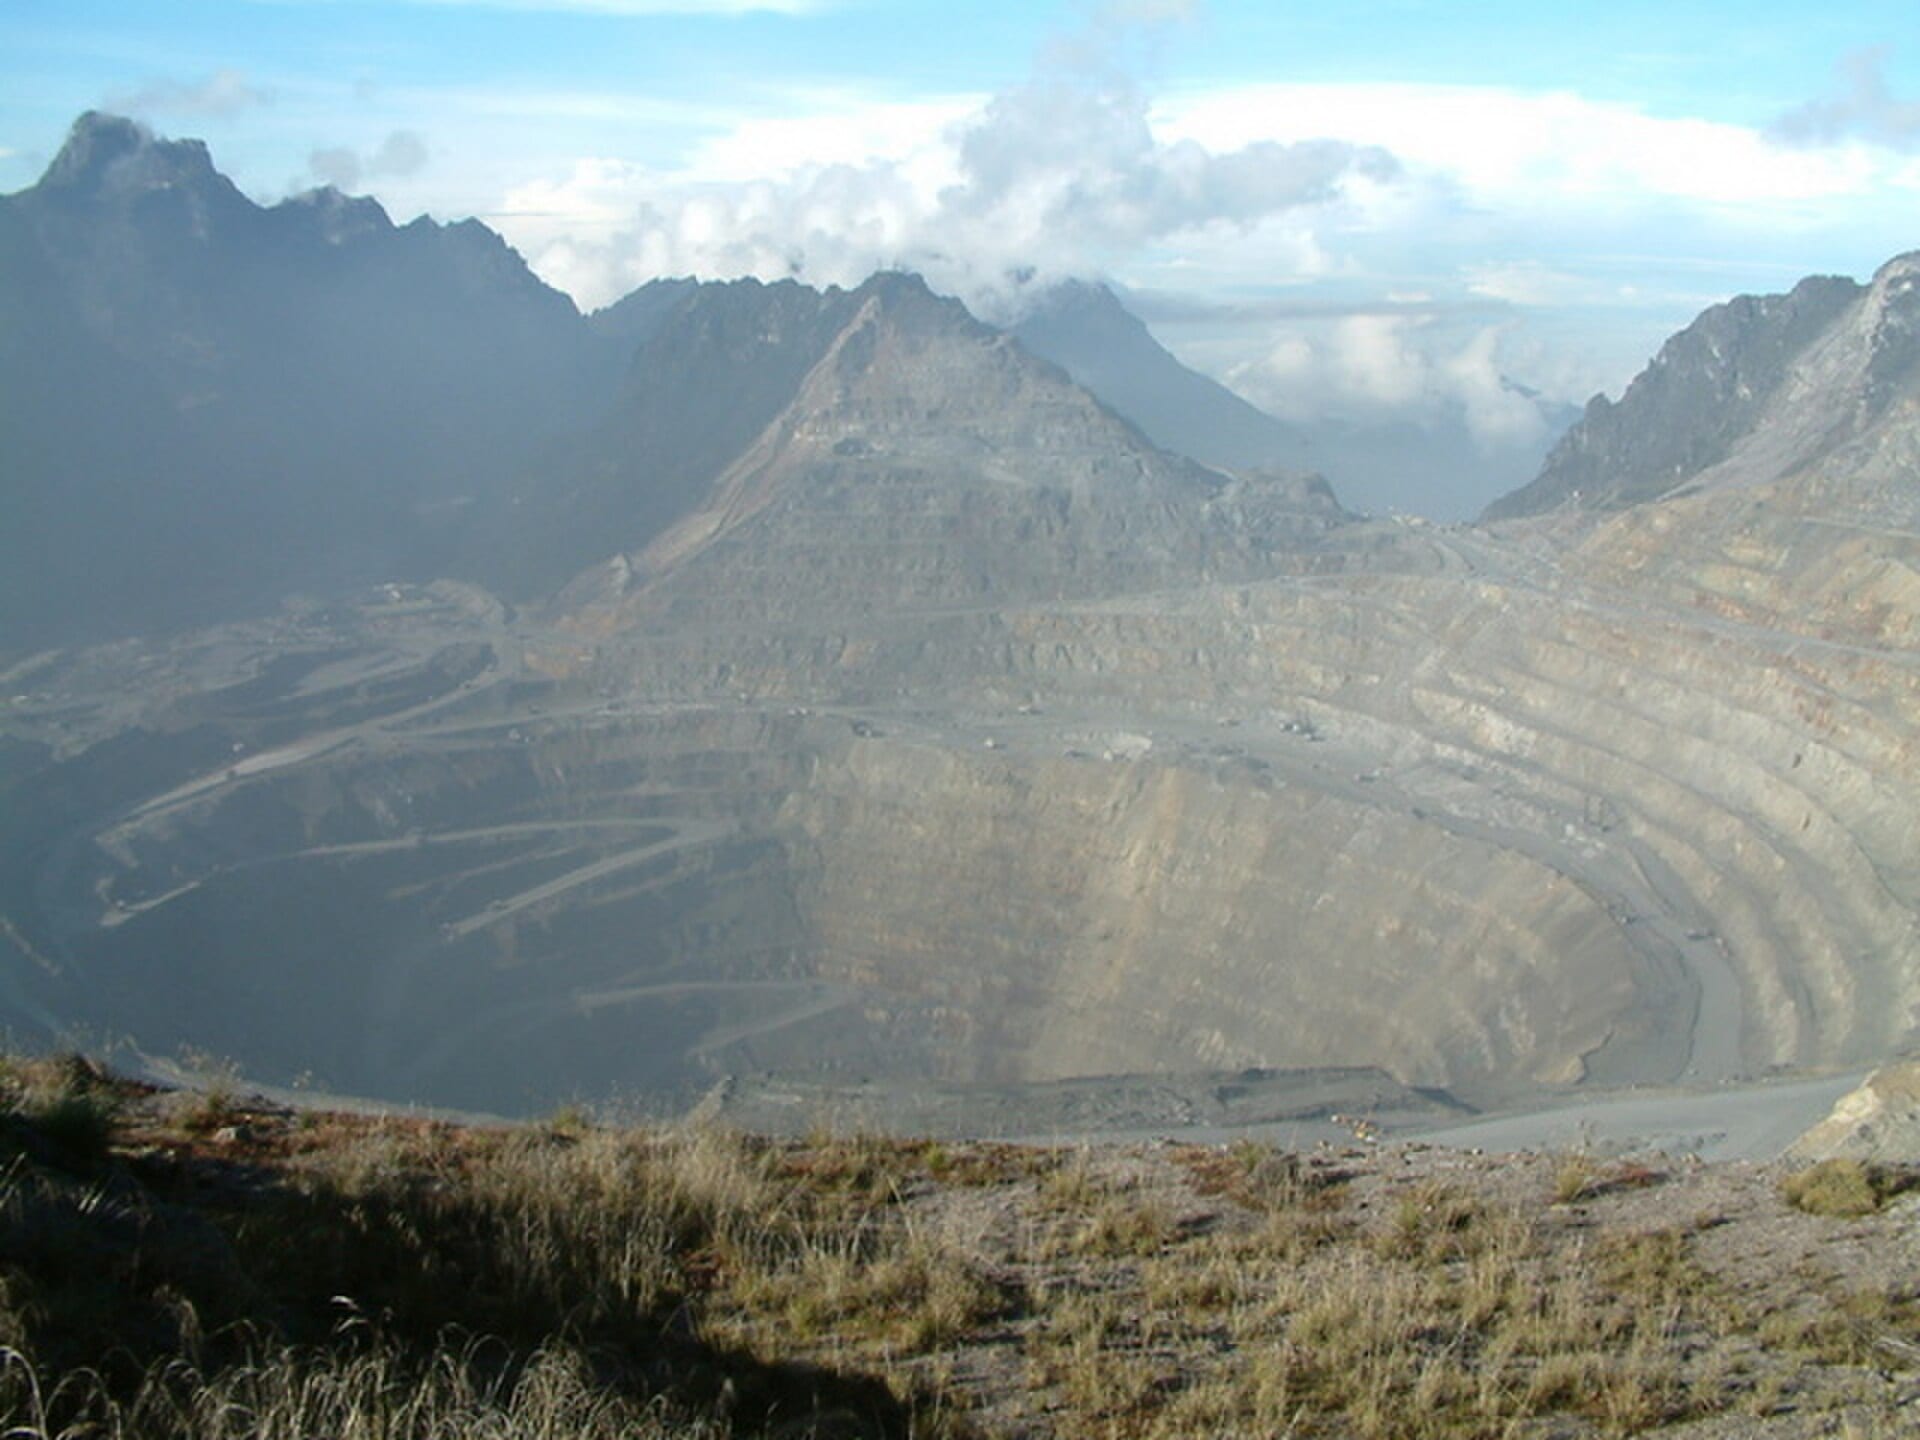
自由港麦克莫兰(Freeport-McMoRan)在印度尼西亚巴布亚的格拉斯伯格(Grasberg)拥有铜金矿区。一年前,这里发生致命的泥浆涌出(mud rush)事故;一年过去,公司仍未走出泥潭。这起2025年9月的事故迫使公司宣布不可抗力——该合同条款可免除未能按期交货的责任,并将2026年铜销量指引从34亿磅下调至31亿磅23。
自由港麦克莫兰总部位于美国凤凰城,是标普500指数成份股。公司将于10月27日美股盘前发布三季度业绩,并于11月2日派发每股7.5美分的季度股息1。上季度,格拉斯伯格选矿厂日均处理矿石14万吨,相当于事故前水平的67%,其中约一半来自正分阶段恢复的矿块崩落(Block Cave)−1.64% — 矿块崩落(Block Cave), down 1.64 percent today地下矿山4。
投行买的是2027年的铜
10月5日,花旗将目标价从66美元上调至84美元,维持“买入”评级,理由是格拉斯伯格的复产进展和铜市前景1。两天后,摩根大通将目标价从77美元上调至92美元,给予“增持”(Overweight)评级,同样属于买入类评级5。10月13日收盘,自由港麦克莫兰市值达1032亿美元,市盈率35.18倍,加拿大的矿业同业泰克资源(Teck Resources)为18.62倍6;10月14日,股价跌至68.97美元7。
这就是投行背书的交易:投资者按今天的价格,买的是要到2027年才能出矿的铜。
投行目标价高悬,股价仍在52周高点之下
Data
| Value | |
|---|---|
| 摩根大通目标价(10月7日) | $92 |
| 花旗目标价(10月5日) | $84 |
| 52周高点 | $80.24 |
| FCX股价(10月14日) | $68.97 |
二季度:铜价替销量顶了班
7月23日披露的二季度财报已经勾勒出这一格局1。实现铜价平均为每磅6.17美元,同比上涨35.9%;铜销量却下滑30.1%,至7.1亿磅6。营收下降7.3%,至70.3亿美元;净利润增长27.5%,至9.84亿美元6。
到了10月,这一格局在全公司范围重演。自由港产出铜8.3亿磅,但预计销量为7.5亿磅4。因部分销量递延至四季度,黄金销量少了6万盎司;单位成本较7月每磅2.00美元的预估高出5%,而实现铜价高于每磅6.50美元4。
营收原地踏步,净利润较2024年年底几乎翻倍
- 营收
- 净利润
Data
| 营收 | 净利润 | |
|---|---|---|
| 2024年三季度 | $6.79 | $0.53 |
| 2024年四季度 | $5.72 | $0.27 |
| 2025年一季度 | $5.73 | $0.35 |
| 2025年二季度 | $7.58 | $0.77 |
| 2025年三季度 | $6.97 | $0.67 |
| 2025年四季度 | $5.63 | $0.41 |
| 2026年一季度 | $6.23 | $0.88 |
| 2026年二季度 | $7.03 | $0.98 |
10月27日财报要回答什么?
这份财报必须表明,接近纪录高位的铜价既能覆盖成本攀升,也能覆盖全公司产量与预期发运量之间8000万磅的缺口。
多头逻辑的关键在于时点:递延的黄金销量将于四季度兑现;按指引,选矿厂将在2027年年中恢复至产能的80%,并在2027年年底达到满负荷4。公司此前已指引,下半年销量将比上半年高出20%以上3。
空头逻辑是:这轮铜价涨势是一场政策交易。纽约商品交易所Comex的铜期货9月9日曾以每磅6.89美元结算,创下纪录,随后在10月14日回落:美国通胀数据重新推高了加息概率,全球最大铜矿埃斯康迪达(Escondida)又接近达成劳资协议8。麦格理(Macquarie)测算,随着格拉斯伯格等矿山产能爬坡,2027年起铜市场每年过剩将超过70万吨8。
官方数据显示铜市场供需接近平衡,交易所库存已升至2003年以来的最高水平,而华盛顿方面仍未决定是否自1月1日起对精炼铜进口征税9。持股者等于同时押注两台时钟:一台是格拉斯伯格的产能爬坡,要到2027年年底才能完成;另一台是关税决定,1月1日见分晓。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.