Credo double ses ventes. Reste à les convertir en cash.
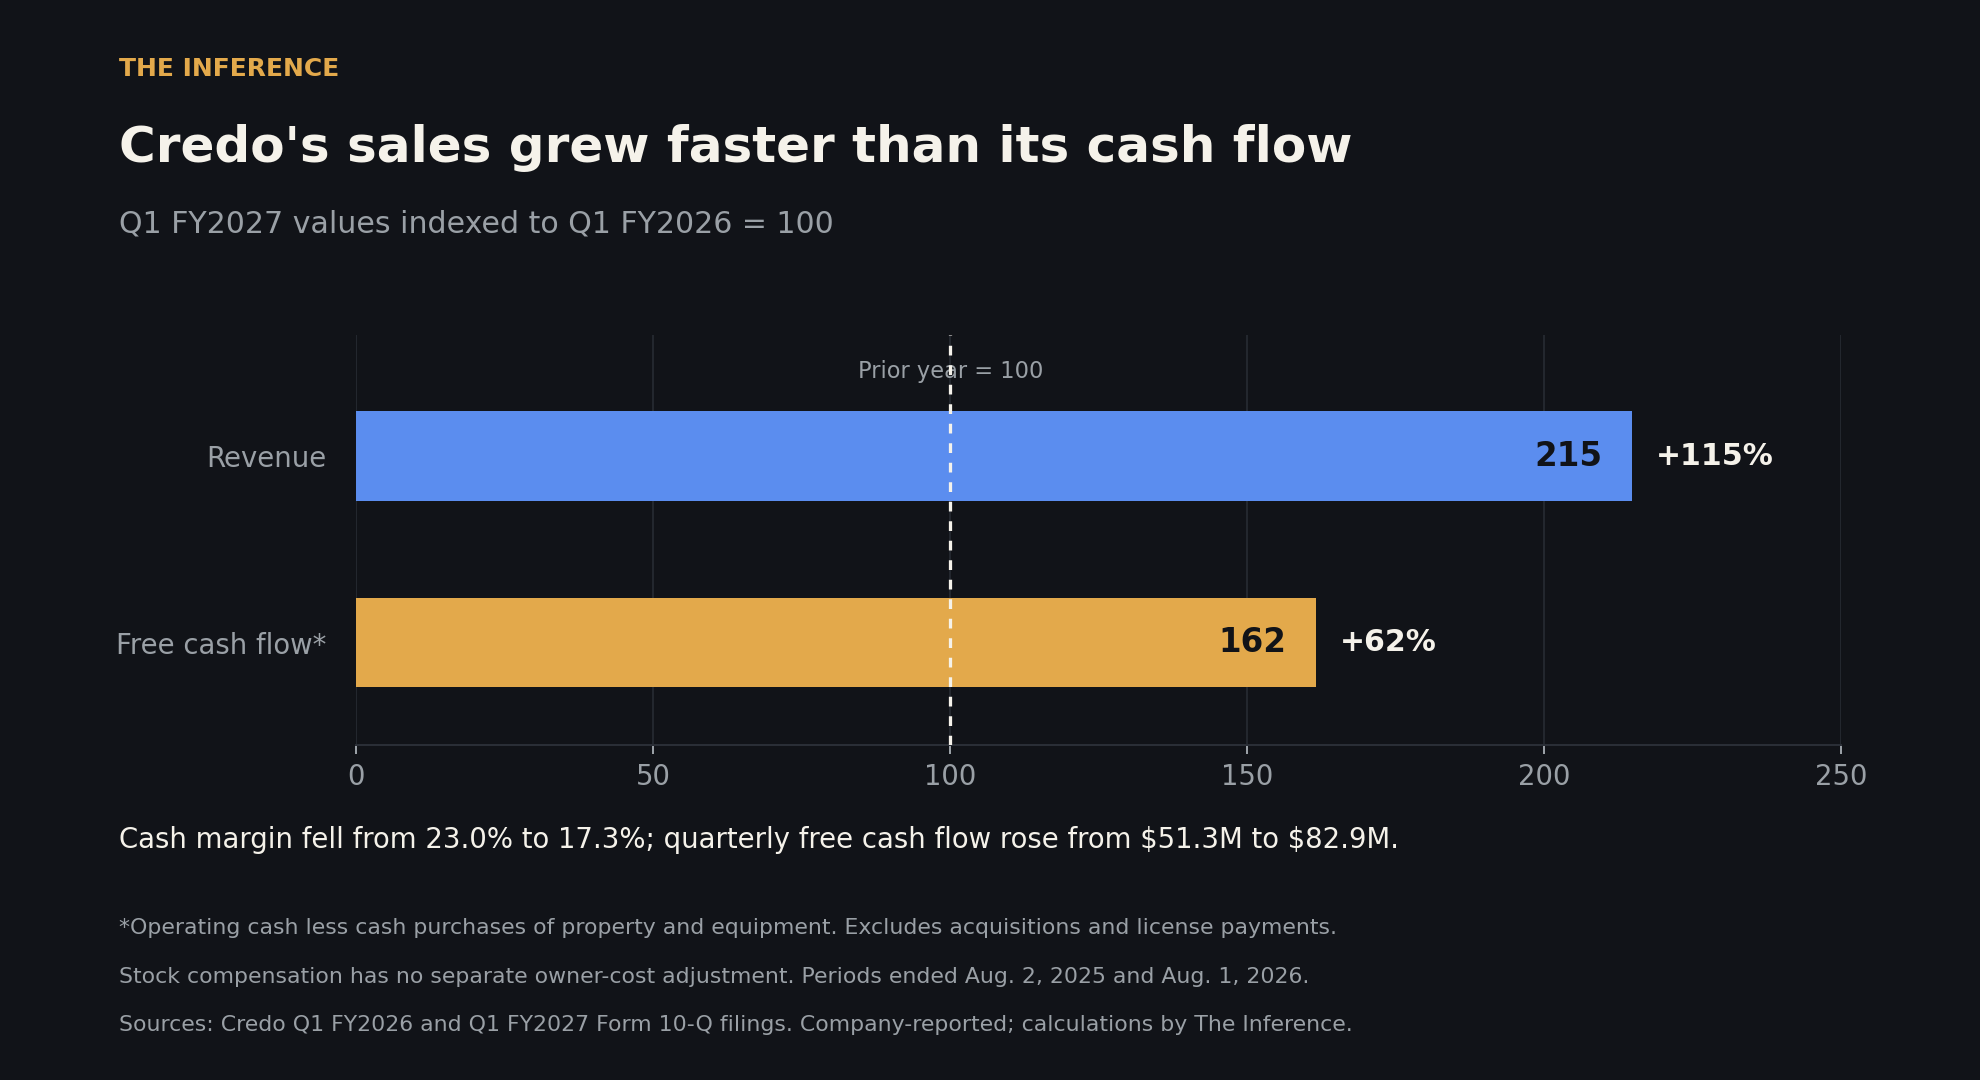
Le chiffre d'affaires trimestriel a bondi de 115 %, à 479 millions de dollars. La marge de trésorerie est passée de 23,0 % à 17,3 %, et quatre clients en représentent 84 %.
 Vincent Jiang · 6 min read
Le câble protège ce qui coûte plus cher
Bill Brennan a profité de la publication des résultats de Credo, le 1er septembre, pour décrire un portefeuille de connectivité allant du millimètre au kilomètre. Cette ambition s'adosse à des chiffres : le chiffre d'affaires trimestriel a atteint 479 millions de dollars, en hausse de 115 % sur un an.1 Son défi : transformer cette expansion en rendements durables alors que les clients ne cessent de repenser les connexions au sein des systèmes d'IA.
Credo détient une position de choix dans l'infrastructure de l'IA. À sa valorisation actuelle, toutefois, posséder un produit indispensable n'est qu'un début. Les investisseurs attendent des preuves que l'entreprise peut conserver suffisamment de profit par connexion et convertir ce profit en cash par action.
La logique économique commence par les machines situées aux deux extrémités de la connexion. Les ingénieurs de Meta expliquent qu'en entraînement synchronisé, un seul GPU à la traîne peut bloquer un cluster entier. Les pannes imposent en outre des coûts de point de contrôle et de redémarrage. Ces explications décrivent pourquoi la fiabilité compte ; elles ne font pas de Meta un client déclaré de Credo.2
Un câble électrique actif (AEC, pour active electrical cable) utilise des puces pour restaurer un signal dégradé. Cela étend la portée utile du cuivre au-delà de ce que permettent les câbles passifs, moins gourmands en énergie mais offrant moins de correction du signal. L'arbitrage prend davantage de poids à mesure que les vitesses de transmission augmentent.3,4
Credo est donc en concurrence sur le coût nécessaire pour maintenir un système productif. Une connexion un peu moins chère est une mauvaise affaire si elle provoque assez d'interruptions pour immobiliser des accélérateurs coûteux.
Les preuves ne se limitent pas au marketing de Credo : un guide de déploiement d'Arista et Broadcom inclut un AEC Credo de sept mètres parmi ses options préqualifiées. Une qualification donne aux clients une raison de continuer à acheter un composant familier, même si ce guide recense aussi des alternatives.5
La connexion la moins chère est celle qui maintient les machines coûteuses en fonctionnement.
La croissance devance la conversion en cash
Pour le trimestre clos le 1er août, un flux de trésorerie opérationnel de 90,2 millions de dollars, moins 7,3 millions de dollars d'acquisitions d'immobilisations corporelles, a donné 82,9 millions de dollars de free cash-flow classique, soit 17,3 % du chiffre d'affaires.6
Un an plus tôt, la marge comparable s'élevait à 23,0 %. La génération de cash a augmenté, mais nettement moins vite que les ventes. Il s'agit de nos calculs, établis à partir des deux périodes selon la même définition.7
Le besoin en fonds de roulement explique une bonne partie de cet écart. Il a absorbé 151,3 millions de dollars, dont 61,5 millions pour les stocks et 54,5 millions pour les créances clients. La direction impute la hausse des stocks au carnet de commandes restant à livrer et à la montée en cadence de nouveaux produits. Des acomptes versés pour réserver des capacités de production ont également mobilisé du cash. Ces engagements peuvent soutenir les livraisons à venir ; ils ne sont pas la preuve que les clients ont cessé de payer.6
Reste qu'un concepteur de puces peut externaliser sa fabrication et demeurer exposé au coût de préparation de la production. Si les stocks se convertissent en livraisons puis en encaissements, la marge de trésorerie peut se redresser. Si les calendriers de déploiement glissent, Credo supporte ce coût de préparation plus longtemps. Les prochains trimestres devraient permettre de distinguer une expansion productive d'un besoin de cash durablement plus lourd.
Quatre clients structurent l'économie du modèle
Quatre clients finaux ont représenté 84 % du chiffre d'affaires trimestriel, avec des parts individuelles de 33 %, 28 %, 13 % et 10 %. Ces chiffres portent sur les clients finaux, à distinguer des intermédiaires qui passent commande.6
Cette concentration éclaire à la fois l'opportunité et la vulnérabilité. Remporter une grande plateforme peut générer des volumes énormes. Le même client peut différer un déploiement, exiger de meilleurs prix ou qualifier un autre fournisseur. Ajouter des produits optiques ne diversifie pas automatiquement la base d'acheteurs.
Astera Labs commercialise déjà une plateforme AEC alternative, dotée de fonctions de diagnostic et compatible avec les câbles de plusieurs fabricants. Son existence ne prouve pas des performances équivalentes en conditions réelles, mais elle empêche les investisseurs de traiter cette catégorie comme la chasse gardée de Credo.8
Marvell et Luxshare ont illustré en avril un défi plus subtil : un câble hybride associant une puce complète de traitement du signal à une extrémité et une électronique plus simple à l'autre. Il s'agissait d'un prototype, et non d'une perte de parts de marché révélée. Notre lecture est que les connexions cuivre pourraient se multiplier alors même que certaines conceptions exigent moins de silicium à forte valeur par connexion.9
L'optique élargit les perspectives — et la charge de la preuve
Brennan a agi face aux limites physiques du cuivre. Credo a bouclé en mai le rachat de DustPhotonics, intégrant la photonique sur silicium à ses savoir-faire.10
La logique stratégique est solide : maîtriser une plus grande part de la technologie qui transforme les signaux électriques en lumière, et proposer aux clients des solutions couvrant une plus large gamme de distances. Au moment de l'annonce, la direction s'attendait à ce que son portefeuille optique combiné dépasse 500 millions de dollars de chiffre d'affaires sur l'exercice 2027. Cette prévision englobait à la fois les transceivers, les processeurs de traitement du signal optique et la photonique. Elle ne représentait ni les ventes de DustPhotonics pris isolément, ni un incrément distinct que les investisseurs devraient ajouter aux prévisions officielles de l'entreprise.11
La complication, c'est que les architectures optiques évoluent elles aussi. Les optiques enfichables linéaires (linear pluggable optics) retirent le processeur de traitement du signal du module optique et déplacent la correction vers les puces réseau auxquelles il est relié. Le guide de déploiement d'Arista et de Broadcom décrit cette approche aux côtés d'alternatives classiques. Davantage de trafic optique ne signifie pas nécessairement une demande proportionnelle en processeurs optiques autonomes.5
Nvidia a annoncé en mai la mise en production de son système Spectrum-X Ethernet Photonics, destiné aux réseaux reliant des ensembles de machines et de sites plus vastes. Ce développement ne constitue pas un remplacement immédiat des connexions cuivre courtes. La feuille de route de l'Ethernet Alliance montre, elle aussi, le cuivre et plusieurs approches optiques progresser de concert.12,13
L'élargissement du portefeuille de Credo est une réponse raisonnable. Le retour dépendra des conceptions adoptées par les clients, de ce que Credo fournira dans ces systèmes et de la marge qui résistera à la concurrence.
Le cours de Bourse exige déjà des progrès
À la clôture du 14 septembre, le titre cotait 150,09 dollars ; en appliquant le nombre d'actions en circulation au 25 août, on aboutit à une capitalisation boursière d'environ 28,2 milliards de dollars.14,6
Nous calculons un free cash-flow classique glissant de 438,6 millions de dollars en partant du flux de trésorerie de l'exercice 2026, en retranchant son premier trimestre et en ajoutant le dernier en date. L'action se négocie ainsi à près de 64 fois son flux de trésorerie glissant. Le calcul repose sur des périodes glissantes réelles, ce qui évite la distorsion qu'introduirait l'annualisation de la variation du besoin en fonds de roulement d'un seul trimestre.15
À titre d'illustration, un multiple de 35 fois le flux de trésorerie supposerait environ 806 millions de dollars de flux annuel pour justifier la capitalisation boursière actuelle, soit environ 84 % de plus que le niveau glissant. Retenir 35 fois relève de l'hypothèse, non de l'estimation de juste valeur. L'exercice montre surtout le volume de progrès opérationnels qu'un multiple futur plus faible pourrait absorber.
La rémunération en actions ajoute un élément supplémentaire. Le dernier trimestre en a compté pour 88 millions de dollars, soit environ 18 % du chiffre d'affaires. Ce n'est pas un décaissement immédiat ; mais émettre des titres peut réduire la part des bénéfices futurs revenant à chaque action existante. La croissance du flux de trésorerie et celle du flux de trésorerie par action méritent d'être suivies séparément.1
Ce qui conforterait la thèse d'investissement
Le contre-argument le plus solide tient en une phrase : Credo finance peut-être une expansion de grande ampleur avant l'arrivée de la trésorerie. Les qualifications déjà obtenues, la croissance rapide et les produits optiques supplémentaires pourraient lui permettre de répartir ses coûts de développement sur une base de ventes bien plus vaste. La direction vise pour le trimestre à venir un chiffre d'affaires de 525 à 535 millions de dollars, de quoi entretenir la dynamique — même s'il ne s'agit encore que de prévisions officielles.1
Il faudra surveiller les encaissements par rapport aux ventes, les stocks par rapport aux livraisons et la génération de trésorerie par action. Autre point de vigilance : une croissance de l'optique qui élargisse la base de clients tout en préservant les marges.
Le 15 septembre, Credo a annoncé des transceivers optiques 1,6 T combinant son processeur de traitement du signal, sa photonique sur silicium et ses fonctions de diagnostic. Cette annonce rend la stratégie d'intégration plus concrète. Elle ne mentionne toutefois aucun nouvel engagement d'achat client ; les qualifications et les achats en volume en détermineront la valeur commerciale.16
Brennan a établi une chose : les clients veulent davantage de ce que vend Credo. La prochaine preuve ? Savoir si, en les fournissant, l'entreprise laissera aux actionnaires une part croissante de la trésorerie.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.