크레도, 매출 두 배 늘렸다…이제 현금을 벌어야 한다
분기 매출은 115% 늘어 4억7900만 달러를 기록했다. 현금마진은 23.0%에서 17.3%로 떨어졌고, 매출의 84%는 고객 4곳이 차지한다.
 Vincent Jiang · 6 min read
케이블은 더 비싼 것을 지킨다
빌 브레넌 크레도 최고경영자(CEO)는 9월 1일 실적 발표에서 밀리미터에서 킬로미터까지 이어지는 커넥티비티 포트폴리오를 제시했다. 이 야심에는 숫자가 따라온다. 분기 매출은 전년 동기 대비 115% 증가한 4억7900만 달러를 기록했다1. 그의 숙제는 고객들이 AI 시스템 내부의 연결을 끊임없이 재설계하는 상황에서 이 같은 확장을 지속 가능한 수익으로 전환하는 것이다.
크레도는 AI 인프라에서 값진 입지를 구축했다. 그러나 현재 밸류에이션 수준에서는 필수 제품을 보유하고 있다는 사실만으로 시작에 불과하다. 투자자에게 필요한 증거는 회사가 연결당 이익을 충분히 남기고 그 이익을 주당 현금으로 바꿀 수 있다는 것이다.
경제적 논리는 연결 양 끝에 놓인 기계에서 출발한다. 메타 엔지니어들의 설명에 따르면 동기화 학습에서는 뒤처진 GPU 한 대가 클러스터 전체의 발목을 잡을 수 있다. 장애는 체크포인트와 재시작 비용도 물린다. 이는 신뢰성이 왜 중요한지를 설명할 뿐 메타가 공시된 크레도 고객이라는 뜻은 아니다2.
액티브 일렉트릭 케이블(AEC)은 칩으로 열화된 신호를 복원한다. 이 덕분에 구리 케이블의 유효 전송 거리는 패시브 케이블을 넘어선다. 패시브 케이블은 전력을 덜 쓰는 대신 신호 보정 능력도 그만큼 떨어진다. 전송 속도가 빨라질수록 이 트레이드오프의 무게는 커진다3,4.
결국 크레도는 시스템을 계속 가동 상태로 유지하는 비용에서 겨루는 셈이다. 조금 더 싼 연결부가 값비싼 가속기를 놀릴 만큼의 중단을 만들어낸다면 이는 형편없는 거래다.
크레도의 마케팅을 넘어서는 증거도 있다. 아리스타와 브로드컴의 구축 가이드가 사전 검증 옵션 목록에 길이 7m짜리 크레도 AEC를 포함하고 있다. 검증 타이틀은 고객이 익숙한 부품을 계속 구매할 명분을 주지만, 같은 가이드에는 대안들도 함께 실려 있다5.
가장 싼 연결은 비싼 기계를 멈추지 않게 하는 연결이다.
현금 전환보다 앞서는 성장
8월 1일 마감 분기 기준 영업활동현금흐름 9020만 달러에서 설비·장비 구입 730만 달러를 빼면 통상적 정의의 잉여현금흐름은 8290만 달러, 매출의 17.3%다6.
전년 동기의 같은 마진은 23.0%였다. 현금 창출력도 늘었지만 매출보다 상당히 더디게 늘었다. 동일한 정의를 적용해 두 기간을 직접 비교·계산한 수치다7.
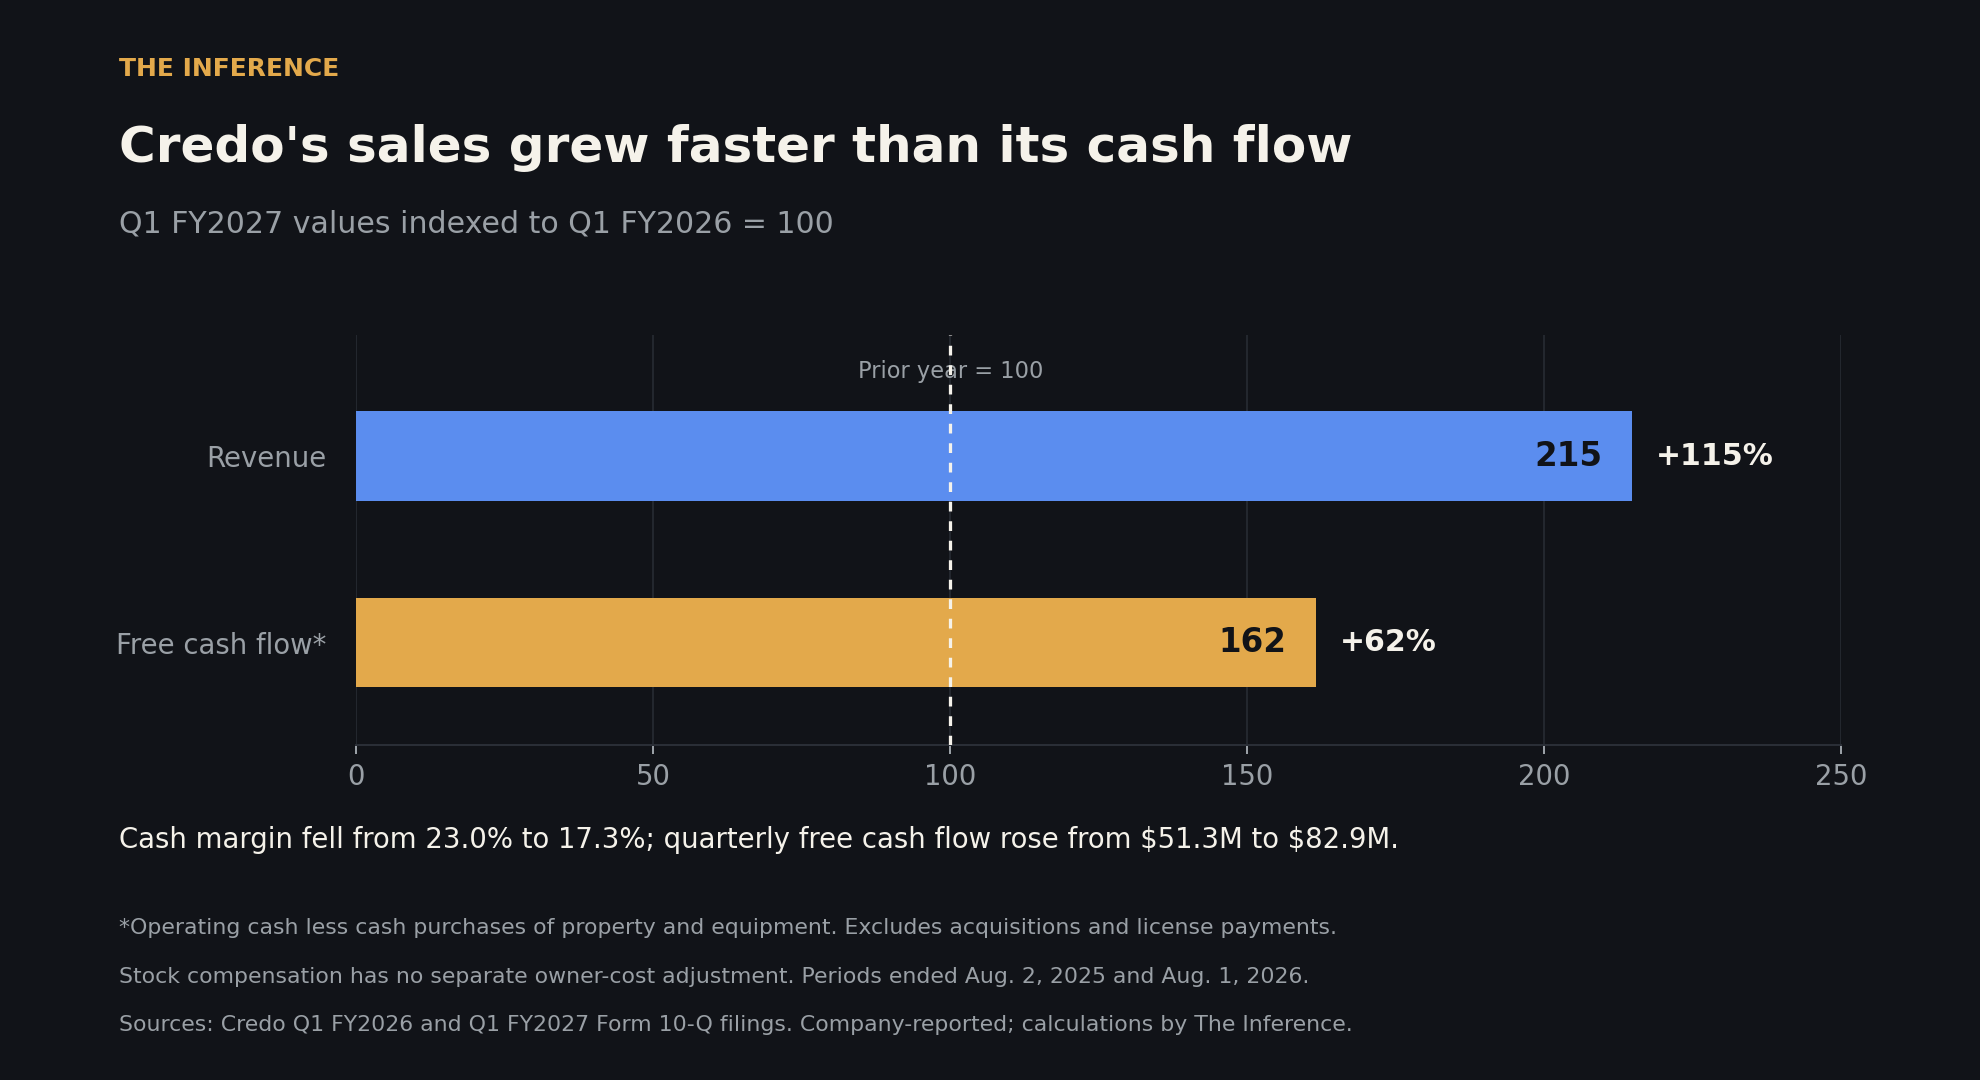
이 격차의 상당 부분은 운전자본이 설명한다. 운전자본에 현금 1억5130만 달러가 묶였다. 재고에 6150만 달러, 매출채권에 5450만 달러가 각각 들어갔다. 경영진은 재고 증가의 배경으로 아직 납품되지 않은 수주잔고(백로그)와 신제품 램프업(양산 확대)을 꼽았다. 생산능력 확보 예치금에도 현금이 소요됐다. 이런 지출은 앞으로의 납품을 뒷받침할 수 있을 뿐, 고객이 대금 지급을 멈췄다는 증거는 아니다6.
다만 반도체 설계사는 생산을 외주에 맡겨도 양산 준비 비용 부담에서는 자유롭지 못하다. 재고가 출하와 대금 회수로 이어지면 현금마진은 회복될 수 있다. 반대로 고객사의 도입 일정이 밀리면 크레도는 그 준비 비용을 더 오래 안고 가야 한다. 생산적인 확장인지, 아니면 현금이 계속 더 많이 들어가는 구조인지는 앞으로 몇 분기가 가려줄 것이다.
4개 고객사가 좌우하는 수익구조
최종 고객 4곳이 분기 매출의 84%를 차지했다. 개별 비중은 각각 33%, 28%, 13%, 10%다. 주문을 넣는 유통·중개업체가 아닌 최종 수요처 기준 수치다6.
이런 집중은 기회와 취약점을 동시에 말해준다. 대형 플랫폼을 따내면 막대한 물량이 따라온다. 그러나 같은 고객이 도입을 늦출 수도, 가격 인하를 요구할 수도, 다른 공급업체를 검증할 수도 있다. 광학 제품을 더한다고 매출처가 저절로 다양해지지는 않는다.
아스테라 랩스는 이미 진단 기능과 여러 케이블 제조사에 대한 지원을 갖춘 대안적 AEC 플랫폼을 판매 중이다. 이 제품이 동등한 현장 성능을 낸다는 증거는 아니다. 그래도 이 시장을 크레도만의 것으로 보는 투자 판단은 어려워진다8.
마벨과 룩스쉐어는 4월 한층 은근한 위협을 시연했다. 케이블 한쪽 끝에는 온전한 신호처리칩을, 다른 쪽 끝에는 더 단순한 회로를 넣은 하이브리드 케이블이다. 프로토타입일 뿐 공시된 상업적 점유율 손실은 아니다. 그럼에도 우리의 추론은 이렇다. 구리 연결의 수는 늘어나되, 일부 설계는 연결당 고부가가치 실리콘 투입량을 줄일 수 있다9.
광학 확장, 기회와 입증 부담이 함께 커진다
브레넌은 구리의 물리적 한계에 대한 대응책을 실행에 옮겼다. 크레도는 5월 더스트포토닉스 인수를 완료하고 실리콘 포토닉스를 자사 기술 역량에 추가했다10.
전략적 논리는 탄탄하다. 전기 신호를 빛으로 바꾸는 기술을 더 많이 확보해, 더 다양한 거리 구간에서 고객에게 솔루션을 제공하겠다는 것이다. 크레도 경영진은 인수 발표 당시 통합 광학 포트폴리오가 2027 회계연도 매출 5억 달러를 넘어설 것으로 기대했다. 이 전망치는 트랜시버와 광 신호처리 프로세서, 포토닉스를 모두 합친 수치다. 더스트포토닉스의 단독 매출이 아니며, 투자자가 회사 가이던스에 더해야 할 별도의 증가분도 아니다11.
문제는 광 아키텍처도 변하고 있다는 점이다. 리니어 플러거블 옵틱스(LPO)는 광 모듐에서 신호처리 프로세서를 빼고, 신호 보정 기능을 연결된 네트워킹 칩 쪽으로 넘긴다. 아리스타와 브로드컴의 구축 가이드에도 이 방식이 기존 방식과 나란히 소개돼 있다. 광 트래픽이 늘어난다고 독립형 광 프로세서 수요가 비례해서 늘어나는 것은 아니다5.
엔비디아는 5월 기계와 시설을 더 큰 단위로 묶는 네트워크용 스펙트럼-X 이더넷 포토닉스(Spectrum-X Ethernet Photonics) 시스템의 생산 개시를 발표했다. 이런 변화가 짧은 구리 연결을 당장 대체한다는 뜻은 아니다. 이더넷 얼라이언스(Ethernet Alliance) 로드맵에서도 구리와 여러 광학 방식이 함께 발전하는 것으로 나타난다12,13.
포트폴리오를 넓힌 크레도의 대응 자체는 합리적이다. 수익은 고객이 어떤 설계를 채택하느냐, 그 안에 크레도가 무엇을 공급하느냐, 경쟁을 거치고도 마진이 얼마나 남느냐에 달려 있다.
주가는 이미 진전을 요구하고 있다
9월 14일 종가 150.09달러에 8월 25일 기준 발행주식수를 적용하면 시가총액은 약 282억 달러로 추산된다14,6.
최근 12개월(트레일링) 기준, 통상적 정의의 잉여현금흐름은 4억3860만 달러로 계산된다. 2026 회계연도 현금흐름에서 1분기분을 빼고 최신 분기를 더한 수치다. 이를 적용하면 주가는 최근 12개월 현금흐름의 약 64배 수준이다. 한 분기 운전자본 변동을 연환할 때 생기는 왜곡을 피하기 위해 실제 트레일링 기간을 사용한 계산이다15.
가령 현금흐름 배수를 35배로 가정하면 현재 시가총액을 떠받치려면 연간 약 8억600만 달러의 현금흐름이 필요하다. 최근 12개월 실적보다 약 84% 많은 금액이다. 35배는 어디까지나 가정이지 적정가치 추정치가 아니다. 다만 이 계산은 미래에 배수가 낮아질 경우 실적 개선분이 얼마나 그 하락분에 잠식될 수 있는지를 보여 준다.
또 하나 짚어야 할 부분이 주식기준보상이다. 최근 분기 주식기준보상 규모는 8800만 달러로 매출의 약 18%에 달한다. 당장 현금이 빠져나가는 비용은 아니지만, 주식을 발행하면 기존 주주 한 주 한 주가 향후 이익에서 차지할 몫은 줄어들 수 있다. 현금흐름 증가율과 주당 현금흐름 증가율은 별개로 봐야 한다1.
투자 논거를 강화하려면
가장 강력한 반론은 명료하다. 크레도는 현금이 들어오기 전에 대규모 확장에 자금을 쏟아붓고 있을 가능성이라는 것이다. 이미 확보한 퀄리피케이션과 빠른 성장세, 추가된 광학 제품이 갖춰지면 훨씬 커진 매출 기반 위에 개발비를 분산시킬 수 있다. 경영진이 제시한 다음 분기 매출 전망치는 5억2500만~5억3500만 달러로 성장 모멘텀 지속을 뒷받침한다. 다만 여전히 가이던스에 불과하다1.
매출 대비 대금 회수, 출하 대비 재고 수준, 주당 현금 창축 규모를 주시해야 한다. 아울러 마진을 지키면서 고객 기반을 넓히는 광학 부문 성장이 나오는지도 살펴볼 대목이다.
크레도는 9월 15일 자체 신호처리 프로세서와 실리콘 포토닉스, 진단 기능을 하나로 묶은 1.6T 광 트랜시버를 발표했다. 이로써 통합 전략은 한층 구체적인 모습을 갖췄다. 다만 이번 발표에는 신규 고객의 구매 확약 내용이 담기지 않았다. 상업적 가치는 퀄리피케이션과 대량 구매 여부가 결정할 것이다16.
빌 브레넌은 고객이 크레도가 파는 것을 더 원한다는 점을 입증해 냈다. 다음 증명 과제는 그것을 공급하는 과정이 주주 몫의 현금을 불려 주는지 여부다.
How this brief was made
01Gathered & sourced344 channels · 1,391 articles▾
Agents swept 344 channels and ingested 1,391 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated16 claims · 33 data feeds▾
Every one of 16 load-bearing claims was checked against primary sources, with 33 live data feeds reconciling the figures and charts.
- 1Credo, Q1 FY2027 results exhibit filed with the SEC, Sep 1 2026 (company-reported: $479M revenue, stock compensation, and the $525M-$535M next-quarter outlook; guidance is not a result).
- 2Meta Engineering, infrastructure evolution and the advent of AI, Sep 29 2025 (primary operator account of synchronised-training reliability and checkpoint costs; does not establish Meta as a disclosed Credo customer).
- 3Amphenol, active electrical cable explanation, accessed Sep 15 2026 (supplier-reported description of cable architecture distinctions).
- 4IEEE Standards Association, higher Ethernet speed background, Jan 24 2023 (primary standards background on electrical signalling constraints).
- 5Arista and Broadcom, AI networking deployment guide, Jul 9 2025, page 24 (supplier-reported: a seven-metre Credo AEC among prequalified options, alongside alternatives and a linear pluggable optics comparison).
- 6Credo, Form 10-Q for the quarter ended Aug 1 2026, filed Sep 2 2026 (primary unaudited filing: cash flows, working capital, customer concentration and share count).
- 7Credo, Form 10-Q for the quarter ended Aug 2 2025 (primary unaudited filing supplying the prior-period cash comparison).
- 8Astera Labs, Taurus Ethernet smart cable module documentation, accessed Sep 14 2026 (supplier-reported alternative offering; no equivalence claim established).
- 9Marvell, hybrid AEC/ACC cable demonstration with Luxshare, Apr 9 2026 (supplier-reported prototype; not disclosed commercial share loss).
- 10Credo, DustPhotonics acquisition completion, May 28 2026 (company-reported closing status).
- 11Credo, DustPhotonics acquisition rationale and forecast, Apr 13 2026 (company-reported forecast of a combined optical portfolio above $500M in fiscal 2027; not standalone acquired sales).
- 12Nvidia, Vera Rubin and Spectrum-X Ethernet Photonics production announcement, May 31 2026 (supplier-reported; network scope preserved, not an immediate replacement for short copper links).
- 13Ethernet Alliance, 2026 Ethernet roadmap, Dec 9 2025 (industry roadmap showing copper and several optical approaches advancing together).
- 14Stock Analysis / S&P Global Market Intelligence, CRDO historical prices, Sep 14 2026 close of $150.09, cross-checked against Google Finance (market data; the second display is not counted as an independent source).
- 15Credo, Form 10-K for the year ended May 2 2026, filed Jun 15 2026 (primary annual cash-flow base for the trailing calculation).
- 16Credo, 1.6T optical transceiver announcement, Sep 15 2026 (company-reported product announcement; no disclosed customer purchase commitment).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.