Crusoes Runde über 3,9 Milliarden Dollar ist eine Wette auf die unvollendete Arbeit der KI
Chase Lochmiller hat Milliarden Dollar im Rücken – und Gigawatt an Bauvorhaben vor sich.
 Vincent Jiang · 7 min read
Am 17. September gab Crusoe, das Unternehmen von Chase Lochmiller, den ersten Abschluss einer Finanzierungsrunde über voraussichtlich 3,9 Milliarden Dollar bekannt – zu einer Post-Money-Bewertung von 30,9 Milliarden Dollar. Das Geld trägt einen Ausbau in den Bereichen Stromversorgung, Rechenzentren und Cloud-Computing. Wie viel davon bereits gezeichnet wurde, teilte das Unternehmen nicht mit. Crusoes Ankündigung 1.
Stellt man diese Finanzierung neben Atoms, Positron und Temporal, zeigt sich ein Muster. Investoren finanzieren die Arbeit, die nötig ist, um KI nützlich zu machen: Strom liefern, Modelle wirtschaftlich bereitstellen, physische Abläufe automatisieren und Software am Laufen halten, nachdem etwas kaputtgegangen ist.
Wer einen knappen Teil dieses Prozesses besitzt, kann daraus ein dauerhaftes Geschäft machen. Doch an jedem Engpass hängt eine teure Pflicht zu liefern. Eine große Finanzierungsrunde kauft die Gelegenheit, die Wirtschaftlichkeit zu beweisen; den Beweis selbst kann sie nicht erbringen.
Die größten Summen gehen an sehr unterschiedliche Geschäfte
Diese Übersicht erfasst die großen privaten Technologiefinanzierungen, die vom 1. Juli bis zum 17. September angekündigt oder abgeschlossen wurden – dazu die kleineren Runden von Positron und Temporal. Die folgenden Zahlen stammen von den Unternehmen selbst; die Tabelle hält Zusagen, Teilabschlüsse und kombinierte Runden getrennt fest. Es ist eine breite Übersicht, keine erschöpfende weltweite Rangliste. Dollarbeträge sind US-Dollar; Eurobeträge bleiben in ihrer Ursprungswährung.
| Unternehmen | Bekanntgabe | Finanzierung | Angegebene Bewertung |
|---|---|---|---|
| Databricks 2 | 13. Aug. | 5 Mrd. $, abgeschlossen | 190 Mrd. $ |
| Crusoe 1 | 17. Sept. | 3,9 Mrd. $ erwartet; erster Abschluss | 30,9 Mrd. $ Post-Money |
| Mistral AI 3 | 8. Sept. | 3 Mrd. € Series D | über 21 Mrd. € Post-Money |
| The Boring Company 4 | 9. Sept. | 3 Mrd. $ Series D | 23 Mrd. $ |
| Cognition 5 | 8. Sept. | über 2 Mrd. $ Series E | 48 Mrd. $ |
| Firmus 6 | 7. Aug. | 2 Mrd. $ Eigenkapital zugesagt | über 10,5 Mrd. $ Post-Money |
| Helsing 7 | 13. Juli | 1,8 Mrd. $ Series E | 18 Mrd. $ |
| Atoms 8 | 22. Juli | 1,7 Mrd. $ Eigenkapital | keine Angaben |
| Fireworks AI 9 | 15. Juli | 1,505 Mrd. $ Series D | 17,5 Mrd. $ |
| Hadrian 10 | 6. Aug. | 1,37 Mrd. $ Eigenkapital | 7,87 Mrd. $ |
| Quantum Systems 11 | 2. Juli | 1,2 Mrd. $ Series D, unterzeichnet | rund 8 Mrd. $ Post-Money |
| Ant International (verbundenes Unternehmen der Ant Group) 12 | 21. Juli | rund 1,2 Mrd. $ Series A | keine Angaben |
| River AI 13 | 11. Aug. | 1,1 Mrd. $, verteilt auf Seed- und Series-A-Runde | keine Angaben |
| SambaNova 14 | 8. Juli | 1 Mrd. $ Finanzierung; erster Abschluss | 11 Mrd. $ Post-Money |
| Commonwealth Fusion Systems 15 | 30. Juli | 1 Mrd. $ Eigenkapital | keine Angaben |
| Base Power 16 | 3. Aug. | 1 Mrd. $ Series D | 13 Mrd. $ Post-Money |
| Valar Atomics 17 | 4. Aug. | 1 Mrd. $ Eigenkapital | keine Angaben |
| Positron 18 | 10. Sept. | 375 Mio. $ plus bis zu 500 Mio. $ | 5 Mrd. $ Post-Money (Schlagzeile) |
| Temporal 19 | 14. Sept. | 550 Mio. $ Series E | 12,55 Mrd. $ |
Weitere große Ankündigungen sind anders strukturiert: Motive 20 sicherte sich eine Wachstumsfinanzierung über mehr als 1,3 Mrd. $, Keyfactor 21 kündigte eine Investition von über 1 Mrd. $ an, ohne dass die Aufteilung zwischen Primär- und Sekundäranteilen offengelegt wurde, und Joulent 22 einigte sich auf eine strategische Investition in Höhe von 1,75 Mrd. $, deren endgültige Investitionsentscheidung bis Jahresende erwartet wird. Valar schloss gesondert eine Kreditlinie über 200 Mio. $ ab. Diese Beträge dürfen nicht als frisches, bereits eingegangenes Eigenkapital zusammengerechnet werden.
Crunchbase zählte in seinem Bericht vom 3. September für August weltweit 42 Mrd. $ an Start-up-Finanzierungen. Fünf der sieben Empfänger von Milliardenrunden in diesem Monat hatten ihre vorangegangene Runde weniger als ein Jahr zuvor aufgenommen. Das ist ein Beleg dafür, dass Investoren ausgewählten Unternehmen schnell erneut Kapital zuschieben – kein Maß dafür, wie leicht der typische Gründer an Geld kommt. Finanzierungsdaten von Crunchbase 23.
Software bleibt zentral im Finanzierungsboom. Databricks baut sein Angebot an Daten- und KI-Produkten aus; Cognition verkauft Software-Engineering-Agenten; Fireworks errichtet Infrastruktur für maßgeschneiderte Modelle. Helsing, Hadrian und die Energieunternehmen müssen Kapital derweil in physischen Output verwandeln. Die Investitionsfrage ist in allen Fällen dieselbe: Wie viel zahlen Kunden für abgeschlossene Arbeit, wenn die vollen Kosten der Leistungserbringung mitgerechnet sind?
Crusoe: Der Vermögenswert ist die Fähigkeit, Kapazität zu liefern
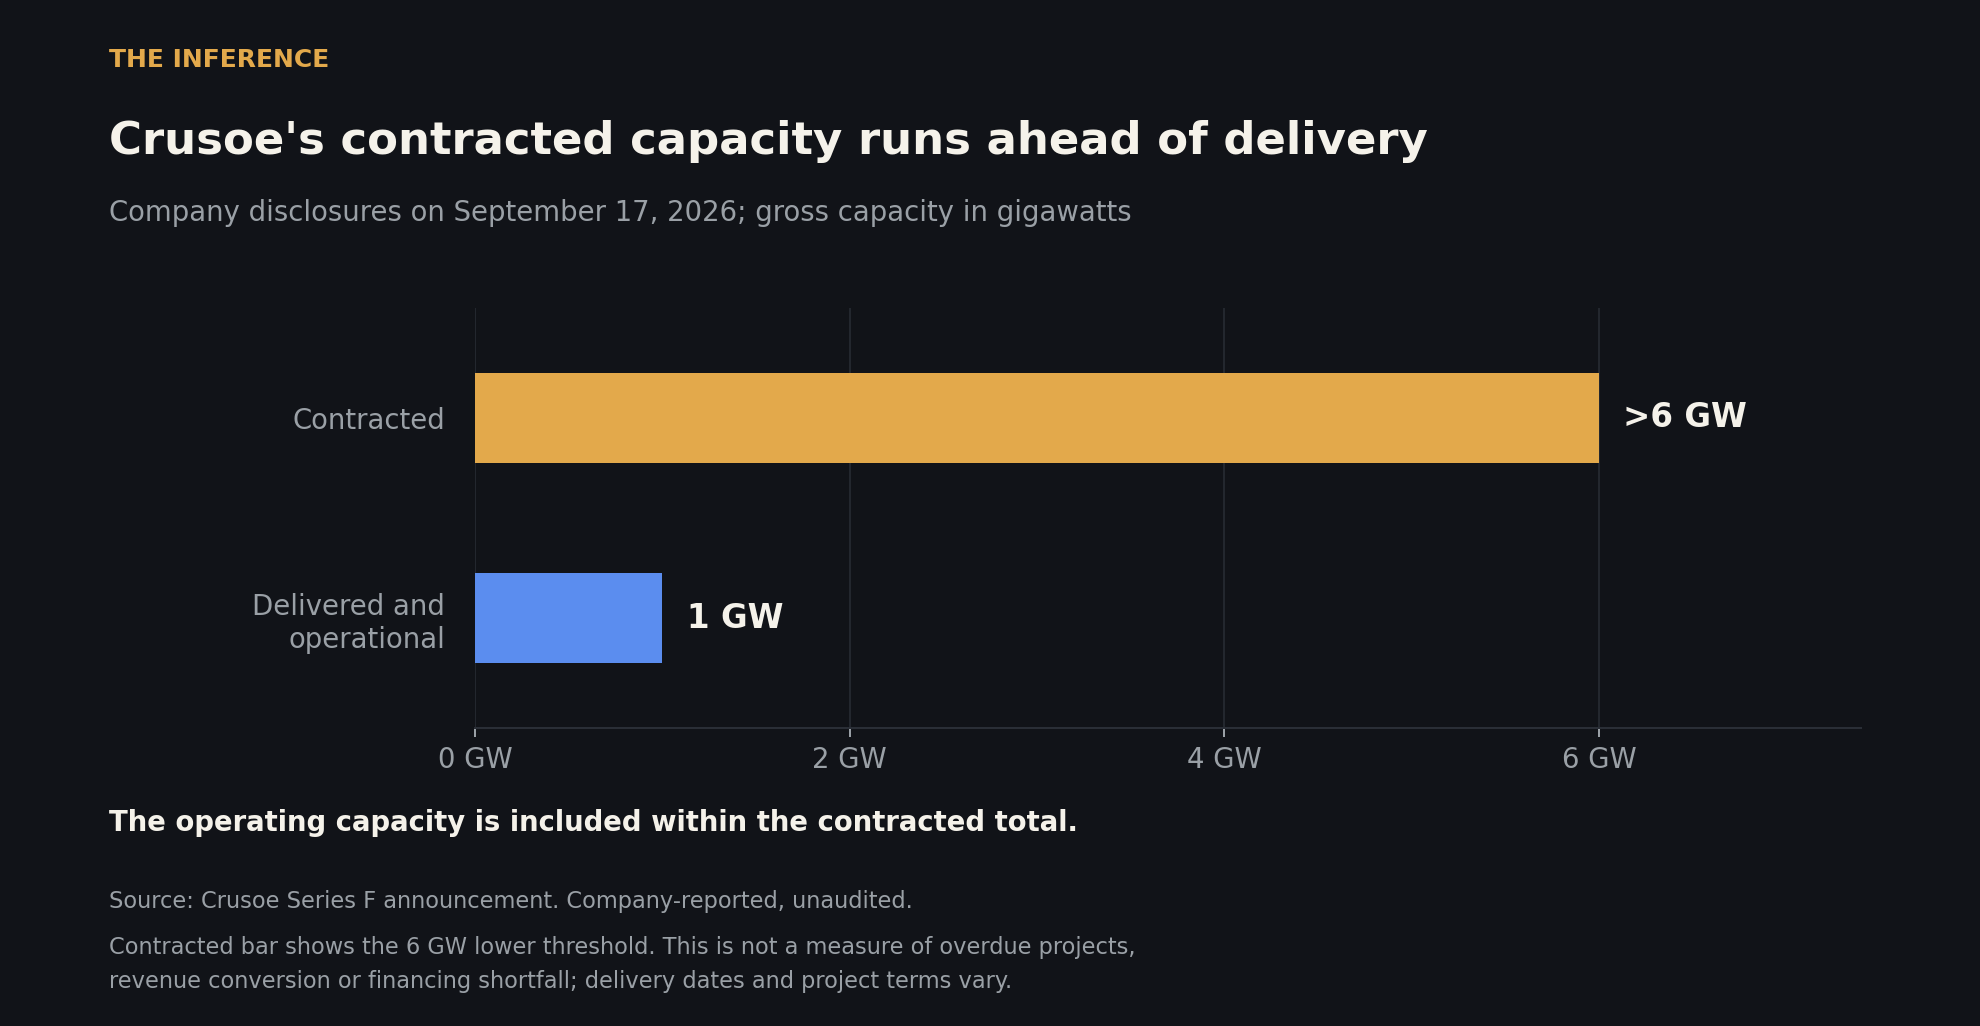
Crusoe meldet mehr als 6 Gigawatt vertraglich gesicherte Bruttokapazität in Rechenzentren und im Cloud-Geschäft, davon rund 1 Gigawatt geliefert und in Betrieb. Außerdem weist das Unternehmen einen Gesamtvertragswert von mehr als 140 Mrd. $ aus. Es sind Unternehmensangaben: Verträge laufen über Jahre, ihr Wert ist weder Jahresumsatz noch Gewinn. Betriebszahlen vom 17. September 1.
Lochmillers Strategie bündelt Strombeschaffung, Bau und Cloud-Betrieb in einem einzigen Unternehmen. Das kann die Zahl der Übergaben zwischen Zulieferern verringern, deren Zeitpläne sonst kollidieren. Zugleich konzentriert sich die Last der Umsetzung auf dieses eine Unternehmen: Strom, Gebäude, Technik und Kunden müssen in einer Reihenfolge zusammenkommen, die wirtschaftlich funktioniert.
Die entscheidende Rendite ist das Geld, das nach Bau, Finanzierung, Betrieb und Ersatzausrüstung übrig bleibt. Mehr von der Kette zu besitzen hilft nur, wenn diese Rendite dadurch steigt. Vertikale Integration kann die Marge eines Zulieferers eliminieren – und im selben Zug dessen Probleme erben.
Atoms: Industrielle Automatisierung muss die Wartungsrechnung überleben
Travis Kalanicks Atoms gab am 22. Juli eine Eigenkapitalinvestition über 1,7 Mrd. $ bekannt, unter Führung von a16z. In seinem Brief heißt es, bestehende Unternehmen seien in einer einheitlichen Eigenkapitalstruktur zusammengeführt worden; Fremdkapitalgeber listet der Brief separat auf, ohne einen Betrag zu nennen. Gemeint ist das Industrieunternehmen mit Aktivitäten von Lebensmitteln über Bergbau bis Transport – nicht zu verwechseln mit dem ähnlich benannten KI-App-Builder. Kalanicks Brief 8, die Ankündigung von a16z 24.
Attraktiv ist ein Kunde mit bestehendem Betriebsbudget. Ein Restaurant oder ein Bergwerk zahlt heute schon dafür, Dinge herzustellen und zu bewegen. Automatisierung kann sich dieses Budget sichern, indem sie die Kosten für einen erledigten Auftrag senkt.
Die Rechnung muss allerdings Hardware, Installation, Wartung, Ausfallzeiten und menschliche Aufsicht einbeziehen. Ein Roboter, der Personalkosten senkt, aber häufige Serviceunterbrechungen verursacht, kann Kosten eher verlagern als sie beseitigen. Geteilte Software über Branchen hinweg ist attraktiv; geteilte Komplexität über Branchen hinweg ist teuer.
Die Ankündigung enthält weder Zahlen zur konsolidierten Profitabilität noch zu den Unit Economics. Der Test sind wiederholte Installationen, bei denen Kunden nach Abzug der vollständigen Betriebskosten eine messbare Amortisation erreichen. Die Größe der Branchen liefert einen adressierbaren Markt, nicht diesen Nachweis.
Positron: Investoren finanzieren einen Produktwechsel
Positrons Schlagzeile vom 10. September meldete 875 Mio. $ zu einer Post-Money-Bewertung von 5 Mrd. $. Die Mitteilung schlüsselt den Betrag in eine Series C über 375 Mio. $ und eine Series C-1 über bis zu 500 Mio. $ auf. Die gesamte Schlagzeile als bereits erhaltenes Bargeld zu behandeln hieße, eine wichtige Einschränkung zu streichen. Finanzierungsankündigung 18.
Das Unternehmen nimmt die Kosten der Inferenz ins Visier – also der Rechenleistung, die nötig ist, um trainierte KI-Modelle zu betreiben. Der Chip-Entwurf zielt darauf ab, die Abhängigkeit von knappem Speicher mit hoher Bandbreite zu verringern. Das ist eine These mit ökonomischem Gehalt: Leicht verfügbarer Speicher könnte die Kosten für den Betrieb geeigneter Workloads senken. Erläuterung des Investors QIA 25.
Aber der neue Asimov-Chip soll erst in der zweiten Jahreshälfte 2027 in die Produktion gehen. Die derzeitigen Atlas-Installationen belegen die Wirtschaftlichkeit dieses künftigen Chips nicht eigenständig. Die Finanzierung muss Entwurf, Fabrikation, Software-Integration und Produktion überbrücken. Produktzeitplan des Unternehmens 18.
Am Ende muss der Vergleich auf den Workloads der Kunden beruhen – einschließlich Migrationsaufwand, Zuverlässigkeit und Auslastung. Einen eng gefassten Leistungstest zu gewinnen, ist nützlich. Die Gesamtkostenrechnung des Kunden zu gewinnen – das macht erst ein Geschäft daraus.
Temporal: Zuverlässigkeit kann einen Aufpreis rechtfertigen – die Bewertung ebenso
Temporals Runde vom 14. September brachte 550 Mio. $ zu einer Bewertung von 12,55 Mrd. $ ein. Das Unternehmen meldet eine annualisierte Umsatz-Run-Rate von mehr als 250 Mio. $ und mehr als 4.300 zahlende Kunden. Das sind ungeprüfte Unternehmenszahlen, und eine Run-Rate ist kein abgeschlossenes Umsatzjahr. Temporals Ankündigung 19.
Die Software bewahrt den Fortschritt einer Anwendung, damit die Arbeit nach einem Ausfall wieder aufgenommen werden kann. Wertvoll wird das, wenn ein KI-Workflow mehrere Dienste aufruft, auf eine Freigabe wartet und später fortgesetzt werden muss. Sobald ein Kunde sich bei wichtigen Prozessen darauf verlässt, kann der Austausch erhebliche Entwicklungsarbeit erfordern.
Auch Zuverlässigkeit hat Grenzen. Einen Workflow zu bewahren, macht die Urteile der KI nicht richtig; die Verantwortung für Anwendungsfehler und Geschäftslogik bleibt bei den Entwicklern. Dokumentation von Temporal 26.
Teilt man die Bewertung durch die ausgewiesene Run-Rate-Schwelle von 250 Mio. $, ergibt sich rund das 50-Fache. Der tatsächliche Quotient liegt niedriger, weil der Umsatz über dieser Schwelle liegt; ein präzises Umsatzmultiple ist das nicht. Um den Preis zu rechtfertigen, brauchen Anleger weiterhin anhaltendes Wachstum und attraktive Margen. Dauerhafter Kundennutzen und ein attraktiver Einstiegspreis sind zwei verschiedene Fragen.
Das stärkste Argument für den Boom ist der Bedarf im operativen Geschäft
Ein berechtigtes bullishes Argument gibt es hier durchaus. Baukapazität, Recheneffizienz, industrielle Produktivität und zuverlässige Software lösen konkret benennbare Kundenprobleme. Diese Unternehmen können sich Vorteile erarbeiten – durch realisierte Projekte, durch Installationserfahrung und durch die Verankerung in wichtigen Workflows. Möglicherweise sind große Vorabfinanzierungen nötig, um die Größenordnung zu erreichen, ab der solche Vorteile entstehen.
Die verbleibende Frage lautet: Wer behält die Einsparungen? Der Wettbewerb kann günstigere Inferenz oder produktivere Maschinen eins zu eins an die Kunden weiterreichen. Das wäre ein technologischer Erfolg – attraktive Renditen für jeden Anleger wären damit aber nicht garantiert.
Bei Lochmiller gilt es zu beobachten, wie Kapazität in Betrieb geht und Cash erwirtschaftet. Bei Atoms, ob die Amortisation beim Kunden die Wartungskosten übersteht. Bei Positron, Chips aus der Serienproduktion und bezahlte Installationen. Bei Temporal, das Wachstum der Kundenbasis – und was es kostet, sie zu bedienen.
Die nächste nützliche Ankündigung wird zeigen, was das Geld fertiggestellt hat.
How this brief was made
01Gathered & sourced267 channels · 2,205 articles▾
Agents swept 267 channels and ingested 2,205 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated26 claims · 31 data feeds▾
Every one of 26 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Crusoe | 2026-09-17 | Company-claimed, unaudited. Source
- 2Databricks | 2026-08-13 | Company-claimed, unaudited. Primary announcement
- 3Mistral AI | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 4The Boring Company | 2026-09-09 | Company-claimed, unaudited. Primary announcement
- 5Cognition | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 6Firmus | 2026-08-07 | Company-claimed, unaudited. Primary announcement
- 7Helsing | 2026-07-13 | Company-claimed, unaudited. Primary announcement
- 8Atoms | 2026-07-22, dated through participating investor announcement | Company-claimed, unaudited. Source
- 9Fireworks AI | 2026-07-15 | Company-claimed, unaudited. Primary announcement
- 10Hadrian | 2026-08-06 | Company-claimed, unaudited. Primary announcement
- 11Quantum Systems | 2026-07-02 | Company-claimed, unaudited. Primary announcement
- 12Ant International | 2026-07-21 | Company-claimed, unaudited. Primary announcement
- 13River AI | 2026-08-11 | Company-claimed, unaudited. Primary announcement
- 14SambaNova | 2026-07-08 | Company-claimed, unaudited. Primary announcement
- 15Commonwealth Fusion Systems | 2026-07-30 | Company-claimed, unaudited. Primary announcement
- 16Base Power | 2026-08-03 | Company-claimed, unaudited. Primary announcement
- 17Valar Atomics | 2026-08-04 | Company-claimed, unaudited. Primary announcement
- 18Positron | 2026-09-10 | Company-claimed, unaudited. Source
- 19Temporal | 2026-09-14 | Company-claimed, unaudited. Source
- 20Motive | 2026-09-10 | Company-claimed, unaudited. Primary announcement
- 21Keyfactor | 2026-07-06 | Company-claimed, unaudited. Primary announcement
- 22Joulent | 2026-07-01 | Company-claimed, unaudited. Primary announcement
- 23Crunchbase | 2026-09-03; data as of September 2 | Single-source original dataset. Source
- 24a16z | 2026-07-22 | Participating investor primary statement. Source
- 25QIA | 2026-09-10 | Participating investor primary statement. Source
- 26Temporal | Accessed 2026-09-17 | Primary technical documentation. Source
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.