La ronda de 3.900 millones de Crusoe es una apuesta por el trabajo pendiente de la IA
Chase Lochmiller tiene miles de millones de dólares a sus espaldas y gigavatios de obra por delante.
 Vincent Jiang · 7 min read
El 17 de septiembre, su empresa, Crusoe, anunció el cierre inicial de una financiación prevista de 3.900 millones de dólares con una valoración post-money de 30.900 millones. El dinero respalda una expansión que abarca energía, centros de datos y computación en la nube. No se ha desvelado el importe ya cerrado. Anuncio de Crusoe 1.
Junto a las de Atoms, Positron y Temporal, la operación dibuja un patrón. Los inversores financian el trabajo necesario para que la IA resulte útil: suministrar electricidad, servir modelos de forma económica, automatizar operaciones físicas y mantener el software en marcha cuando algo se rompe.
Controlar un eslabón escaso de ese proceso puede crear un negocio duradero. Pero cada cuello de botella trae consigo una obligación costosa: entregar. Una ronda abultada compra la oportunidad de demostrar la economía del negocio; no puede demostrarla por sí sola.
Los cheques más abultados cubren negocios muy distintos
Este repaso recoge las grandes operaciones de financiación de tecnológicas privadas anunciadas o cerradas entre el 1 de julio y el 17 de septiembre, además de las rondas menores de Positron y Temporal. Las cifras que siguen proceden de las propias compañías; la tabla respeta los compromisos, los cierres parciales y las rondas combinadas. Es un panorama amplio, no un ranking global exhaustivo. Los importes en dólares son dólares estadounidenses; los euros se mantienen en su moneda original.
| Empresa | Anuncio | Financiación | Valoración declarada |
|---|---|---|---|
| Databricks 2 | 13 ago. | 5.000 millones de dólares, cerrada | 190.000 millones de dólares |
| Crusoe 1 | 17 sept. | 3.900 millones de dólares previstos; cierre inicial | 30.900 millones de dólares, post-money |
| Mistral AI 3 | 8 sept. | 3.000 millones de euros, serie D | Más de 21.000 millones de euros, post-money |
| The Boring Company 4 | 9 sept. | 3.000 millones de dólares, serie D | 23.000 millones de dólares |
| Cognition 5 | 8 sept. | Más de 2.000 millones de dólares, serie E | 48.000 millones de dólares |
| Firmus 6 | 7 ago. | 2.000 millones de dólares de capital comprometido | Más de 10.500 millones de dólares, post-money |
| Helsing 7 | 13 jul. | 1.800 millones de dólares, serie E | 18.000 millones de dólares |
| Atoms 8 | 22 jul. | 1.700 millones de dólares en capital | No comunicada |
| Fireworks AI 9 | 15 jul. | 1.505 millones de dólares, serie D | 17.500 millones de dólares |
| Hadrian 10 | 6 ago. | 1.370 millones de dólares en capital | 7.870 millones de dólares |
| Quantum Systems 11 | 2 jul. | 1.200 millones de dólares, serie D firmada | Unos 8.000 millones de dólares, post-money |
| Ant International (vinculada a Ant Group) 12 | 21 jul. | Unos 1.200 millones de dólares, serie A | No comunicada |
| River AI 13 | 11 ago. | 1.100 millones de dólares entre ronda semilla y serie A | No comunicada |
| SambaNova 14 | 8 jul. | 1.000 millones de dólares; primer cierre | 11.000 millones de dólares, post-money |
| Commonwealth Fusion Systems 15 | 30 jul. | 1.000 millones de dólares en capital | No comunicada |
| Base Power 16 | 3 ago. | 1.000 millones de dólares, serie D | 13.000 millones de dólares, post-money |
| Valar Atomics 17 | 4 ago. | 1.000 millones de dólares en capital | No comunicada |
| Positron 18 | 10 sept. | 375 millones de dólares más hasta 500 millones adicionales | 5.000 millones de dólares, post-money según el titular |
| Temporal 19 | 14 sept. | 550 millones de dólares, serie E | 12.550 millones de dólares |
Otros grandes anuncios presentan estructuras distintas. Motive 20 consiguió más de 1.300 millones de dólares en financiación de crecimiento; Keyfactor 21 anunció una inversión por encima de los 1.000 millones de dólares sin detallar el reparto entre tramos primario y secundario, y Joulent 22 acordó una inversión estratégica de 1.750 millones de dólares, con la decisión final de inversión prevista para finales de año. Valar cerró además una línea de crédito de 200 millones de dólares. Estas cantidades no deben sumarse como si fueran capital fresco ya recibido.
El informe del 3 de septiembre de Crunchbase contabilizó 42.000 millones de dólares de financiación global para startups durante agosto. Cinco de las siete empresas que ese mes captaron rondas de mil millones de dólares habían cerrado la ronda anterior menos de un año antes. Eso evidencia que los inversores vuelven con rapidez a compañías seleccionadas; no es una medida de lo fácil que le resulta al fundador medio captar capital. Datos de financiación de Crunchbase 23.
El software sigue siendo central en el auge de la financiación. Databricks amplía sus productos de datos e IA; Cognition vende agentes de ingeniería de software, y Fireworks construye infraestructura para modelos personalizados. Mientras tanto, Helsing, Hadrian y las empresas energéticas tienen que convertir el capital en producción física. La pregunta de inversión que todas comparten es cuánto pagarán los clientes por un trabajo terminado una vez cubierto el coste total de la entrega.
Crusoe: el activo es poder entregar capacidad
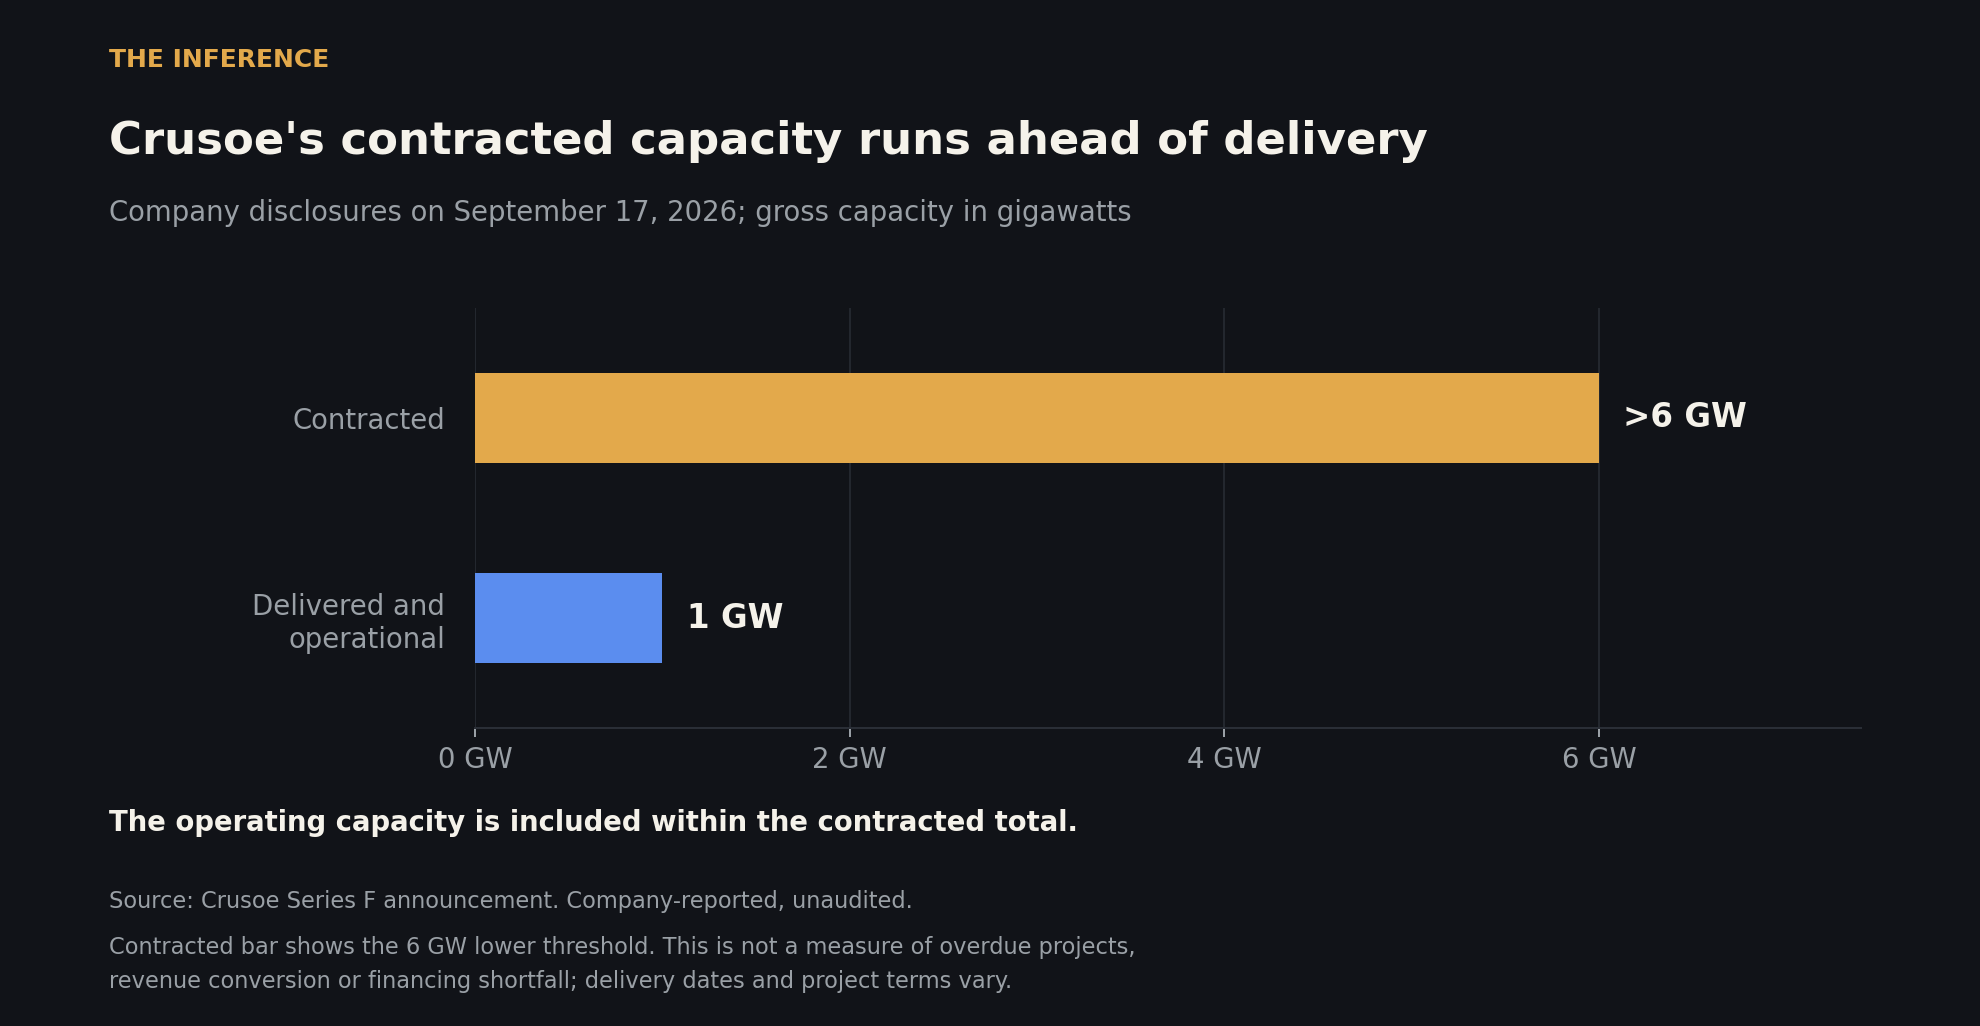
Crusoe comunica más de 6 gigavatios de capacidad bruta contratada entre centros de datos y nube, de los cuales cerca de 1 gigavatio está ya entregado y en funcionamiento. La compañía también declara más de 140.000 millones de dólares de valor total contratado. Son cifras facilitadas por la propia empresa: los contratos se extienden en el tiempo y su valor no equivale ni a ingresos anuales ni a beneficio. Cifras operativas del 17 de septiembre 1.
La estrategia de Lochmiller reúne bajo una misma empresa el abastecimiento energético, la construcción y las operaciones en la nube. Eso puede reducir los traspasos entre proveedores cuyos plazos, de lo contrario, acabarían chocando. También concentra la carga de ejecución: la electricidad, los edificios, los equipos y los clientes tienen que llegar en una secuencia financieramente viable.
La rentabilidad que importa es el efectivo generado después de construir, financiar, operar y reponer los equipos. Controlar más eslabones de la cadena solo sirve si mejora esa rentabilidad. La integración vertical puede eliminar el margen de un proveedor y heredar sus problemas en la misma operación.
Atoms: la automatización industrial debe sobrevivir a la factura del mantenimiento
Atoms, la empresa de Travis Kalanick, anunció el 22 de julio una inversión de capital de 1.700 millones de dólares liderada por a16z. En su carta, Kalanick explica que los negocios existentes quedaron agrupados en una única estructura de capital, y enumera por separado a los socios de deuda, sin revelar la cifra. Se trata de la compañía industrial que abarca alimentación, minería y transporte, distinta del constructor de aplicaciones con IA de nombre similar. La carta de Kalanick 8, el anuncio de a16z 24.
El atractivo es un cliente que ya cuenta con presupuesto de operación. Un restaurante o una mina ya pagan por producir y mover cosas. La automatización puede captar ese gasto si abarata el coste de un trabajo terminado.
Sin embargo, el cálculo debe incluir el hardware, la instalación, el mantenimiento, los tiempos de inactividad y la supervisión humana. Un robot que reduce el gasto en personal pero provoca interrupciones frecuentes del servicio puede estar trasladando costes en lugar de eliminarlos. Compartir software entre sectores resulta atractivo; compartir complejidad entre sectores resulta caro.
El anuncio no ofrece cifras de rentabilidad consolidada ni de economía unitaria. La prueba son los despliegues repetidos en los que los clientes logran una recuperación de la inversión medible después de pagar toda la factura de operación. El tamaño de estos sectores aporta un mercado direccionable, no esa evidencia.
Positron: los inversores financian una transición de producto
El 10 de septiembre, el titular de Positron anunciaba 875 millones de dólares con una valoración post-money de 5.000 millones. El comunicado desglosa esa cifra en una serie C de 375 millones y una serie C-1 de hasta 500 millones. Tomar el titular entero como efectivo ya recibido borraría una salvedad importante. Anuncio de la financiación 18.
La compañía apunta al coste de la inferencia, es decir, la potencia de cálculo necesaria para ejecutar modelos de IA ya entrenados. Su diseño busca reducir la dependencia de la memoria de alto ancho de banda, un recurso escaso. Es una hipótesis con sentido económico: una memoria más accesible podría abaratar el servicio de cargas de trabajo adecuadas. La explicación del inversor QIA 25.
Pero la entrada en producción del nuevo chip Asimov está prevista para el segundo semestre de 2027. Los despliegues actuales de Atlas no validan por sí solos la economía de ese chip futuro. La financiación tiene que cubrir todo el trayecto: diseño, fabricación, integración de software y manufactura. Calendario de producto de la compañía 18.
La comparación definitiva tendrá que hacerse con las cargas de trabajo de los clientes, incluidos el esfuerzo de migración, la fiabilidad y la utilización. Ganar una prueba de rendimiento acotada es útil; lo que crea un negocio es ganar el cálculo de coste total del cliente.
Temporal: la fiabilidad permite cobrar una prima, pero la valoración también
En su ronda del 14 de septiembre, Temporal captó 550 millones de dólares con una valoración de 12.550 millones. La compañía declara un ritmo anualizado de ingresos (run rate) superior a 250 millones de dólares y más de 4.300 clientes de pago. Son cifras facilitadas por la compañía y sin auditar, y un ritmo anualizado no equivale a un ejercicio completo de ingresos. Anuncio de Temporal 19.
Su software conserva el avance de una aplicación para que el trabajo pueda retomarse después de un fallo. Eso gana valor cuando un flujo de trabajo con IA llama a varios servicios, espera una aprobación y tiene que reanudarse más tarde. Una vez que un cliente depende de él para procesos importantes, sustituirlo puede exigir un trabajo de ingeniería considerable.
La fiabilidad también tiene un límite. Conservar un flujo de trabajo no hace que el juicio de la IA sea correcto; los desarrolladores siguen siendo responsables de los fallos de la aplicación y de la lógica de negocio. Documentación de Temporal 26.
Dividir la valoración por el umbral comunicado de 250 millones de ritmo anualizado da unas 50 veces. El cociente real es más bajo porque los ingresos superan ese umbral; no se trata de un múltiplo de ingresos exacto. Para justificar el precio, los inversores siguen necesitando crecimiento sostenido y márgenes atractivos. El valor duradero para el cliente y un precio de entrada atractivo son cuestiones distintas.
El argumento más sólido a favor del auge es la demanda operativa
Aquí hay un argumento alcista razonable. La capacidad de construcción, la eficiencia del cómputo, la productividad industrial y la fiabilidad del software resuelven problemas identificables de los clientes. Estas empresas pueden desarrollar ventajas gracias a los proyectos entregados, la experiencia de despliegue y la integración en flujos de trabajo importantes. Puede que los grandes desembolsos iniciales sean necesarios para alcanzar la escala en la que aparecen esas ventajas.
La pregunta pendiente es quién se queda con el ahorro. La competencia puede trasladar íntegramente al cliente una inferencia más barata o una maquinaria más productiva. Eso sería un éxito tecnológico, sin garantía de rentabilidad atractiva para cada inversor.
En el caso de Lochmiller, conviene vigilar que la capacidad entre en funcionamiento y genere caja. En el de Atoms, la recuperación de la inversión del cliente una vez descontado el mantenimiento. En el de Positron, el silicio de producción y los despliegues pagados. En el de Temporal, la expansión de los clientes junto con el coste de servirlos.
El próximo anuncio útil mostrará qué trabajo dejó terminado el dinero.
How this brief was made
01Gathered & sourced267 channels · 2,205 articles▾
Agents swept 267 channels and ingested 2,205 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated26 claims · 31 data feeds▾
Every one of 26 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Crusoe | 2026-09-17 | Company-claimed, unaudited. Source
- 2Databricks | 2026-08-13 | Company-claimed, unaudited. Primary announcement
- 3Mistral AI | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 4The Boring Company | 2026-09-09 | Company-claimed, unaudited. Primary announcement
- 5Cognition | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 6Firmus | 2026-08-07 | Company-claimed, unaudited. Primary announcement
- 7Helsing | 2026-07-13 | Company-claimed, unaudited. Primary announcement
- 8Atoms | 2026-07-22, dated through participating investor announcement | Company-claimed, unaudited. Source
- 9Fireworks AI | 2026-07-15 | Company-claimed, unaudited. Primary announcement
- 10Hadrian | 2026-08-06 | Company-claimed, unaudited. Primary announcement
- 11Quantum Systems | 2026-07-02 | Company-claimed, unaudited. Primary announcement
- 12Ant International | 2026-07-21 | Company-claimed, unaudited. Primary announcement
- 13River AI | 2026-08-11 | Company-claimed, unaudited. Primary announcement
- 14SambaNova | 2026-07-08 | Company-claimed, unaudited. Primary announcement
- 15Commonwealth Fusion Systems | 2026-07-30 | Company-claimed, unaudited. Primary announcement
- 16Base Power | 2026-08-03 | Company-claimed, unaudited. Primary announcement
- 17Valar Atomics | 2026-08-04 | Company-claimed, unaudited. Primary announcement
- 18Positron | 2026-09-10 | Company-claimed, unaudited. Source
- 19Temporal | 2026-09-14 | Company-claimed, unaudited. Source
- 20Motive | 2026-09-10 | Company-claimed, unaudited. Primary announcement
- 21Keyfactor | 2026-07-06 | Company-claimed, unaudited. Primary announcement
- 22Joulent | 2026-07-01 | Company-claimed, unaudited. Primary announcement
- 23Crunchbase | 2026-09-03; data as of September 2 | Single-source original dataset. Source
- 24a16z | 2026-07-22 | Participating investor primary statement. Source
- 25QIA | 2026-09-10 | Participating investor primary statement. Source
- 26Temporal | Accessed 2026-09-17 | Primary technical documentation. Source
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.