La levée de 3,9 milliards de dollars de Crusoe parie sur le travail inachevé de l'IA
Chase Lochmiller a des milliards de dollars derrière lui et des gigawatts de chantiers devant lui.
 Vincent Jiang · 7 min read
Le 17 septembre, sa société, Crusoe, a annoncé le premier closing d'un financement qui devrait atteindre 3,9 milliards de dollars, sur la base d'une valorisation post-money de 30,9 milliards de dollars. Ces fonds soutiennent une expansion qui couvre l'énergie, les centres de données et le cloud. Le montant déjà bouclé n'a pas été dévoilé. Annonce de Crusoe 1.
Rapprochée de celles d'Atoms, de Positron et de Temporal, l'annonce dessine une logique. Les investisseurs financent le travail nécessaire pour rendre l'IA utile : fournir de l'électricité, servir des modèles à coût maîtrisé, automatiser des opérations physiques et maintenir les logiciels en fonctionnement après une panne.
Détenir un maillon rare de ce processus peut fonder une entreprise durable. Mais chaque goulot d'étranglement s'accompagne d'une obligation coûteuse : livrer. Une levée de fonds massive achète l'occasion de prouver la rentabilité ; elle ne la prouve pas elle-même.
Les plus gros chèques financent des activités très différentes
Cette revue recense les principaux financements privés de la tech annoncés ou bouclés entre le 1er juillet et le 17 septembre, auxquels s'ajoutent les tours de table plus modestes de Positron et de Temporal. Les chiffres ci-dessous sont ceux communiqués par les entreprises ; le tableau conserve les engagements, les closings partiels et les tours combinés. Il s'agit d'un panorama large, pas d'un classement mondial exhaustif. Les montants en dollars s'entendent en dollars américains ; les euros restent dans leur devise d'origine.
| Société | Annonce | Financement | Valorisation annoncée |
|---|---|---|---|
| Databricks 2 | 13 août | 5 Mds $, bouclé | 190 Mds $ |
| Crusoe 1 | 17 sept. | 3,9 Mds $ attendus ; premier closing | 30,9 Mds $ post-money |
| Mistral AI 3 | 8 sept. | 3 Mds € en série D | plus de 21 Mds € post-money |
| The Boring Company 4 | 9 sept. | 3 Mds $ en série D | 23 Mds $ |
| Cognition 5 | 8 sept. | plus de 2 Mds $ en série E | 48 Mds $ |
| Firmus 6 | 7 août | 2 Mds $ de capital engagé | plus de 10,5 Mds $ post-money |
| Helsing 7 | 13 juil. | 1,8 Md $ en série E | 18 Mds $ |
| Atoms 8 | 22 juil. | 1,7 Md $ en capital | Non communiquée |
| Fireworks AI 9 | 15 juil. | 1,505 Md $ en série D | 17,5 Mds $ |
| Hadrian 10 | 6 août | 1,37 Md $ en capital | 7,87 Mds $ |
| Quantum Systems 11 | 2 juil. | 1,2 Md $ en série D, signée | environ 8 Mds $ post-money |
| Ant International (filiale d'Ant Group) 12 | 21 juil. | environ 1,2 Md $ en série A | Non communiquée |
| River AI 13 | 11 août | 1,1 Md $ réparti entre l'amorçage et la série A | Non communiquée |
| SambaNova 14 | 8 juil. | 1 Md $ de financement ; premier closing | 11 Mds $ post-money |
| Commonwealth Fusion Systems 15 | 30 juil. | 1 Md $ en capital | Non communiquée |
| Base Power 16 | 3 août | 1 Md $ en série D | 13 Mds $ post-money |
| Valar Atomics 17 | 4 août | 1 Md $ en capital | Non communiquée |
| Positron 18 | 10 sept. | 375 M $ et jusqu'à 500 M $ | 5 Mds $ post-money annoncés |
| Temporal 19 | 14 sept. | 550 M $ en série E | 12,55 Mds $ |
Les autres grosses annonces relèvent de structures différentes : Motive 20 a obtenu plus de 1,3 Md $ de financement de croissance, Keyfactor 21 a annoncé un investissement supérieur à 1 Md $, sans répartition communiquée entre primaire et secondaire, et Joulent 22 a signé un accord portant sur un investissement stratégique de 1,75 Md $, la décision finale d'investissement étant attendue d'ici la fin de l'année. Valar a par ailleurs bouclé une ligne de crédit de 200 M $. Autant de montants à ne pas additionner comme du capital frais déjà encaissé.
Le rapport publié le 3 septembre par Crunchbase recensait 42 Mds $ de financements de start-up dans le monde en août. Cinq des sept entreprises ayant dépassé le milliard de dollars ce mois-là avaient bouclé leur tour de table précédent moins d'un an plus tôt. C'est la preuve que les investisseurs reviennent rapidement sur des entreprises soigneusement choisies, et non une mesure de la facilité avec laquelle un fondateur ordinaire peut lever des fonds. Données de financement de Crunchbase 23.
Le logiciel reste au cœur de cette vague de financements. Databricks étend ses produits de données et d'IA ; Cognition vend des agents d'ingénierie logicielle ; Fireworks construit l'infrastructure des modèles personnalisés. De leur côté, Helsing, Hadrian et les entreprises de l'énergie doivent transformer le capital en production physique. La question d'investissement est la même pour toutes : combien les clients paieront-ils pour un travail achevé, une fois le coût complet de la livraison pris en compte ?
Crusoe : l'actif, c'est la capacité à livrer
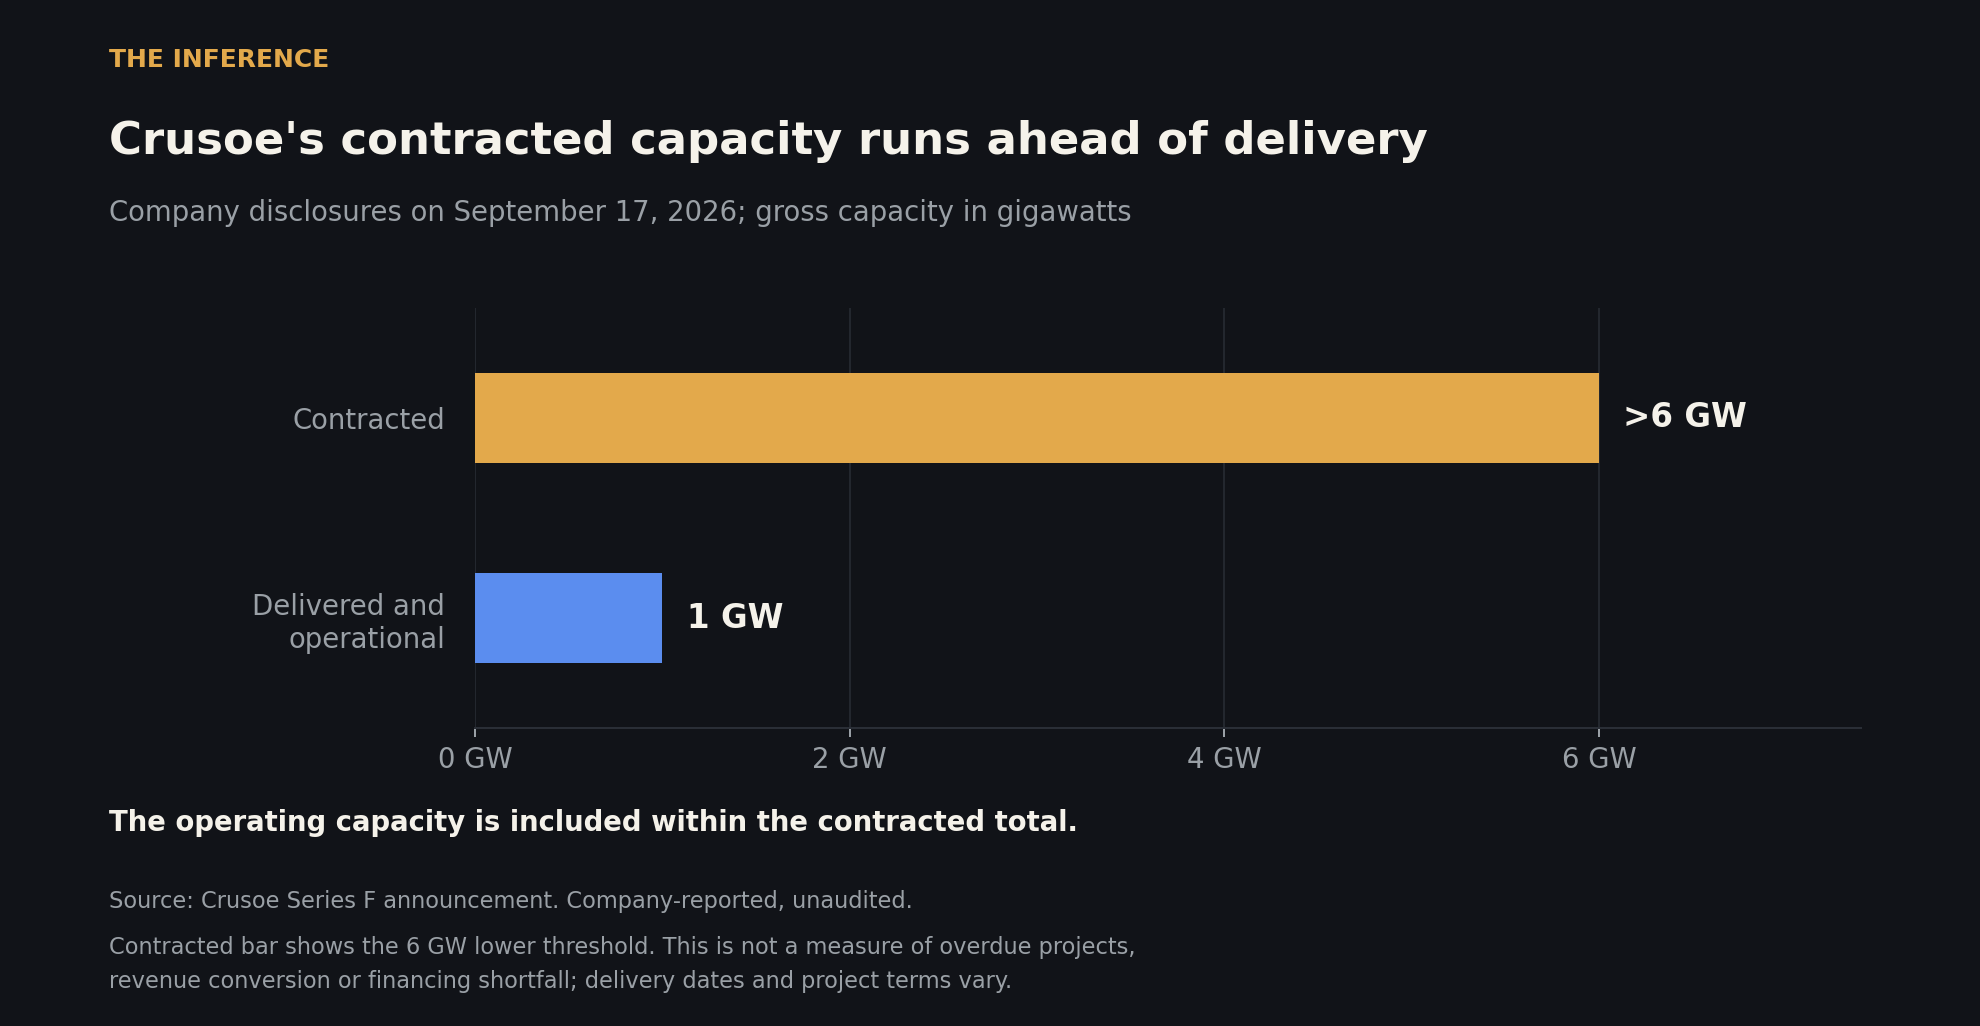
Crusoe fait état de plus de 6 gigawatts de capacité contractée brute sur ses activités de centres de données et de cloud, dont environ 1 gigawatt livré et opérationnel. L'entreprise annonce également plus de 140 Mds $ de valeur contractée totale. Ce sont des chiffres communiqués par la société : les contrats s'étalent dans le temps et leur valeur ne constitue ni un chiffre d'affaires annuel ni un bénéfice. Chiffres opérationnels du 17 septembre 1.
La stratégie de Lochmiller réunit au sein d'une même entreprise l'approvisionnement en électricité, la construction et l'exploitation du cloud. Un moyen de réduire les passages de témoin entre fournisseurs dont les calendriers, sinon, se télescopent. Mais elle concentre aussi la charge d'exécution : l'électricité, les bâtiments, les équipements et les clients doivent se succéder dans un ordre financièrement viable.
La rentabilité qui compte, c'est le cash dégagé après construction, financement, exploitation et remplacement des équipements. Détenir une part plus grande de la chaîne n'aide que si cela améliore ce rendement. L'intégration verticale peut supprimer la marge d'un fournisseur et hériter de ses problèmes dans la même opération.
Atoms : l'automatisation industrielle devra survivre à la facture de maintenance
Atoms, la société de Travis Kalanick, a annoncé le 22 juillet un investissement en capital de 1,7 Md $ mené par a16z. Sa lettre indique que les activités existantes ont été regroupées au sein d'une même structure de capital ; elle liste par ailleurs des partenaires de dette, sans en préciser le montant. Il s'agit du groupe industriel couvrant l'alimentaire, le minier et le transport, à ne pas confondre avec la plateforme homonyme de création d'applications par IA. Lettre de Kalanick 8, annonce d'a16z 24.
L'attrait tient au client, qui dispose déjà d'un budget d'exploitation. Un restaurant ou une mine paie déjà pour produire et déplacer des choses. L'automatisation peut capter ces dépenses en abaissant le coût d'un travail accompli.
Encore faut-il intégrer au calcul le matériel, l'installation, la maintenance, les temps d'arrêt et la supervision humaine. Un robot qui réduit la masse salariale mais provoque des interruptions de service fréquentes peut déplacer les coûts au lieu de les éliminer. Un logiciel partagé entre secteurs, c'est séduisant ; une complexité partagée entre secteurs, c'est coûteux.
L'annonce ne fournit ni chiffre de rentabilité consolidée ni données d'économie unitaire. Le test, ce sont des déploiements répétés où le client obtient un retour sur investissement mesurable après le règlement intégral de la facture d'exploitation. La taille de ces industries fournit un marché adressable, pas cette preuve.
Positron : les investisseurs financent le passage à un nouveau produit
Le titre du communiqué de Positron, le 10 septembre, annonçait 875 M$ à une valorisation post-money de 5 Mds $. Le texte ventile ce montant : une série C de 375 M$ et une série C-1 pouvant atteindre 500 M$. Prendre le chiffre du titre pour du cash déjà encaissé gommerait une réserve importante. Annonce de financement 18.
La société s'attaque au coût de l'inférence, c'est-à-dire à la puissance de calcul nécessaire pour faire tourner des modèles d'IA entraînés. Sa conception vise à réduire la dépendance à la mémoire à haute bande passante (HBM), une ressource rare. L'hypothèse a du sens sur le plan économique : une mémoire plus accessible pourrait abaisser le coût de service des charges de travail adaptées. Explications de l'investisseur QIA 25.
Mais la nouvelle puce Asimov doit entrer en production au second semestre 2027. Les déploiements actuels d'Atlas ne valident pas, à eux seuls, l'économie de cette future puce. Le financement doit couvrir toute la chaîne : conception, fabrication, intégration logicielle et production industrielle. Calendrier produit de l'entreprise 18.
À terme, la comparaison devra se faire sur les charges de travail des clients, en y intégrant l'effort de migration, la fiabilité et le taux d'utilisation. Gagner un test de performance étroit, c'est utile. Gagner le calcul de coût total du client, c'est ce qui crée une entreprise.
Temporal : une prime à la fiabilité, une prime aussi sur la valorisation
Le tour de table de Temporal, le 14 septembre, a rapporté 550 M$, sur la base d'une valorisation de 12,55 Mds $. La société affiche un chiffre d'affaires annualisé (run rate) supérieur à 250 M$ et plus de 4 300 clients payants. Ces chiffres sont fournis par l'entreprise et non audités, et un run rate ne vaut pas une année de chiffre d'affaires bouclée. Annonce de Temporal 19.
Son logiciel conserve l'état d'avancement d'une application, pour que le travail puisse reprendre après une défaillance. Cela prend de la valeur lorsqu'un workflow d'IA appelle plusieurs services, attend une validation et doit reprendre plus tard. Une fois qu'un client s'appuie sur ce logiciel pour des processus importants, le remplacer peut exiger un travail d'ingénierie considérable.
La fiabilité a aussi ses limites. Préserver un workflow ne garantit pas la justesse des jugements de l'IA : les développeurs restent responsables des défaillances de l'application et de la logique métier. Documentation de Temporal 26.
En divisant la valorisation par le seuil de run rate communiqué, 250 M$, on obtient environ 50 fois. Le quotient réel est inférieur, puisque le chiffre d'affaires dépasse ce seuil : ce n'est donc pas un multiple de chiffre d'affaires précis. Les investisseurs ont malgré tout besoin d'une croissance soutenue et de marges attractives pour justifier ce prix. Une valeur client durable et un prix d'entrée attractif sont deux questions distinctes.
Le meilleur argument en faveur de la vague de financements : la demande opérationnelle
Il existe un argument haussier tout à fait recevable. La capacité de construction, l'efficacité du calcul, la productivité industrielle et la fiabilité logicielle résolvent des problèmes clients clairement identifiés. Ces entreprises peuvent se constituer des avantages : projets livrés, expérience de déploiement, intégration à des workflows importants. Des financements importants en amont sont peut-être nécessaires pour atteindre l'échelle à laquelle ces avantages se manifestent.
Reste une question : qui garde les économies réalisées. La concurrence peut répercuter intégralement sur les clients les gains d'une inférence moins chère ou de machines plus productives. Ce serait un succès technologique, sans garantir pour autant des rendements attractifs à chaque investisseur.
Pour Lochmiller : la mise en service des capacités et la trésorerie qu'elles dégagent. Pour Atoms : le retour sur investissement des clients, une fois la facture de maintenance réglée. Pour Positron : les puces en production et les déploiements payants. Pour Temporal : la croissance de la base clients et le coût du service associé.
La prochaine annonce utile montrera ce que l'argent aura achevé.
How this brief was made
01Gathered & sourced267 channels · 2,205 articles▾
Agents swept 267 channels and ingested 2,205 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated26 claims · 31 data feeds▾
Every one of 26 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Crusoe | 2026-09-17 | Company-claimed, unaudited. Source
- 2Databricks | 2026-08-13 | Company-claimed, unaudited. Primary announcement
- 3Mistral AI | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 4The Boring Company | 2026-09-09 | Company-claimed, unaudited. Primary announcement
- 5Cognition | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 6Firmus | 2026-08-07 | Company-claimed, unaudited. Primary announcement
- 7Helsing | 2026-07-13 | Company-claimed, unaudited. Primary announcement
- 8Atoms | 2026-07-22, dated through participating investor announcement | Company-claimed, unaudited. Source
- 9Fireworks AI | 2026-07-15 | Company-claimed, unaudited. Primary announcement
- 10Hadrian | 2026-08-06 | Company-claimed, unaudited. Primary announcement
- 11Quantum Systems | 2026-07-02 | Company-claimed, unaudited. Primary announcement
- 12Ant International | 2026-07-21 | Company-claimed, unaudited. Primary announcement
- 13River AI | 2026-08-11 | Company-claimed, unaudited. Primary announcement
- 14SambaNova | 2026-07-08 | Company-claimed, unaudited. Primary announcement
- 15Commonwealth Fusion Systems | 2026-07-30 | Company-claimed, unaudited. Primary announcement
- 16Base Power | 2026-08-03 | Company-claimed, unaudited. Primary announcement
- 17Valar Atomics | 2026-08-04 | Company-claimed, unaudited. Primary announcement
- 18Positron | 2026-09-10 | Company-claimed, unaudited. Source
- 19Temporal | 2026-09-14 | Company-claimed, unaudited. Source
- 20Motive | 2026-09-10 | Company-claimed, unaudited. Primary announcement
- 21Keyfactor | 2026-07-06 | Company-claimed, unaudited. Primary announcement
- 22Joulent | 2026-07-01 | Company-claimed, unaudited. Primary announcement
- 23Crunchbase | 2026-09-03; data as of September 2 | Single-source original dataset. Source
- 24a16z | 2026-07-22 | Participating investor primary statement. Source
- 25QIA | 2026-09-10 | Participating investor primary statement. Source
- 26Temporal | Accessed 2026-09-17 | Primary technical documentation. Source
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.