क्रूसो की 3.9 अरब डॉलर की फंडिंग: एआई के अधूरे काम पर दांव
चेज़ लॉकमिलर के पीछे अरबों डॉलर खड़े हैं, और आगे कई गीगावाट के निर्माण का काम बाकी है।
 Vincent Jiang · 7 min read
17 सितंबर को लॉकमिलर की कंपनी क्रूसो ने 3.9 अरब डॉलर की अपेक्षित फंडिंग का पहला चरण (इनिशियल क्लोज़) पूरा होने का ऐलान किया। इस राउंड में कंपनी की पोस्ट-मनी वैल्यूएशन 30.9 अरब डॉलर तय हुई है। यह रकम बिजली, डेटा सेंटर और क्लाउड कंप्यूटिंग—इन तीनों क्षेत्रों में विस्तार के लिए है। अब तक कितनी रकम बंद हो चुकी है, इसका खुलासा नहीं हुआ। क्रूसो की घोषणा 1।
इस सौदे को एटम्स, पॉज़िट्रॉन और टेम्पोरल के साथ मिलाकर देखें, तो एक पैटर्न उभरता है। निवेशक उस काम को फंड कर रहे हैं जो एआई को इस्तेमाल लायक़ बनाता है: बिजली की आपूर्ति, मॉडलों को किफायती अंदाज़ में चलाना, भौतिक कामकाज का ऑटोमेशन और कुछ टूट जाने पर भी सॉफ्टवेयर को चालू रखना।
इस प्रक्रिया की किसी दुर्लभ कड़ी की मालिकियत टिकाऊ कारोबार बना सकती है। लेकिन हर बॉटलनेक के साथ डिलीवरी का एक महंगा दायित्व भी आता है। बड़ा फंडिंग राउंड इकोनॉमिक्स साबित करने का मौका खरीदता है; वह खुद उन्हें साबित नहीं करता।
सबसे बड़े चेक ऐसे कारोबारों में लगे हैं, जो एक-दूसरे से बिल्कुल अलग हैं
यह समीक्षा 1 जुलाई से 17 सितंबर के बीच घोषित या पूरे हुए प्रमुख प्राइवेट टेक्नॉलॉजी फाइनेंसिंग के साथ-साथ पॉज़िट्रॉन और टेम्पोरल की छोटी फंडिंग राउंड को भी शामिल करती है। नीचे दिए गए आंकड़े कंपनियों की ओर से बताए गए हैं; टेबल में कमिटमेंट, आंशिक क्लोज़ और संयुक्त राउंड को वैसे ही रखा गया है। यह एक व्यापक सर्वे है, संपूर्ण ग्लोबल रैंकिंग नहीं। डॉलर की सभी रकमें अमेरिकी डॉलर में हैं; यूरो की रकमें मूल करेंसी में ही रखी गई हैं।
| कंपनी | घोषणा | फाइनेंसिंग | बताई गई वैल्यूएशन |
|---|---|---|---|
| डेटाब्रिक्स 2 | 13 अगस्त | $5 अरब, क्लोज़ पूरा | $190 अरब |
| क्रूसो 1 | 17 सितंबर | $3.9 अरब अपेक्षित; इनिशियल क्लोज़ | $30.9 अरब पोस्ट-मनी |
| मिस्ट्रल एआई 3 | 8 सितंबर | €3 अरब सीरीज D | €21 अरब से अधिक पोस्ट-मनी |
| द बोरिंग कंपनी 4 | 9 सितंबर | $3 अरब सीरीज D | $23 अरब |
| कॉग्निशन 5 | 8 सितंबर | $2 अरब से अधिक सीरीज E | $48 अरब |
| फर्मस 6 | 7 अगस्त | $2 अरब इक्विटी कमिटमेंट | $10.5 अरब से अधिक पोस्ट-मनी |
| हेल्सिंग 7 | 13 जुलाई | $1.8 अरब सीरीज E | $18 अरब |
| एटम्स 8 | 22 जुलाई | $1.7 अरब इक्विटी | जानकारी नहीं दी |
| फायरवर्क्स एआई 9 | 15 जुलाई | $1.505 अरब सीरीज D | $17.5 अरब |
| हैड्रियन 10 | 6 अगस्त | $1.37 अरब इक्विटी | $7.87 अरब |
| क्वांटम सिस्टम्स 11 | 2 जुलाई | $1.2 अरब सीरीज D पर हस्ताक्षर | लगभग $8 अरब पोस्ट-मनी |
| एंट इंटरनेशनल (एंट ग्रुप की सहयोगी कंपनी) 12 | 21 जुलाई | लगभग $1.2 अरब सीरीज A | जानकारी नहीं दी |
| रिवर एआई 13 | 11 अगस्त | सीड और सीरीज A मिलाकर $1.1 अरब | जानकारी नहीं दी |
| सांबानोवा 14 | 8 जुलाई | $1 अरब फाइनेंसिंग; पहला क्लोज़ | $11 अरब पोस्ट-मनी |
| कॉमनवेल्थ फ्यूजन सिस्टम्स 15 | 30 जुलाई | $1 अरब इक्विटी | जानकारी नहीं दी |
| बेस पावर 16 | 3 अगस्त | $1 अरब सीरीज D | $13 अरब पोस्ट-मनी |
| वालर एटमिक्स 17 | 4 अगस्त | $1 अरब इक्विटी | जानकारी नहीं दी |
| पॉज़िट्रॉन 18 | 10 सितंबर | $375 मिलियन, साथ ही $500 मिलियन तक | $5 अरब पोस्ट-मनी (हेडलाइन) |
| टेम्पोरल 19 | 14 सितंबर | $550 मिलियन सीरीज E | $12.55 अरब |
दूसरी बड़ी घोषणाओं की संरचना अलग-अलग है। मोटिव 20 ने $1.3 अरब से अधिक की ग्रोथ फाइनेंसिंग हासिल की है। कीफैक्टर 21 ने $1 अरब से ऊपर के निवेश की घोषणा की है, लेकिन प्राइमरी और सेकेंडरी का बंटवारा नहीं बताया गया है। जूलेंट 22 ने $1.75 अरब के स्ट्रैटेजिक निवेश का समझौता किया है, जिसका फाइनल इन्वेस्टमेंट डिसीज़न साल के अंत तक आने की उम्मीद है। वालर ने अलग से $200 मिलियन की क्रेडिट फैसिलिटी क्लोज़ कर ली है। इन सब रकमों को मिलाकर यह नहीं समझ लेना चाहिए कि पहले ही इतनी नई इक्विटी कंपनियों के हिसाब में आ चुकी है।
क्रंचबेस की 3 सितंबर की रिपोर्ट के मुताबिक अगस्त में दुनियाभर की स्टार्टअप्स को $42 अरब की फंडिंग मिली। उस महीने $1 अरब या उससे ज़्यादा जुटाने वाली सात कंपनियों में से पाँच ने अपना पिछला राउंड एक साल से भी कम समय पहले उठाया था। यह इस बात का सबूत है कि निवेशक चुनी-चुनी कंपनियों की ओर तेज़ी से लौट रहे हैं; यह आम फाउंडर के लिए पैसा जुटाने की आसानी का पैमाना नहीं है। क्रंचबेस की फंडिंग डेटा 23।
फंडिंग बूम के केंद्र में अब भी सॉफ्टवेयर है। डेटाब्रिक्स अपने डेटा और एआई प्रोडक्ट्स का विस्तार कर रही है; कॉग्निशन सॉफ्टवेयर इंजीनियरिंग एजेंट बेच रही है; फायरवर्क्स एआई कस्टमाइज़्ड मॉडल्स के लिए इंफ्रास्ट्रक्चर बना रही है। वहीं, हेल्सिंग, हैड्रियन और ऊर्जा कंपनियों को अपनी पूँजी को ठोस उत्पादन में बदलना होगा। सबका समान निवेश सवाल यह है कि डिलीवरी की पूरी लागत निकालने के बाद ग्राहक पूरा किया गया काम के लिए कितना भुगतान करेंगे।
क्रूसो: असली एसेट है क्षमता डिलीवर करने की काबिलियत
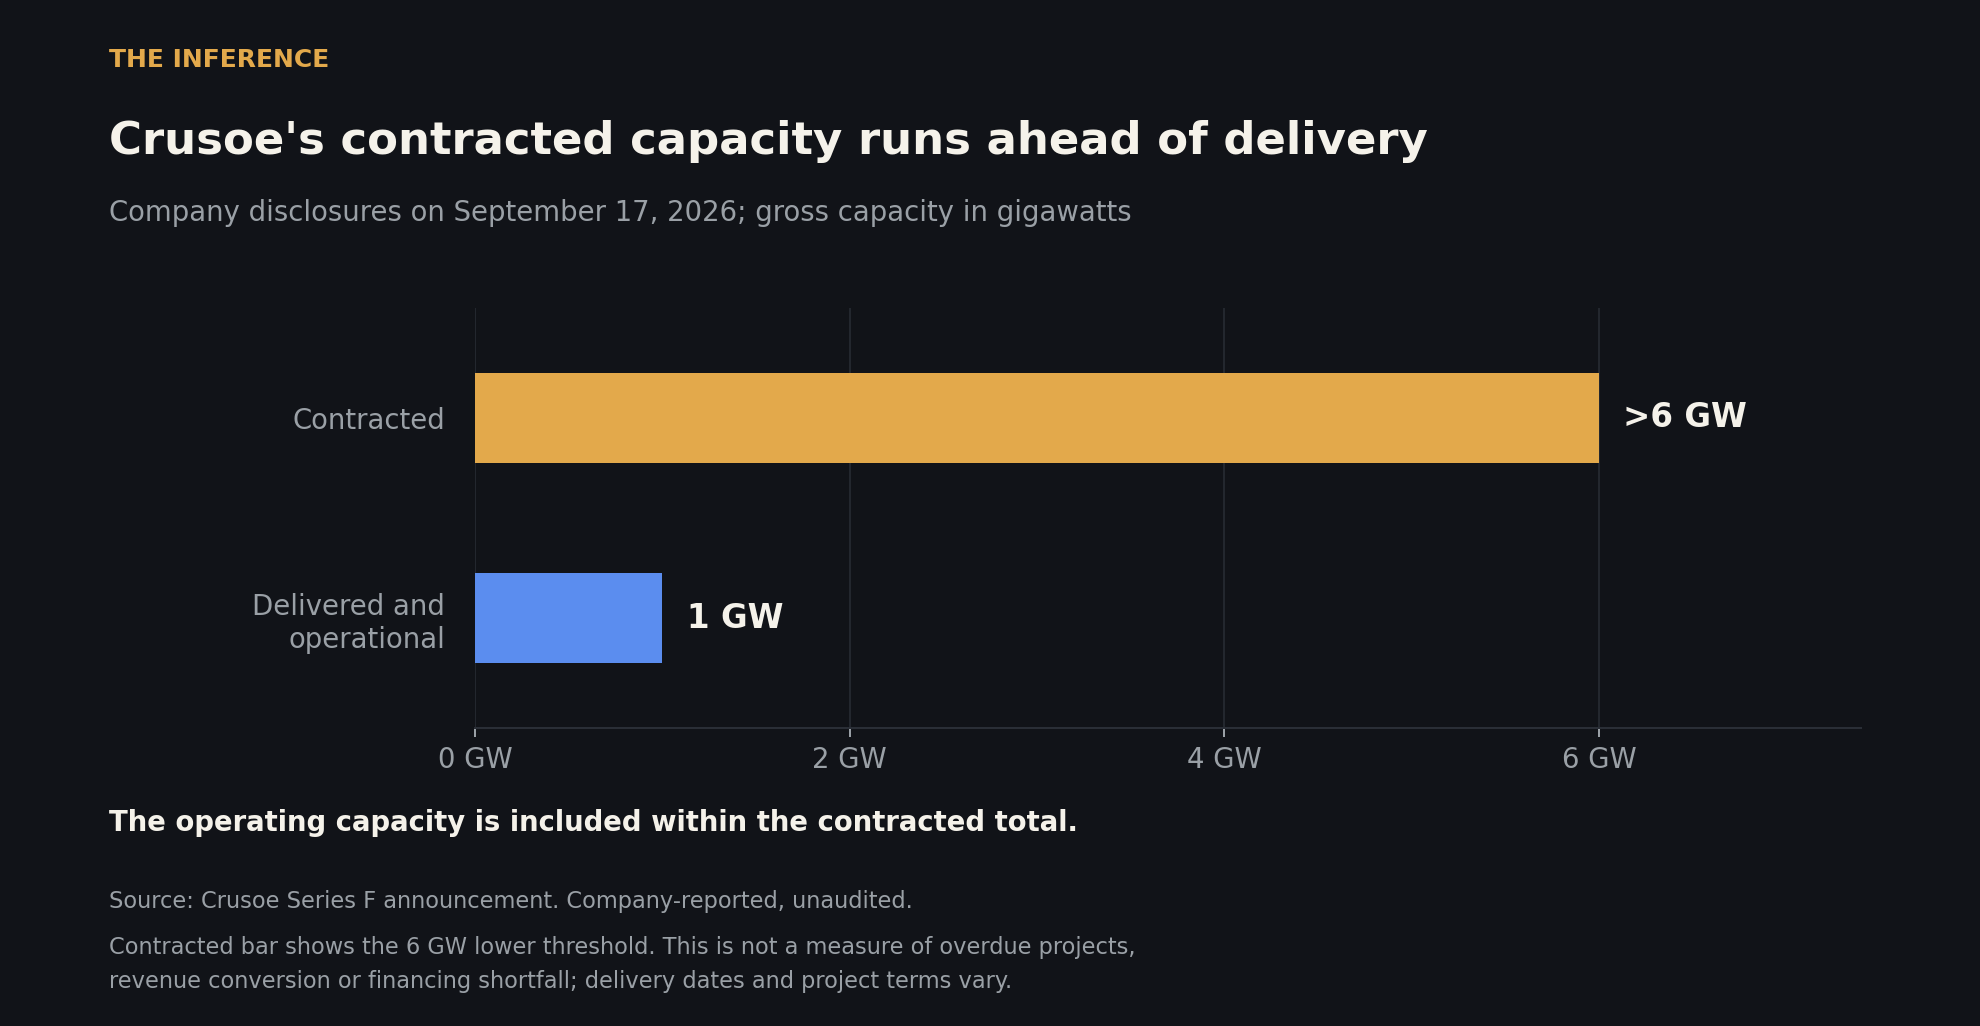
क्रूसो के मुताबिक डेटा सेंटर और क्लाउड मिलाकर उसकी सकल कॉन्ट्रैक्टेड क्षमता 6 गीगावॉट से अधिक है, जिसमें लगभग 1 गीगावॉट डिलीवर और ऑपरेशनल है। कंपनी कुल कॉन्ट्रैक्टेड वैल्यू $140 अरब से अधिक बताती है। ये आंकड़े कंपनी की ओर से दिए गए हैं: कॉन्ट्रैक्ट समय के साथ फैले हुए हैं और उनकी वैल्यू न तो सालाना रेवेन्यू है, न ही मुनाफ़ा। 17 सितंबर के ऑपरेशनल आंकड़े 1।
लॉकमिलर की स्ट्रैटेजी पावर सोर्सिंग, कंस्ट्रक्शन और क्लाउड ऑपरेशन्स को एक ही कंपनी में समेटती है। इसका फायदा यह हो सकता है कि जिन सप्लायरों के शेड्यूल वरना आपस में टकराते रहते हैं, उनके बीच काम को बार-बार एक से दूसरे के हवाले करने की ज़रूरत घट जाए। साथ ही एग्जीक्यूशन का बोझ भी एक ही कंपनी पर आ जाता है: बिजली, इमारतें, इक्विपमेंट और ग्राहक — इन सबको एक ऐसे क्रम में आना चाहिए जो फाइनेंशियली व्यवहार्य हो।
अहम रिटर्न वही है जो कंस्ट्रक्शन, फाइनेंसिंग, ऑपरेशन्स और रिप्लेसमेंट इक्विपमेंट के खर्च काटने के बाद कैश के रूप में कमाया जाता है। चेन का जितना बड़ा हिस्सा अपने पास है, वह तभी मायने रखता है, जब वह इस रिटर्न को बेहतर करे। वर्टिकल इंटीग्रेशन एक ही सौदे में सप्लायर का मार्जिन हटा सकता है और सप्लायर की मुश्किलें भी विरासत में पा सकता है।
एटम्स: इंडस्ट्रियल ऑटोमेशन को मेंटेनेंस का बिल झेलना होगा
ट्रैविस कलानिक की कंपनी एटम्स ने 22 जुलाई को $1.7 अरब के इक्विटी निवेश का ऐलान किया, जिसकी अगुवाई a16z ने की। कलानिक के पत्र के मुताबिक मौजूदा कारोबारों को एक ही इक्विटी स्ट्रक्चर में समेट दिया गया है; पत्र डेट पार्टनर्स का ज़िक्र अलग से करता है, पर रकम बताता नहीं। यह फूड, माइनिंग और ट्रांसपोर्ट में फैली इंडस्ट्रियल कंपनी है — इसी नाम की एआई ऐप बिल्डर कंपनी से अलग। कलानिक का पत्र 8, a16z की घोषणा 24।
इसकी खींचतान एक ऐसे ग्राहक में है जिसका ऑपरेटिंग बजट पहले से मौजूद है। रेस्टोरेंट या खदान पहले से ही चीज़ें पैदा करने और उन्हें खिसकाने का खर्च उठाती है। ऑटोमेशन किसी काम के पूरा होने की लागत घटाकर यह खर्च अपनी तरफ खींच सकती है।
लेकिन हिसाब में हार्डवेयर, इंस्टॉलेशन, मेंटेनेंस, डाउनटाइम और इंसानी निगरानी का खर्च भी जोड़ना होगा। ऐसा रोबोट जो स्टाफिंग का खर्च घटाता है पर बार-बार सर्विस ठप कर देता है, वह शायद खर्च खत्म नहीं करता, बस उसे ट्रांसफर कर देता है। सॉफ्टवेयर का इंडस्ट्रीज़ में साझा होना आकर्षक है; जटिलता का इंडस्ट्रीज़ में साझा होना महंगा है।
घोषणा में न समेकित लाभकारिता के आंकड़े हैं, न यूनिट इकोनॉमिक्स के। असली टेस्ट यह है कि डिप्लॉयमेंट बार-बार हों और ग्राहक पूरा ऑपरेटिंग बिल चुकाने के बाद भी मापने लायक पेबैक हासिल करे। इंडस्ट्रीज़ का आकार एड्रेसेबल मार्केट तो दिखाता है, वह सबूत नहीं।
पॉज़िट्रॉन: निवेशक पैसा लगा रहे हैं एक प्रोडक्ट ट्रांज़िशन पर
पॉज़िट्रॉन की 10 सितंबर वाली हेडलाइन ने $875 मिलियन की रकम $5 अरब की पोस्ट-मनी वैल्यूएशन पर ऐलान की। रिलीज़ इस रकम को तोड़कर बताती है — $375 मिलियन की सीरीज C और $500 मिलियन तक की सीरीज C-1। पूरे हेडलाइन आंकड़े को पहले से हाथ आ चुकी नकद मान लेना एक अहम शर्त को मिटा देगा। फाइनेंसिंग की घोषणा 18।
कंपनी का निशाना इन्फरेंस की लागत है — यानी ट्रेन हो चुके एआई मॉडल चलाने के लिए जो कंप्यूटिंग लगती है। इसका डिज़ाइन दुर्लभ हाई-बैंडविड्थ मेमोरी पर निर्भरता घटाने का है। आर्थिक तौर पर यह अर्थपूर्ण परिकल्पना है: मेमोरी सुलभ हो जाए तो उपयुक्त वर्कलोड को सर्व करने की लागत सुधर सकती है। निवेशक क्यूआईए की व्याख्या 25।
लेकिन नई असिमोव चिप शेड्यूल के मुताबिक 2027 की दूसरी छमाही में प्रोडक्शन में उतरेगी। मौजूदा एटलस डिप्लॉयमेंट उस आने वाली चिप के इकोनॉमिक्स का अपने आप में सबूत नहीं हैं। फंडिंग को डिज़ाइन, फैब्रिकेशन, सॉफ्टवेयर इंटीग्रेशन और मैन्युफैक्चरिंग — इस पूरे सफ़र को पार करना है। कंपनी का प्रोडक्ट टाइमटेबल 18।
असल तुलना ग्राहकों के वर्कलोड पर ही होनी चाहिए — माइग्रेशन की मेहनत, रिलायबिलिटी और यूटिलाइज़ेशन समेत। किसी एक सीमित परफॉर्मेंस टेस्ट को जीत लेना काम की बात है। लेकिन ग्राहक के टोटल-कॉस्ट हिसाब में जीतना ही बिज़नेस बनाता है।
टेम्पोरल: रिलायबिलिटी प्रीमियम दिला सकती है, वैल्यूएशन पर भी प्रीमियम लगा है
14 सितंबर के अपने राउंड में टेम्पोरल ने $12.55 अरब की वैल्यूएशन पर $550 मिलियन जुटाए हैं। कंपनी $250 मिलियन से ऊपर का एनुअलाइज़्ड रेवेन्यू रन रेट और 4,300 से ज़्यादा पेइंग कस्टमर्स बताती है। ये अनऑडिटेड कंपनी आंकड़े हैं, और रन रेट पूरे साल की पूरी हो चुकी कमाई नहीं होता। टेम्पोरल की घोषणा 19।
इसका सॉफ्टवेयर एप्लिकेशन की प्रगति सहेजे रखता है, ताकि फेलियर के बाद काम वहीं से फिर चल पड़े। जब कोई एआई वर्कफ़्लो कई सर्विसेज़ को कॉल करता है, अप्रूवल का इंतज़ार करता है और बाद में वहीं से दोबारा चलना होता है, तभी यह असल काम आता है। एक बार ग्राहक अपनी अहम प्रक्रियाओं के लिए इस पर निर्भर हो जाता है, तो इसे बदलने के लिए काफ़ी इंजीनियरिंग का काम चाहिए।
रिलायबिलिटी की भी एक सीमा है। वर्कफ़्लो सहेज लेने से एआई के फ़ैसले सही नहीं हो जाते; एप्लिकेशन फेलियर और बिज़नेस लॉजिक की ज़िम्मेदारी डेवलपर्स की ही रहती है। टेम्पोरल का डॉक्यूमेंटेशन 26।
बताई गई $250 मिलियन की रन रेट सीमा से वैल्यूएशन को भाग दें तो करीब 50 गुना निकलता है। असल भागफल इससे कम है, क्योंकि रेवेन्यू उस सीमा से ऊपर है; यह कोई सटीक रेवेन्यू मल्टीपल नहीं है। इस कीमत को जायज़ ठहराने के लिए निवेशकों को अब भी लगातार ग्रोथ और अच्छे मार्जिन चाहिए। ग्राहकों के लिए टिकाऊ वैल्यू और अच्छी एंट्री प्राइस दो अलग-अलग सवाल हैं।
इस बूम का सबसे मज़बूत तर्क: ऑपरेटिंग डिमांड
यहाँ तेज़ी का एक जायज़ तर्क भी है। कंस्ट्रक्शन क्षमता, कंप्यूटिंग एफिशिएंसी, इंडस्ट्रियल प्रोडक्टिविटी और सॉफ्टवेयर रिलायबिलिटी — ये सब ग्राहकों की उन समस्याओं का हल निकलती हैं जिन्हें साफ़ पहचाना जा सकता है। डिलीवर किए गए प्रोजेक्ट, डिप्लॉयमेंट का अनुभव और अहम वर्कफ़्लो में इंटीग्रेशन — इन्हीं से ये कंपनियां अपनी बढ़त बना सकती हैं। और जिस स्केल पर ऐसी बढ़त दिखने लगती है, वहाँ पहुँचने के लिए बड़ी अपफ्रंट फंडिंग ज़रूरी हो सकती है।
जो सवाल फिर भी बचता है वह यह: बचत किसके पास रहेगी। प्रतिस्पर्धा सस्ते इन्फरेंस या ज़्यादा प्रोडक्टिव मशीनरी का पूरा फायदा सीधे ग्राहकों तक पहुँचा सकती है। वह टेक्नोलॉजी की कामयाबी होगी, मगर हर निवेशक को अच्छे रिटर्न की गारंटी इसमें नहीं।
लॉकमिलर पर नज़र रखिए: क्षमता ऑपरेशनल होकर कैश कब बनाती है। एटम्स पर: मेंटेनेंस के बाद ग्राहकों का पेबैक। पॉज़िट्रॉन पर: प्रोडक्शन सिलिकॉन और पेड डिप्लॉयमेंट। टेम्पोरल पर: ग्राहकों का एक्सपैंशन, साथ ही उन्हें सर्व करने की लागत।
अगली काम की घोषणा वह होगी जो बताए कि पैसों ने क्या पूरा कर दिखाया है।
How this brief was made
01Gathered & sourced267 channels · 2,205 articles▾
Agents swept 267 channels and ingested 2,205 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated26 claims · 31 data feeds▾
Every one of 26 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Crusoe | 2026-09-17 | Company-claimed, unaudited. Source
- 2Databricks | 2026-08-13 | Company-claimed, unaudited. Primary announcement
- 3Mistral AI | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 4The Boring Company | 2026-09-09 | Company-claimed, unaudited. Primary announcement
- 5Cognition | 2026-09-08 | Company-claimed, unaudited. Primary announcement
- 6Firmus | 2026-08-07 | Company-claimed, unaudited. Primary announcement
- 7Helsing | 2026-07-13 | Company-claimed, unaudited. Primary announcement
- 8Atoms | 2026-07-22, dated through participating investor announcement | Company-claimed, unaudited. Source
- 9Fireworks AI | 2026-07-15 | Company-claimed, unaudited. Primary announcement
- 10Hadrian | 2026-08-06 | Company-claimed, unaudited. Primary announcement
- 11Quantum Systems | 2026-07-02 | Company-claimed, unaudited. Primary announcement
- 12Ant International | 2026-07-21 | Company-claimed, unaudited. Primary announcement
- 13River AI | 2026-08-11 | Company-claimed, unaudited. Primary announcement
- 14SambaNova | 2026-07-08 | Company-claimed, unaudited. Primary announcement
- 15Commonwealth Fusion Systems | 2026-07-30 | Company-claimed, unaudited. Primary announcement
- 16Base Power | 2026-08-03 | Company-claimed, unaudited. Primary announcement
- 17Valar Atomics | 2026-08-04 | Company-claimed, unaudited. Primary announcement
- 18Positron | 2026-09-10 | Company-claimed, unaudited. Source
- 19Temporal | 2026-09-14 | Company-claimed, unaudited. Source
- 20Motive | 2026-09-10 | Company-claimed, unaudited. Primary announcement
- 21Keyfactor | 2026-07-06 | Company-claimed, unaudited. Primary announcement
- 22Joulent | 2026-07-01 | Company-claimed, unaudited. Primary announcement
- 23Crunchbase | 2026-09-03; data as of September 2 | Single-source original dataset. Source
- 24a16z | 2026-07-22 | Participating investor primary statement. Source
- 25QIA | 2026-09-10 | Participating investor primary statement. Source
- 26Temporal | Accessed 2026-09-17 | Primary technical documentation. Source
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.