D-Wave verlängert seinen Foundry-Vertrag – er landet im Umsatz des Rivalen IonQ
D-Wave hat den Vertrag mit der Foundry in Minnesota, die der Konkurrent IonQ im Juli übernommen hat, um mehrere Jahre verlängert – zu Bedingungen, die D-Waves eigenes geistiges Eigentum schützen. Den größten Teil der angehobenen Umsatzprognose IonQs für 2026 macht Foundry-Geschäft aus, und für diese Position zahlt IonQ mit Aktien, die zu halbem Vorjahreskurs platziert wurden.
 Richard Tang · 2 min read
D-Wave hat am 13. Oktober die Vereinbarung über die Fertigung seiner Quantenprozessoren um mehrere Jahre verlängert – bei der Foundry von SkyWater in Minnesota 1. Die Foundry gehört seit dem 31. Juli IonQ−8.68% — IonQ, down 8.68 percent today 2, einem Konkurrenten von D-Wave−8.08% — D-Wave, down 8.08 percent today im Quantencomputing 4. Die Verlängerung ist damit gleich zwei Dinge: das Geld eines Rivalen, das künftig in IonQs Zahlen auftaucht – und der Beleg, dass sich der Engpass der Quantenbranche von der Qubit-Zahl zur reproduzierbaren Fertigung verlagert hat. Welche Seite dieser Abhängigkeit der Markt zuerst neu bewertet – die verwässerten IonQ-Aktionäre oder die von einem Konkurrenten belieferten D-Wave-Aktionäre –, hat diese Woche klargemacht.
Rivalen zahlen jetzt an eine Foundry ihres Konkurrenten
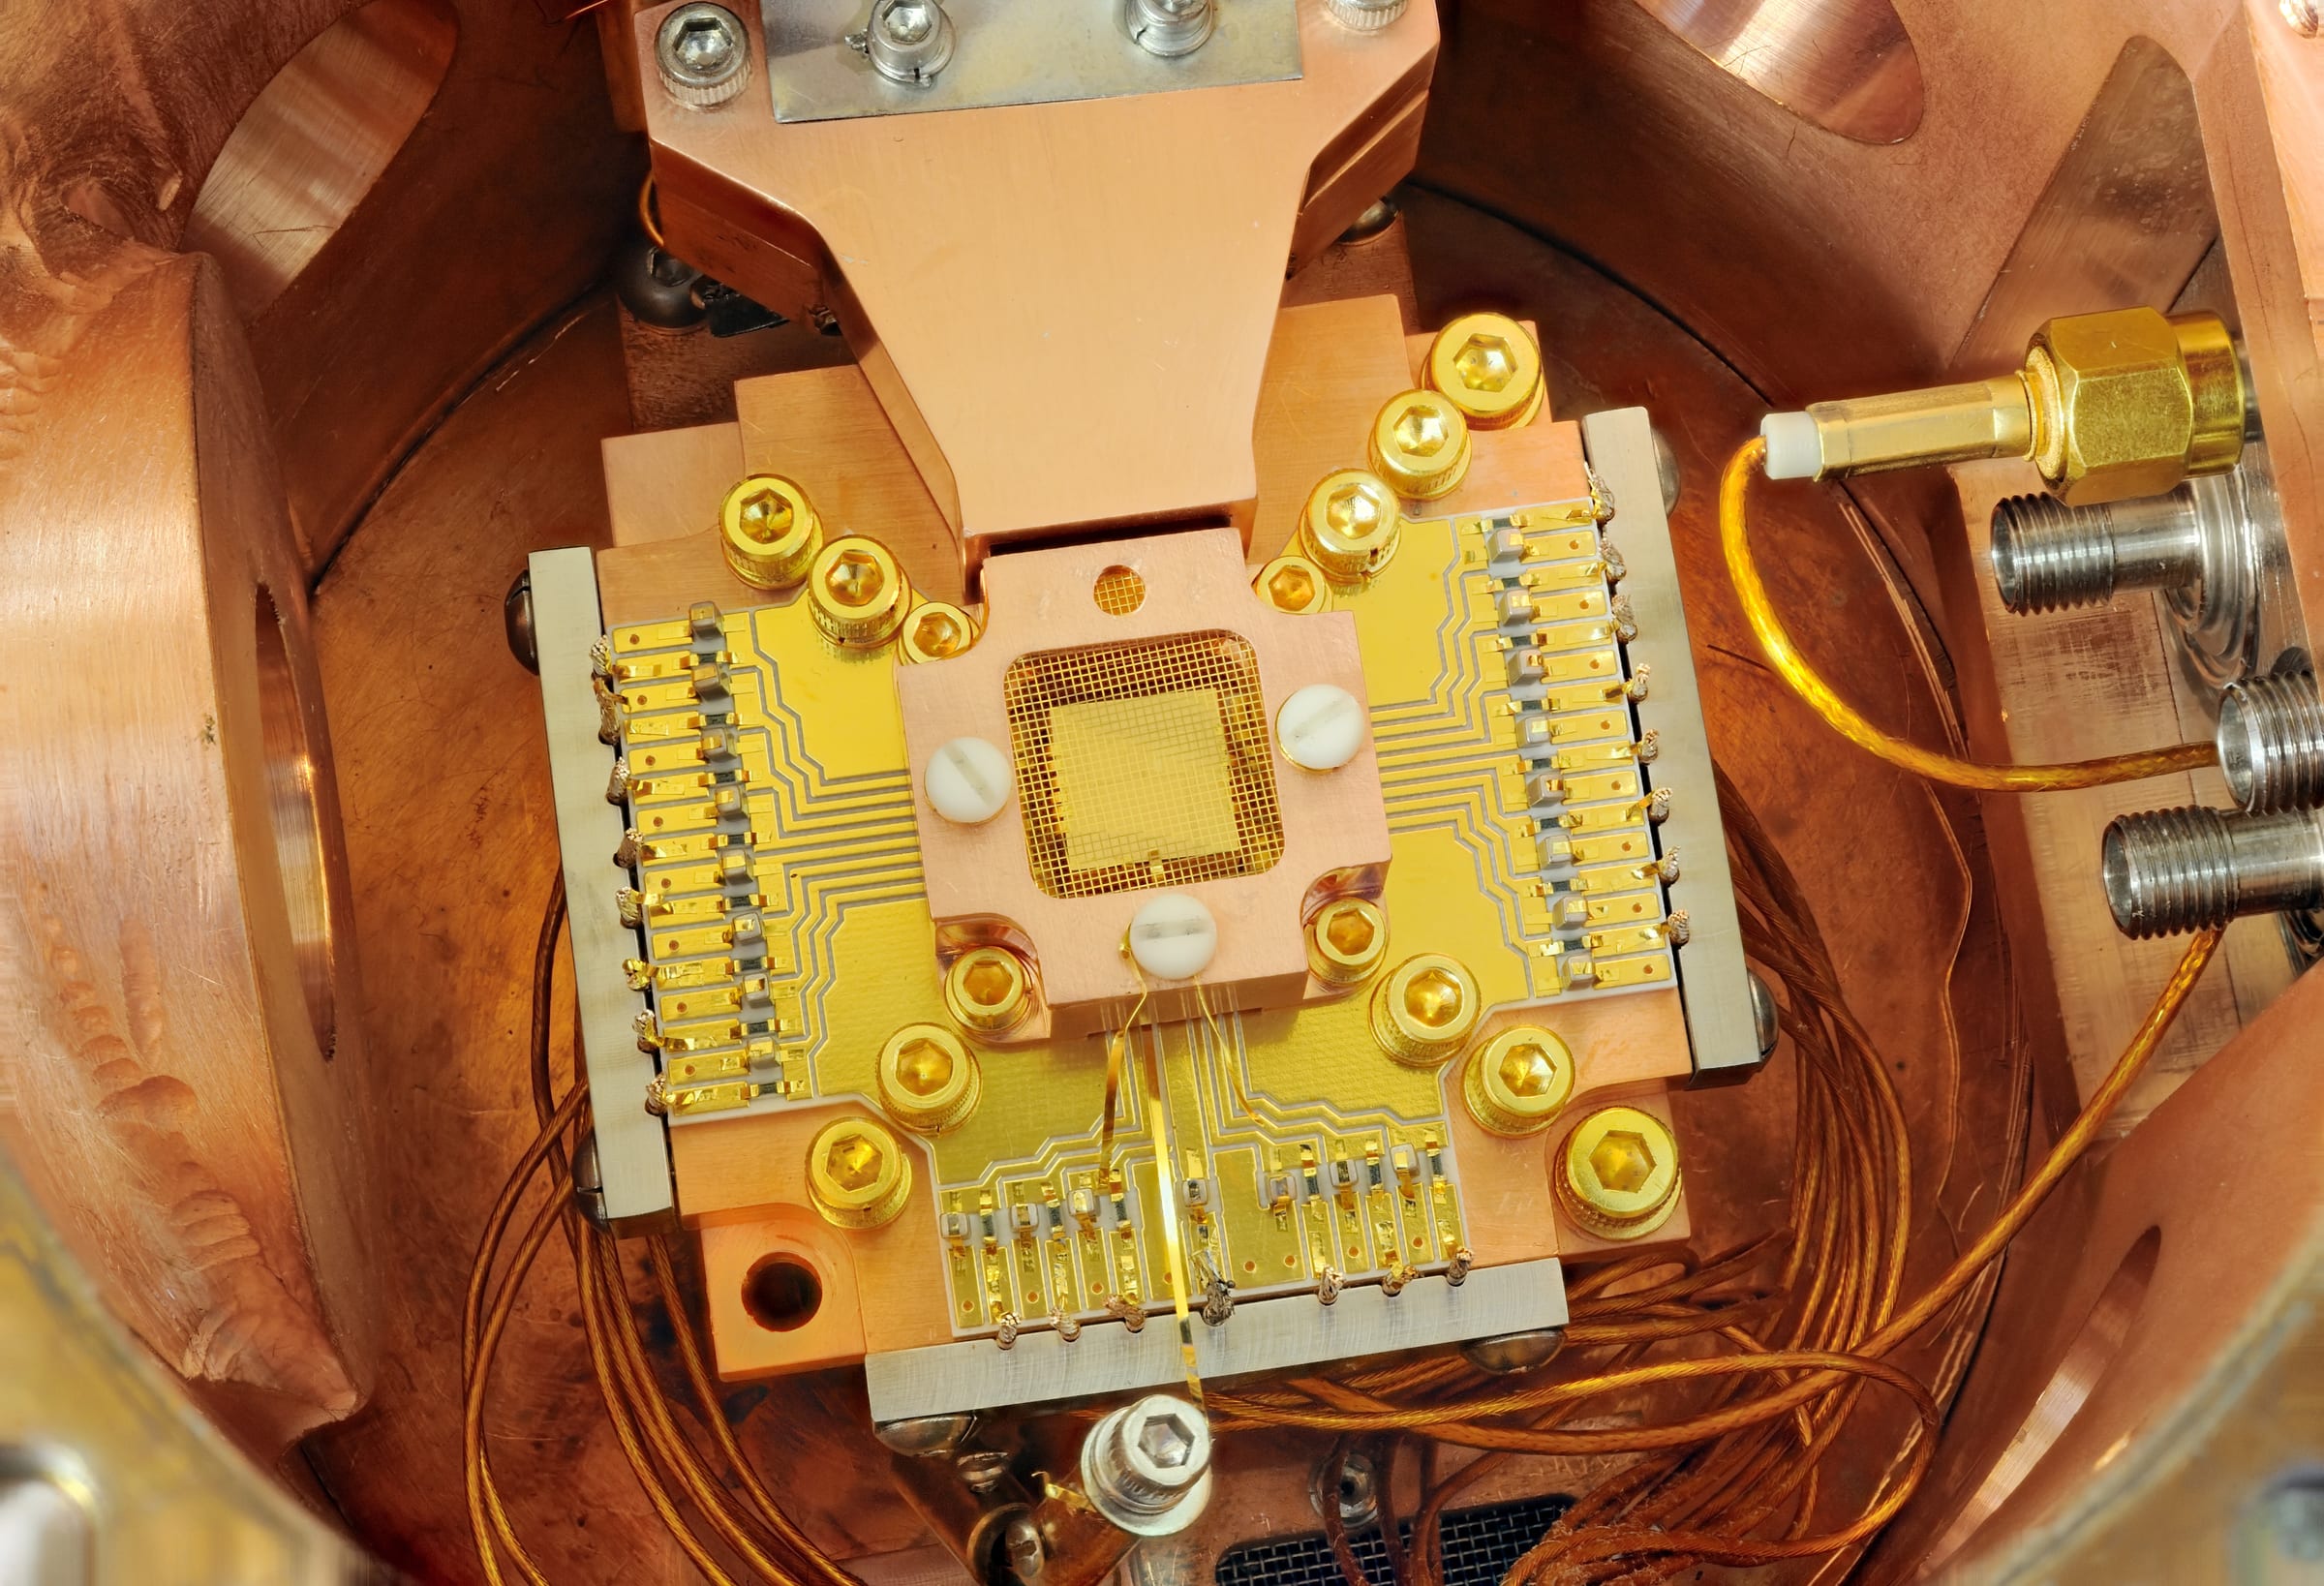
SkyWater fertigt die supraleitenden Prozessoren von D-Wave seit mehr als einem Jahrzehnt, darunter die Advantage2-Chips, die einer 2025 in „Science“ veröffentlichten Forschungsarbeit zugrunde liegen 1. Die Bedingungen der Verlängerung schützen D-Waves geistiges Eigentum; das rechtliche Kleingedruckte verweist für Risikofaktoren auf den Geschäftsbericht von IonQ 1. IonQ erklärte Anlegern im August, man sei inzwischen „der weltgrößte kommerzielle Quantenzulieferer“ („quantum merchant supplier“), beliefere auch konkurrierende Architekturen – supraleitende eingeschlossen – und habe „Verfahren zum Schutz des geistigen Eigentums unserer Kunden“ etabliert 3. Morgan Stanley−0.77% — Morgan Stanley, down 0.77 percent today attestierte dem Kauf diese Woche „einen leichten Vorteil in der Fertigung“, stufte die Aktie aber nur mit „Equal-Weight“ ein 4.
Die angehobene Prognose ist zum Großteil Foundry-Umsatz
IonQ hatte am 5. August für 2026 einen Umsatz von 280 bis 290 Millionen Dollar in Aussicht gestellt 3 – noch ohne SkyWater. Am 8. September erhöhte das Unternehmen die Prognose auf 450 bis 460 Millionen Dollar 2, nun einschließlich SkyWater ab dem Übernahmeabschluss Ende Juli. Den größten Teil dieses Anstiegs liefert die Foundry dabei wohl allein: SkyWaters Umsatz lag im ersten Halbjahr mehr als doppelt so hoch wie ein Jahr zuvor 5. Real ist allerdings auch das organische Quantengeschäft: Die vertraglich gesicherten, noch nicht verbuchten Umsätze belaufen sich auf rund 485 Millionen Dollar – fast viermal so viel wie ein Jahr zuvor 3.
Die 2026er-Prognose stieg um 170 Millionen Dollar, kaum dass SkyWater einbezogen war
- Untergrenze
- Obergrenze
- Estimate
Data
| Untergrenze | Obergrenze | |
|---|---|---|
| Prognose 5. Aug. (estimate) | $280M | $290M |
| Prognose 8. Sep. (estimate) | $450M | $460M |
Fünf Rekordquartale in Folge, ehe die Foundry in IonQs Zahlen landete
Data
| Umsatz | |
|---|---|
| Q3/23 | $6.14M |
| Q4/23 | $6.11M |
| Q1/24 | $7.58M |
| Q2/24 | $11.38M |
| Q3/24 | $12.4M |
| Q4/24 | $11.71M |
| Q1/25 | $7.57M |
| Q2/25 | $20.69M |
| Q3/25 | $39.87M |
| Q4/25 | $61.89M |
| Q1/26 | $64.67M |
| Q2/26 | $80.05M |
Der Haken ist die Währung
Für SkyWater zahlte IonQ 1,8 Milliarden Dollar, überwiegend in Aktien 3. Schon am 14. Oktober kehrte das Unternehmen an den Markt zurück – mit einer Aktienplatzierung über 2 Milliarden Dollar 6. Wieder zeichnete Heights Capital, diesmal zu 40 Dollar je Aktie – für dasselbe Papier waren es ein Jahr zuvor noch 93 Dollar 7. Rechnet man die beigefügten Optionsscheine mit, steigt die Zahl der ausstehenden Aktien um mehr als ein Drittel 7. An Bargeld mangelte es IonQ nicht; das Unternehmen steckte mitten in seiner Einkaufstour: Erst zwei Tage vor der Platzierung hatte es die vollständig in Aktien bezahlte Übernahme des IT-Sicherheitsanbieters Elisity angekündigt 8.
Organisches Wachstum im Verhältnis zur Aktienzahl
Die Vertragsverlängerung hat den Eigentümerwechsel überstanden, weil sich Prozesswissen aus einem Jahrzehnt supraleitender Fertigung nicht schnell in eine andere Fabrik übertragen lässt. Diese Kundenbindung ist der Aktivposten, den IonQ gekauft hat; die ausgegebenen Aktien sind der Passivposten. Zu beobachten sind das Closing der Elisity-Übernahme in diesem Quartal – und ob der organische Quantenumsatz weiter schneller zulegt als die Aktienzahl, sobald der Umsatzsprung aus der Foundry-Konsolidierung in der Vergleichsbasis steckt 8. Die Abhängigkeit ist in beide Richtungen stabil: D-Wave behält seine Roadmap, IonQ die Rechnung.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.